
Tranches d'imposition 2026 : les barèmes de l'IRS pour les célibataires, les couples, les chefs de famille et les déclarations distinctes
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les tranches d'imposition fédérales 2026 comptent sept taux : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Une personne célibataire paie 10 % sur les premiers 12 400 $ de revenu imposable et 37 % au-delà de 640 600 $, et un couple qui produit une déclaration conjointe paie 10 % sur les premiers 24 800 $ et 37 % au-delà de 768 700 $. L'IRS (le fisc fédéral américain) les a publiées le 9 octobre 2025 dans la Rev. Proc. 2025-32. Elles s'appliquent au revenu gagné en 2026 et aux déclarations produites en 2027.
- 01Publication
- 9 octobre 2025 (IR-2025-103, Rev. Proc. 2025-32)
- 02S'applique à
- Revenu gagné en 2026, déclarations produites en 2027
- 03Tranche de 10 %, célibataire / conjointe
- 12 400 $ / 24 800 $
- 04Début du taux de 37 %, célibataire / conjointe
- Au-delà de 640 600 $ / au-delà de 768 700 $
Les tranches d'imposition fédérales de 2026, situation par situation
L'IRS a publié les tranches de 2026 en même temps que plus de 60 autres rajustements pour l'inflation, y compris les changements apportés par la loi fiscale de 2025. Les taux n'ont pas changé. Ce qui a changé, ce sont les montants en dollars où chaque taux commence et s'arrête.
L'IRS présente chaque tranche sous forme de formule : un montant fixe en dollars plus un pourcentage du revenu qui dépasse le point de départ de la tranche. Le montant fixe correspond à l'impôt total sur toutes les tranches inférieures, ce qui vous permet de calculer votre impôt à partir d'une seule ligne au lieu d'additionner chaque tranche.
| Si le revenu imposable dépasse | Sans dépasser | L'impôt est de |
|---|---|---|
| 0 $ | 12 400 $ | 10 % du revenu imposable |
| 12 400 $ | 50 400 $ | 1 240 $ plus 12 % du montant qui dépasse 12 400 $ |
| 50 400 $ | 105 700 $ | 5 800 $ plus 22 % du montant qui dépasse 50 400 $ |
| 105 700 $ | 201 775 $ | 17 966 $ plus 24 % du montant qui dépasse 105 700 $ |
| 201 775 $ | 256 225 $ | 41 024 $ plus 32 % du montant qui dépasse 201 775 $ |
| 256 225 $ | 640 600 $ | 58 448 $ plus 35 % du montant qui dépasse 256 225 $ |
| 640 600 $ | Aucune limite | 192 979,25 $ plus 37 % du montant qui dépasse 640 600 $ |
| Si le revenu imposable dépasse | Sans dépasser | L'impôt est de |
|---|---|---|
| 0 $ | 24 800 $ | 10 % du revenu imposable |
| 24 800 $ | 100 800 $ | 2 480 $ plus 12 % du montant qui dépasse 24 800 $ |
| 100 800 $ | 211 400 $ | 11 600 $ plus 22 % du montant qui dépasse 100 800 $ |
| 211 400 $ | 403 550 $ | 35 932 $ plus 24 % du montant qui dépasse 211 400 $ |
| 403 550 $ | 512 450 $ | 82 048 $ plus 32 % du montant qui dépasse 403 550 $ |
| 512 450 $ | 768 700 $ | 116 896 $ plus 35 % du montant qui dépasse 512 450 $ |
| 768 700 $ | Aucune limite | 206 583,50 $ plus 37 % du montant qui dépasse 768 700 $ |
| Si le revenu imposable dépasse | Sans dépasser | L'impôt est de |
|---|---|---|
| 0 $ | 17 700 $ | 10 % du revenu imposable |
| 17 700 $ | 67 450 $ | 1 770 $ plus 12 % du montant qui dépasse 17 700 $ |
| 67 450 $ | 105 700 $ | 7 740 $ plus 22 % du montant qui dépasse 67 450 $ |
| 105 700 $ | 201 750 $ | 16 155 $ plus 24 % du montant qui dépasse 105 700 $ |
| 201 750 $ | 256 200 $ | 39 207 $ plus 32 % du montant qui dépasse 201 750 $ |
| 256 200 $ | 640 600 $ | 56 631 $ plus 35 % du montant qui dépasse 256 200 $ |
| 640 600 $ | Aucune limite | 191 171 $ plus 37 % du montant qui dépasse 640 600 $ |
Couple marié produisant des déclarations distinctes en 2026
Les personnes qui produisent une déclaration distincte suivent le barème des célibataires jusqu'à la tranche de 32 %, qui se termine à 256 225 $. Ensuite, la tranche de 35 % est courte : elle se termine à 384 350 $, où l'impôt sur les tranches inférieures totalise 103 291,75 $. Chaque dollar au-delà de 384 350 $ est imposé à 37 %. Produire des déclarations distinctes réduit rarement l'impôt total d'un couple; la page sur la pénalité du mariage explique quand les seuils de la déclaration conjointe avantagent ou désavantagent.
Les tranches d'imposition ont-elles changé pour 2026?
Oui. Tous les seuils ont augmenté, mais pas du même pourcentage. De 2025 à 2026, le plafond des tranches de 10 % et de 12 % a augmenté d'environ 4 %, alors que les seuils des tranches de 22 % à 35 % ont augmenté d'environ 2,3 %. Les chiffres de la déclaration conjointe ci-dessous montrent cette tendance en dollars.
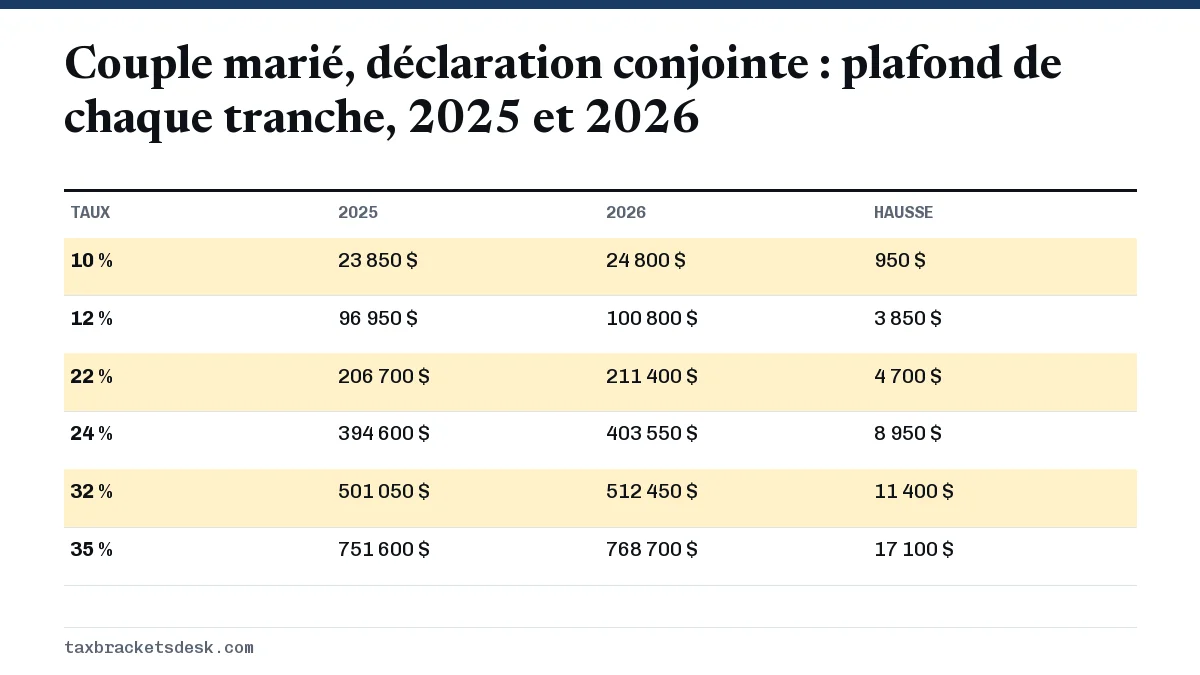
Les sept taux eux-mêmes sont maintenant permanents. Avant la loi de 2025, le barème de 10 % à 37 % devait expirer après 2025, ce qui aurait ramené des taux plus élevés pour 2026. Cela ne s'est pas produit.
De combien les tranches ont-elles augmenté depuis 2025? Un exemple chiffré
Prenons une personne célibataire dont le revenu imposable est d'exactement 75 000 $ les deux années. Selon les tranches de 2025, l'impôt est de 11 414 $. Selon les tranches de 2026, il est de 11 212 $, parce qu'une plus grande part du revenu tombe dans les tranches de 10 % et de 12 %. Même revenu, 202 $ de moins d'impôt fédéral sur le revenu, avant tout crédit.
Lire la transcription de la vidéo
Tranches d'imposition fédérales de 2026
Sept taux sont maintenus pour 2026 : 10, 12, 22, 24, 32, 35 et 37 %.
Les personnes célibataires paient 10 % sur les premiers 12 400 $ de revenu imposable.
Le taux maximal de 37 % s'applique au-delà de 640 600 $ pour les personnes célibataires.
Les couples mariés qui produisent une déclaration conjointe paient 10 % sur les premiers 24 800 $ et atteignent 37 % au-delà de 768 700 $.
L'IRS a publié ces chiffres le 9 octobre 2025, dans la Revenue Procedure 2025-32.
Ils s'appliquent au revenu gagné en 2026, dans la déclaration que vous produirez en 2027.
Déduction forfaitaire 2026 selon la situation de famille
Les tranches s'appliquent après les déductions : la déduction forfaitaire détermine donc la part du revenu imposée à 0 %. Pour 2026, elle est de 16 100 $ pour une personne célibataire et pour un couple marié produisant des déclarations distinctes, de 32 200 $ pour une déclaration conjointe et un conjoint survivant admissible, et de 24 150 $ pour un chef de famille.
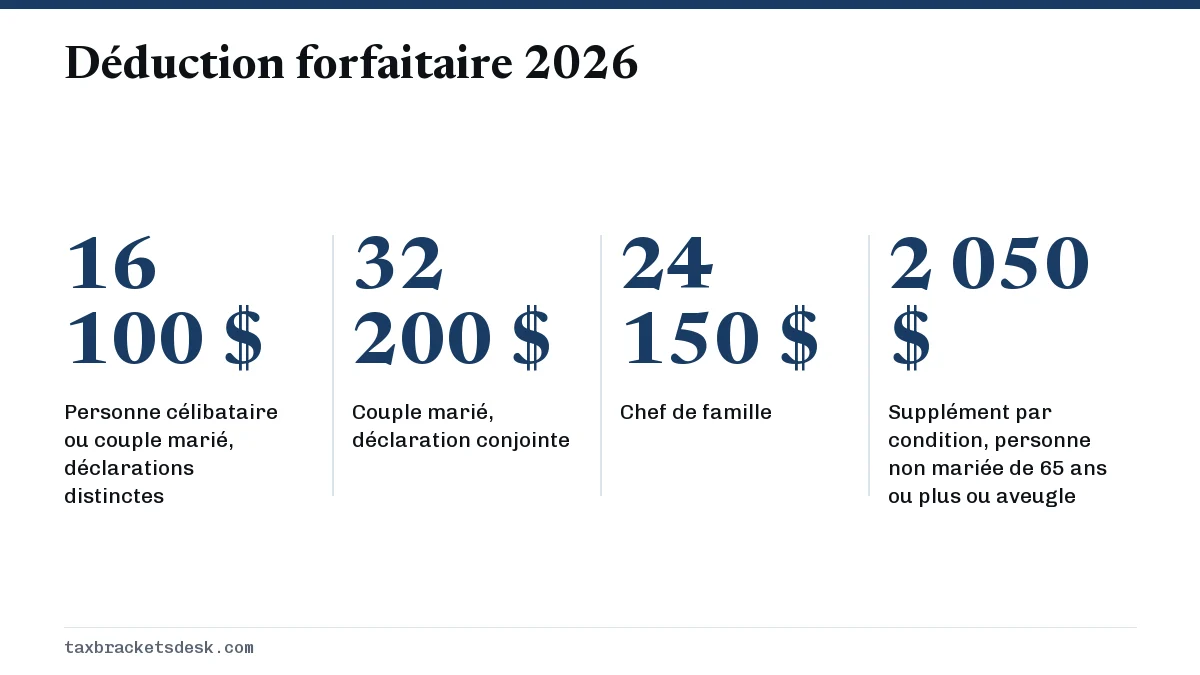
Les personnes de 65 ans ou plus ou aveugles ajoutent 2 050 $ par condition si elles ne sont pas mariées, ou 1 650 $ par condition et par conjoint si elles sont mariées. Les détails, y compris la règle pour les personnes à charge, se trouvent à la page sur la déduction forfaitaire 2026.
Quand les tranches d'imposition 2026 s'appliquent-elles?
Les barèmes de 2026 visent le revenu gagné du 1er janvier au 31 décembre 2026. Vous les utiliserez aux endroits suivants :
- Votre formulaire 1040 de 2026, produit pendant la saison 2027 (la Tax Table et la Tax Computation Worksheet des instructions du formulaire 1040 sont construites à partir de ces barèmes).
- La retenue d'impôt sur la paie pendant 2026, que l'employeur calcule à partir du formulaire W-4 et des tables de retenue de l'IRS pour l'année. Consultez le guide de la retenue d'impôt W-4.
- Les acomptes provisionnels de 2026. Le dernier versement de 2026 est dû le 15 janvier 2027; consultez les dates d'échéance des acomptes provisionnels.
- Une déclaration de 2026 que vous produisez en retard ou que vous modifiez plus tard. C'est l'année où le revenu a été gagné qui compte, et non l'année où vous produisez la déclaration.
Ce qui vient après les barèmes de 2026
L'IRS n'a pas encore annoncé les seuils de 2027. Ils sont normalement publiés en octobre ou en novembre; la page sur les tranches d'imposition 2027 fait le suivi de ce que l'on sait. Pour comparer 2025, 2026 et 2027 au même endroit, commencez par la page principale des tranches d'imposition fédérales par année.
Questions fréquentes
Quelles sont les tranches d'imposition de l'IRS pour 2026?
Les taux sont de 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour une personne célibataire, les tranches se terminent à 12 400 $, 50 400 $, 105 700 $, 201 775 $, 256 225 $ et 640 600 $, avec 37 % au-delà.
Les tranches d'imposition 2026 sont-elles plus élevées qu'en 2025?
Les seuils sont plus élevés : une plus grande part du revenu est donc imposée à des taux plus bas. Les taux eux-mêmes sont les mêmes sept taux qu'en 2025.
Vais-je utiliser les tranches d'imposition 2026 pour ma déclaration produite en 2027?
Oui. La déclaration produite pendant la saison 2027 vise le revenu de 2026 : ce sont donc les barèmes de 2026 qui s'y appliquent.
Quel est le seuil de la tranche de 37 % pour un couple marié en déclaration conjointe en 2026?
Les couples qui produisent une déclaration conjointe et les conjoints survivants admissibles paient 37 % sur le revenu imposable qui dépasse 768 700 $ en 2026.
Quel est le barème d'imposition 2026 pour un couple marié produisant des déclarations distinctes?
Il correspond au barème des célibataires jusqu'à 256 225 $, puis s'applique un taux de 35 % jusqu'à 384 350 $ et de 37 % sur tout ce qui dépasse 384 350 $.
Sources
- Rev. Proc. 2025-32 irs.gov
- IRS: Tax inflation adjustments for tax year 2026 irs.gov
- IRS: Federal income tax rates and brackets irs.gov
- IRS Form 1040-ES (2026) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Tranches d'imposition 2027 : ce que l'on sait déjà
En date du 20 octobre 2026, l'IRS (le fisc fédéral américain) n'a pas encore annoncé les seuils des tranches d'imposition 2027. I…
Tranches d'imposition 2025 : taux et seuils de l'an dernier
Les tranches d'imposition fédérales de 2025 comptent sept taux, de 10 % à 37 % : la tranche de 10 % d'une personne célibataire se…
Pénalité du mariage : quand la déclaration conjointe coûte plus
La pénalité du mariage (marriage penalty) en matière d'impôt se produit lorsqu'un couple marié doit plus d'impôt en produisant un…
Déduction forfaitaire 2026 : montants et ajout à 65 ans
La déduction forfaitaire 2026 est de 16 100 $ pour les personnes célibataires et les personnes mariées produisant une déclaration…