
Sin impuestos sobre las horas extras: qué cubre la deducción de $12,500
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Sin impuestos sobre las horas extras (no tax on overtime) es una deducción para la parte de la prima del pago por horas extras, la media paga adicional del tiempo y medio, cuando la exige la Ley de Normas Justas de Trabajo (Fair Labor Standards Act, FLSA). De 2025 a 2028 puede deducir hasta $12,500, o $25,000 en una declaración conjunta, en el Anexo 1-A. El límite baja $100 por cada $1,000 completos de AGI modificado por encima de $150,000 ($300,000 en declaración conjunta).
- 01Deducción máxima
- $12,500 ($25,000 en declaración conjunta)
- 02Qué cuenta
- Solo la prima de las horas extras de la FLSA
- 03Inicio de la reducción
- MAGI por encima de $150,000 ($300,000 en declaración conjunta)
- 04Reporte en el W-2 de 2026
- Casilla 12, código TT
- 05Años
- Años tributarios 2025 a 2028
Sin impuestos sobre las horas extras cubre solo la parte de la prima
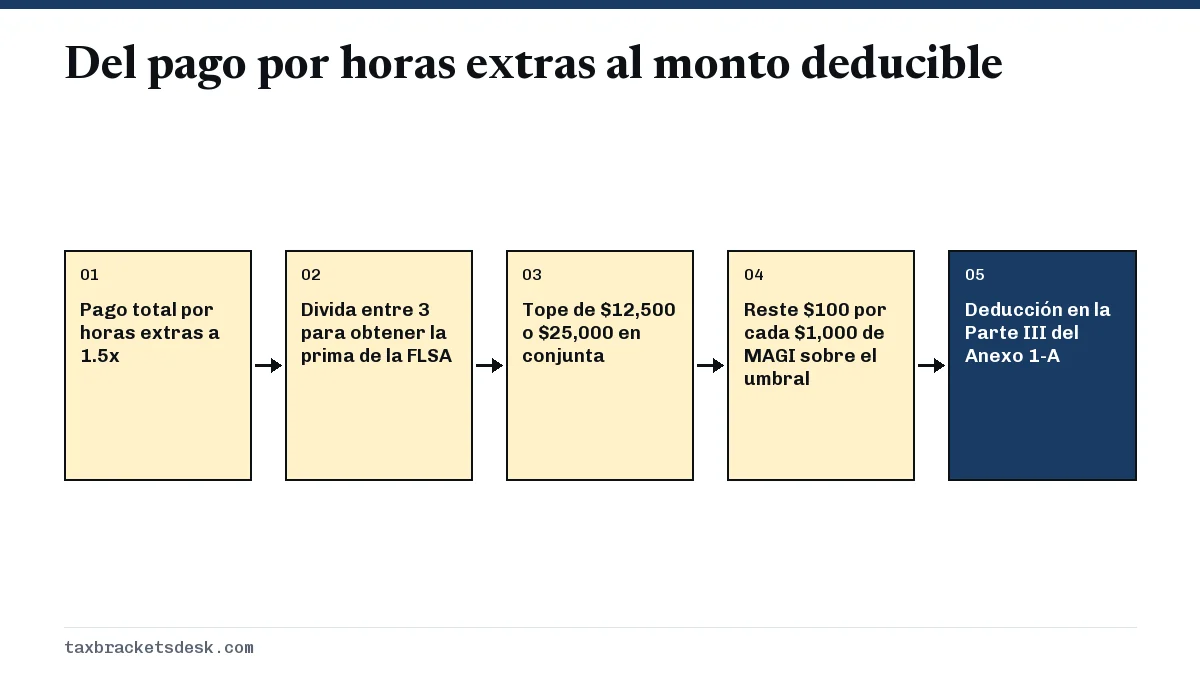
Con la ley de 2025, las horas extras no quedan libres de impuestos. Si trabaja 10 horas adicionales a tiempo y medio, el primer 1.0 de su tarifa regular es salario normal y sigue siendo totalmente tributable. Solo el 0.5 adicional de su tarifa, la prima que exige la Ley de Normas Justas de Trabajo por las horas que pasan de 40 en una semana laboral, califica para la deducción por horas extras.
Eso significa que el monto deducible es un tercio de su pago total por horas extras a tiempo y medio. Si su empleador paga doble por horas que la FLSA solo exige a tiempo y medio, la parte deducible sigue siendo la prima de media tarifa de la FLSA, que equivale a una cuarta parte del pago doble.
Ejemplo resuelto: trabajador por hora que gana $30 la hora
Un trabajador de almacén soltero gana $30 por hora y trabaja 400 horas extras en 2026, pagadas a $45 la hora, lo que da $18,000 de pago por horas extras. La prima es de $15 por 400 horas, o $6,000, lo mismo que $18,000 dividido entre 3. Con $78,000 de AGI, el ingreso tributable después de la deducción estándar de $16,100 es de $61,900, con toda la parte superior en el tramo del 22%. Deducir $6,000 ahorra unos $1,320 de impuesto federal sobre la renta.
Límites de la deducción por horas extras y reducción según los ingresos
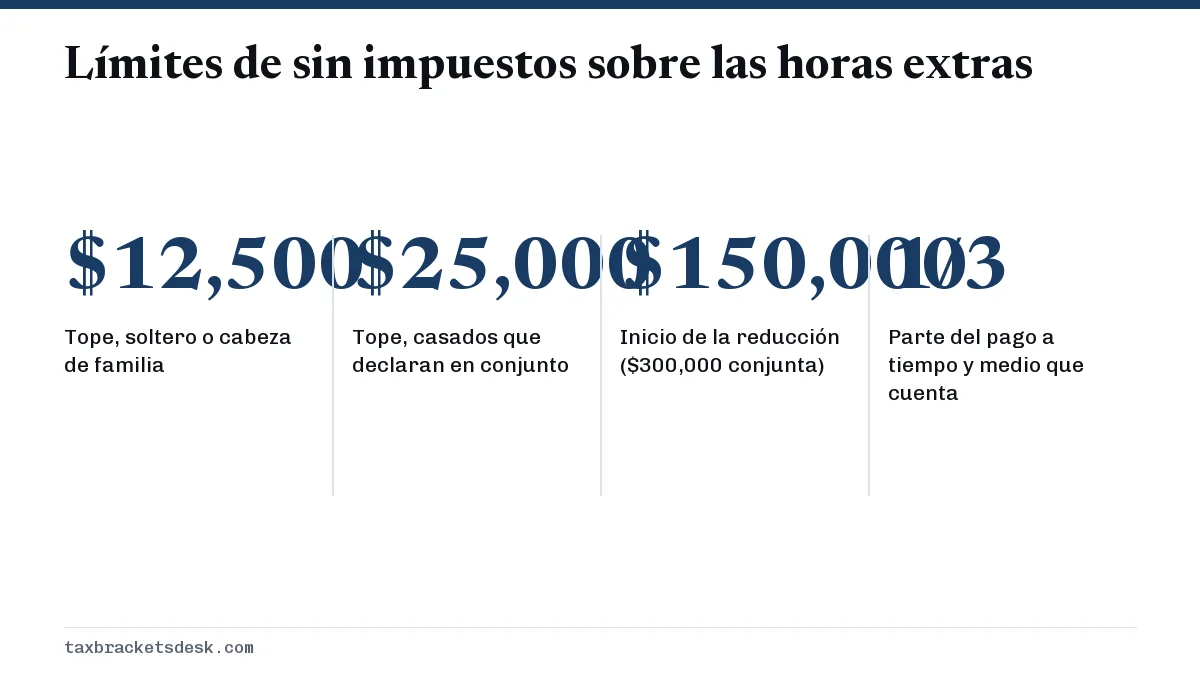
A diferencia de la deducción por propinas, el tope de las horas extras se duplica para los matrimonios que declaran en conjunto. La prima de cada cónyuge se suma y el total combinado se limita a $25,000.
La reducción se calcula en la Parte III del Anexo 1-A. Reste $150,000 ($300,000 en declaración conjunta) del AGI modificado, divida entre $1,000, descarte la fracción y multiplique por $100. Una enfermera soltera con $12,500 de prima y $190,000 de AGI modificado pierde $4,000 (40 por $100), así que la deducción es de $8,500. El tope para soltero desaparece por completo a los $275,000; el conjunto, a los $550,000.
| AGI modificado | Reducción | Deducción |
|---|---|---|
| $150,000 | $0 | $12,500 |
| $175,000 | $2,500 | $10,000 |
| $200,000 | $5,000 | $7,500 |
| $250,000 | $10,000 | $2,500 |
| $275,000 | $12,500 | $0 |
¿Quién califica según las reglas de sin impuestos sobre las horas extras?
La deducción sigue la ley federal de salarios, no la política de pago de su empleador. Por lo general, usted califica si es un trabajador no exento cubierto por la FLSA y se le pagó al menos tiempo y medio por las horas que pasan de 40 en una semana laboral.
- Cuenta: la prima de media tarifa de las horas extras que exige la FLSA, tanto si se le paga por hora como si es asalariado no exento.
- No cuenta: las horas extras pagadas por una ley estatal o un contrato sindical que la FLSA no exige, como las horas extras diarias después de 8 horas en una semana con 40 horas o menos en total.
- No cuenta: la parte de tarifa normal del pago por horas extras, las primas por días festivos o fines de semana que no son horas extras de la FLSA, y las horas extras pagadas a empleados asalariados exentos.
- Reglas para declarar: el trabajador necesita un número de Seguro Social (SSN) válido, y los matrimonios deben presentar una declaración conjunta.
Cómo reclamar la deducción de impuestos por horas extras 2026 en el Anexo 1-A
Para el año tributario 2026, los empleadores deben reportar por separado la compensación por horas extras calificadas, así que la mayoría de los trabajadores pueden copiar el número en lugar de calcularlo con los talones de pago.
- Busque las horas extras calificadas en la casilla 12 del Formulario W-2 con el código TT. Los contratistas deben mirar la casilla 1d del Formulario 1099-NEC o la casilla 14 del Formulario 1099-MISC.
- Anote el total en la Parte III (líneas 14a a 14c del Anexo 1-A de 2025) y luego tome la cantidad menor entre esa cifra o $12,500 ($25,000 en declaración conjunta).
- Use el AGI modificado de la Parte I para aplicar la reducción de $100 por cada $1,000.
- Lleve el resultado de la Parte III a la Parte VI, que suma todas las deducciones del Anexo 1-A y pasa el total al Formulario 1040.
Si la casilla 12 muestra el total de horas extras en lugar de la prima, o no tiene ningún código TT, pida a su departamento de nómina un W-2 corregido. Guardar los talones de pago que muestran las horas regulares y las horas extras le permite comprobar la cifra con el método de dividir entre 3. Para un recorrido línea por línea, use nuestra calculadora de la deducción por horas extras.
Menos retención durante el año
Puede entregar a su empleador un nuevo Formulario W-4 y anotar la deducción por horas extras que espera en el Paso 4(b). Así la retención baja en cada día de pago, en lugar de que el beneficio llegue como reembolso en 2027.
Por qué las horas extras pueden seguir pareciendo muy gravadas
Los cheques con horas extras a menudo muestran una retención alta porque el programa de nómina trata el cheque más grande como si usted ganara esa cantidad en cada periodo. La deducción tampoco cambia los impuestos del Seguro Social ni de Medicare: se sigue descontando el 7.65% de cada dólar de horas extras. Nuestra página sobre si las horas extras pagan más impuestos explica el efecto de la retención.
Los trabajadores que ganan tanto horas extras como propinas pueden reclamar ambas deducciones cuando cumplen cada conjunto de reglas, ya que los topes son independientes. La lista de ocupaciones con propinas muestra qué trabajos califican para las propinas, y la página principal de los cambios de impuestos de la One Big Beautiful Bill compara las cuatro nuevas deducciones.
Preguntas frecuentes
¿Ahora las horas extras están libres de impuestos?
No. Solo se puede deducir la mitad de prima de las horas extras que exige la FLSA, hasta $12,500 ($25,000 en declaración conjunta), y solo del impuesto federal sobre la renta. Siguen aplicándose el Seguro Social, Medicare y, por lo general, el impuesto estatal.
¿Cuánto puedo deducir por horas extras?
La parte de la prima de la FLSA, con un tope de $12,500 por declaración o $25,000 para matrimonios que declaran en conjunto, reducido en $100 por cada $1,000 completos de AGI modificado por encima de $150,000 ($300,000 en declaración conjunta).
¿La deducción cubre todo mi pago por horas extras?
No. Con el pago a tiempo y medio, solo un tercio de sus ganancias por horas extras es deducible, porque la parte de la tarifa base es salario normal.
¿Quién califica para la deducción por horas extras?
Los trabajadores no exentos a quienes se les pagan horas extras de la FLSA por las horas que pasan de 40 en una semana laboral y que tienen un número de Seguro Social válido. Los matrimonios deben presentar una declaración conjunta.
¿Las horas extras diarias de California califican para la deducción?
Solo si la FLSA también las exigía. Las horas extras que se deben únicamente por una regla estatal de horas diarias, con 40 horas o menos en la semana laboral, no son compensación por horas extras calificadas.
¿Dónde aparecen las horas extras calificadas en mi W-2?
A partir de los salarios de 2026, en la casilla 12 con el código TT. Los contratistas las ven en la casilla 1d del Formulario 1099-NEC o en la casilla 14 del Formulario 1099-MISC.
Fuentes
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Treasury and IRS guidance for individuals who received tips or overtime during tax year 2025 irs.gov
- Schedule 1-A: what to know about the new form irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.