
简短回答
2026年购置的车辆没有电动车税收抵免:新车($7,500)、二手车($4,000)和商用清洁汽车抵免,对2025年9月30日之后购置的车辆全部终止。在该日期之前签订了具有约束力的书面合同并已付款的买家,仍可在交车当年(包括2026年)用8936表申报抵免。
- 01购置截止日期
- 2025年9月30日
- 02新清洁汽车抵免最高额
- $7,500
- 03二手清洁汽车抵免最高额
- $4,000(售价的30%,售价上限$25,000)
- 04表格
- 8936表及8936表A附表(Schedule A)
- 05在哪一年申报
- 您接车的那个纳税年度
2026年还有电动车税收抵免吗?
就2026年电动车税收抵免而言,2026年才签约买的车已经没有了。美国国税局(IRS)明确表示,新车、二手(previously owned)和合格商用清洁汽车抵免“不适用于2025年9月30日之后购置的车辆”(国税局:清洁汽车税收抵免)。这个截止日期来自2025年7月4日签署的《大而美法案》(One Big Beautiful Bill Act),它把这些抵免比原定时间表提前了好几年终止。
清洁汽车抵免是购买合格电动车或燃料电池汽车时可享受的联邦所得税抵免。它共有三个版本:新清洁汽车抵免(税法第30D条)、二手清洁汽车抵免(税法第25E条),以及面向企业买家的商用清洁汽车抵免(税法第45W条)。三者都以2025年9月30日这个购置日期为界。
电动车税收抵免什么时候终止,怎样才算已经购置?
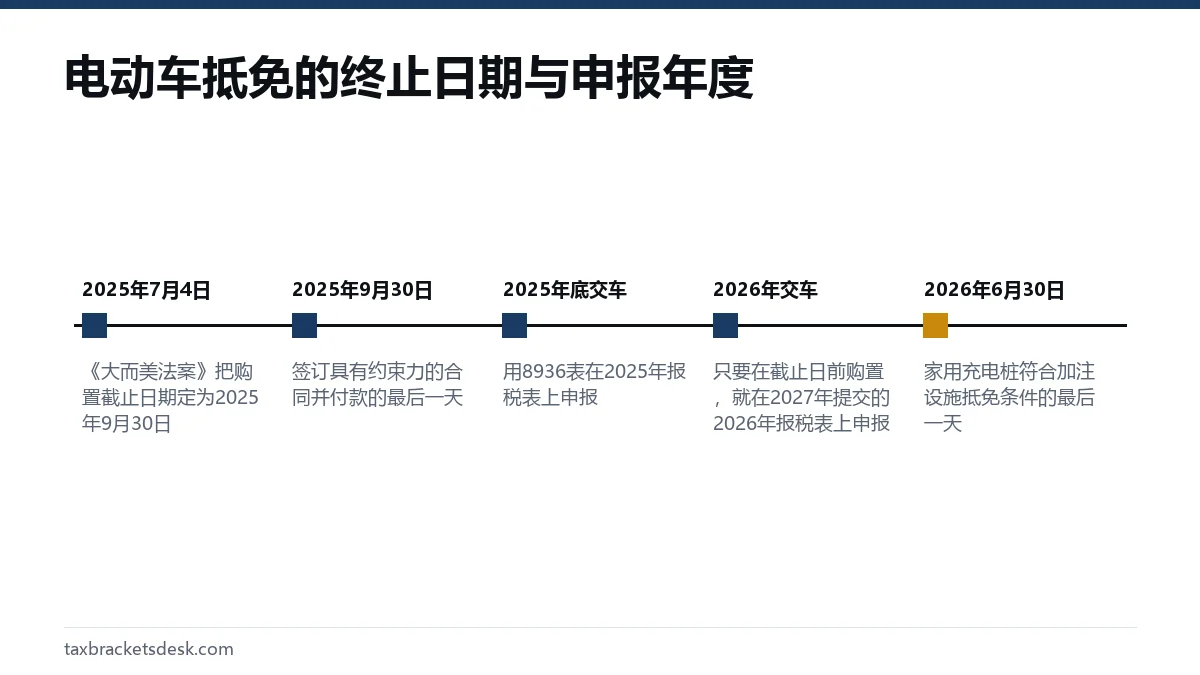
这项抵免对2025年9月30日之后购置的车辆终止,而购置与交车是两个不同的标准。根据2025年8936表填表说明,车辆的购置日期是签订具有约束力的书面合同并已付款的那一天,而付款包括象征性的首付或以旧车折价抵款(8936表填表说明)。
- 2025年9月28日签约并付了$500定金,2025年12月交车:购置及时;在2025年报税表上申报。
- 2025年9月30日签约并以旧车折价抵款,2026年2月交车:购置及时;在2027年提交的2026年报税表上申报。
- 2025年8月付了预订金,但直到2025年10月才签具有约束力的合同:购置不及时;没有抵免。
- 2025年9月29日签了合同,但直到2025年10月3日才付款:两个条件都没有在截止日前满足;没有抵免。
新车、二手车和商用清洁汽车抵免对比
这三项抵免的金额和收入限制各不相同。对于在截止日当天或之前购置车辆的人来说,这些规定仍然重要。
| 抵免项目 | 最高额 | 售价或建议零售价上限 | 收入限制或买家类型 |
|---|---|---|---|
| 新清洁汽车(30D) | $7,500 | 厢式车、SUV和皮卡$80,000;其他车辆$55,000 | 联合报税$300,000;户主$225,000;其他$150,000 |
| 二手清洁汽车(25E) | 售价的30%,最高$4,000 | 售价不超过$25,000 | 联合报税$150,000;户主$112,500;其他$75,000 |
| 商用清洁汽车(45W) | 总重低于14,000磅为$7,500;14,000磅及以上为$40,000 | 抵免额取以下三者中的最小值:上限、成本基础的30%(插电式混合动力车为15%)或增量成本 | 企业买家;用3800表或8936表申报 |
二手电动车税收抵免的额外规定
二手车抵免要求从经销商处购买,车型年份至少比购车所在日历年份早两年,并且在购车前三年内没有申报过其他二手清洁汽车抵免(国税局:二手清洁汽车抵免)。私人之间的买卖从来都不符合条件。
对于新车抵免,国税局允许您在交车年度和上一年度的修正后调整总收入(MAGI)中取较低的一个。因此在2026年接车的买家,可以用2025年或2026年的MAGI来比对,哪个有利就用哪个。
在截止日前购置的车辆怎么申报清洁汽车抵免?
您要在接车那一年的报税表上申报这项抵免,使用8936表(清洁汽车抵免)和8936表A附表(Schedule A),并填写车辆识别号(VIN)。经销商必须已经通过国税局Energy Credits Online门户提交了售车时报告;没有这份报告,车辆就不符合条件。
- 向经销商索取售车时报告。上面列有您的姓名和纳税人识别号、VIN、电池容量以及该车的最高抵免额。
- 用您的修正后调整总收入与您报税身份对应的限额比对;新车可以在交车年度和上一年度中取较低的一个。
- 为该车填写8936表A附表(Schedule A),然后填写8936表。
- 把两份表格附在交车年度的1040表上。2026年2月交的车,要填在2027年报税季提交的2026年报税表上。
- 如果抵免额超过您的税款,个人部分未用完的金额就作废了;在报税表上申报时,新车和二手车抵免都是不可退还的。
如果我把抵免转让给了经销商怎么办?
在经销商处以降价形式享受了抵免的买家,仍然必须为车辆投入使用的那一年提交8936表和8936表A附表(Schedule A)。如果最后发现您的收入超过限额,8936表填表说明规定您必须退还转让给经销商的金额,这会增加您当年的税款。
计算示例:一位单身报税者为2025年11月交付的车辆享受了$7,500的购车点抵免。她2024年的MAGI是$142,000,2025年是$158,000。由于新车的判断标准取两年中较低的一个,$142,000低于$150,000的限额,因此不需要退还。如果两年都高于$150,000,她就要在2025年的税款上加上$7,500。
2026年电动车车主还剩下什么?
2026年仍有两项联邦税收优惠与电动车买家有关,但两者都不是汽车抵免。
- 家用充电桩抵免: 替代燃料车辆加注设施抵免可抵家用充电桩成本的30%,最高$1,000,条件是在2026年7月1日之前于合格人口普查区内投入使用。详情见我们的能源税收抵免页面。
- 汽车贷款利息扣除: 2025年至2028年,对于2024年12月31日之后办理的贷款、用于购买在美国完成总装的自用新车,每年最多可扣除$10,000的利息,MAGI超过$100,000(联合报税$200,000)后逐步取消。电动车只要符合这些条件也可以适用。请参阅汽车贷款利息扣除指南。
关于汽车贷款扣除与您所处税级的关系,请看我属于哪个税级。对22%税级的人来说,$2,000的利息扣除只省下$440,远远少于以前$7,500的抵免。
常见问题
2026年还能拿到$7,500的电动车税收抵免吗?
只有在您已于2025年9月30日前购置车辆(即在该日期前签了具有约束力的书面合同并付了款)、之后才接车的情况下才可以。在该日期之后才签约的车辆都没有联邦抵免。
2026年有二手电动车税收抵免吗?
没有。二手清洁汽车抵免同样对2025年9月30日之后购置的车辆终止。2026年从经销商处买的二手电动车不符合条件。
预订金算不算已经购置车辆?
只有在按具有约束力的书面合同支付的情况下才算。没有约束力购车合同的可退还预订,不满足8936表填表说明所述的购置条件。
我还能在2025年报税表上申报电动车抵免吗?
可以,前提是车辆在2025年底前已经购置并交付,而且满足售价、收入和经销商报告方面的规定。请使用8936表和8936表A附表(Schedule A);如果当时漏报了,可以提交1040-X表。
电动车税收抵免会在2027年恢复吗?
国税局现行指引中没有任何迹象表明会恢复。国税局清洁汽车页面最近一次更新是2026年7月13日,上面仍然显示2025年9月30日之后购置的任何车辆都没有抵免,而要设立新的抵免需要新的立法。
如果我的收入过高,购车点享受的电动车抵免需要退还吗?
需要。如果您把抵免转让给了经销商,而报税时发现自己不符合条件,就要通过8936表在当年的报税表上退还已转让的金额。
来源
- Clean Vehicle Tax Credits irs.gov
- Credits for new clean vehicles purchased in 2023 or after irs.gov
- Used Clean Vehicle Credit irs.gov
- Commercial Clean Vehicle Credit irs.gov
- Instructions for Form 8936 (2025) irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 2026年教育税收抵免:金额与其他抵免
2026年有两项联邦教育税收抵免:美国机会抵免(American Opportunity Credit),每名学生最高$2,500,其中$1,000可退还;以及终身学习抵免(lifetime learning credit),每份报税表最高$2,000,不可…
2026年能源税收抵免:住宅能源抵免已取消
2026年已经没有新的住宅能源税收抵免:住宅清洁能源抵免(太阳能、蓄电池、地热)和住宅节能改善抵免(热泵、窗户、隔热材料),都不适用于2025年12月31日之后投入使用的设备。2025年完工的工程仍可用5695表在2025年报税表上申报,未用完的太阳能抵免还…
美国机会抵免:每名学生$2,500的规则
美国机会抵免(American Opportunity Credit,AOTC)每年为每名合格学生最多抵$2,500:学费、杂费和课程材料前$2,000的100%,加上其后$2,000的25%。其中最多40%,即$1,000,是可以退还的。它只适用于大学的前…
汽车贷款利息扣除:新车最高$10,000
汽车贷款利息扣除让您每年最多扣除$10,000的利息,条件是这笔贷款在2024年12月31日之后办理,用于购买最终组装在美国的新个人车辆。它适用于2025至2028纳税年度,在附表1-A(Schedule 1-A)上申报;修正后AGI超过$100,000(联…