
Charges sociales et travail autonome
Taux d'imposition des primes en 2026 : pourquoi 22 % sont retenus et ce que vous devez vraiment
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
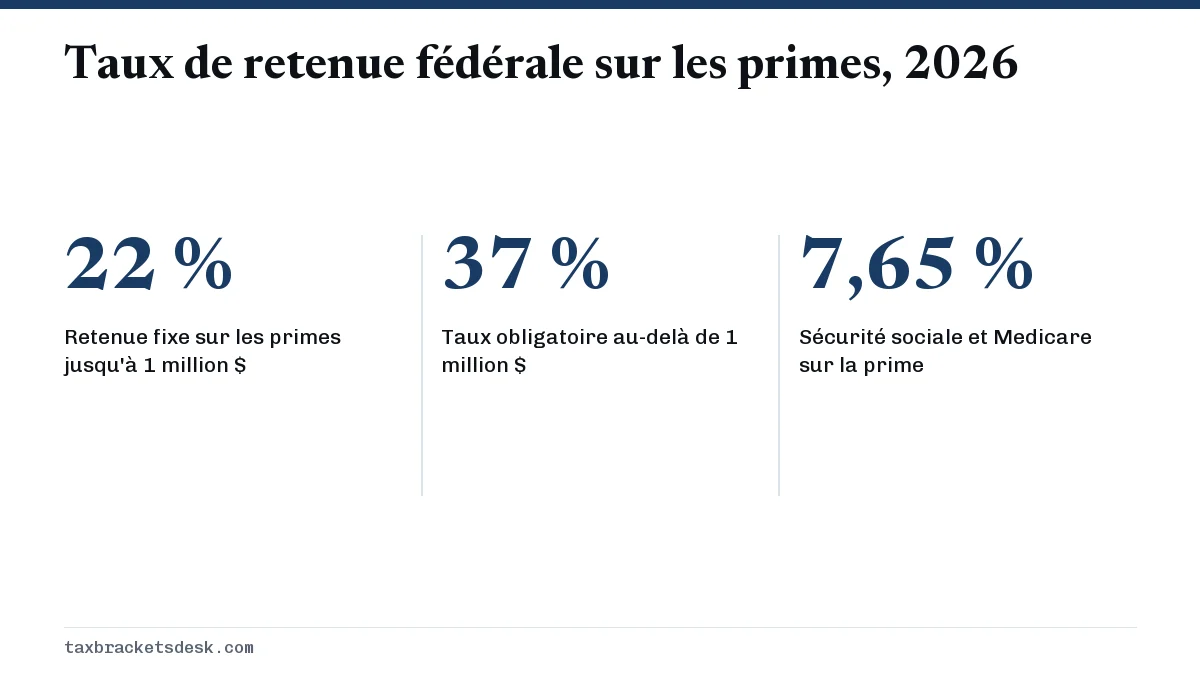
Le taux d'imposition fédéral des primes pour 2026 est un taux fixe de retenue d'impôt sur le revenu de 22 % que l'employeur peut appliquer aux primes versées séparément de la paie ordinaire; il passe à un taux obligatoire de 37 % sur les salaires supplémentaires de plus de 1 million $ dans une année (IRS Publication 15). Les cotisations à la sécurité sociale et l'impôt Medicare de 7,65 % s'appliquent aussi. Les 22 % ne sont qu'une retenue; votre impôt réel dépend de votre tranche.
- 01Retenue fédérale fixe facultative sur les primes
- 22 %
- 02Taux obligatoire sur les salaires supplémentaires de plus de 1 million $
- 37 %
- 03FICA sur une prime
- 7,65 % (6,2 % jusqu'à 184 500 $ plus 1,45 %)
- 04Retenue fédérale et FICA sur une prime de 10 000 $
- 2 965 $ avant l'impôt de l'État
- 05Taux spécial sur les primes au moment de la déclaration
- Aucun; les tranches normales de 2026 s'appliquent
Quel est le taux d'imposition des primes en 2026?
Le taux d'imposition des primes que la plupart des gens voient est de 22 %, soit le taux fixe de retenue d'impôt fédéral sur le revenu qu'un employeur peut appliquer à une prime versée séparément du salaire ordinaire, comme le prévoit la section 7 de la Publication 15 (2026) de l'IRS (le fisc fédéral américain). Aucun autre pourcentage n'est permis selon cette méthode du taux fixe. Une fois que vos primes et autres salaires supplémentaires versés par un employeur dépassent 1 million $ dans une année civile, l'excédent doit faire l'objet d'une retenue de 37 %.
L'IRS appelle les primes des salaires supplémentaires (supplemental wages); le taux de retenue sur les salaires supplémentaires et le taux d'imposition des primes sont donc la même chose. Les commissions, les indemnités de départ, les récompenses, les prix, les arriérés de salaire, les augmentations rétroactives et les paiements pour congés de maladie accumulés entrent dans la même catégorie. Les employeurs peuvent choisir de traiter plutôt les heures supplémentaires et les pourboires comme un salaire ordinaire.
Combien d'impôt est retenu sur un chèque de prime?
Quatre montants sont retenus sur une prime typique : 22 % d'impôt fédéral sur le revenu, 6,2 % de cotisations à la sécurité sociale, 1,45 % d'impôt Medicare et l'impôt sur le revenu de l'État, si votre État en a un. Sur une prime de 10 000 $ versée selon la méthode du taux fixe, les montants fédéraux totalisent 2 965 $.
| Élément | Taux | Montant |
|---|---|---|
| Impôt fédéral sur le revenu | 22 % | 2 200 $ |
| Cotisations à la sécurité sociale | 6,2 % | 620 $ |
| Impôt Medicare | 1,45 % | 145 $ |
| Impôt sur le revenu de l'État | Variable selon l'État | Vérifiez auprès de votre État |
| Montant net avant l'impôt de l'État | 7 035 $ |
Si votre salaire cumulatif versé par cet employeur a déjà dépassé le plafond salarial de la sécurité sociale de 184 500 $, les 620 $ disparaissent. S'il dépasse 200 000 $, l'employeur ajoute l'impôt Medicare additionnel de 0,9 %. Notre aperçu de la taxe FICA explique ces deux limites, et la page sur les cotisations à la sécurité sociale montre comment une prime importante peut vous faire atteindre le plafond plus tôt.
Méthode du taux fixe de 22 % ou méthode globale
Les employeurs ont deux façons de faire la retenue sur une prime de 1 million $ ou moins, et ce choix explique pourquoi deux collègues peuvent voir des retenues très différentes sur la même prime.
- Méthode du taux fixe (pourcentage) : 22 % de la prime, sans tenir compte de votre formulaire W-4. Permise seulement lorsque la prime est indiquée séparément et que de l'impôt sur le revenu a été retenu sur votre salaire ordinaire cette année ou l'an dernier.
- Méthode globale (aggregate method) : la prime est ajoutée au salaire ordinaire de la période de paie, l'impôt est calculé sur le total comme s'il s'agissait d'une seule paie normale, puis l'impôt déjà retenu sur le salaire ordinaire est soustrait. Cette méthode utilise votre formulaire W-4.
- Prime incluse dans une paie ordinaire sans montant distinct : l'employeur doit faire la retenue sur le total comme s'il s'agissait d'un seul paiement ordinaire.
La méthode globale retient souvent plus de 22 %. Les tables de retenue traitent chaque paie comme si elle se répétait toute l'année; une paie aux deux semaines de 4 000 $ plus une prime de 6 000 $ fait donc l'objet d'une retenue comme si vous gagniez 10 000 $ toutes les deux semaines, soit environ 260 000 $ par année. Cela peut faire passer une partie du chèque dans la plage de retenue de 32 % ou de 35 % pour une période de paie.
Une prime est-elle plus imposée qu'un salaire?
Non. Au moment de produire votre déclaration, une prime est un revenu de salaire ordinaire ajouté à la case 1 de votre formulaire W-2 et imposé selon les mêmes tranches d'imposition 2026 que votre salaire. Les 22 % sont un paiement anticipé; c'est la déclaration qui fixe le montant réel, et toute différence s'ajoute à votre remboursement ou à votre solde à payer.
Le tableau compare les 2 200 $ retenus sur une prime de 10 000 $ avec l'impôt sur le revenu supplémentaire de 2026 que cette prime entraîne réellement pour une personne célibataire qui prend la déduction forfaitaire de 16 100 $ et n'a aucun autre revenu.
| Salaire avant la prime | Tranche où tombe la prime | Impôt supplémentaire réel | Par rapport aux 2 200 $ retenus |
|---|---|---|---|
| 40 000 $ | 12 % | 1 200 $ | 1 000 $ retenus en trop |
| 70 000 $ | 22 % | 2 200 $ | Correspond |
| 200 000 $ | 24 % | 2 400 $ | 200 $ retenus en moins |
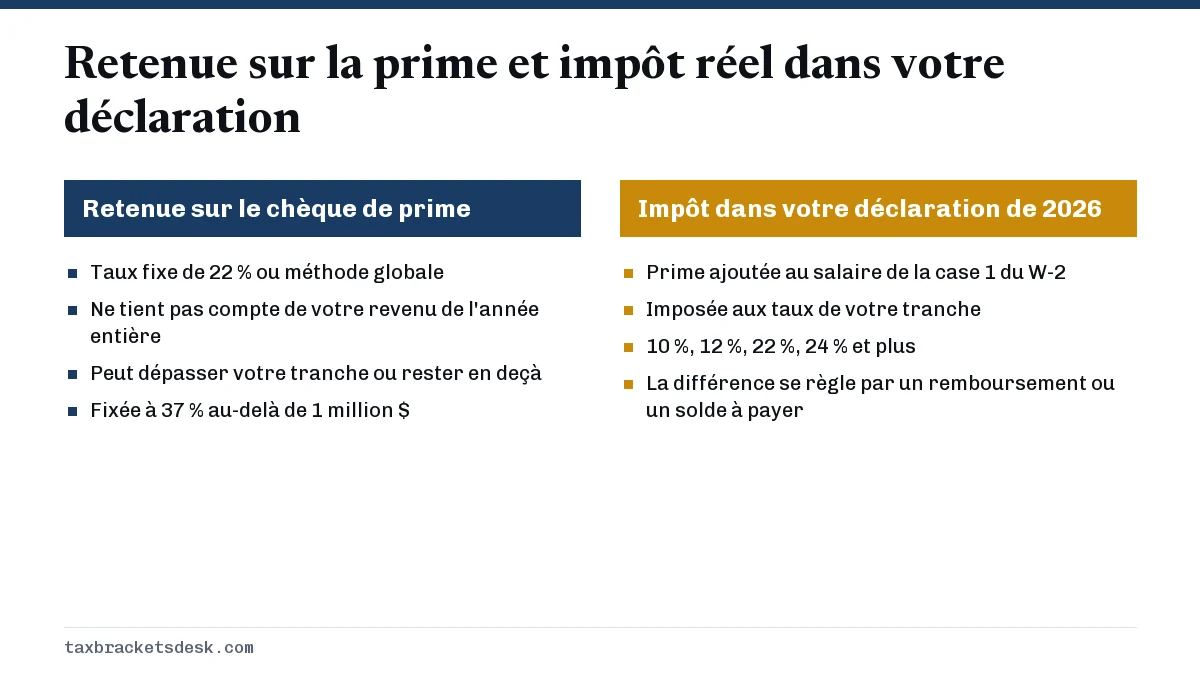
La prime est imposée à votre taux le plus élevé parce qu'elle s'ajoute par-dessus vos autres revenus. C'est ainsi que fonctionnent les taux marginaux pour tout dollar supplémentaire, comme l'explique la page sur le taux marginal d'imposition, et non une pénalité sur les primes. La même logique s'applique aux heures supplémentaires, traitées dans la page les heures supplémentaires sont-elles plus imposées.
Qu'est-ce que la règle de 37 % pour les primes de plus de 1 million $?
Lorsque les salaires supplémentaires versés à un employé au cours d'une année civile dépassent 1 million $, l'employeur doit retenir 37 % sur le montant au-delà de 1 million $, quel que soit le formulaire W-4 de l'employé (Publication 15, section 7). Les paiements de toutes les entreprises sous contrôle commun comptent pour le seuil de 1 million $.
Exemple : un cadre reçoit 1,5 million $ en primes en 2026. Si l'employeur utilise la méthode du taux fixe pour le premier million, il retient 220 000 $ (22 %) sur cette partie et 185 000 $ (37 %) sur les 500 000 $ restants, pour un total de 405 000 $ de retenue d'impôt fédéral sur le revenu.
Combien d'impôt de l'État est retenu sur une prime?
La retenue des États sur les primes varie. Certains États publient leur propre taux fixe pour les salaires supplémentaires, d'autres obligent les employeurs à utiliser les tables de retenue ordinaires, et les États qui n'imposent pas les salaires ne retiennent rien. Votre talon de paie indique le montant de l'État; le taux lui-même provient du département du revenu de votre État, et notre page sur les taux d'impôt sur le revenu des États indique ce que chaque État exige lorsque vous produisez votre déclaration.
Que faire si trop ou pas assez d'impôt a été retenu sur votre prime
- Déterminez votre tranche probable pour l'année. Si elle est de 10 % ou de 12 %, le taux fixe de 22 % a probablement entraîné une retenue excessive, et l'excédent vous reviendra dans votre remboursement.
- Si vous êtes dans la tranche de 24 % ou plus, les 22 % seront insuffisants. Ajoutez une retenue supplémentaire à la ligne 4(c) du formulaire W-4 pour le reste de l'année; notre guide de la retenue W-4 montre comment faire.
- Si vous prévoyez devoir 1 000 $ ou plus au moment de produire votre déclaration, comparez votre retenue totale avec la règle d'exonération (safe harbor) des acomptes provisionnels.
- Demandez aux ressources humaines si votre régime de retraite vous permet de reporter une partie de la prime dans un 401(k). Les cotisations reportées réduisent la retenue d'impôt sur le revenu, mais les cotisations à la sécurité sociale et l'impôt Medicare s'appliquent quand même.
- Conservez le dernier talon de paie de la prime et comparez-le avec la case 2 de votre formulaire W-2 en janvier.
Questions fréquentes
Pourquoi 40 % ont-ils été retenus sur ma prime?
En additionnant la retenue fédérale de 22 %, la FICA de 7,65 % et l'impôt de l'État, on atteint facilement de 35 % à 40 %. Si votre employeur a utilisé la méthode globale, la retenue fédérale à elle seule a pu dépasser 22 %, parce que la prime a été traitée comme faisant partie d'une seule paie plus élevée.
Puis-je demander à mon employeur de retenir moins d'impôt sur ma prime?
Pas selon la méthode du taux fixe, qui est fixée à 22 % et ne tient pas compte du formulaire W-4. Selon la méthode globale, votre W-4 influe sur le montant, mais toute modification s'applique aussi à vos paies ordinaires.
Les primes sont-elles imposées à 22 % ou à 25 %?
Le taux fixe de retenue fédérale sur les primes est de 22 % pour 2026. Le taux de 25 % s'appliquait avant 2018; il n'est plus utilisé.
Une prime compte-t-elle pour la déduction pour heures supplémentaires non imposées?
Non. La déduction pour heures supplémentaires vise seulement la majoration des heures supplémentaires exigées par la FLSA. Une prime est un salaire supplémentaire qui reste entièrement imposable.
Une prime à la signature est-elle imposée différemment?
Non. Une prime à la signature est un salaire supplémentaire, soumis à la retenue au taux fixe de 22 % ou selon la méthode globale, et elle est assujettie aux cotisations à la sécurité sociale et à l'impôt Medicare comme toute autre prime.
Sources
- Publication 15 (2026), Employer's Tax Guide, section 7 Supplemental Wages irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Rev. Proc. 2025-32 (2026 tax brackets and standard deduction) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Retenue W-4 : comment remplir le formulaire W-4 de 2026
La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vo…
Calculateur d'impôt des travailleurs autonomes 2026 (SE tax)
Ce calculateur d'impôt des travailleurs autonomes estime l'impôt de l'annexe SE de 2026 en prenant 92,35 % de votre bénéfice net…
Taux marginal d'imposition : définition et comment le trouver
Votre taux marginal d'imposition est la part de votre prochain dollar de revenu qui va à l'impôt. Pour l'impôt fédéral américain…
Heures supplémentaires plus imposées? Retenue et vrai impôt
Non, les heures supplémentaires ne sont pas plus imposées : elles constituent un revenu d'emploi ordinaire imposé selon les mêmes…