
Charges sociales et travail autonome
Impôt Medicare additionnel : la surtaxe de 0,9 % sur les salaires élevés
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
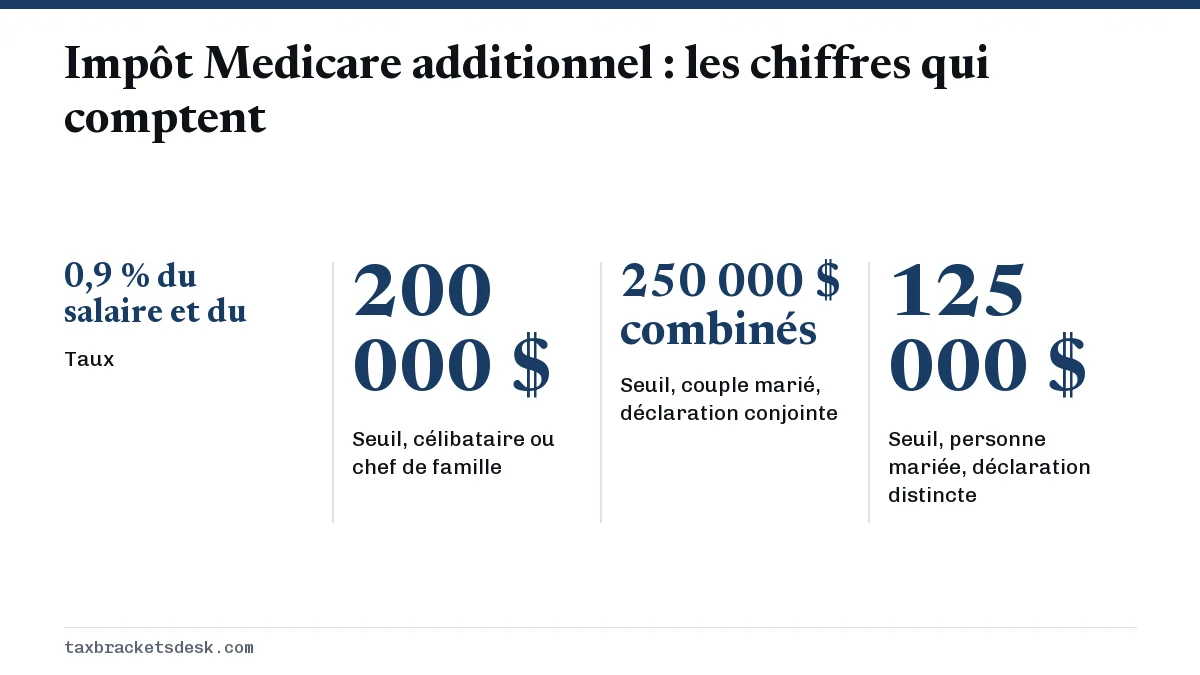
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépassent 200 000 $ pour les personnes célibataires et les chefs de famille, 250 000 $ pour les couples mariés produisant une déclaration conjointe et 125 000 $ pour les personnes mariées produisant des déclarations distinctes. Les employeurs doivent le retenir sur le salaire au-delà de 200 000 $, quelle que soit la situation de famille, et ne versent pas de contrepartie. Vous réglez le montant exact sur le formulaire 8959.
- 01Taux
- 0,9 % du salaire et du revenu de travail autonome au-delà du seuil
- 02Seuil, célibataire ou chef de famille
- 200 000 $
- 03Seuil, couple marié, déclaration conjointe
- 250 000 $ combinés
- 04Seuil, personne mariée, déclaration distincte
- 125 000 $
- 05Déclencheur de la retenue par l'employeur
- Salaire de plus de 200 000 $ versé par cet employeur, quelle que soit la situation de famille
- 06Formulaire utilisé
- Formulaire 8959, total reporté à la ligne 11 de l'annexe 2
Qu'est-ce que l'impôt Medicare additionnel?
L'impôt Medicare additionnel (Additional Medicare Tax) est un impôt de 0,9 % que les personnes à revenu élevé paient en plus du taux de l'impôt Medicare ordinaire de 1,45 %. Il s'applique seulement à la partie du salaire assujetti à Medicare, de la rémunération visée par la Railroad Retirement Tax Act (RRTA) et du revenu de travail autonome qui dépasse un seuil fixé selon la situation de famille aux fins de l'impôt (IRS Topic 751 et Publication 505).
Trois caractéristiques le distinguent de la taxe FICA ordinaire. L'employé le paie seul, sans contrepartie de l'employeur. La règle de retenue de l'employeur ne tient pas compte de votre situation de famille. Et le montant final est calculé dans votre déclaration de revenus personnelle, ce qui explique pourquoi de nombreux ménages à deux revenus le doivent, ou en récupèrent une partie, au moment de produire leur déclaration.
Quel est le seuil de l'impôt Medicare additionnel selon la situation de famille?
Le seuil de l'impôt Medicare additionnel est de 200 000 $ pour les personnes célibataires, les chefs de famille et les conjoints survivants admissibles, de 250 000 $ pour les couples mariés produisant une déclaration conjointe et de 125 000 $ pour les personnes mariées produisant des déclarations distinctes. Ces montants sont inscrits dans la loi et, contrairement aux tranches d'imposition, ne sont pas indexés à l'inflation; ils sont donc les mêmes en 2026 qu'au moment de l'entrée en vigueur de l'impôt en 2013.
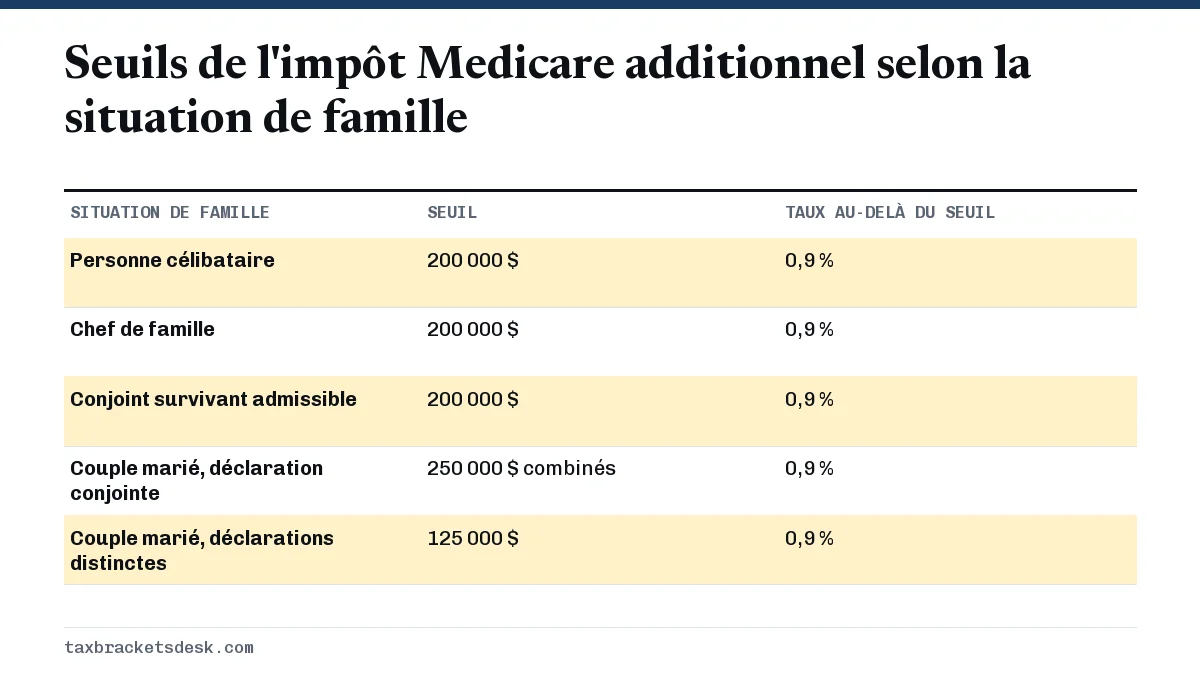
Dans une déclaration conjointe, le critère de 250 000 $ utilise le salaire et le revenu de travail autonome combinés du couple, et non ceux de chaque conjoint séparément. Les mêmes montants fixes servent pour l'impôt de 3,8 % sur le revenu net de placement, mais il s'agit d'un impôt distinct sur le revenu de placement, calculé sur le formulaire 8960.
Comment fonctionne la retenue de l'impôt Medicare de 0,9 % par l'employeur?
Votre employeur doit commencer à retenir l'impôt Medicare de 0,9 % pendant la période de paie au cours de laquelle le salaire qu'il vous verse dépasse 200 000 $ pour l'année civile, et continuer jusqu'en décembre. L'employeur ne connaît pas et ne prend pas en compte votre situation de famille, le salaire de votre conjoint ni vos autres emplois; le seuil de 200 000 $ s'applique donc à tout le monde.
Les instructions du formulaire 8959 précisent que vous ne pouvez pas demander à votre employeur de cesser cette retenue lorsqu'elle est obligatoire. Vous ne pouvez pas non plus lui demander de commencer à la retenir plus tôt. Ce que vous pouvez faire, selon les questions et réponses de l'IRS (le fisc fédéral américain) sur l'Additional Medicare Tax, c'est demander une retenue d'impôt fédéral sur le revenu supplémentaire à l'étape 4(c) du formulaire W-4; elle est portée en réduction de tout ce que vous devez, y compris cet impôt. Notre guide de la retenue W-4 montre où l'inscrire.
Pourquoi l'impôt Medicare additionnel a-t-il été retenu alors que notre couple gagne moins de 250 000 $?
Parce que l'employeur doit retenir l'impôt sur le salaire au-delà de 200 000 $, même lorsque votre revenu conjoint est inférieur à 250 000 $. La retenue n'est pas perdue : le formulaire 8959 compare l'impôt réellement dû avec le montant retenu, et tout excédent est porté en crédit à la ligne 25c du formulaire 1040 avec votre retenue d'impôt sur le revenu, ce qui augmente votre remboursement ou réduit votre solde à payer.
Exemple : un conjoint gagne 230 000 $ et l'autre n'a aucun revenu gagné. L'employeur retient 0,9 % de 30 000 $, soit 270 $. Le salaire combiné du couple, 230 000 $, est inférieur au seuil conjoint de 250 000 $; son impôt Medicare additionnel réel est donc de 0 $, et les 270 $ au complet lui reviennent par la partie V du formulaire 8959.
Exemple : un couple à deux revenus qui produit une déclaration conjointe
C'est le cas que les règles de retenue ratent le plus souvent. Voici trois ménages calculés selon les règles de 2026.
| Ménage | Impôt dû dans la déclaration | Retenu par les employeurs | Réglé sur le formulaire 8959 |
|---|---|---|---|
| Couple marié, salaires de 180 000 $ + 120 000 $ = 300 000 $ | 0,9 % x 50 000 $ = 450 $ | 0 $ (aucun emploi au-delà de 200 000 $) | 450 $ de plus à payer |
| Couple marié, salaires de 230 000 $ + 0 $ = 230 000 $ | 0 $ (moins de 250 000 $) | 0,9 % x 30 000 $ = 270 $ | 270 $ remis en crédit |
| Personne célibataire, salaire de 260 000 $ d'un seul emploi | 0,9 % x 60 000 $ = 540 $ | 0,9 % x 60 000 $ = 540 $ | Équilibré |
| Personne célibataire, salaire de 130 000 $ + revenu net de travail autonome de 145 000 $ | 0,9 % x 75 000 $ = 675 $ | 0 $ | 675 $ de plus à payer |
La dernière ligne suit la méthode de l'IRS pour combiner salaire et revenu de travail autonome. Le seuil de 200 000 $ est d'abord réduit du salaire de 130 000 $, ce qui laisse 70 000 $. Les 0,9 % s'appliquent ensuite aux 75 000 $ de revenu de travail autonome qui dépassent ce seuil réduit. Le salaire lui-même est inférieur à 200 000 $; aucun impôt n'est donc dû sur celui-ci.
Les pertes de travail autonome ne réduisent pas le salaire aux fins de ce critère, selon les questions et réponses de l'IRS. Si vous prévoyez devoir de l'impôt, comblez l'écart par une retenue supplémentaire au W-4 ou par des acomptes provisionnels trimestriels.
Comment déclarer l'impôt sur le formulaire 8959?
Le formulaire 8959, Additional Medicare Tax, est obligatoire si un seul W-2 indique plus de 200 000 $ à la case 5 (salaire assujetti à Medicare) ou si votre salaire, vos pourboires et votre revenu de travail autonome combinés dépassent le seuil de votre situation de famille. Les logiciels d'impôt le remplissent à partir de votre W-2 et de l'annexe SE (Schedule SE), mais connaître ses parties vous aide à vérifier le résultat.
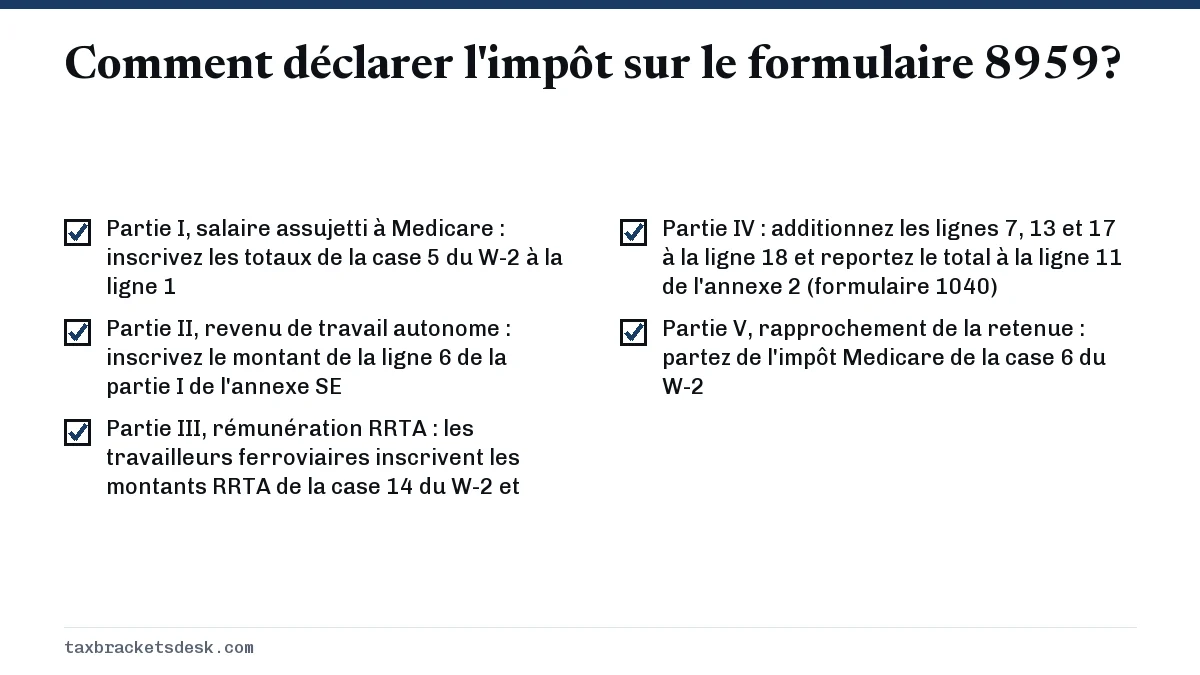
- Partie I, salaire assujetti à Medicare : inscrivez les totaux de la case 5 du W-2 à la ligne 1, plus les pourboires non déclarés du formulaire 4137 et le salaire du formulaire 8919. Soustrayez le seuil et multipliez l'excédent par 0,9 % à la ligne 7.
- Partie II, revenu de travail autonome : inscrivez le montant de la ligne 6 de la partie I de l'annexe SE, réduisez le seuil de votre salaire assujetti à Medicare et appliquez 0,9 % à la ligne 13.
- Partie III, rémunération RRTA : les travailleurs ferroviaires inscrivent les montants RRTA de la case 14 du W-2 et appliquent 0,9 % à la ligne 17.
- Partie IV : additionnez les lignes 7, 13 et 17 à la ligne 18 et reportez le total à la ligne 11 de l'annexe 2 (Schedule 2) du formulaire 1040.
- Partie V, rapprochement de la retenue : partez de l'impôt Medicare de la case 6 du W-2, soustrayez l'impôt Medicare ordinaire de 1,45 % et reportez l'excédent retenu (ligne 24) à la ligne 25c du formulaire 1040.
Les renvois aux lignes ci-dessus proviennent des instructions du formulaire 8959 de 2025, la plus récente version disponible en septembre 2026; vérifiez le formulaire de 2026 lorsqu'il sera publié avant de vous fier aux numéros de ligne exacts.
Questions fréquentes
L'impôt Medicare de 0,9 % s'applique-t-il au revenu au-delà de 200 000 $ ou de 250 000 $?
Cela dépend de la situation de famille. Les personnes célibataires, les chefs de famille et les conjoints survivants admissibles utilisent 200 000 $, les couples mariés produisant une déclaration conjointe utilisent 250 000 $ de revenus combinés, et les personnes mariées produisant des déclarations distinctes utilisent 125 000 $. Les employeurs commencent toujours la retenue à 200 000 $ du salaire qu'ils versent.
L'impôt Medicare additionnel s'applique-t-il au revenu de placement?
Non. Il s'applique seulement au salaire, à la rémunération RRTA et au revenu de travail autonome. Les intérêts, les dividendes et les gains en capital des personnes à revenu élevé peuvent plutôt être visés par l'impôt distinct de 3,8 % sur le revenu net de placement.
Mon employeur paie-t-il aussi l'impôt Medicare additionnel?
Non. L'IRS indique que l'employeur ne verse aucune contrepartie à l'impôt Medicare additionnel. Votre employeur continue de payer 1,45 % sur l'ensemble de votre salaire, mais les 0,9 % supplémentaires proviennent uniquement de vous.
Puis-je demander à mon employeur de retenir l'impôt Medicare additionnel avant d'atteindre 200 000 $?
Pas à titre d'impôt Medicare additionnel. Inscrivez plutôt un montant en dollars par paie à l'étape 4(c) d'un nouveau formulaire W-4. Cette retenue d'impôt sur le revenu supplémentaire est portée en réduction de votre impôt total, y compris cet impôt.
Les seuils de l'impôt Medicare additionnel sont-ils indexés à l'inflation?
Non. Les seuils de 200 000 $, 250 000 $ et 125 000 $ sont fixés dans la loi; davantage de travailleurs les atteignent donc chaque année à mesure que les salaires augmentent.
Sources
- Instructions for Form 8959 irs.gov
- Questions and answers for the Additional Medicare Tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Impôt des travailleurs autonomes : taux de 15,3 % et calcul
L'impôt des travailleurs autonomes est de 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare), calculé sur 92,35 % de…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…
Retenue W-4 : comment remplir le formulaire W-4 de 2026
La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vo…