
Charges sociales et travail autonome
Taux de l'impôt Medicare pour 2026 : 1,45 % sur chaque dollar de salaire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
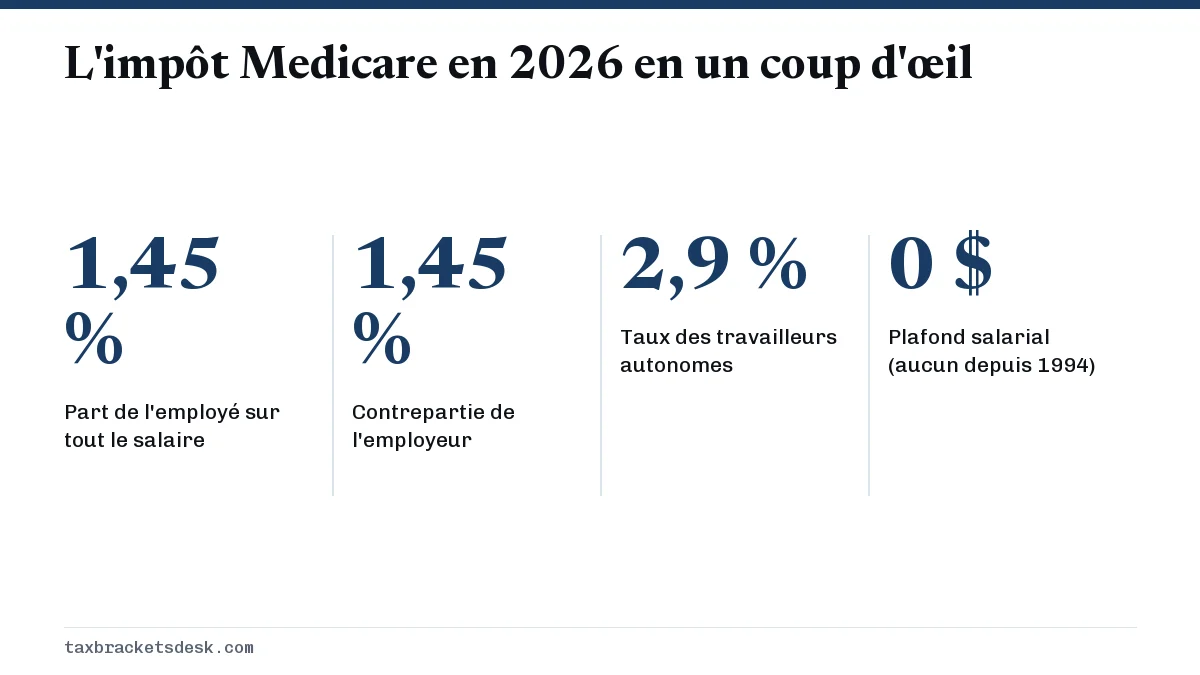
Le taux de l'impôt Medicare pour 2026 est de 1,45 % de tout le salaire pour l'employé, et l'employeur verse 1,45 % de plus, pour un total de 2,9 %. Les travailleurs autonomes paient eux-mêmes les 2,9 % au complet. Contrairement aux cotisations à la sécurité sociale, l'impôt Medicare n'a aucun plafond salarial, et la rémunération au-delà de 200 000 $ entraîne un impôt Medicare additionnel de 0,9 % que l'employeur ne verse pas en contrepartie.
- 01Taux de l'impôt Medicare de l'employé
- 1,45 % de tout le salaire assujetti à Medicare
- 02Contrepartie de l'employeur
- 1,45 % (2,9 % combinés)
- 03Taux des travailleurs autonomes
- 2,9 % sur 92,35 % du revenu net
- 04Plafond salarial
- Aucun depuis 1994
- 05Impôt Medicare additionnel
- 0,9 % au-delà de 200 000 $ de salaire (employé seulement)
Quel est le taux de l'impôt Medicare en 2026?
Le taux de l'impôt Medicare en 2026 est de 1,45 % du salaire assujetti à Medicare d'un employé, et l'employeur verse une part équivalente de 1,45 %, selon l'IRS Topic 751. L'impôt Medicare est la partie assurance hospitalisation (HI) de la FICA, la charge sociale qui finance aussi la sécurité sociale. Le taux est fixé par la loi; il n'a donc pas changé pour 2026 et n'est pas indexé à l'inflation.
L'impôt Medicare est un pourcentage fixe, et non un impôt par tranches. Une caissière qui gagne 30 000 $ et un cadre qui gagne 3 millions $ paient les mêmes 1,45 % sur chaque dollar, à une exception près : le salaire au-delà de 200 000 $ au cours d'une année civile supporte une charge supplémentaire de 0,9 % payée uniquement par l'employé, expliquée sur notre page sur l'impôt Medicare additionnel.
| Qui paie | Taux | S'applique à | Plafond |
|---|---|---|---|
| Employé | 1,45 % | Tout le salaire assujetti à Medicare (case 5 du formulaire W-2) | Aucun |
| Employeur | 1,45 % | Le même salaire, payé en plus de la rémunération | Aucun |
| Employé, supplément | 0,9 % | Salaire de plus de 200 000 $ versé par un même employeur | Aucun; pas de contrepartie de l'employeur |
| Travailleur autonome | 2,9 % | 92,35 % du revenu net de travail autonome | Aucun |
Y a-t-il un plafond pour l'impôt Medicare?
Non. Il n'y a pas de salaire maximal pour l'impôt Medicare; chaque dollar de rémunération est donc imposé tant que vous travaillez. C'est la principale différence avec les cotisations à la sécurité sociale, qui cessent lorsque le salaire atteint le plafond salarial de la sécurité sociale de 2026, soit 184 500 $.
Un plafond a pourtant déjà existé pour Medicare. L'historique des maximums imposables de la Social Security Administration montre que l'assurance hospitalisation utilisait le même plafond que la sécurité sociale de 1966 à 1990, puis des plafonds distincts de 125 000 $ en 1991, de 130 200 $ en 1992 et de 135 000 $ en 1993. Depuis 1994, toute la rémunération couverte est assujettie à l'impôt Medicare.
Combien d'impôt Medicare est retenu sur une paie?
Multipliez le salaire brut assujetti à Medicare de la période de paie par 1,45 %. Sur une paie aux deux semaines de 3 000 $, la retenue Medicare est de 43,50 $. Sur un salaire mensuel de 9 500 $, elle est de 137,75 $. Les systèmes de paie affichent cette ligne sous « Medicare » ou « FICA-Med » sur le talon de paie.
Les totaux annuels ci-dessous appliquent le taux de 1,45 % à tout le salaire et ajoutent l'impôt Medicare additionnel de 0,9 % seulement lorsque le salaire versé par un même employeur dépasse 200 000 $. Pour la partie sécurité sociale aux mêmes salaires, consultez la taxe FICA expliquée.
| Salaire annuel | Impôt Medicare de l'employé | Impôt Medicare de l'employeur | Total combiné |
|---|---|---|---|
| 35 000 $ | 507,50 $ | 507,50 $ | 1 015,00 $ |
| 85 000 $ | 1 232,50 $ | 1 232,50 $ | 2 465,00 $ |
| 300 000 $ | 4 350 $ + 900 $ de supplément = 5 250 $ | 4 350 $ | 9 600 $ |
| 1 000 000 $ | 14 500 $ + 7 200 $ de supplément = 21 700 $ | 14 500 $ | 36 200 $ |
La ligne de 300 000 $ montre le fonctionnement du supplément de 0,9 % : il s'applique seulement aux 100 000 $ au-delà de 200 000 $, ce qui ajoute 900 $. La part de l'employeur reste à un taux fixe de 1,45 %, car les employeurs ne paient jamais l'impôt additionnel.
Les employeurs versent-ils une contrepartie à l'impôt Medicare?
Oui. Les employeurs paient 1,45 % du salaire assujetti à Medicare de chaque employé à même leurs propres fonds, en plus des 1,45 % qu'ils retiennent sur la paie de l'employé. La Publication 15 de l'IRS (le fisc fédéral américain), l'Employer's Tax Guide, oblige l'employeur à déposer les deux moitiés et à les déclarer chaque trimestre sur le formulaire 941.
La contrepartie ne couvre que les 1,45 % ordinaires. Les employeurs retiennent l'impôt Medicare additionnel de 0,9 % sur la paie de l'employé une fois le salaire au-delà de 200 000 $, mais n'y ajoutent rien de leur poche. La part de l'employeur n'apparaît pas sur votre W-2, mais c'est un coût réel de votre emploi, ce qui explique en partie pourquoi le taux des travailleurs autonomes est doublé.
Quel taux d'impôt Medicare les travailleurs autonomes paient-ils?
Les travailleurs autonomes paient 2,9 % d'impôt Medicare, soit les deux moitiés, dans le cadre de l'impôt des travailleurs autonomes de 15,3 % calculé à l'annexe SE (Schedule SE) (IRS Topic 554). L'impôt s'applique à 92,35 % du revenu net de travail autonome, et il est dû dès que ce revenu net atteint 400 $ pour l'année.
Exemple chiffré : un pigiste ayant un bénéfice net de 80 000 $ le multiplie par 92,35 % pour obtenir 73 880 $ de revenu net de travail autonome. L'impôt Medicare correspond à 2,9 % de ce montant, soit 2 142,52 $. La moitié de l'impôt total des travailleurs autonomes est déductible à l'annexe 1 (Schedule 1). Le calcul complet, y compris la partie sécurité sociale, se trouve sur notre page sur le taux de l'impôt des travailleurs autonomes.
Les retraités paient-ils l'impôt Medicare?
Les retraités paient l'impôt Medicare seulement sur un salaire ou un revenu de travail autonome, et non sur leur revenu de retraite. Les prestations de sécurité sociale, les pensions et les retraits d'un 401(k) ou d'un IRA ne sont pas un salaire; aucun impôt Medicare n'est donc retenu sur ces sommes. Elles peuvent quand même être assujetties à l'impôt fédéral sur le revenu; consultez la page sur l'impôt sur les prestations de sécurité sociale.
Un retraité qui prend un emploi paie bel et bien l'impôt Medicare sur cette paie. La Publication 15 de l'IRS précise que le salaire est généralement assujetti aux cotisations à la sécurité sociale et à l'impôt Medicare, quel que soit l'âge de l'employé ou même s'il reçoit déjà des prestations de sécurité sociale. L'inscription à Medicare ne met pas fin à la retenue non plus.
Que faire si la retenue Medicare semble inexacte
- Divisez la ligne Medicare de votre talon de paie par la paie brute de la période. Le résultat devrait être 1,45 %, ou 2,35 % sur la partie de la rémunération qui dépasse 200 000 $ pour l'année.
- En fin d'année, comparez la case 6 du formulaire W-2 (impôt Medicare retenu) avec 1,45 % de la case 5 (salaire assujetti à Medicare), plus 0,9 % de la partie de la case 5 qui dépasse 200 000 $.
- Si le calcul ne concorde pas, demandez à votre service de la paie de corriger l'erreur. Une FICA retenue en trop ou en moins est corrigée par l'employeur, habituellement sur le formulaire W-2c et le formulaire 941-X, et non dans votre propre déclaration de revenus.
- Si vous aviez deux emplois, rappelez-vous que chaque employeur retient les 1,45 % ordinaires sur toute la rémunération qu'il vous verse. Comme Medicare n'a pas de plafond, il n'y a pas d'excédent d'impôt Medicare à récupérer, contrairement à l'excédent de cotisations à la sécurité sociale.
Questions fréquentes
L'impôt Medicare est-il de 1,45 % ou de 2,9 %?
Les deux chiffres sont exacts, pour des personnes différentes. Les employés paient 1,45 % et leur employeur verse 1,45 % de plus, pour un total de 2,9 %. Les travailleurs autonomes paient eux-mêmes les 2,9 % au complet par l'impôt des travailleurs autonomes.
À partir de quel revenu cesse-t-on de payer l'impôt Medicare?
Jamais. L'impôt Medicare n'a plus de plafond salarial depuis 1994; il s'applique donc à chaque dollar de salaire et de revenu de travail autonome. Seules les cotisations à la sécurité sociale cessent à une limite annuelle, qui est de 184 500 $ pour 2026.
Le taux de l'impôt Medicare a-t-il changé pour 2026?
Non. Le taux de 1,45 % de l'employé et celui de 1,45 % de l'employeur sont fixés par la loi et étaient les mêmes en 2025 et en 2026. Les seuils de l'impôt Medicare additionnel de 0,9 % sont aussi fixés dans la loi et ne sont pas indexés à l'inflation.
L'impôt Medicare est-il retenu sur les pourboires?
Oui. Les pourboires que vous déclarez à votre employeur font partie du salaire assujetti à Medicare; l'impôt Medicare de 1,45 % s'y applique donc. La déduction pour pourboires non imposés de 2025 à 2028 se demande à l'annexe 1-A (Schedule 1-A) de votre déclaration de revenus; elle ne change donc pas le salaire assujetti à Medicare que votre employeur déclare à la case 5 du W-2.
Puis-je obtenir un remboursement de l'impôt Medicare?
Seulement si un employeur l'a retenu par erreur, par exemple sur une rémunération exemptée. L'employeur corrige l'erreur et vous rembourse. L'impôt Medicare payé correctement sur un salaire n'est pas remboursable, même si vous ne vous inscrivez jamais à Medicare.
Quel est le taux de l'impôt Medicare pour 2027?
Le même qu'en 2026 : 1,45 % pour le salarié plus 1,45 % pour l'employeur, ou 2,9 % pour les travailleurs autonomes, car les taux sont fixés par la loi et ne sont pas indexés. En 2027, l'impôt Medicare n'a toujours pas de plafond salarial. Le maximum imposable de 192 300 $ annoncé par la Social Security Administration le 14 octobre 2026 ne vise que les cotisations à la sécurité sociale, et l'impôt Medicare supplémentaire de 0,9 % commence toujours à 200 000 $ de salaire.
Sources
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 554, Self-employment tax irs.gov
- Publication 15 (2026), Employer's Tax Guide irs.gov
- SSA, Contribution and benefit base ssa.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépas…
Cotisations à la sécurité sociale 2026 : 6,2 % et plafond
Les cotisations à la sécurité sociale américaine (Social Security tax) représentent 6,2 % du salaire d'un employé jusqu'au plafon…
Impôt des travailleurs autonomes : taux de 15,3 % et calcul
L'impôt des travailleurs autonomes est de 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare), calculé sur 92,35 % de…
Plafond des gains sécurité sociale 2027 : 192 300 $
Le plafond des gains sécurité sociale 2027 (Social Security wage base) est de 192 300 $, contre 184 500 $ en 2026. La Social Secu…