
Charges sociales et travail autonome
Impôt des travailleurs autonomes : le taux de 15,3 %, l'étape des 92,35 % et la moitié déductible
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
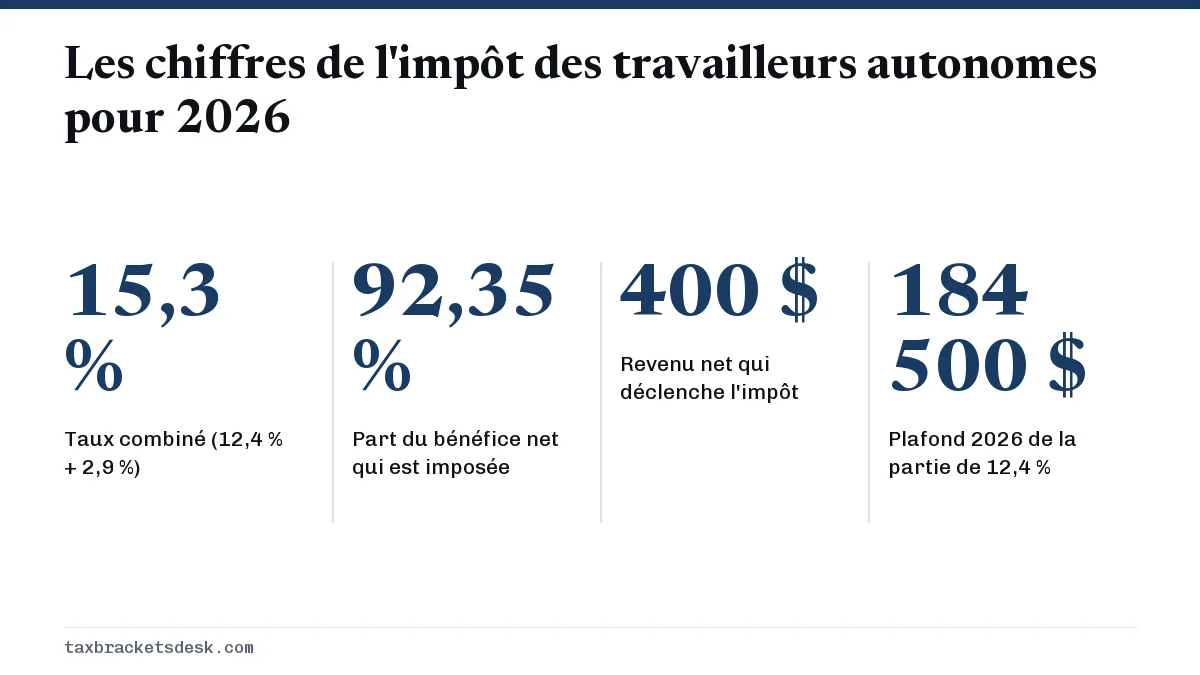
L'impôt des travailleurs autonomes est de 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare), calculé sur 92,35 % de votre revenu net de travail autonome, et il est dû dès que ce revenu net atteint 400 $ (IRS Topic 554). Pour 2026, la partie de 12,4 % s'arrête à 184 500 $, et la moitié de l'impôt est déductible dans le calcul du revenu brut rajusté.
- 01Taux de l'impôt des travailleurs autonomes
- 15,3 % (12,4 % sécurité sociale + 2,9 % Medicare)
- 02Part du bénéfice imposée
- 92,35 % du revenu net
- 03Seuil de déclaration
- 400 $ de revenu net (108,28 $ pour le revenu d'employé d'une Église)
- 04Plafond de la sécurité sociale 2026
- 184 500 $, partagé avec le salaire W-2
- 05Taux effectif sous le plafond
- Environ 14,13 % du bénéfice net
- 06Formulaire
- Annexe SE (Schedule SE) du formulaire 1040
Quel est le taux de l'impôt des travailleurs autonomes?
Le taux de l'impôt des travailleurs autonomes est de 15,3 % : 12,4 % pour la sécurité sociale et 2,9 % pour Medicare, appliqués à 92,35 % du revenu net de travail autonome (IRS Topic 554). Comme seulement 92,35 % du bénéfice est imposé, le taux réel sur chaque dollar de bénéfice net est d'environ 14,13 % jusqu'à ce que vous atteigniez le plafond salarial de la sécurité sociale.
L'impôt des travailleurs autonomes (self-employment tax) correspond aux cotisations à la sécurité sociale et à l'impôt Medicare des personnes qui travaillent à leur compte. Un employé partage ces charges avec son employeur; un propriétaire unique, un entrepreneur indépendant ou un associé d'une entreprise paie les deux moitiés. Le taux de l'impôt des travailleurs autonomes 2026 est le même taux de 15,3 % utilisé depuis de nombreuses années; seul le plafond salarial change.
Qui doit payer l'impôt des travailleurs autonomes?
Vous devez payer l'impôt des travailleurs autonomes si votre revenu net de travail autonome est de 400 $ ou plus pour l'année. Le seuil pour le revenu d'employé d'une Église est plus bas, à 108,28 $, à moins que vous ne déteniez une exemption (IRS Topic 554).
- Les propriétaires uniques et les propriétaires de LLC à un seul membre qui déclarent leur revenu à l'annexe C (Schedule C).
- Les entrepreneurs indépendants payés sur le formulaire 1099-NEC ou au moyen d'applications de paiement qui émettent le formulaire 1099-K.
- Les associés de sociétés de personnes qui exploitent une entreprise, d'après leur annexe K-1 (Schedule K-1).
- Les agriculteurs qui déclarent leur revenu à l'annexe F (Schedule F).
L'impôt s'applique même si vous ne devez aucun impôt sur le revenu. Un vendeur à temps partiel ayant un bénéfice de 9 000 $ et une déduction forfaitaire importante peut ne payer aucun impôt sur le revenu et devoir quand même environ 1 272 $ d'impôt des travailleurs autonomes. Ne pas recevoir de formulaire 1099 n'y change rien : le revenu est imposable, que le payeur envoie un formulaire ou non.
Comment l'impôt des travailleurs autonomes est-il calculé à l'annexe SE?
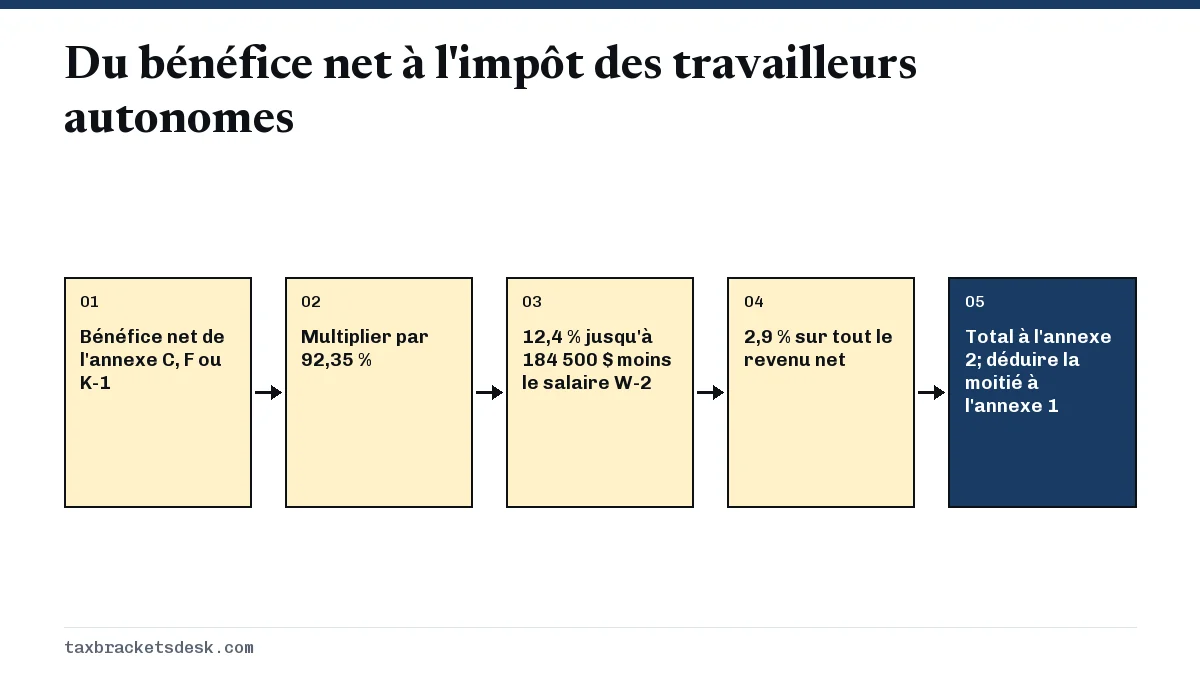
L'annexe SE (Schedule SE) du formulaire 1040 transforme le bénéfice net en impôt des travailleurs autonomes en quatre étapes. Le résultat est reporté à l'annexe 2 (Schedule 2) du formulaire 1040 et ajouté à votre impôt total.
- Partez du bénéfice net de l'annexe C (ligne 31), de l'annexe F ou de votre annexe K-1 de société de personnes.
- Multipliez-le par 92,35 % pour obtenir le revenu net de travail autonome. Si le résultat est inférieur à 400 $, arrêtez-vous : vous ne devez aucun impôt des travailleurs autonomes.
- Appliquez 12,4 % au revenu net jusqu'à 184 500 $ pour 2026, moins le salaire assujetti à la sécurité sociale que vous avez déjà reçu d'un emploi.
- Appliquez 2,9 % à tout le revenu net, sans plafond, et additionnez les deux montants.
Le chiffre de 92,35 % correspond à 100 % moins 7,65 %. Il reproduit le fait que la moitié de la FICA payée par l'employeur n'est pas comptée dans le salaire de l'employé; un travailleur autonome n'est donc pas imposé sur la partie qui tient lieu de la part de l'employeur.
Exemple chiffré : bénéfice net de 80 000 $
Une graphiste célibataire a un bénéfice net de 80 000 $ à l'annexe C pour 2026 et aucun emploi W-2. Voici le calcul de l'annexe SE.
| Étape | Calcul | Montant |
|---|---|---|
| Revenu net | 80 000 $ x 92,35 % | 73 880,00 $ |
| Partie sécurité sociale | 73 880 $ x 12,4 % | 9 161,12 $ |
| Partie Medicare | 73 880 $ x 2,9 % | 2 142,52 $ |
| Impôt des travailleurs autonomes | Somme | 11 303,64 $ |
| Déduction de la moitié | 11 303,64 $ / 2 | 5 651,82 $ |
La graphiste paie 11 303,64 $ d'impôt des travailleurs autonomes et soustrait 5 651,82 $ dans le calcul de son revenu brut rajusté. Pour faire le calcul avec vos propres chiffres, utilisez notre calculateur d'impôt des travailleurs autonomes.
Comment le plafond salarial de la sécurité sociale limite-t-il l'impôt des travailleurs autonomes?
La partie sécurité sociale de 12,4 % s'applique seulement jusqu'au plafond salarial de 2026, soit 184 500 $, et le salaire W-2 assujetti à la sécurité sociale utilise cette marge en premier. La partie Medicare de 2,9 % n'a pas de limite. C'est le même plafond que celui expliqué sur notre page sur les cotisations à la sécurité sociale et le plafond salarial. Pour 2027, le plafond passe à 192 300 $, annoncé par la SSA le 14 octobre 2026, ce qui porte la cotisation de sécurité sociale maximale d'un travailleur autonome de 22 878 $ à 23 845,20 $; voyez le plafond salarial de la sécurité sociale 2027.
Exemple : un ingénieur gagne 150 000 $ de salaire W-2 et a un bénéfice de consultation de 70 000 $. Son revenu net est de 64 645 $, mais il ne reste que 34 500 $ de marge sous le plafond. Les cotisations à la sécurité sociale sont de 4 278,00 $ (12,4 % de 34 500 $) et l'impôt Medicare de 1 874,71 $ (2,9 % de 64 645 $), pour un total de 6 152,71 $. Sans l'emploi, le même bénéfice entraînerait 9 890,69 $ d'impôt des travailleurs autonomes.
Une personne sans salaire atteint le plafond à environ 199 783 $ de bénéfice net. Au-delà, chaque dollar de bénéfice supplémentaire ne supporte que le taux Medicare de 2,9 %, plus l'impôt Medicare additionnel de 0,9 % une fois que le salaire et le revenu de travail autonome combinés dépassent 200 000 $ pour une personne célibataire ou 250 000 $ pour une déclaration conjointe. Cette surtaxe est calculée sur le formulaire 8959.
Puis-je déduire la moitié de l'impôt des travailleurs autonomes?
Oui. Vous déduisez la moitié de votre impôt des travailleurs autonomes à titre de rajustement du revenu à l'annexe 1 (Schedule 1) du formulaire 1040, que vous détailliez vos déductions ou non (IRS Topic 554). Cette déduction réduit l'impôt sur le revenu, mais pas l'impôt des travailleurs autonomes lui-même.
- La déduction est calculée à l'annexe SE et reportée à l'annexe 1.
- L'impôt Medicare additionnel de 0,9 % ne fait pas partie de la moitié déductible.
- La déduction pour revenu d'entreprise admissible (QBI) réduit seulement l'impôt sur le revenu; elle ne réduit pas le revenu net servant au calcul de l'impôt des travailleurs autonomes.
- Les dépenses d'entreprise inscrites à l'annexe C sont le principal moyen légal de réduire l'impôt des travailleurs autonomes, car elles réduisent le bénéfice net avant l'étape des 92,35 %.
Cas particuliers à l'annexe SE
Couples mariés
Si les deux conjoints ont un revenu de travail autonome, chacun produit une annexe SE distincte, même dans une déclaration conjointe. Chaque conjoint a son propre plafond de 184 500 $ et son propre seuil de 400 $, et le revenu est porté au dossier de sécurité sociale de chaque personne.
Une perte nette
Une perte de travail autonome signifie qu'aucun impôt des travailleurs autonomes n'est dû pour cette entreprise, mais elle ne peut pas réduire la FICA déjà retenue sur le salaire d'un emploi W-2. Les contribuables à faible bénéfice peuvent examiner les méthodes facultatives décrites dans les instructions de l'annexe SE pour continuer d'accumuler des crédits de sécurité sociale.
Payer l'impôt des travailleurs autonomes en cours d'année
Aucun employeur ne retient l'impôt des travailleurs autonomes; vous le payez donc d'avance par des acomptes provisionnels si vous prévoyez devoir au moins 1 000 $ pour l'année après la retenue d'impôt et les crédits. Les échéances de 2026 sont le 15 avril, le 15 juin et le 15 septembre 2026, ainsi que le 15 janvier 2027. Notre page sur les acomptes provisionnels des travailleurs autonomes montre comment fixer le montant de chaque paiement, et la page centrale sur la taxe FICA compare ce montant avec ce que paient les employés.
Questions fréquentes
L'impôt des travailleurs autonomes est-il de 15,3 % du revenu brut?
Non. Il est de 15,3 % de 92,35 % du bénéfice net, c'est-à-dire du revenu après les dépenses d'entreprise. Cela représente environ 14,13 % du bénéfice net sous le plafond salarial de la sécurité sociale.
Dois-je payer l'impôt des travailleurs autonomes si j'ai aussi un emploi W-2?
Oui, si votre revenu net de travail autonome est de 400 $ ou plus. Votre salaire W-2 assujetti à la sécurité sociale réduit la part du revenu de travail autonome visée par la partie de 12,4 %, mais la partie Medicare de 2,9 % s'applique quand même à la totalité.
Où l'impôt des travailleurs autonomes va-t-il dans le formulaire 1040?
Vous le calculez à l'annexe SE, déclarez l'impôt à l'annexe 2 et demandez la déduction de la moitié à l'annexe 1. Ces deux annexes sont reportées au formulaire 1040.
Une LLC paie-t-elle l'impôt des travailleurs autonomes?
Une LLC à un seul membre imposée comme une entreprise individuelle déclare son revenu à l'annexe C, et le propriétaire paie l'impôt des travailleurs autonomes sur le bénéfice. Une LLC qui choisit d'être imposée comme une société par actions suit des règles de paie différentes.
Quel est l'impôt maximal des travailleurs autonomes pour 2026?
La partie sécurité sociale plafonne à 22 878 $, soit 12,4 % de 184 500 $. La partie Medicare de 2,9 % n'a pas de maximum; l'impôt total des travailleurs autonomes continue donc d'augmenter avec le bénéfice. Pour 2027, la partie sécurité sociale plafonne à 23 845,20 $, soit 12,4 % de 192 300 $.
Sources
- Topic 554, Self-employment tax irs.gov
- Instructions for Schedule SE (Form 1040) irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Calculateur d'impôt des travailleurs autonomes 2026 (SE tax)
Ce calculateur d'impôt des travailleurs autonomes estime l'impôt de l'annexe SE de 2026 en prenant 92,35 % de votre bénéfice net…
Cotisations à la sécurité sociale 2026 : 6,2 % et plafond
Les cotisations à la sécurité sociale américaine (Social Security tax) représentent 6,2 % du salaire d'un employé jusqu'au plafon…
Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépas…
Acomptes provisionnels des travailleurs autonomes aux É.-U.
Les acomptes provisionnels des travailleurs autonomes doivent couvrir à la fois l'impôt fédéral sur le revenu et l'impôt des trav…