
简短回答
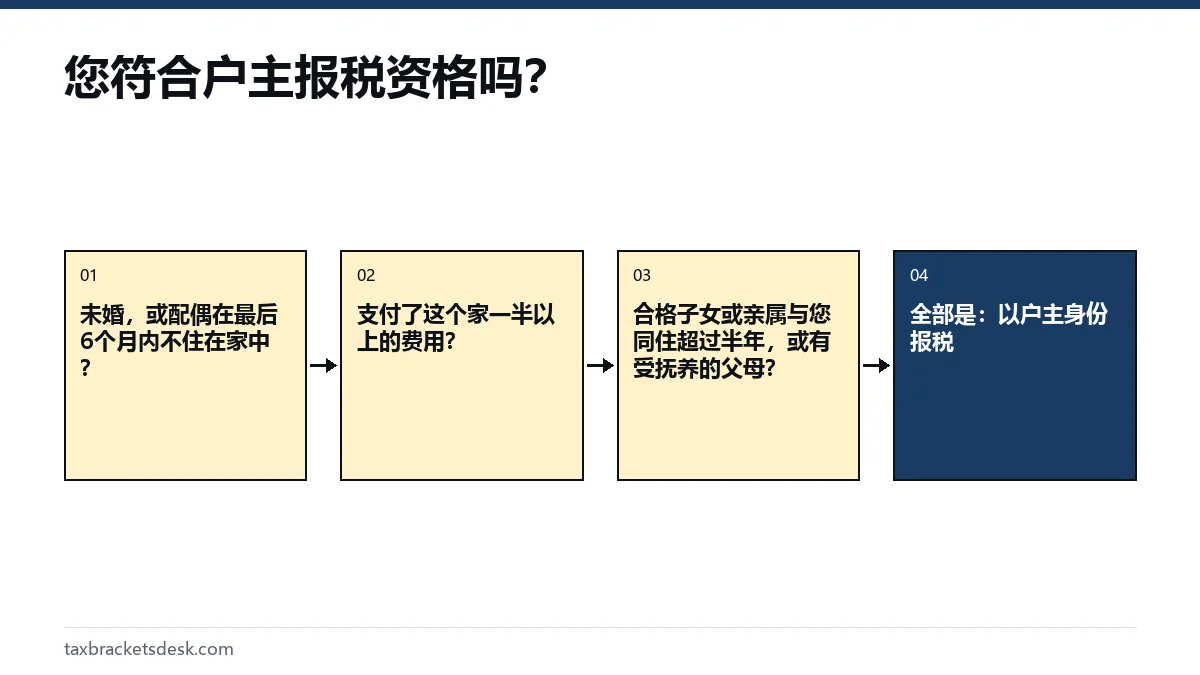
户主报税条件是三项必须同时满足的测试:12月31日时您未婚或被视为未婚;您支付了当年维持一个家一半以上的费用;一位合格人士与您同住超过半年。受您抚养的父母是同住规则的唯一例外。
- 012026年标准扣除额(户主)
- $24,150(单身为$16,100)
- 022026年10%税级(户主)
- 应税收入$17,700以内
- 03婚姻状况的认定日期
- 12月31日
- 04规则出处
- 国税局第501号刊物(IRS Publication 501)
户主报税身份是什么意思,为什么重要
户主(head of household)是一种报税身份,适用于出钱为子女或其他合格亲属维持一个家的未婚人士。与按单身报税相比,户主的标准扣除额更高,低税率区间也更宽。税法中户主的含义与家里谁赚钱最多毫无关系,只看婚姻状况、家庭开支以及谁和您住在一起。
差别是实实在在的钱。2026年,一位工资收入$60,000的单身报税者应税收入为$43,900,应缴$5,020。同一个人如果以户主身份报税,应税收入为$35,850,应缴$3,948,在计入任何税收抵免之前就少缴约$1,072。完整的税率表见我们的户主税级页面。
户主报税的三项条件
美国国税局(IRS)第501号刊物列出了三项条件。任何一项不满足,您就只能按单身报税;如果仍处于已婚状态,则按夫妻分开报税。
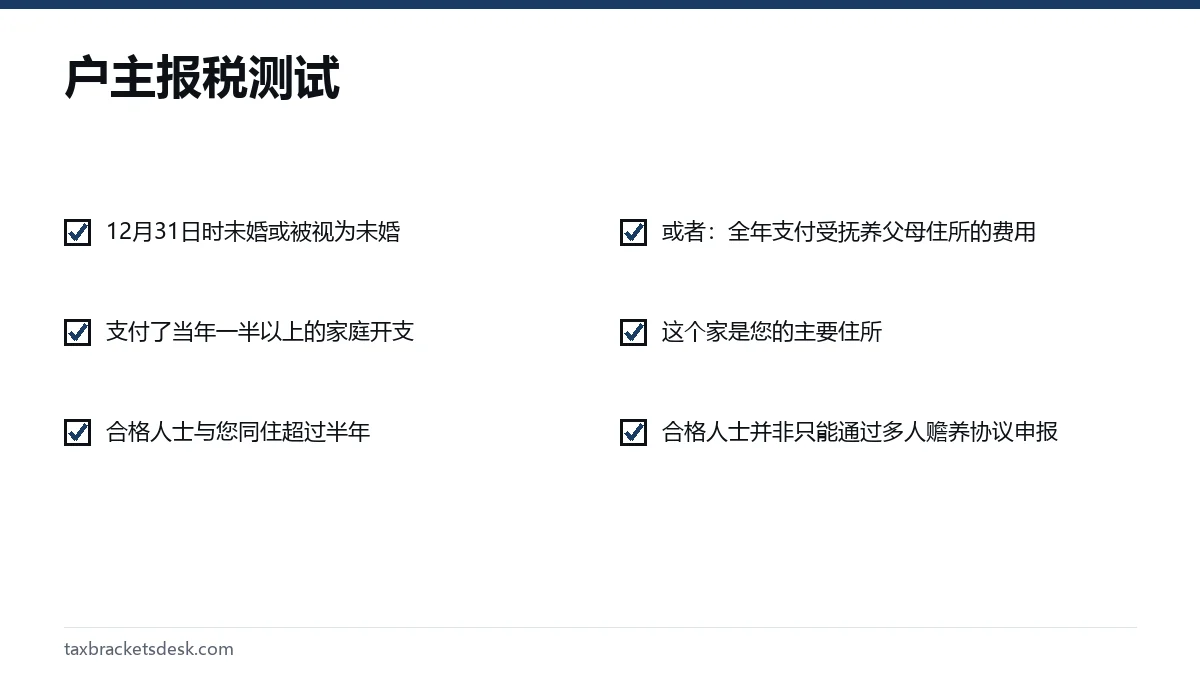
测试1:12月31日时未婚或被视为未婚
如果您从未结婚、已离婚,或依最终判决合法分居,又或者在纳税年度开始之前丧偶,您就属于未婚。如果在年内丧偶,您当年仍算已婚,通常可以与已故配偶联合报税。
测试2:您支付了维持一个家一半以上的费用
把当年的家庭开支加起来,证明您承担的部分超过50%。用于这个家的公共援助款项算作政府支付,而不算您支付。
| 计入 | 不计入 |
|---|---|
| 房租或房贷利息 | 衣物 |
| 房产税和房屋保险 | 教育费用 |
| 维修费和水电燃气费 | 医疗费用和人寿保险 |
| 在家中吃的食物 | 度假和交通费用 |
您自己或其他任何人在家里付出的劳动,其价值也不计入。请保留一整年开支的收据或银行记录,以备国税局查询。
测试3:一位合格人士与您同住超过半年
因上学、生病、出差、度假或服兵役而暂时离开,仍算作与您同住的时间。这个家必须是您的主要住所,而不是度假房产。
户主报税的合格人士是谁
并非每个受抚养人都是合格人士,也并非每个合格人士都必须是受抚养人。第501号刊物是这样划分的:
| 人员 | 在以下情况下使您符合资格 | 在以下情况下不符合资格 |
|---|---|---|
| 您的合格子女(儿子、女儿、继子女、寄养子女、兄弟姐妹或他们的后代) | 子女单身,且与您同住超过半年 | 子女已婚,且您不能将其申报为受抚养人 |
| 您的父母 | 您可以将父母申报为受抚养人,并支付了父母主要住所全年一半以上的费用 | 您不能将父母申报为受抚养人 |
| 其他亲属(例如祖父母、姑姨、叔舅、姻亲) | 与您同住超过半年,且您可以将其申报为受抚养人 | 您只能通过多人赡养协议(multiple support agreement)申报此人 |
| 无亲属关系的人,例如伴侣 | 任何情况下都不符合 | 即使此人全年与您同住并且是您的受抚养人 |
2026年,合格亲属的总收入一般必须低于$5,300,此外还要满足其他受抚养人测试。
没有孩子可以报户主吗?
可以。最常见的途径是受您抚养的父母。您的父亲或母亲不必与您同住:如果您全年支付了他们主要住所一半以上的费用,例如一栋房子、一套公寓,或是养老院、辅助生活机构,并且您可以将其申报为受抚养人,您就满足了合格人士测试。
祖父母、成年兄弟姐妹或姻亲等亲属,如果与您同住超过半年并且是您的受抚养人,也可以。男朋友、女朋友或朋友则不行,无论他们与您同住了多久。
已婚人士可以报户主吗?
只有在被视为未婚时才可以。这需要您同时满足以下五项测试:
- 您与配偶分开提交报税表。
- 您支付了当年维持您的家一半以上的费用。
- 在当年最后六个月内,您的配偶任何时候都没有住在您家中。
- 您的家是您的子女、继子女或寄养子女超过半年的主要住所。
- 您可以将该子女申报为受抚养人,或者本来可以申报,只是您把申报权让给了另一方家长。
配偶在7月或之后才搬出去,当年就不满足第3项测试。这种情况下,您只能选择夫妻联合报税或夫妻分开报税;联合报税的税率表比较结果请看婚姻惩罚税页面。
会让您失去户主报税身份的常见错误
- 平摊费用。两个成年人按50/50分摊房租,就意味着谁都没有支付一半以上。
- 父母双方都申报户主。分居之后,只有孩子在其家中住了超过半年的那一方家长才能凭这个孩子申报户主,即使另一方家长通过让渡申报了子女税收抵免也是如此。
- 把伴侣算作合格人士。无亲属关系的人永远不是合格人士。
- 配偶搬出得太晚。6月30日之后才开始的分居,不满足视为未婚的规则。
- 只能通过多人赡养协议申报的亲属。仅凭2120表申报的人不能让您符合户主资格。
常见问题
什么人符合户主报税资格?
未婚或被视为未婚、支付了维持一个家一半以上的费用,并且有一位合格人士(通常是子女或受抚养亲属)在该住所居住超过半年的人。受您抚养的父母即使不与您同住,也可以使您符合资格。
户主报税中维持一个家的费用包括哪些?
房租、房贷利息、房产税、房屋保险、维修费、水电燃气费以及在家中吃的食物。衣物、教育、医疗、人寿保险、度假和交通费用不包括在内。
孩子满18岁或以上还能报户主吗?
很多情况下可以。只要满足其他测试,孩子在年底时未满19岁,或者是未满24岁的全日制学生,或者是任何年龄但永久完全残疾,仍然可以是您的合格子女。
同一栋房子里的两个人能都报户主吗?
只有两人各自分别支付了一个独立家庭一半以上的费用才行。两个成年人分摊同一个家庭的开支,不可能都通过超过一半的测试。
不符合条件却报了户主会怎样?
国税局可以把您的报税身份改为单身或夫妻分开报税,重新计算税款,并向您收取差额加利息。如果少报的税额较大,还可能被罚款。
来源
- Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
- Rev. Proc. 2025-32 (2026 amounts) irs.gov
- Choosing the correct filing status irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 美国报税税率:各年度联邦税级与报税身份
美国报税税率分为七档联邦税级:10%、12%、22%、24%、32%、35%和37%。2026年(即2027年提交的报税表),单身报税者应税收入的前$12,400、夫妻联合报税者的前$24,800适用10%税级,超过$640,600和$768,700的部分适…
美国税级怎么算:分步计算指南和示例
美国税级怎么算?您的应税收入被切分成若干段,每一段按各自的税率计税。2026年一位应税收入为$80,000的单身报税者,前$12,400按10%,接下来的$38,000按12%,最后的$29,600按22%,合计缴税$12,312。进入更高的税级,只会提高落…
户主报税税率表:2026年和2025年税级
2026年户主报税税率表为:应税收入$17,700以内按10%,$67,450以内按12%,$105,700以内按22%,$201,750以内按24%,$256,200以内按32%,$640,600以内按35%,超过部分按37%。再加上$24,150的标准扣…
婚姻惩罚税:什么时候联合报税反而更贵
婚姻惩罚税指的是一对夫妻联合报税缴的税,比两人各自以单身身份报税还要多。2026年,联合报税的税级在32%这一档及以下正好是单身的两倍,所以大多数夫妻不会因为税级而受罚。惩罚仍然存在于以下情形:双方收入都极高、单亲家长因结婚失去户主身份,以及某些没有翻倍的限…
其他受抚养人抵免:$500规则与限制
其他受抚养人抵免(ODC)是一项不可退还的税收抵免,每名不符合子女税收抵免条件的受抚养人可抵$500。它适用于17岁及以上的子女、大学生、持个人纳税识别号(ITIN)而非社会安全号码(SSN)的子女,以及您供养的父母等亲属。它只能减少您应缴的税款,并与子女税…