
Nómina y trabajo por cuenta propia
Calculadora de impuesto de trabajo por cuenta propia para 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Esta calculadora de impuesto de trabajo por cuenta propia estima el impuesto del Anexo SE de 2026: toma el 92.35% de su ganancia neta y le aplica un 12.4% hasta la base salarial del Seguro Social de $184,500 (menos cualquier salario W-2) más un 2.9% sobre todo. Con $60,000 de ganancia, el resultado es de $8,477.73, con una deducción de $4,238.87 por la mitad. El impuesto sobre la renta es un monto aparte.
- 01Impuesto sobre el trabajo por cuenta propia con $60,000 de ganancia, 2026
- $8,477.73
- 02Deducción por la mitad con $60,000
- $4,238.87
- 03Ganancia a partir de la cual la parte del Seguro Social llega al tope
- Unos $199,783 (sin salario W-2)
- 04¿Incluye el impuesto sobre la renta?
- No; se muestra aparte en el ejemplo de abajo
Calculadora
- Ganancias netas del trabajo por cuenta propia (92.35% de la ganancia)
- —
- Parte del Seguro Social (12.4%)
- —
- Parte de Medicare (2.9%)
- —
- Impuesto total sobre el trabajo por cuenta propia
- —
- Deducción por la mitad del impuesto
- —
- Impuesto adicional de Medicare, si lo hay
- —
- El impuesto como porcentaje de la ganancia neta
- —
Estima solo el impuesto del Anexo SE, no el impuesto federal sobre la renta ni el estatal. Los matrimonios usan la calculadora una vez por cada cónyuge, con la ganancia y los salarios de ese cónyuge; en una declaración conjunta, el umbral del impuesto adicional de Medicare se aplica a los montos combinados.
Cómo funciona la calculadora de impuesto de trabajo por cuenta propia
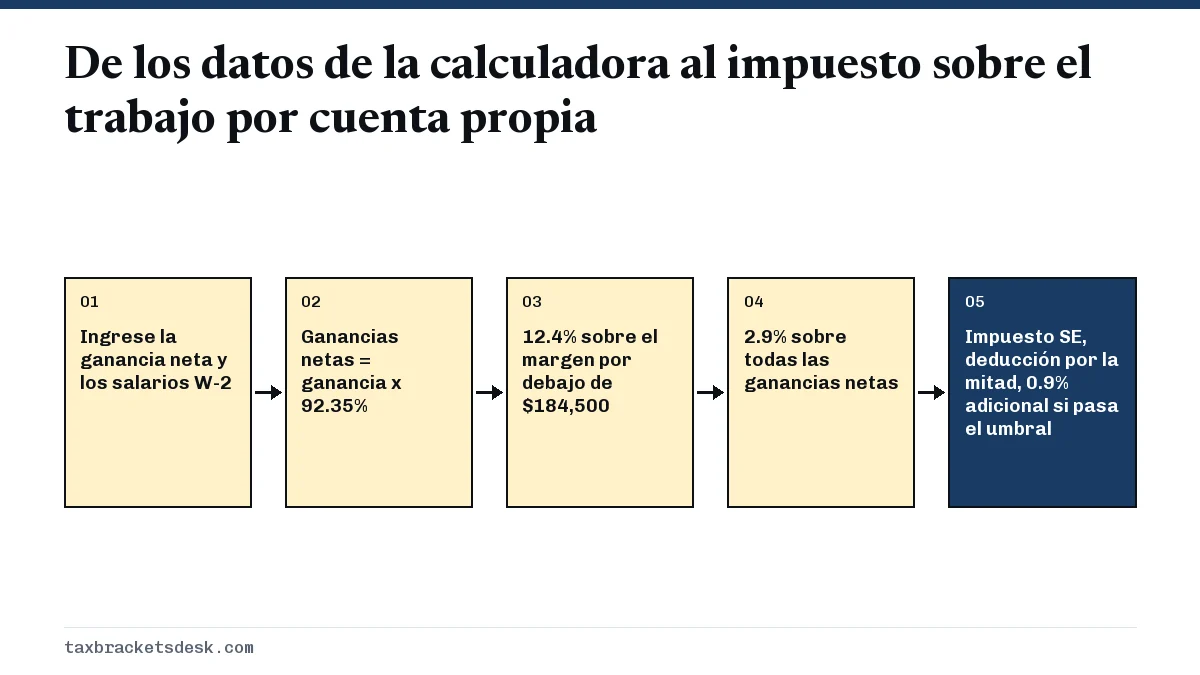
La calculadora de impuesto de trabajo por cuenta propia aplica el método del Anexo SE (Formulario 1040) con las cifras de 2026: el 92.35% de la ganancia neta paga un 12.4% para el Seguro Social, hasta la base salarial de $184,500, y un 2.9% para Medicare sin tope (Temas 554 y 751 del IRS, el Servicio de Impuestos Internos). Le da el impuesto, la deducción por la mitad y cualquier impuesto adicional de Medicare del 0.9%.
No calcula el impuesto federal sobre la renta, el impuesto estatal ni las multas. Esos dependen de sus deducciones y de su estado civil tributario, así que la sección sobre cómo sumar el impuesto sobre la renta, más abajo, muestra cómo armar el resto del cálculo. Para conocer las reglas detrás de cada paso, lea nuestra explicación de la tasa del impuesto sobre el trabajo por cuenta propia.
Qué datos necesita ingresar
- Ganancia neta: los ingresos brutos menos los gastos del negocio, no el total de sus Formularios 1099-NEC o 1099-K. Use una cifra acumulada del año y proyéctela si el año todavía no termina.
- Salarios del Seguro Social del W-2: de las casillas 3 y 7 de cada Formulario W-2. Estos salarios usan una parte del tope de $184,500 antes que los ingresos por cuenta propia.
- Salarios de Medicare del W-2: de la casilla 5; se usan solo para comprobar si debe el impuesto adicional de Medicare.
- Estado civil tributario: fija el umbral del impuesto adicional de Medicare en $200,000, $250,000 o $125,000.
Si tiene un empleo asalariado que también paga bonos, cuente el bono dentro de sus salarios W-2. Cómo se hace la retención sobre ese bono se explica en nuestra página de impuestos sobre bonos.
La fórmula con las cifras de 2026
- Ganancias netas = ganancia neta x 92.35%. Por debajo de $400, el impuesto es cero.
- Parte del Seguro Social = 12.4% x la cifra menor entre las ganancias netas y ($184,500 menos los salarios del Seguro Social del W-2).
- Parte de Medicare = 2.9% x las ganancias netas.
- Impuesto sobre el trabajo por cuenta propia = parte del Seguro Social + parte de Medicare.
- Deducción = la mitad del impuesto sobre el trabajo por cuenta propia, que se toma en el Anexo 1 (Formulario 1040).
- Impuesto adicional de Medicare = 0.9% de las ganancias netas que pasan de su umbral después de restar los salarios de Medicare del W-2, calculado en el Formulario 8959.
Ejemplo: impuesto sobre el trabajo por cuenta propia con $60,000 de ganancia
Un conductor soltero de transporte por aplicación y reparto tiene $60,000 de ganancia neta en 2026 después de descontar el millaje y los gastos de teléfono, y no tiene otro empleo.
| Línea | Cálculo | Resultado |
|---|---|---|
| Ganancias netas | $60,000 x 92.35% | $55,410.00 |
| Parte del Seguro Social | $55,410 x 12.4% | $6,870.84 |
| Parte de Medicare | $55,410 x 2.9% | $1,606.89 |
| Impuesto sobre el trabajo por cuenta propia | Total | $8,477.73 |
| Deducción por la mitad | $8,477.73 / 2 | $4,238.87 |
| Impuesto adicional de Medicare | Menos de $200,000 | $0 |
El impuesto sobre el trabajo por cuenta propia equivale al 14.13% de la ganancia. Esa proporción se mantiene con cualquier ganancia por debajo del tope del Seguro Social y baja por encima de él.
El impuesto sobre el trabajo por cuenta propia con otros niveles de ganancia
| Ganancia neta | Ganancias netas (92.35%) | Impuesto SE | Deducción por la mitad |
|---|---|---|---|
| $20,000 | $18,470 | $2,826 | $1,413 |
| $40,000 | $36,940 | $5,652 | $2,826 |
| $60,000 | $55,410 | $8,478 | $4,239 |
| $100,000 | $92,350 | $14,130 | $7,065 |
| $150,000 | $138,525 | $21,194 | $10,597 |
| $250,000 | $230,875 | $29,573 + $278 de Medicare adicional | $14,787 |
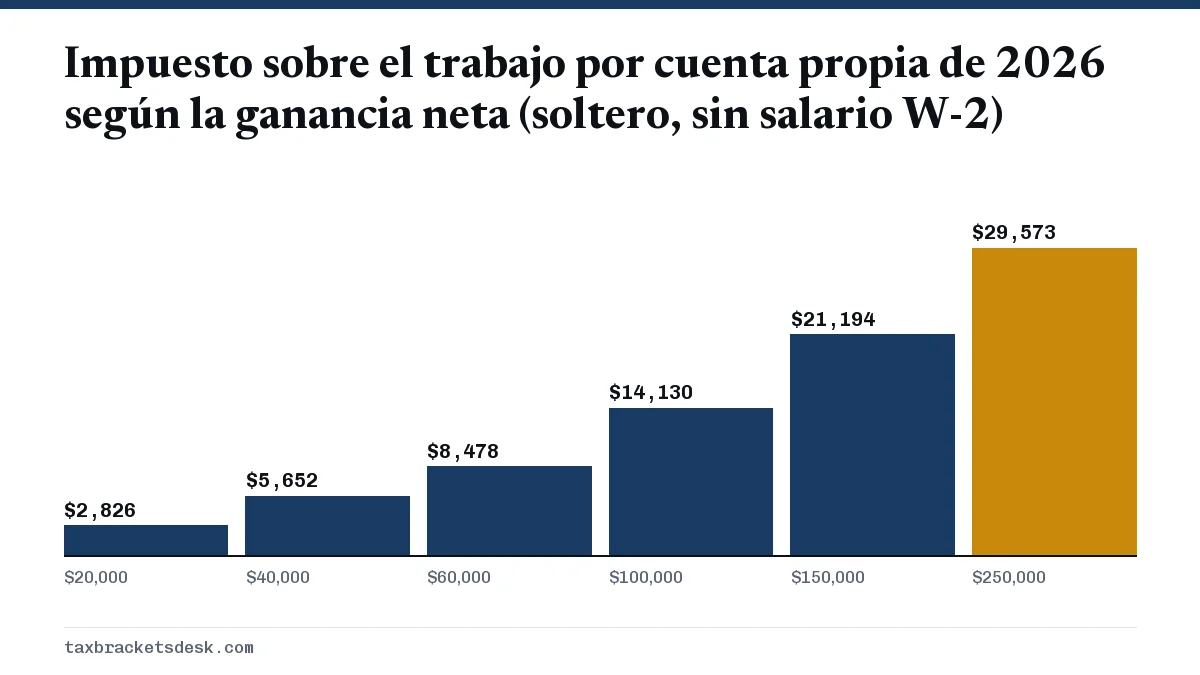
Con $250,000, la parte del Seguro Social se detiene en $22,878 y solo la parte de Medicare sigue creciendo. Los $278 de impuesto adicional de Medicare se aplican a los $30,875 de ganancias netas que pasan de $200,000; hay más sobre ese recargo en la página del impuesto adicional de Medicare.
¿Cuánto debe ahorrar un trabajador 1099, incluido el impuesto sobre la renta?
Sume el impuesto federal sobre la renta al impuesto sobre el trabajo por cuenta propia para ver la factura completa. Para el conductor con $60,000, un cálculo simplificado de 2026, suponiendo estado civil de soltero, la deducción estándar y la deducción por ingreso calificado de negocios (QBI), queda así.
| Paso | Monto |
|---|---|
| Ganancia neta | $60,000.00 |
| Menos la deducción por la mitad del impuesto SE | $55,761.13 de ingreso bruto ajustado |
| Menos la deducción estándar de $16,100 | $39,661.13 |
| Menos la deducción QBI (20% de $39,661.13, el límite menor) | $31,728.90 de ingreso tributable |
| Impuesto sobre la renta: $1,240 + 12% de $19,328.90 | $3,559.47 |
| Más el impuesto sobre el trabajo por cuenta propia | $8,477.73 |
| Impuesto federal total | $12,037.20 (cerca del 20% de la ganancia) |
Apartar cerca del 20% de la ganancia cubriría la factura federal de este conductor; el impuesto estatal sobre la renta es aparte. Alguien en el tramo del 22% o del 24% necesita apartar una proporción más alta. Nuestra guía del impuesto FICA compara esto con lo que un empleado con el mismo sueldo pierde en impuestos sobre la nómina.
Qué hacer con su resultado
Si el total del impuesto sobre el trabajo por cuenta propia y del impuesto sobre la renta será de $1,000 o más después de la retención y los créditos, planifique pagos trimestrales. El último pago de 2026 vence el 15 de enero de 2027. Use nuestra guía de impuestos estimados para trabajadores por cuenta propia para dividir el monto, y revise las fechas de vencimiento del impuesto estimado antes de pagar.
Preguntas frecuentes
¿Cuánto impuesto de trabajo por cuenta propia pagaré con $50,000?
En 2026, $50,000 de ganancia neta dan $46,175 de ganancias netas del trabajo por cuenta propia y $7,064.78 de impuesto sobre el trabajo por cuenta propia, con una deducción de $3,532.39 por la mitad. El impuesto sobre la renta es adicional.
¿Una calculadora de impuestos 1099 incluye el impuesto sobre la renta?
Muchas no lo incluyen. Esta calculadora da solo el impuesto sobre el trabajo por cuenta propia; la tabla de arriba muestra cómo sumar el impuesto federal sobre la renta con la deducción estándar y los tramos de 2026.
¿Debo ingresar el total bruto de mis 1099 o la ganancia neta?
Ingrese la ganancia neta, que es el ingreso menos los gastos deducibles del negocio. Si ingresa los ingresos brutos, el impuesto sale más alto de lo real.
¿Por qué baja mi impuesto de trabajo por cuenta propia si también tengo un empleo con W-2?
Los salarios del Seguro Social del W-2 llenan primero una parte del tope de $184,500, así que se grava menos ingreso por cuenta propia al 12.4%. La parte de Medicare del 2.9% no cambia.
¿La cifra de la calculadora de impuesto de trabajo por cuenta propia 2026 es definitiva?
Las tasas y la base salarial de $184,500 son definitivas para 2026. Para 2027, la SSA (Administración del Seguro Social) subió la base salarial a $192,300 (anunciada el 14 de octubre de 2026). Se aplica a las ganancias de 2027 que se declaran en 2028, así que esta calculadora sigue con las cifras de 2026.
Fuentes
- Topic 554, Self-employment tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Instructions for Schedule SE (Form 1040) irs.gov
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Impuesto adicional de Medicare: 0.9% sobre $200,000
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta pr…
Impuestos estimados para trabajadores por cuenta propia
Los impuestos estimados para trabajadores por cuenta propia deben cubrir tanto el impuesto federal sobre la renta como el impuest…
Impuestos sobre bonos 2026: la retención federal del 22%
Los impuestos sobre bonos en 2026 se retienen a una tasa federal fija del 22% del impuesto sobre la renta, que los empleadores pu…