
¿Cómo funcionan los tramos de impuestos? Una guía paso a paso
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
¿Cómo funcionan los tramos de impuestos? Su ingreso tributable se divide en partes, y cada parte paga impuestos a su propia tasa. Un contribuyente soltero con $80,000 de ingreso tributable en 2026 paga el 10% sobre los primeros $12,400, el 12% sobre los siguientes $38,000 y el 22% sobre los últimos $29,600, para un total de $12,312. Pasar a un tramo más alto solo sube la tasa de los dólares que caen dentro de ese tramo.
- 01A qué se aplican los tramos
- Al ingreso tributable, después de las deducciones
- 02Ejemplo: $80,000 tributables, soltero, 2026
- $12,312 de impuesto, 15.4% efectivo, 22% marginal
- 03Impuesto adicional por un aumento de $1,000 que entra en el 22%
- $180 en el ejemplo de abajo
- 04Tasas federales
- 10%, 12%, 22%, 24%, 32%, 35%, 37%
Los tramos de impuestos explicados: gravan partes, no todo su ingreso
El impuesto federal sobre la renta es un sistema de impuestos progresivo: las partes más altas del ingreso pagan tasas más altas. Imagine su ingreso tributable como agua que llena una fila de cubetas. La primera cubeta se llena al 10%, lo que desborda pasa a la cubeta del 12%, y así sucesivamente. La tasa de cada cubeta nunca cambia según cuánto caiga en las siguientes.
Esa es la esencia de cómo funciona un tramo impositivo. Estar en el tramo del 22% significa que sus últimos dólares pagan el 22%. Sus primeros dólares siguen pagando el 10% y el 12%, exactamente igual que los de alguien que gana mucho menos.
En 2026 hay siete tasas, del 10% al 37%, y cada estado civil tributario tiene sus propios tamaños de cubeta. Las tablas completas están en la página de los tramos de impuestos por año. Esta guía usa la tabla de soltero y luego muestra el mismo método para un matrimonio.
¿Los tramos se aplican al ingreso bruto o al ingreso tributable?
Al ingreso tributable. Antes de aplicar cualquier tramo se hacen varias restas, y saltárselas es la razón más común por la que la gente calcula de más su impuesto.
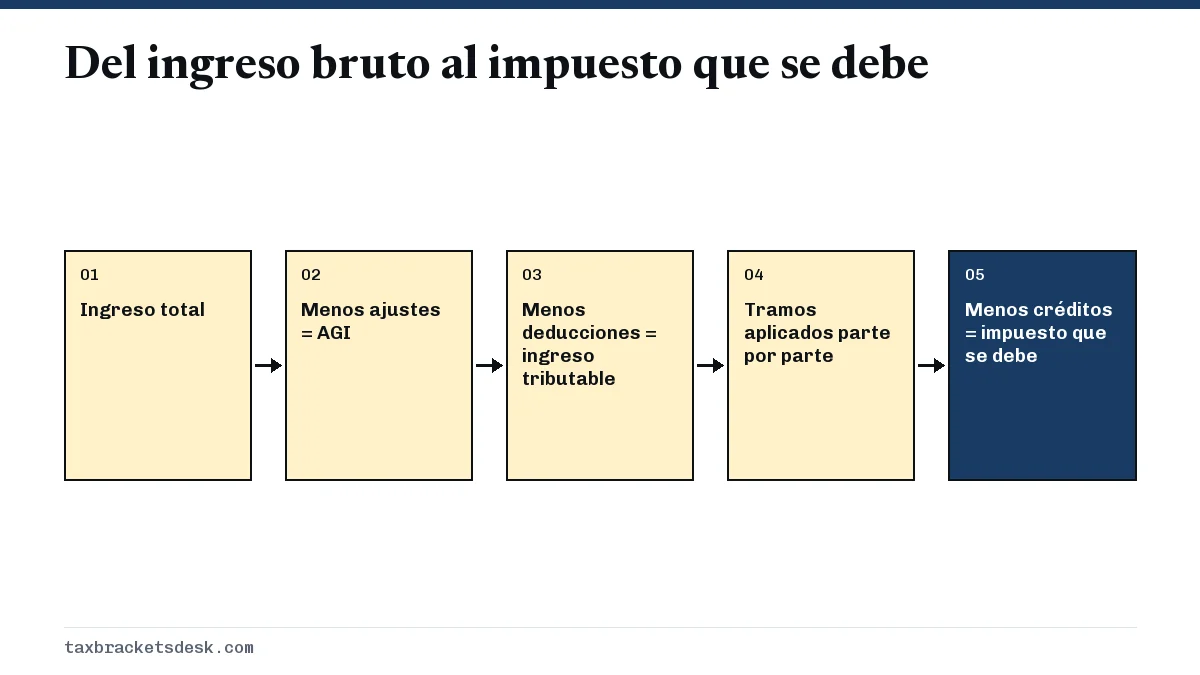
- El ingreso total incluye salarios, intereses, ganancias de un negocio, retiros de cuentas de jubilación y otras partidas tributables.
- Los ajustes, como los aportes deducibles a una IRA, los intereses de préstamos estudiantiles (hasta $2,500) y la mitad del impuesto sobre el trabajo por cuenta propia, lo reducen al ingreso bruto ajustado (AGI).
- Las deducciones se restan del AGI: la deducción estándar ($16,100 soltero, $32,200 declaración conjunta, $24,150 cabeza de familia en 2026) o el total de sus deducciones detalladas, más las deducciones del Anexo 1-A (Schedule 1-A), como las propinas calificadas o la deducción para personas mayores.
- El ingreso tributable es lo que queda. Esta es la cifra a la que se aplican los tramos.
El IRS sigue este mismo orden en el propio Formulario 1040, y nuestra guía del ingreso tributable explica cada línea con más detalle.
Leer la transcripción del video
Cómo funcionan realmente los tramos impositivos
Su ingreso tributable se divide en partes. Cada parte paga impuestos a su propia tasa.
Tome a un contribuyente soltero con $80,000 de ingreso tributable en 2026.
Los primeros $12,400 pagan el 10%. Los siguientes $38,000, el 12%. Los últimos $29,600, el 22%.
Eso da $12,312 de impuesto federal sobre la renta: un tramo más alto del 22%, pero una tasa efectiva del 15.4%.
Un aumento de sueldo que entra en el siguiente tramo solo grava los dólares que pasan del límite.
En el ejemplo, $1,000 más de sueldo suman $180 de impuesto. Nunca pierde dinero por ganar más.
Los tramos se aplican al ingreso tributable, que es lo que queda después de sus deducciones.
Cálculo paso a paso para 2026
Ejemplo: un contribuyente soltero gana $96,100 de salario, no tiene ajustes y toma la deducción estándar de $16,100. Su ingreso tributable es de $80,000.
| Parte del ingreso tributable | Tasa | Dólares en esa parte | Impuesto sobre esa parte |
|---|---|---|---|
| De $0 a $12,400 | 10% | $12,400 | $1,240 |
| De $12,401 a $50,400 | 12% | $38,000 | $4,560 |
| De $50,401 a $80,000 | 22% | $29,600 | $6,512 |
| Total | $80,000 | $12,312 |
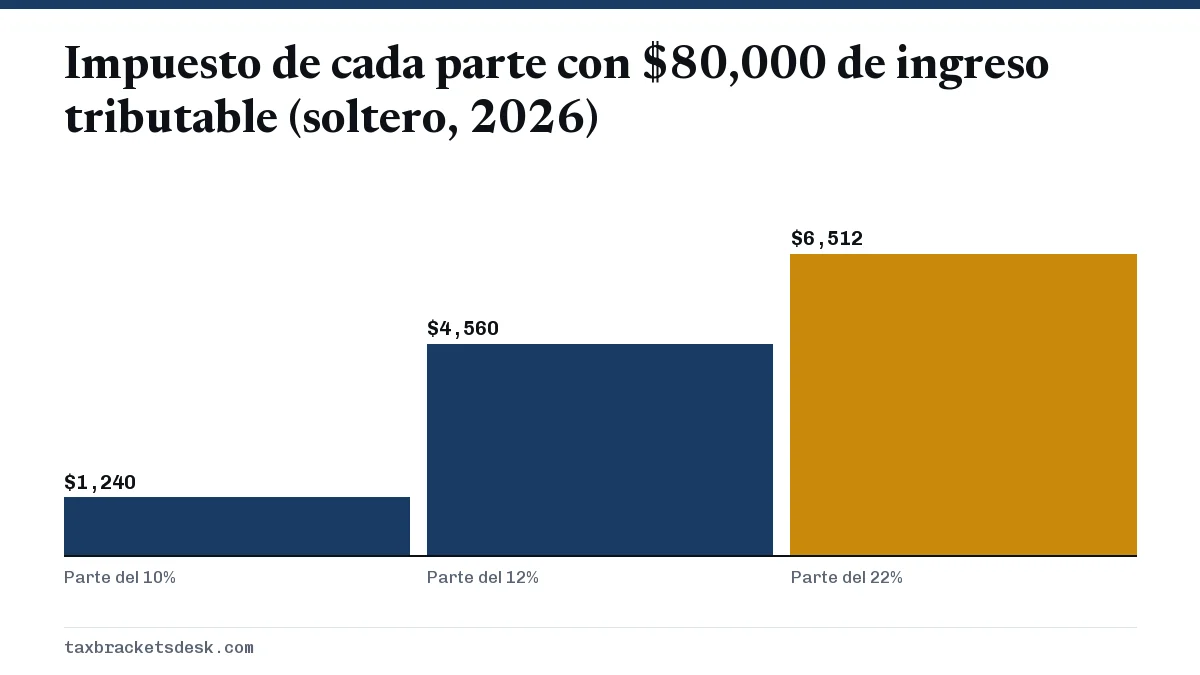
Las tasas del 24% y superiores no intervienen, porque ningún ingreso llega a ellas. Del total de $12,312, más de la mitad viene de la parte del 22%, aunque esa parte contiene solo el 37% del ingreso.
Tres cifras que se sacan del resultado
- Tasa marginal: 22%. Cada dólar adicional de ingreso tributable cuesta 22 centavos de impuesto federal sobre la renta. Consulte tasa marginal de impuestos.
- Tasa efectiva sobre el ingreso tributable: 15.4% ($12,312 dividido entre $80,000).
- Tasa efectiva sobre el salario: 12.8% ($12,312 dividido entre $96,100). La página de la tasa efectiva de impuestos explica qué versión usar en cada caso.
El mismo método para un matrimonio
Una pareja que presenta una declaración conjunta con los mismos $80,000 de ingreso tributable usa partes más amplias: el 10% sobre $24,800 ($2,480) y el 12% sobre los $55,200 restantes ($6,624). Su total es de $9,104, y nunca llegan a la tasa del 22%. El estado civil tributario cambia el tamaño de las partes, no el método. Si no está casado y mantiene a un hijo o a un familiar, revise los requisitos para cabeza de familia, porque ese estado civil tiene partes bajas más amplias que el de soltero.
¿Pasar a un tramo más alto hace que todo mi ingreso pague más impuestos?
No. Este es el mito tributario más repetido. Cruzar el límite de un tramo cambia la tasa solo de los dólares que quedan por encima de ese límite.
Tome a un contribuyente soltero cuyo ingreso tributable sube de $50,000 a $51,000 en 2026. Con $50,000, el impuesto es de $5,752. Con $51,000, es de $5,932. El aumento sumó $180 de impuesto: el 12% sobre los $400 que siguen por debajo de $50,400 y el 22% sobre los $600 que quedan por encima. Los otros $50,000 pagan exactamente lo mismo que antes, y la persona se queda con $820 de los $1,000.
Ejemplo resuelto: un aumento de sueldo y un cambio en el 401(k) a la vez
Los tramos también explican por qué el ahorro antes de impuestos resulta más barato de lo que parece. Volvamos al contribuyente soltero con $96,100 de salario y $80,000 de ingreso tributable, que debe $12,312.
- El empleador le da un aumento de $6,000. El salario pasa a $102,100 y el ingreso tributable a $86,000. Los $6,000 caen por completo en la parte del 22%, así que el impuesto sobre la renta sube $1,320, hasta $13,632.
- Luego el trabajador sube en $6,000 sus aportes a un 401(k) tradicional. El salario tributable vuelve a $96,100 y el ingreso tributable a $80,000. El impuesto sobre la renta vuelve a $12,312.
- Resultado neto: $6,000 más ahorrados para la jubilación, mientras que el pago neto baja solo por el impuesto del Seguro Social y de Medicare sobre el aumento ($459 al 7.65%). Los aportes antes de impuestos no reducen esos impuestos sobre la nómina.
La misma lógica funciona al revés. Retirar $6,000 de una IRA tradicional en un año en que ya está en el tramo del 22% suma $1,320 de impuesto federal sobre la renta. En un año con pocos ingresos más, ese mismo retiro podría pagar el 10% o el 12%, o nada si cabe dentro de la deducción estándar.
¿Un aumento de sueldo puede hacer que me quede con menos dinero?
No por los tramos. El sistema de tramos, por sí solo, siempre le deja más dinero después de un aumento. Solo puede haber una pérdida neta cuando un beneficio termina de golpe al llegar a cierto ingreso, lo que se llama un precipicio (cliff).
- Crédito tributario de prima. Desde 2026, los hogares por encima del 400% del nivel federal de pobreza no califican para el crédito de seguro médico del Mercado, y no hay límite para devolver el crédito anticipado que haya recibido. Un aumento pequeño que lo lleve más allá de ese límite puede costarle mucho más que el propio aumento.
- Eliminaciones graduales. Créditos como el Crédito Tributario por Ingreso del Trabajo (EITC) se reducen poco a poco a medida que sube el ingreso. No crean un precipicio, pero suben su tasa marginal real por encima de la tasa de su tramo.
- Beneficios que no son tributarios. Algunos programas de asistencia estatales y locales usan límites de ingresos estrictos. Están fuera de las reglas del impuesto federal, así que revíselos aparte.
Si cree que está cerca de un precipicio, calcule sus ingresos al principio del año. Un aporte deducible a una IRA o un aporte mayor a la jubilación antes de impuestos puede bajar su AGI por debajo del límite.
Tramos, deducciones y créditos
Una vez que entiende cómo funcionan los tramos, la diferencia entre una deducción y un crédito se vuelve simple aritmética.
- Una deducción quita ingreso de su parte más alta. Una deducción de $1,000 ahorra $220 a quien está en el tramo del 22% y $120 a quien está en el tramo del 12%.
- Un crédito se resta del impuesto en sí, dólar por dólar. El Crédito Tributario por Hijos (CTC) reduce el impuesto hasta $2,200 por hijo sin importar el tramo, sujeto a sus límites de ingresos; si su impuesto es menor, se le pueden reembolsar hasta $1,700 en 2026.
- Las ganancias de capital y los dividendos calificados usan sus propias tasas del 0%, 15% o 20%. Se suman encima del ingreso ordinario, así que la tasa del 0% se aplica solo a la parte que cabe por debajo de $49,450 de ingreso tributable total para un contribuyente soltero en 2026. Consulte el impuesto sobre las ganancias de capital a largo plazo.
Las instrucciones del Formulario 1040 del IRS incluyen una Tabla de Impuestos (Tax Table) y una hoja de cálculo basadas en estas mismas tasas. La Tabla de Impuestos agrupa los ingresos en rangos pequeños, así que su resultado puede diferir de la fórmula en unos pocos dólares. Para hacer sus propios cálculos, use la calculadora de tramos de impuestos.
Paso a paso
Sume el ingreso total
Incluya salarios, intereses, dividendos, ganancias de un negocio, distribuciones de cuentas de jubilación y otros ingresos tributables.
Reste los ajustes
Reste las partidas por encima de la línea, como los aportes deducibles a una IRA y los intereses de préstamos estudiantiles, para llegar al ingreso bruto ajustado.
Reste las deducciones
Reste la deducción estándar o las deducciones detalladas, más las deducciones del Anexo 1-A que correspondan, para obtener el ingreso tributable.
Aplique cada tramo a su parte
Multiplique el ingreso que cae dentro de cada tramo de su estado civil tributario por la tasa de ese tramo y luego sume los resultados.
Reste los créditos
Reste los créditos no reembolsables y reembolsables del impuesto calculado por tramos para llegar al impuesto que debe o al reembolso que le corresponde.
Preguntas frecuentes
¿Se paga la tasa del tramo sobre todo el ingreso?
No. Cada tasa se aplica solo al ingreso que está dentro de su rango. Quien está en el tramo del 24% sigue pagando el 10% y el 12% sobre las primeras partes de su ingreso tributable.
¿En qué se diferencia el sistema de impuestos progresivo de un impuesto de tasa fija?
Un impuesto de tasa fija cobra una sola tasa sobre todo el ingreso tributable. El sistema federal usa siete tasas crecientes, así que la parte del ingreso que se paga aumenta a medida que aumenta el ingreso.
Si me dan un aumento de $1,000, ¿cuánto se va en impuesto federal sobre la renta?
Su tasa marginal multiplicada por el aumento. En el tramo del 22% son $220; si el aumento cae entre dos tramos, una parte paga cada tasa.
¿Por qué mi tasa efectiva de impuestos es más baja que mi tramo?
Porque sus partes más bajas pagan tasas más bajas, y las deducciones hacen que parte del ingreso no pague ningún impuesto. La tasa efectiva promedia todo eso.
¿Un bono lo sube a un tramo de impuestos más alto?
Puede llevar sus últimos dólares a un tramo más alto, pero solo los dólares del bono que pasan del límite pagan la tasa más alta. La retención sobre el bono puede ser distinta del impuesto final.
Fuentes
- Rev. Proc. 2025-32 irs.gov
- IRS: Federal income tax rates and brackets irs.gov
- IRS Publication 505 (2026) irs.gov
- IRS Publication 15, Employer's Tax Guide irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos de impuestos federales por año y estado civil
Estados Unidos tiene siete tramos de impuestos federales: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Para 2026 (declaraciones que se pre…
Tasa marginal de impuestos: qué es y cómo saber la suya
Su tasa marginal de impuestos es la parte de su próximo dólar de ingreso que se va en impuestos. En el impuesto federal sobre la…
Tasa efectiva de impuestos: fórmula y ejemplos de 2026
Su tasa efectiva de impuestos es la parte de sus ingresos que realmente se va en impuestos: el impuesto total dividido entre el i…
Requisitos para cabeza de familia: quién califica
Los requisitos para cabeza de familia son tres pruebas que debe cumplir a la vez: no estar casado o ser considerado no casado el…
¿En qué tramo de impuestos estoy? Averígüelo en tres pasos
¿En qué tramo de impuestos estoy? Su tramo es la tasa de la fila de la tabla de su estado civil tributario donde termina su ingre…