
Impuesto mínimo alternativo (AMT): exención de 2026, tasas y quién lo paga
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
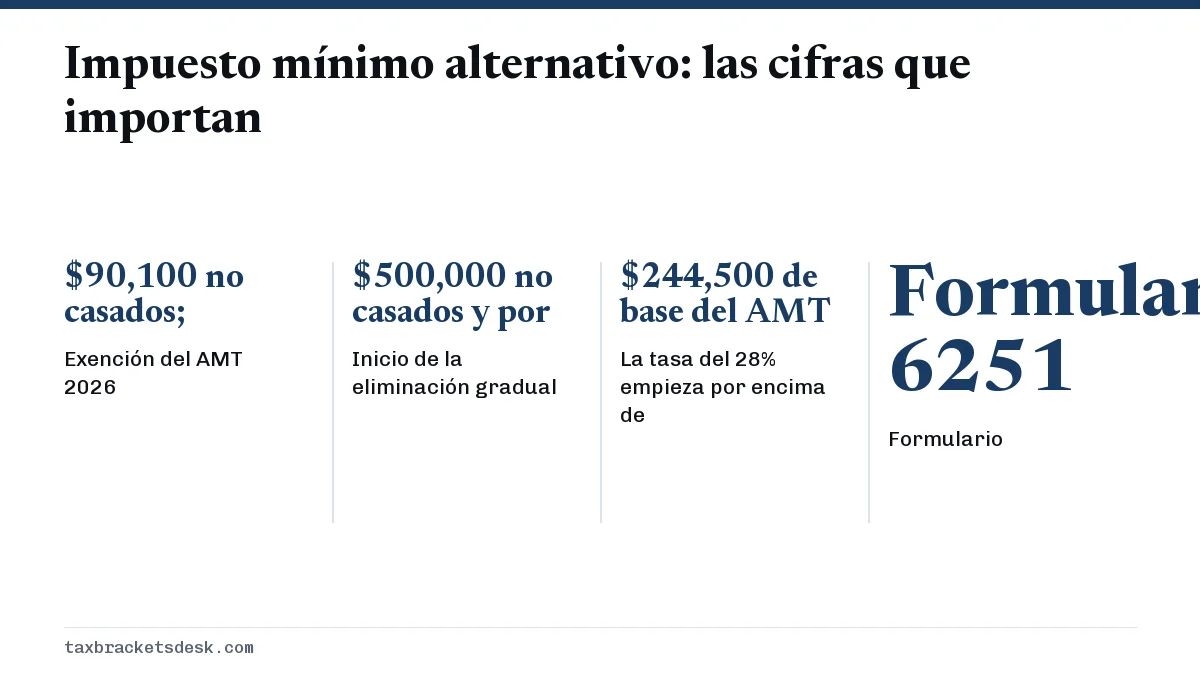
El impuesto mínimo alternativo (AMT) es una segunda forma de calcular el impuesto federal sobre la renta que vuelve a sumar ciertas deducciones y beneficios tributarios y luego grava el resultado al 26% y al 28%. Usted paga el que sea más alto. Para 2026, la exención del AMT es de $90,100 para contribuyentes no casados y de $140,200 para quienes presentan una declaración conjunta, y empieza a reducirse a partir de $500,000 y $1,000,000 de ingreso para el AMT.
- 01Exención del AMT 2026
- $90,100 no casados; $140,200 conjunta; $70,100 por separado
- 02Inicio de la eliminación gradual
- $500,000 no casados y por separado; $1,000,000 conjunta
- 03La tasa del 28% empieza por encima de
- $244,500 de base del AMT ($122,250 por separado)
- 04Formulario
- Formulario 6251
El impuesto mínimo alternativo en palabras sencillas
Piense en el AMT como una declaración de impuestos paralela con menos beneficios. Se parte del ingreso tributable normal, se vuelven a sumar las partidas que el AMT no permite, se resta una exención y se aplican las tasas del AMT. Si ese impuesto mínimo provisional es mayor que su impuesto normal, la diferencia es su AMT y se suma a lo que debe.
La mayoría de las personas nunca lo debe. La exención es grande, y los cambios al impuesto normal hechos desde 2018 eliminaron varias de las deducciones que antes empujaban al AMT a hogares de ingresos medios. Todavía alcanza a personas con causas concretas, sobre todo el ejercicio de opciones sobre acciones de incentivo, deducciones muy grandes de impuestos estatales y locales, o ingresos altos que reducen la exención.
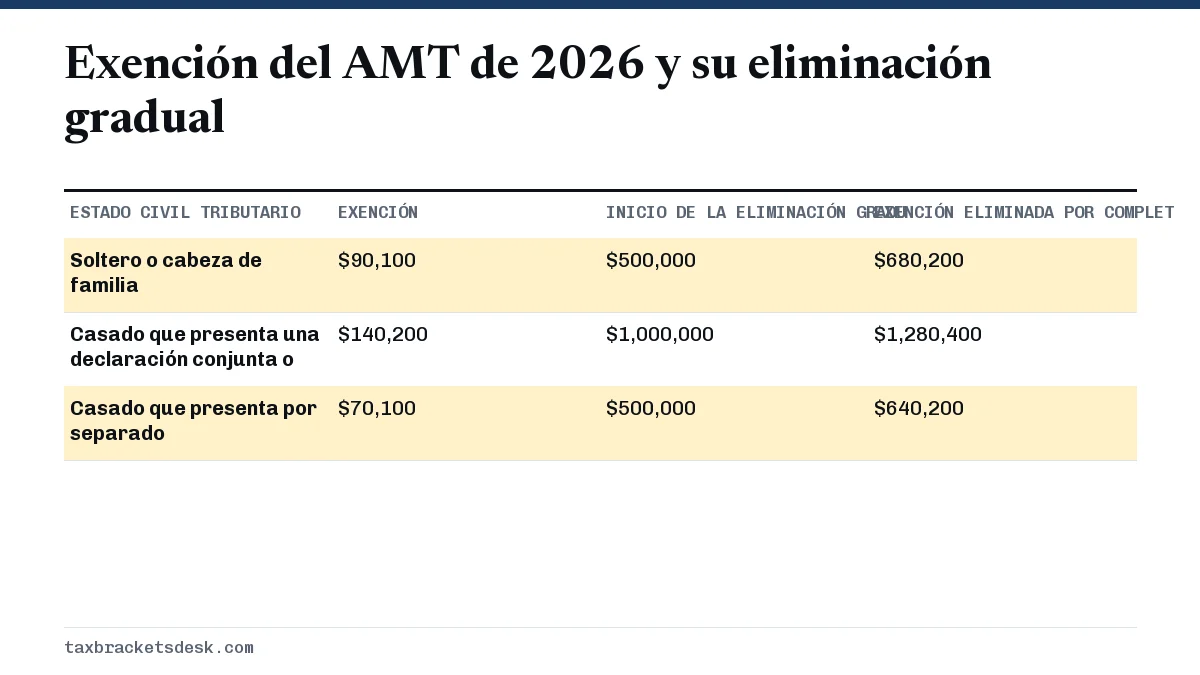
Exención del AMT de 2026 y tabla de eliminación gradual
Los montos de 2026 provienen del Rev. Proc. 2025-32. Se aplican a la declaración que presente en 2027.
Cómo funciona la eliminación gradual de la exención del AMT en 2026
Por encima del umbral, la exención baja 50 centavos por cada dólar de ingreso para el AMT. Por eso la exención de $90,100 de un contribuyente no casado desaparece a los $680,200: los $180,200 de ingreso por encima de $500,000 multiplicados por el 50% equivalen a la exención completa. Antes de 2026, la reducción era de 25 centavos por dólar y el umbral de 2025 era de $626,350 para contribuyentes no casados, así que las reglas de 2026 recortan la exención más rápido y, para algunas personas de ingresos altos, empiezan antes.
Los umbrales de $500,000 y $1,000,000 no se ajustan por inflación en los años anteriores a 2027. Si empiezan a moverse en 2027 se sabrá en el próximo anuncio de ajustes por inflación, que todavía no se ha publicado; consulte cuándo se publicarán los tramos de impuestos de 2027.
Las tasas del AMT del 26% y del 28%
Después de la exención, la base del AMT paga el 26% hasta $244,500 en 2026 ($122,250 si es casado y presenta por separado) y el 28% por encima de esa cifra. Las ganancias de capital a largo plazo y los dividendos calificados mantienen sus tasas del 0%, 15% y 20% dentro del cálculo del AMT, así que no pagan el 28% solo porque usted esté en el AMT.
Como el umbral del 28% es el mismo, $244,500, para solteros y para declaraciones conjuntas, y la exención no se duplica para las parejas, el AMT es uno de los lugares donde puede aparecer una penalización por matrimonio en los impuestos.
¿Quién tiene que pagar el AMT? Causas comunes
Los ajustes y las partidas de preferencia de la Parte I del Formulario 6251 son los sospechosos habituales. Los que más suelen importar a las personas son:
- Opciones sobre acciones de incentivo (línea 2i). Ejercer opciones ISO y conservar las acciones crea un ajuste del AMT igual a la diferencia entre el precio de ejercicio y el valor justo de mercado, aunque todavía no se deba impuesto normal.
- Impuestos estatales y locales (línea 2a). Los impuestos que deduce en el Anexo A (Schedule A) se vuelven a sumar por completo para el AMT.
- Intereses de bonos de actividad privada (línea 2g). Los intereses exentos del impuesto normal pueden estar sujetos al AMT.
- Agotamiento, costos intangibles de perforación y diferencias de depreciación de actividades comerciales o de alquiler.
- No hay deducción estándar. Quien toma la deducción estándar la vuelve a sumar al calcular el ingreso para el AMT.
Ejemplo resuelto: ejercicio de opciones ISO en 2026
Un contribuyente soltero tiene $200,000 de ingreso tributable normal después de la deducción estándar de $16,100 y ejerce opciones ISO con una diferencia de $150,000. El ingreso para el AMT es $200,000 más $16,100 más $150,000, es decir, $366,100. Eso es menos de $500,000, así que se aplica la exención completa de $90,100 y la base del AMT es de $276,000.
| Paso | Monto |
|---|---|
| 26% de los primeros $244,500 | $63,570 |
| 28% de los $31,500 restantes | $8,820 |
| Impuesto mínimo provisional | $72,390 |
| Impuesto normal sobre $200,000 | $40,598 |
| AMT que se debe además del impuesto normal | $31,792 |
El AMT causado por partidas de diferencia temporal, como las opciones ISO, a menudo se puede recuperar en años posteriores como crédito en el Formulario 8801, Credit for Prior Year Minimum Tax (crédito por el impuesto mínimo de años anteriores). Guarde el Formulario 6251 del año en que lo pagó.
¿El tope SALT afecta al AMT?
Sí, de forma indirecta. El límite SALT del impuesto normal subió a $40,400 en 2026, con una reducción para ingresos de más de $505,000 pero sin bajar de $10,000, según la Publicación 505. El AMT sigue sin permitir nada de esa deducción. Por eso, una deducción mayor en el impuesto normal amplía la diferencia entre los dos cálculos, y quienes detallan sus deducciones en estados con impuestos altos y ahora deducen más en el Anexo A deberían revisar el Formulario 6251. Los detalles están en nuestra página del tope de la deducción SALT.
Lo básico del Formulario 6251
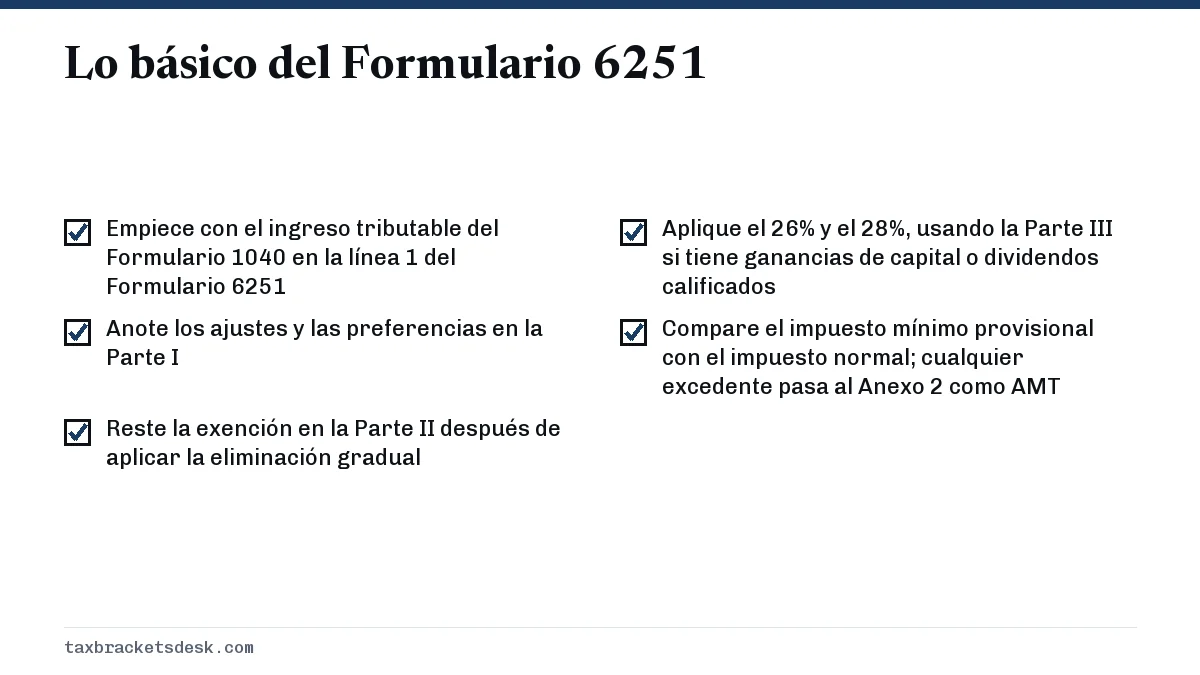
- Empiece con el ingreso tributable del Formulario 1040 en la línea 1 del Formulario 6251.
- Anote los ajustes y las preferencias en la Parte I, como los impuestos del Anexo A (o la deducción estándar si no detalló sus deducciones) y la diferencia de las opciones ISO.
- Reste la exención en la Parte II después de aplicar la eliminación gradual.
- Aplique el 26% y el 28%, usando la Parte III si tiene ganancias de capital o dividendos calificados.
- Compare el impuesto mínimo provisional con el impuesto normal; cualquier excedente pasa al Anexo 2 (Schedule 2) como AMT.
Según las instrucciones del Formulario 6251, debe adjuntar el formulario cuando el impuesto mínimo provisional supera el impuesto normal, y en algunos otros casos relacionados con ciertos créditos. Los programas de impuestos hacen el cálculo automáticamente, pero vale la pena leer el formulario si ejerció opciones, vendió una propiedad de alquiler o tiene impuestos detallados grandes. Para ver el lado normal de la comparación, consulte los tramos de impuestos federales por año.
Preguntas frecuentes
¿Cuál es la exención del AMT para 2026?
Es de $90,100 para solteros y cabezas de familia, de $140,200 para casados que presentan una declaración conjunta y cónyuges sobrevivientes, y de $70,100 para casados que presentan por separado.
¿A partir de qué ingreso se elimina gradualmente la exención del AMT?
En 2026, la exención empieza a reducirse a partir de $500,000 de ingreso para el AMT en el caso de contribuyentes no casados y casados que presentan por separado, y a partir de $1,000,000 en las declaraciones conjuntas. Desaparece por completo a los $680,200 para no casados y a los $1,280,400 para declaraciones conjuntas.
¿Ejercer opciones sobre acciones activa el impuesto mínimo alternativo?
Ejercer opciones sobre acciones de incentivo y conservar las acciones después del cierre del año suma el elemento de ganga (la diferencia de precio) al ingreso para el AMT. Una diferencia grande es una de las causas más comunes del AMT. Las opciones no calificadas, en cambio, tributan como salario y no crean este ajuste.
¿Cómo sé si debo el AMT?
Complete el Formulario 6251 o deje que su programa de impuestos haga el cálculo. Si el impuesto mínimo provisional es mayor que su impuesto normal, debe la diferencia y tiene que adjuntar el formulario.
¿Puedo recuperar el AMT en un año posterior?
El AMT que viene de diferencias temporales, como el ejercicio de opciones ISO o la depreciación, puede generar un crédito por impuesto mínimo. Se reclama en el Formulario 8801 en años posteriores, cuando su impuesto normal es mayor que su impuesto mínimo provisional.
Fuentes
- Rev. Proc. 2025-32 (2026 AMT amounts) irs.gov
- Instructions for Form 6251 irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos de impuestos federales por año y estado civil
Estados Unidos tiene siete tramos de impuestos federales: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Para 2026 (declaraciones que se pre…
Penalización por matrimonio en los impuestos: cuándo cuesta
Hay penalización por matrimonio en los impuestos cuando una pareja casada debe más al presentar una declaración conjunta que lo q…
¿Cuándo salen los tramos de impuestos 2027 del IRS?
¿Cuándo salen los tramos de impuestos 2027? Al 20 de octubre de 2026 todavía no se han publicado. Según los últimos cinco años, l…
Tope SALT 2026: límite de $40,400 y reducción por ingresos
El tope SALT de 2026 es de $40,400, o $20,200 si es casado y presenta por separado: es lo máximo que puede deducir en el Anexo A…
Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tr…