
Comment fonctionnent les tranches d'imposition? Un guide étape par étape
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Comment fonctionnent les tranches d'imposition? Votre revenu imposable est découpé en tranches, et chaque tranche est imposée à son propre taux. Une personne célibataire ayant un revenu imposable de 80 000 $ en 2026 paie 10 % sur les premiers 12 400 $, 12 % sur les 38 000 $ suivants et 22 % sur les derniers 29 600 $, pour un total de 12 312 $. Passer à une tranche supérieure n'augmente le taux que sur les dollars qui s'y trouvent.
- 01Revenu visé par les tranches
- Le revenu imposable, après les déductions
- 02Exemple : 80 000 $ imposables, célibataire, 2026
- 12 312 $ d'impôt, taux effectif de 15,4 %, taux marginal de 22 %
- 03Impôt supplémentaire sur une augmentation de 1 000 $ qui franchit le seuil de 22 %
- 180 $ dans l'exemple ci-dessous
- 04Taux fédéraux
- 10 %, 12 %, 22 %, 24 %, 32 %, 35 %, 37 %
Les tranches d'imposition expliquées : elles imposent des parts, pas tout votre revenu
L'impôt fédéral américain sur le revenu est un impôt progressif : les parts de revenu les plus élevées sont imposées à des taux plus élevés. Imaginez votre revenu imposable comme de l'eau qui remplit une rangée de seaux. Le premier seau se remplit à 10 %, le trop-plein passe dans le seau à 12 %, et ainsi de suite. Le taux de chaque seau ne change jamais selon ce qui tombe dans les seaux suivants.
Voilà l'essentiel du fonctionnement d'une tranche d'imposition. Être dans la tranche de 22 % signifie que vos derniers dollars sont imposés à 22 %. Vos premiers dollars restent imposés à 10 % et à 12 %, exactement comme pour une personne qui gagne beaucoup moins.
Pour 2026, il y a sept taux, de 10 % à 37 %, et chaque situation de famille aux fins de l'impôt a ses propres tailles de seaux. Les barèmes complets se trouvent à la page des tranches d'imposition par année. Ce guide utilise le barème des personnes célibataires, puis montre la même méthode pour un couple marié.
Les tranches s'appliquent-elles au revenu brut ou au revenu imposable?
Au revenu imposable. Plusieurs soustractions ont lieu avant l'application de toute tranche, et les oublier est la raison la plus courante pour laquelle les gens surestiment leur impôt.
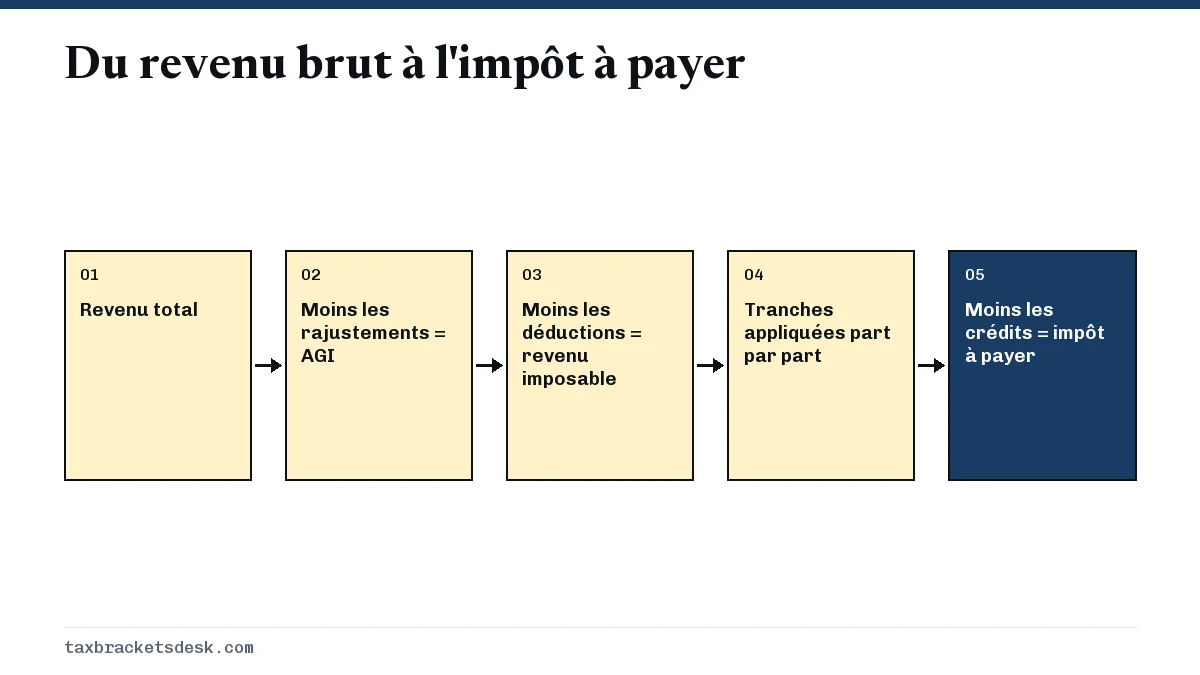
- Le revenu total comprend les salaires, les intérêts, les bénéfices d'entreprise, les retraits de régimes de retraite et les autres éléments imposables.
- Les rajustements, comme les cotisations déductibles à un IRA, les intérêts sur un prêt étudiant (jusqu'à 2 500 $) et la moitié de l'impôt des travailleurs autonomes, le ramènent au revenu brut rajusté (AGI).
- Les déductions sont soustraites de l'AGI : la déduction forfaitaire (16 100 $ pour une personne célibataire, 32 200 $ en déclaration conjointe, 24 150 $ pour un chef de famille en 2026) ou le total de vos déductions détaillées, plus les déductions de l'annexe 1-A (Schedule 1-A), comme les pourboires admissibles ou la déduction pour les aînés.
- Le revenu imposable est ce qui reste. C'est ce montant qui passe dans les tranches.
L'IRS (le fisc fédéral américain) suit cet ordre dans le formulaire 1040 lui-même, et notre guide du revenu imposable explique chaque ligne plus en détail.
Lire la transcription de la vidéo
Comment fonctionnent vraiment les tranches d'imposition
Votre revenu imposable est découpé en tranches. Chaque tranche est imposée à son propre taux.
Prenons une personne célibataire ayant un revenu imposable de 80 000 $ en 2026.
Les premiers 12 400 $ sont imposés à 10 %. Les 38 000 $ suivants à 12 %. Les derniers 29 600 $ à 22 %.
Cela donne 12 312 $ d'impôt fédéral sur le revenu : une tranche la plus élevée de 22 %, mais un taux effectif de 15,4 %.
Une augmentation qui fait passer à la tranche suivante n'impose au taux supérieur que les dollars au-dessus du seuil.
Dans l'exemple, 1 000 $ de salaire en plus ajoutent 180 $ d'impôt. Vous ne perdez jamais d'argent en gagnant plus.
Les tranches s'appliquent au revenu imposable, c'est-à-dire à ce qui reste après vos déductions.
Calcul étape par étape pour 2026
Exemple : une personne célibataire gagne 96 100 $ de salaire, n'a aucun rajustement et prend la déduction forfaitaire de 16 100 $. Son revenu imposable est de 80 000 $.
| Part du revenu imposable | Taux | Dollars dans la part | Impôt sur la part |
|---|---|---|---|
| De 0 $ à 12 400 $ | 10 % | 12 400 $ | 1 240 $ |
| De 12 401 $ à 50 400 $ | 12 % | 38 000 $ | 4 560 $ |
| De 50 401 $ à 80 000 $ | 22 % | 29 600 $ | 6 512 $ |
| Total | 80 000 $ | 12 312 $ |
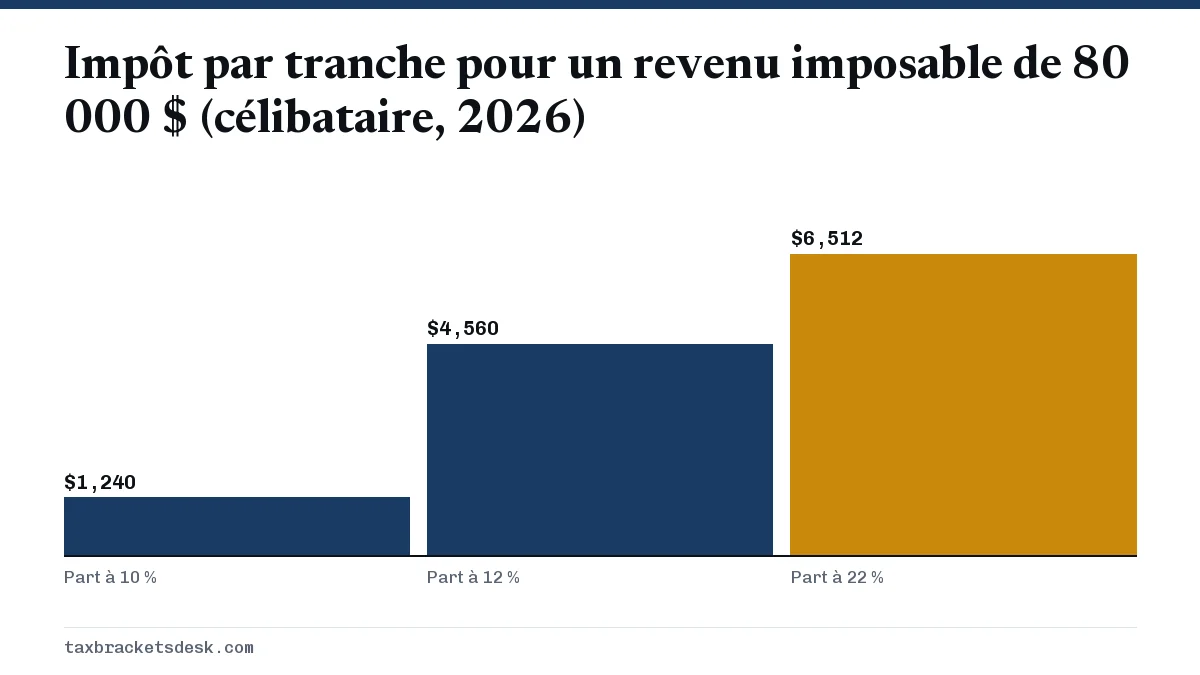
Les taux de 24 % et plus ne jouent aucun rôle, puisqu'aucun revenu ne les atteint. Sur le total de 12 312 $, plus de la moitié vient de la part à 22 %, même si cette part ne contient que 37 % du revenu.
Trois chiffres à retenir du résultat
- Taux marginal : 22 %. Chaque dollar de revenu imposable supplémentaire coûte 22 cents d'impôt fédéral sur le revenu. Voir le taux marginal d'imposition.
- Taux effectif sur le revenu imposable : 15,4 % (12 312 $ divisé par 80 000 $).
- Taux effectif sur le salaire : 12,8 % (12 312 $ divisé par 96 100 $). La page sur le taux effectif d'imposition explique quelle version utiliser selon le cas.
La même méthode pour un couple marié
Un couple qui produit une déclaration conjointe avec le même revenu imposable de 80 000 $ utilise des parts plus larges : 10 % sur 24 800 $ (2 480 $) et 12 % sur les 55 200 $ restants (6 624 $). Son total est de 9 104 $, et il n'atteint jamais le taux de 22 %. La situation de famille change la taille des parts, pas la méthode. Si vous n'êtes pas marié et que vous subvenez aux besoins d'un enfant ou d'un proche, vérifiez les conditions pour être chef de famille, car ce statut a des parts à faible taux plus larges que celui de personne célibataire.
Passer à une tranche d'imposition supérieure fait-il augmenter l'impôt sur tout mon revenu?
Non. C'est le mythe fiscal le plus répandu. Franchir le seuil d'une tranche ne change le taux que sur les dollars au-dessus du seuil.
Prenons une personne célibataire dont le revenu imposable passe de 50 000 $ à 51 000 $ en 2026. À 50 000 $, l'impôt est de 5 752 $. À 51 000 $, il est de 5 932 $. L'augmentation a ajouté 180 $ d'impôt : 12 % sur les 400 $ encore sous 50 400 $, et 22 % sur les 600 $ au-dessus. Les 50 000 $ restants sont imposés exactement comme avant, et la personne garde 820 $ des 1 000 $.
Exemple chiffré : une augmentation et un changement au 401(k) en même temps
Les tranches expliquent aussi pourquoi l'épargne avant impôt coûte moins cher qu'elle n'en a l'air. Revenons à la personne célibataire qui a 96 100 $ de salaire et 80 000 $ de revenu imposable, et qui doit 12 312 $.
- L'employeur accorde une augmentation de 6 000 $. Le salaire passe à 102 100 $ et le revenu imposable à 86 000 $. Les 6 000 $ tombent tous dans la part à 22 %, donc l'impôt sur le revenu augmente de 1 320 $ pour atteindre 13 632 $.
- Le travailleur augmente ensuite ses cotisations au 401(k) traditionnel de 6 000 $. Le salaire imposable redescend à 96 100 $ et le revenu imposable à 80 000 $. L'impôt sur le revenu revient à 12 312 $.
- Effet net : 6 000 $ de plus épargnés pour la retraite, alors que la paie nette ne baisse que du montant des cotisations à la sécurité sociale et à Medicare sur l'augmentation (459 $ à 7,65 %). Les cotisations avant impôt ne réduisent pas ces charges sociales.
La même logique fonctionne à l'inverse. Retirer 6 000 $ d'un IRA traditionnel une année où vous êtes déjà dans la tranche de 22 % ajoute 1 320 $ d'impôt fédéral sur le revenu. Une année où vous avez peu d'autres revenus, le même retrait pourrait être imposé à 10 % ou à 12 %, voire pas du tout s'il reste sous la déduction forfaitaire.
Une augmentation peut-elle réduire ma paie nette?
Pas à cause des tranches. Le système des tranches à lui seul vous laisse toujours plus d'argent après une augmentation. Une perte nette n'est possible que lorsqu'un avantage prend fin brusquement à un seuil de revenu, ce qu'on appelle un effet de seuil (cliff).
- Crédit d'impôt pour primes (premium tax credit). À compter de 2026, les ménages au-dessus de 400 % du seuil fédéral de pauvreté ne sont pas admissibles au crédit pour l'assurance maladie du marché (marketplace), et le remboursement du crédit anticipé reçu n'a aucun plafond. Une petite augmentation qui franchit ce seuil peut coûter bien plus que l'augmentation elle-même.
- Réductions progressives. Des crédits comme le crédit d'impôt sur le revenu gagné (EITC) diminuent graduellement à mesure que le revenu augmente. Ils ne créent pas d'effet de seuil, mais ils font monter votre vrai taux marginal au-dessus du taux de votre tranche.
- Avantages non fiscaux. Certains programmes d'aide des États et des administrations locales ont des plafonds de revenu stricts. Ils ne relèvent pas des règles fiscales fédérales; vérifiez-les donc séparément.
Si vous pensez être près d'un effet de seuil, estimez votre revenu tôt dans l'année. Une cotisation déductible à un IRA ou des cotisations de retraite avant impôt plus élevées peuvent ramener l'AGI sous le seuil.
Tranches, déductions et crédits : les différences
Une fois que vous comprenez comment fonctionnent les tranches, la différence entre une déduction et un crédit devient une simple question d'arithmétique.
- Une déduction retire du revenu de votre part la plus élevée. Une déduction de 1 000 $ fait économiser 220 $ à une personne dans la tranche de 22 % et 120 $ à une personne dans la tranche de 12 %.
- Un crédit est soustrait de l'impôt lui-même, dollar pour dollar. Le crédit d'impôt pour enfants (CTC) réduit l'impôt de jusqu'à 2 200 $ par enfant, peu importe la tranche, sous réserve de ses plafonds de revenu; si votre impôt est moins élevé, jusqu'à 1 700 $ peuvent vous être remboursés pour 2026.
- Les gains en capital et les dividendes admissibles ont leurs propres taux de 0 %, 15 % ou 20 %. Ils s'ajoutent par-dessus le revenu ordinaire, de sorte que le taux de 0 % ne s'applique qu'à la partie qui reste sous 49 450 $ de revenu imposable total pour une personne célibataire en 2026. Voir l'impôt sur les gains en capital à long terme.
Les instructions du formulaire 1040 de l'IRS comprennent une table d'impôt (Tax Table) et une feuille de calcul fondées sur ces mêmes taux. La table d'impôt regroupe les revenus en petites fourchettes; son résultat peut donc différer de quelques dollars de celui de la formule. Pour faire vos propres calculs, utilisez le calculateur de tranches d'imposition.
Étape par étape
Additionner le revenu total
Incluez les salaires, les intérêts, les dividendes, les bénéfices d'entreprise, les distributions de régimes de retraite et les autres revenus imposables.
Soustraire les rajustements
Retirez les éléments déductibles du revenu brut, comme les cotisations déductibles à un IRA et les intérêts sur un prêt étudiant, pour obtenir le revenu brut rajusté.
Soustraire les déductions
Soustrayez la déduction forfaitaire ou les déductions détaillées, plus toute déduction de l'annexe 1-A, pour obtenir le revenu imposable.
Appliquer chaque tranche à sa part
Multipliez le revenu compris dans chaque tranche de votre situation de famille par le taux de cette tranche, puis additionnez les résultats.
Soustraire les crédits
Retirez les crédits non remboursables et remboursables de l'impôt calculé selon les tranches pour obtenir l'impôt à payer ou le remboursement.
Questions fréquentes
Paie-t-on le taux de sa tranche d'imposition sur tout son revenu?
Non. Chaque taux ne s'applique qu'au revenu compris dans sa fourchette. Une personne dans la tranche de 24 % paie quand même 10 % et 12 % sur ses premières parts de revenu imposable.
Quelle est la différence entre un impôt progressif et un impôt à taux unique?
Un impôt à taux unique applique un seul taux à tout le revenu imposable. Le système fédéral américain utilise sept taux croissants, de sorte que la part du revenu payée en impôt augmente avec le revenu.
Si j'obtiens une augmentation de 1 000 $, combien va à l'impôt fédéral sur le revenu?
Votre taux marginal multiplié par l'augmentation. Dans la tranche de 22 %, cela fait 220 $; si l'augmentation chevauche deux tranches, une partie est imposée à chacun des taux.
Pourquoi mon taux effectif d'imposition est-il plus bas que ma tranche?
Parce que vos premières parts sont imposées à des taux plus bas, et que les déductions font en sorte qu'une partie du revenu n'est pas imposée du tout. Le taux effectif fait la moyenne de tout cela.
Une prime peut-elle faire passer à une tranche d'imposition supérieure?
Elle peut faire passer vos derniers dollars dans une tranche supérieure, mais seuls les dollars de la prime au-dessus du seuil sont imposés au taux plus élevé. La retenue sur la prime peut différer de l'impôt final.
Sources
- Rev. Proc. 2025-32 irs.gov
- IRS: Federal income tax rates and brackets irs.gov
- IRS Publication 505 (2026) irs.gov
- IRS Publication 15, Employer's Tax Guide irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Taux marginal d'imposition : définition et comment le trouver
Votre taux marginal d'imposition est la part de votre prochain dollar de revenu qui va à l'impôt. Pour l'impôt fédéral américain…
Taux effectif d'imposition : formule et exemples 2026
Votre taux effectif d'imposition est la part de votre revenu qui va réellement à l'impôt : l'impôt total divisé par le revenu. Co…
Conditions pour être chef de famille : qui est admissible
Les conditions pour être chef de famille (head of household) sont trois critères à remplir en même temps : vous êtes non marié ou…
Dans quelle tranche d'imposition suis-je? En trois étapes
Dans quelle tranche d'imposition suis-je? Votre tranche d'imposition est le taux de la ligne du barème de votre situation de fami…