
Impuesto sobre ganancias de capital a largo plazo: el periodo de tenencia, el cálculo y las tasas
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El impuesto sobre ganancias de capital a largo plazo es el impuesto federal más bajo sobre la ganancia de bienes que se tuvieron más de un año: 0%, 15% o 20% según el ingreso tributable, con máximos especiales del 25% y el 28% para algunos bienes raíces, objetos de colección y acciones de pequeñas empresas (Tema Tributario 409 del IRS). El periodo de tenencia se cuenta desde el día siguiente a la compra hasta el día de la venta, inclusive.
- 01Periodo de tenencia necesario
- Más de un año
- 02Regla para contarlo
- Desde el día siguiente a la compra hasta la fecha de venta
- 03Tasas a largo plazo normales
- 0%, 15% o 20%
- 04Objetos de colección y acciones de la sección 1202
- Máximo del 28%
- 05Ganancia no recuperada de la sección 1250
- Máximo del 25%
- 06Bienes heredados
- Siempre se consideran a largo plazo
¿Qué es el impuesto sobre ganancias de capital a largo plazo?
El impuesto sobre ganancias de capital a largo plazo es el impuesto sobre la ganancia obtenida al vender un bien de capital que tuvo más de un año. En lugar de su tasa ordinaria del impuesto sobre la renta, la ganancia recibe una tasa del 0%, 15% o 20%, según su ingreso tributable y su estado civil tributario (Tema Tributario 409 del IRS).
Esa tasa más baja es la razón por la que importa el periodo de tenencia. Un contribuyente soltero en el tramo del 24% que vende después de 13 meses normalmente paga el 15% sobre la ganancia; la misma venta después de 11 meses se gravaría al 24%. Esta página explica cómo corre el plazo, cómo se mide la ganancia y cómo se aplican las tasas. Para la lista completa de límites en dólares, vea la página de tasas de ganancias de capital de 2026.
¿Cuánto tiempo tengo que tener un bien para que sea ganancia de capital a largo plazo?
Tiene que tener el bien más de un año. El IRS cuenta el periodo de tenencia desde el día siguiente a la adquisición del bien hasta el día en que lo vendió, inclusive (Tema Tributario 409 del IRS). Tenerlo exactamente un año no basta.
| Compra (fecha de operación) | Venta | Resultado |
|---|---|---|
| 3 de junio de 2025 | 3 de junio de 2026 | Corto plazo: exactamente un año |
| 3 de junio de 2025 | 4 de junio de 2026 | Largo plazo: más de un año |
| 28 de febrero de 2025 | 1 de marzo de 2026 | Largo plazo |
| Heredado en cualquier fecha | Cualquier fecha | Largo plazo sin importar el tiempo que lo tuvo |
Para acciones y fondos, use la fecha de operación (trade date), no la fecha de liquidación, tanto para la compra como para la venta. Su Formulario 1099-B muestra la fecha de adquisición y la fecha de venta de cada lote, y las casas de corretaje separan los lotes en secciones de corto plazo y de largo plazo.
Excepciones al periodo de tenencia
- Los bienes heredados se consideran a largo plazo aunque los venda pocos días después de recibirlos (Publicación 550 del IRS).
- Las donaciones por lo general conservan el periodo de tenencia del donante, así que las acciones que uno de sus padres tuvo cinco años son a largo plazo para usted desde el primer día.
- Los dividendos reinvertidos compran acciones nuevas con sus propias fechas de compra, así que un fondo que tiene desde hace años puede contener algunos lotes a corto plazo.
¿Cómo se calcula una ganancia de capital a largo plazo?
Su ganancia es igual al monto obtenido menos su base ajustada. El monto obtenido es el precio de venta menos los costos de venta, como las comisiones. La base suele ser lo que pagó más los costos de compra, ajustada por conceptos como los dividendos reinvertidos y las distribuciones de devolución de capital.
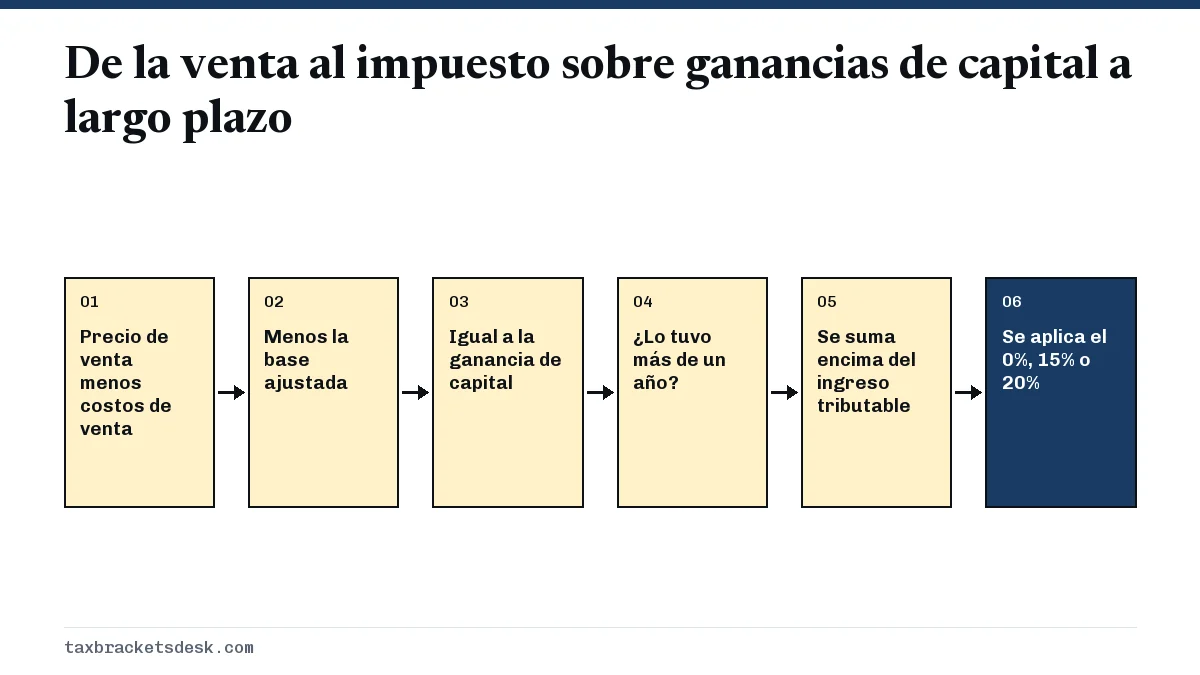
Ejemplo resuelto
- Compra: 100 acciones a $40 más una comisión de $5, para una base de $4,005.
- Venta: 100 acciones a $100 menos una comisión de $5, para un monto obtenido de $9,995.
- Ganancia: $9,995 menos $4,005 = $5,990.
- Periodo de tenencia: compradas el 7 de abril de 2023 y vendidas el 12 de mayo de 2026, así que la ganancia es a largo plazo.
- Tasa: se toma de los tramos de ganancias de capital a largo plazo del año de la venta, según el ingreso tributable total.
Las ganancias y pérdidas a largo plazo primero se compensan entre sí y luego se combinan con los resultados a corto plazo en el Anexo D (Formulario 1040). Solo una ganancia neta a largo plazo que supere cualquier pérdida neta a corto plazo recibe las tasas preferenciales.
Tramos de ganancias de capital a largo plazo: cómo se aplica la tasa
La tasa se aplica por capas. El ingreso ordinario llena la parte de abajo de su ingreso tributable, y las ganancias a largo plazo van encima. Cada parte de la ganancia se grava a la tasa del tramo en que cae, y por eso una sola venta puede gravarse en parte al 0% y en parte al 15%.
| Estado civil tributario | 0% | 15% | 20% |
|---|---|---|---|
| Soltero | $0 a $49,450 | $49,451 a $545,500 | Más de $545,500 |
| Casado que presenta una declaración conjunta | $0 a $98,900 | $98,901 a $613,700 | Más de $613,700 |
| Cabeza de familia | $0 a $66,200 | $66,201 a $579,600 | Más de $579,600 |
Los programas de impuestos hacen este cálculo por capas con la Qualified Dividends and Capital Gain Tax Worksheet (hoja de cálculo del impuesto sobre dividendos calificados y ganancias de capital) de las instrucciones del Formulario 1040. Si tiene ganancias del 28% o del 25%, se usa en su lugar la Schedule D Tax Worksheet (hoja de cálculo del impuesto del Anexo D), que es más larga.
¿De verdad existe la tasa del 0% para las ganancias de capital a largo plazo?
Sí. Cualquier ganancia a largo plazo que quepa por debajo del límite del 0% paga cero de impuesto federal sobre la renta, y es algo común entre jubilados y personas que están entre un empleo y otro. En 2026 el límite es de $98,900 de ingreso tributable para un matrimonio que presenta una declaración conjunta.
Ejemplo: un matrimonio jubilado tiene $50,000 de ingreso tributable de una pensión y retiros de una IRA después de sus deducciones. Vende un fondo que tuvo diez años con una ganancia a largo plazo de $40,000. El ingreso tributable total es de $90,000, por debajo de $98,900, así que toda la ganancia de $40,000 se grava al 0%.
¿Cuándo se aplican las tasas especiales del 25% y del 28%?
Dos tipos de ganancia a largo plazo tienen sus propias tasas máximas, que establece el Tema Tributario 409 del IRS. Son máximos: si su tramo ordinario es más bajo, se aplica la tasa más baja.
- Máximo del 28%: las ganancias de objetos de colección como obras de arte, antigüedades, estampillas, monedas y metales preciosos, y la parte tributable de la ganancia sobre acciones calificadas de pequeñas empresas según la sección 1202.
- Máximo del 25%: la ganancia no recuperada de la sección 1250, que es la parte de la ganancia sobre bienes raíces depreciables, como una casa de alquiler, que corresponde a la depreciación que reclamó o pudo haber reclamado.
Ejemplo: vende una propiedad de alquiler que tuvo ocho años con una ganancia de $90,000, y reclamó $30,000 de depreciación. Hasta $30,000 de la ganancia son ganancia no recuperada de la sección 1250 gravada a no más del 25%, y los otros $60,000 usan los tramos normales del 0%, 15% o 20%.
Cómo planificar la fecha de venta
La fecha de venta decide tanto el periodo de tenencia como el año tributario. Unos días o unas semanas pueden cambiar la tasa de toda la ganancia.
- Revise la fecha de adquisición de cada lote en su cuenta de corretaje antes de vender; distintos lotes del mismo fondo pueden tener fechas diferentes.
- Si a un lote le faltan pocas semanas para cumplir un año, compare el impuesto que se ahorra al esperar con el riesgo de mercado de mantenerlo más tiempo.
- Si espera tener ingresos más bajos el año que viene, como en el primer año de jubilación, vender el 2 de enero en lugar del 31 de diciembre pasa la ganancia a ese año de ingresos más bajos.
- Combine las ganancias con pérdidas del mismo año para reducir la ganancia neta; las reglas de las pérdidas y el límite de $3,000 están en la guía del impuesto sobre las ganancias de capital.
- Si la ganancia es grande, planifique pagos estimados; el IRS por lo general los espera cuando vaya a deber $1,000 o más al presentar la declaración (Publicación 505 del IRS).
Las ventas de bienes que tuvo un año o menos siguen las reglas de las tasas ordinarias que se explican en la página del impuesto sobre las ganancias de capital a corto plazo. Los dividendos calificados comparten los mismos tramos, como muestra la página de la tasa de impuesto sobre dividendos calificados.
Preguntas frecuentes
¿Cuánto tiempo tiene que pasar para que sea ganancia de capital a largo plazo?
Más de un año. Cuente desde el día siguiente a la compra del bien hasta el día en que lo vendió; una venta exactamente un año después sigue siendo a corto plazo.
¿El impuesto sobre ganancias de capital a largo plazo es del 15%?
Para la mayoría de los inversionistas, sí. La tasa del 15% cubre en 2026 el ingreso tributable de $49,451 a $545,500 para solteros y de $98,901 a $613,700 para declaración conjunta. Los ingresos más bajos pueden pagar el 0% y los más altos pagan el 20%.
¿Las ganancias de capital a largo plazo cuentan para mi tramo impositivo?
Cuentan para el ingreso tributable y llenan la parte de arriba de su pila, pero se gravan a sus propias tasas del 0%, 15% o 20%. No suben la tasa de sus salarios.
¿La venta de una casa es una ganancia de capital a largo plazo?
Si fue dueño de ella más de un año, cualquier ganancia tributable es a largo plazo. Muchos propietarios no deben nada gracias a la exclusión de $250,000 o $500,000 por la vivienda principal.
¿Pago impuesto sobre ganancias de capital a largo plazo si vendo una acción y compro otra?
Sí. Vender en una cuenta sujeta a impuestos es un hecho tributable aunque reinvierta el dinero de inmediato. La nueva compra empieza un nuevo periodo de tenencia.
Fuentes
- Tax Topic 409, Capital gains and losses irs.gov
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Publication 550, Investment Income and Expenses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Publication 915, Social Security and Equivalent Railroad Retirement Benefits irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Formulario 1099-DA: qué informan los corredores de cripto
El Formulario 1099-DA es la declaración informativa que envían los corredores de criptomonedas por las ventas e intercambios de a…
Impuesto sobre ganancias de capital a corto plazo: ingreso ordinario
El impuesto sobre ganancias de capital a corto plazo se aplica a la ganancia de bienes que se tuvieron un año o menos, y la ganan…
Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tr…
Tasa de impuesto sobre dividendos calificados 2026 y ordinarios
La tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de…
Impuestos sobre los beneficios del Seguro Social: 50% y 85%
Los impuestos federales sobre los beneficios del Seguro Social solo se aplican cuando sus otros ingresos más la mitad de sus bene…