
Tabla de impuestos del IRS 2025: tramos y umbrales para las declaraciones presentadas en 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La tabla de impuestos del IRS 2025 usa siete tasas federales, del 10% al 37%: la franja del 10% de un contribuyente soltero termina en $11,925 y la tasa del 37% empieza por encima de $626,350 de ingreso tributable. Las tasas son las mismas que en 2026, pero los umbrales son más bajos. Estas cifras se aplican a las declaraciones de 2025, incluidas las declaraciones con prórroga que vencían el 15 de octubre de 2026, las declaraciones atrasadas y cualquier Formulario 1040-X que presente para 2025.
- 01Tasas de 2025
- 10%, 12%, 22%, 24%, 32%, 35%, 37%
- 02Deducción estándar de 2025 (modificada)
- $15,750 soltero, $31,500 declaración conjunta, $23,625 cabeza de familia
- 03Anuncio original
- 22 de octubre de 2024 (Rev. Proc. 2024-40)
- 04Fecha límite de la declaración de 2025 con prórroga
- 15 de octubre de 2026 (ya pasó)
Tramos de impuestos 2025 según el estado civil tributario
El IRS (Servicio de Impuestos Internos) fijó los umbrales de 2025 en el Rev. Proc. 2024-40, anunciado el 22 de octubre de 2024. Las siete tasas se hicieron permanentes más tarde con la ley tributaria de 2025, la Ley Pública 119-21, así que las tablas de 2025 y de 2026 tienen los mismos porcentajes. Los rangos de abajo son de ingreso tributable, después de las deducciones, tal como aparecen en la página de tasas del impuesto federal sobre la renta del IRS.
| Tasa | Soltero | Casado que presenta una declaración conjunta | Cabeza de familia |
|---|---|---|---|
| 10% | Hasta $11,925 | Hasta $23,850 | Hasta $17,000 |
| 12% | De $11,926 a $48,475 | De $23,851 a $96,950 | De $17,001 a $64,850 |
| 22% | De $48,476 a $103,350 | De $96,951 a $206,700 | De $64,851 a $103,350 |
| 24% | De $103,351 a $197,300 | De $206,701 a $394,600 | De $103,351 a $197,300 |
| 32% | De $197,301 a $250,525 | De $394,601 a $501,050 | De $197,301 a $250,500 |
| 35% | De $250,526 a $626,350 | De $501,051 a $751,600 | De $250,501 a $626,350 |
| 37% | Más de $626,350 | Más de $751,600 | Más de $626,350 |
Los casados que presentaban por separado usaban la columna de soltero hasta $250,525. Después, la franja del 35% terminaba en $375,800 y el 37% se aplicaba por encima de esa cifra. El cónyuge sobreviviente que califica usaba la columna de declaración conjunta. Quienes presentan una declaración conjunta pueden ver las mismas cifras con más contexto en nuestra página de los tramos de impuestos para casados que presentan una declaración conjunta.
Impuesto que se debía en el límite superior de cada franja de soltero de 2025
Si se aplican las tasas del impuesto federal sobre la renta de 2025 capa por capa, un contribuyente soltero debía $1,192.50 con $11,925 de ingreso tributable, $5,578.50 con $48,475, $17,651 con $103,350, $40,199 con $197,300, $57,231 con $250,525 y $188,769.75 con $626,350. Sume la tasa siguiente sobre cualquier ingreso por encima de cada punto de referencia. Por ejemplo, $60,000 de ingreso tributable generaban $5,578.50 más el 22% de $11,525, es decir, $8,114.
La deducción estándar de 2025 después del cambio de ley de 2025
La deducción estándar de 2025 cambió después de su primer anuncio. El Rev. Proc. 2024-40 indicaba $15,000 para solteros, $30,000 para declaraciones conjuntas y $22,500 para cabezas de familia. La ley tributaria firmada el 4 de julio de 2025 subió esos montos para 2025, y el IRS los volvió a publicar en la sección 3.01 del Rev. Proc. 2025-32.
| Estado civil tributario | Anunciada en oct. de 2024 | Final para las declaraciones de 2025 |
|---|---|---|
| Soltero o casado que presenta por separado | $15,000 | $15,750 |
| Casado que presenta una declaración conjunta | $30,000 | $31,500 |
| Cabeza de familia | $22,500 | $23,625 |
La misma ley creó cuatro deducciones nuevas que empiezan con las declaraciones de 2025: propinas, pago adicional por horas extra, intereses de préstamos para autos nuevos y $6,000 adicionales para personas de 65 años o más. Se reclaman en el Anexo 1-A (Schedule 1-A), además de la deducción estándar.
Comparación de los tramos de impuestos de 2025 y 2026
Todos los umbrales subieron en 2026 por el ajuste por inflación. La tabla de soltero de abajo muestra cuánto se movió cada franja. El efecto es moderado: el mismo ingreso tributable genera un poco menos de impuesto en 2026.
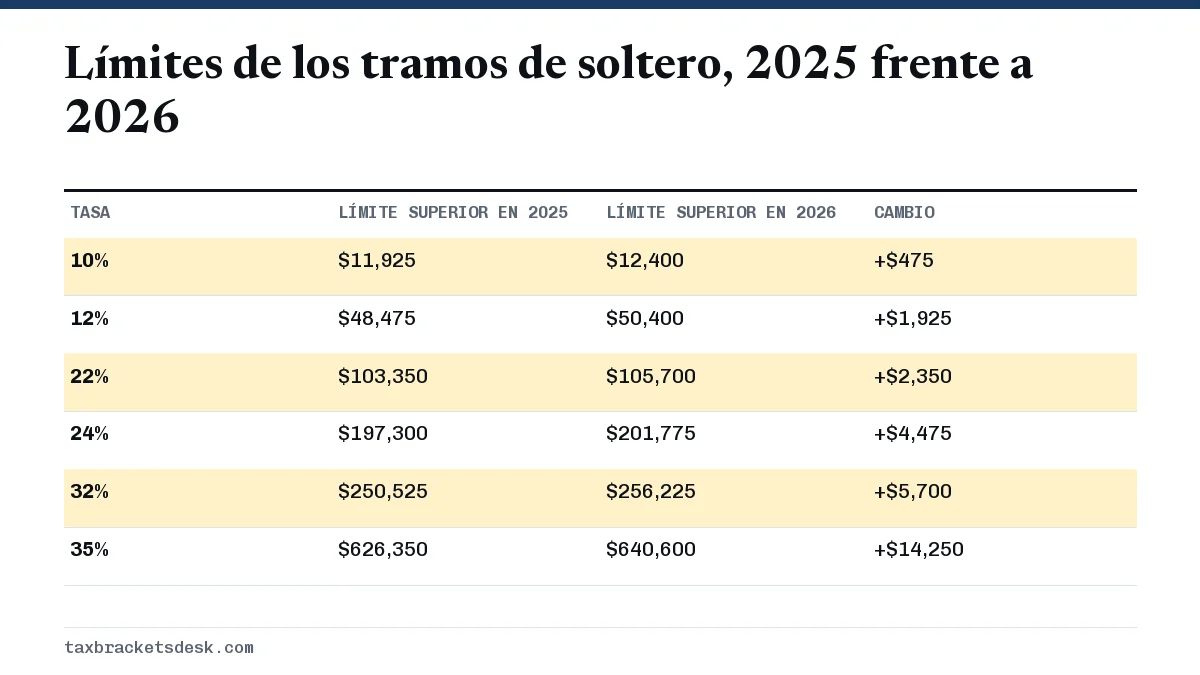
Con $60,000 de ingreso tributable, un contribuyente soltero debía $8,114 en 2025 y debe $7,912 en 2026, una diferencia de $202 que se debe solo a las franjas más amplias. La deducción estándar también subió, de $15,750 a $16,100 para solteros, así que con el mismo sueldo bruto la diferencia es un poco mayor. Para ver la tabla completa de 2026, consulte los tramos de impuestos del IRS de 2026.
Cuándo todavía necesita las cifras de 2025
La mayoría de las personas terminó con 2025 en abril de 2026, pero en estas situaciones todavía se usa la tabla del año pasado:
- Declaraciones con prórroga. Si presentó el Formulario 4868, su declaración de 2025 vencía el 15 de octubre de 2026. Una declaración electrónica rechazada en esa fecha se podía corregir y volver a enviar hasta el 20 de octubre de 2026 y seguir contando como presentada a tiempo, y los contribuyentes de zonas de desastre declaradas por el IRS pueden tener una fecha posterior fijada en el aviso del IRS para su zona. Una declaración presentada después de eso está atrasada, pero sigue usando los tramos y las deducciones de 2025, no los de 2026.
- Declaraciones enmendadas. El Formulario 1040-X para 2025 vuelve a calcular el impuesto con la tabla de 2025. Por lo general, una solicitud de reembolso debe presentarse dentro de los tres años siguientes a la declaración original o de los dos años siguientes al pago del impuesto, lo que ocurra más tarde.
- Declaraciones atrasadas. Una declaración de 2025 presentada después de la fecha límite sigue usando las tablas de 2025. Presentar tarde no le permite usar los umbrales más nuevos.
- Regla de protección (safe harbor) del impuesto estimado de 2026. Pagar el 100% de su impuesto de 2025 (el 110% si su AGI de 2025 pasó de $150,000) mediante la retención y los pagos estimados lo protege de la multa por pago insuficiente de 2026. Por eso su impuesto total de 2025 es la cifra con la que debe planificar; consulte las reglas de protección del impuesto estimado.
- Avisos. Un aviso CP2000 o un aviso por error matemático sobre su declaración de 2025 se calculará con las tasas de 2025.
Otros umbrales de 2025 que la gente consulta
- Ganancias de capital a largo plazo: tasa del 0% hasta $48,350 de ingreso tributable para solteros y $96,700 para declaraciones conjuntas; 15% hasta $533,400 para solteros y $600,050 en declaración conjunta.
- Exención del impuesto mínimo alternativo: $88,100 para solteros y cabezas de familia y $137,000 en declaración conjunta, según las instrucciones del Formulario 6251 de 2025.
- Exclusión básica del impuesto sobre el patrimonio: $13,990,000.
¿Qué viene después de 2026?
Los umbrales de 2027 todavía no se han anunciado. El IRS suele publicarlos en octubre o noviembre, y las tasas seguirán entre el 10% y el 37% porque la ley de 2025 las hizo permanentes. Nuestra página de los tramos de impuestos proyectados para 2027 explica qué se puede estimar ya y qué no, y el historial completo está en tramos de impuestos federales por año.
Preguntas frecuentes
¿Cuáles eran los tramos de impuestos de 2025 para una persona soltera?
El 10% hasta $11,925, el 12% hasta $48,475, el 22% hasta $103,350, el 24% hasta $197,300, el 32% hasta $250,525, el 35% hasta $626,350 y el 37% por encima de esa cifra. Todas las cifras son de ingreso tributable después de las deducciones.
¿Uso los tramos de 2025 o los de 2026 para una declaración enmendada de 2025?
Use los tramos de 2025. Cada declaración y cada enmienda se calcula con las tablas del año tributario que cubre, sin importar cuándo la presente.
¿La deducción estándar de 2025 era de $15,000 o de $15,750?
La cifra final para solteros es de $15,750. El IRS anunció primero $15,000 en octubre de 2024, y la ley tributaria de julio de 2025 la subió antes de que se presentaran las declaraciones de 2025.
¿Las tasas de impuestos de 2025 subieron o bajaron con respecto a 2024?
Las tasas se mantuvieron iguales. Solo subieron los umbrales de ingresos por la inflación, lo que significa un poco menos de impuesto sobre el mismo ingreso tributable.
¿Dónde se publican los tramos de impuestos oficiales de 2025?
El IRS los muestra en su página de tasas y tramos del impuesto federal sobre la renta y en el Rev. Proc. 2024-40, y la deducción estándar modificada aparece en el Rev. Proc. 2025-32.
Fuentes
- Federal income tax rates and brackets irs.gov
- IR-2024-273, tax inflation adjustments for tax year 2025 irs.gov
- Rev. Proc. 2025-32 irs.gov
- Instructions for Form 6251 (2025) irs.gov
- File an amended return irs.gov
- Topic 409, Capital gains and losses irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos de impuestos federales por año y estado civil
Estados Unidos tiene siete tramos de impuestos federales: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Para 2026 (declaraciones que se pre…
Tabla de impuestos IRS 2026 casados (declaración conjunta)
Según la tabla de impuestos del IRS 2026 para casados que presentan una declaración conjunta, la pareja paga el 10% sobre los pri…
Tramos de impuestos 2027: qué se sabe y cuándo los publica el IRS
A 20 de octubre de 2026, el IRS (Servicio de Impuestos Internos) todavía no ha anunciado los umbrales de los tramos de impuestos…
Tabla de impuestos IRS 2026: tramos del 10% al 37%
La tabla de impuestos del IRS 2026 tiene siete tasas: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Los contribuyentes solteros pagan el 10…
Safe harbor del impuesto estimado 2026: 90%, 100% y 110%
Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos…