
¿La deducción para mayores se suma a la deducción estándar? Sí, y así se combinan
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
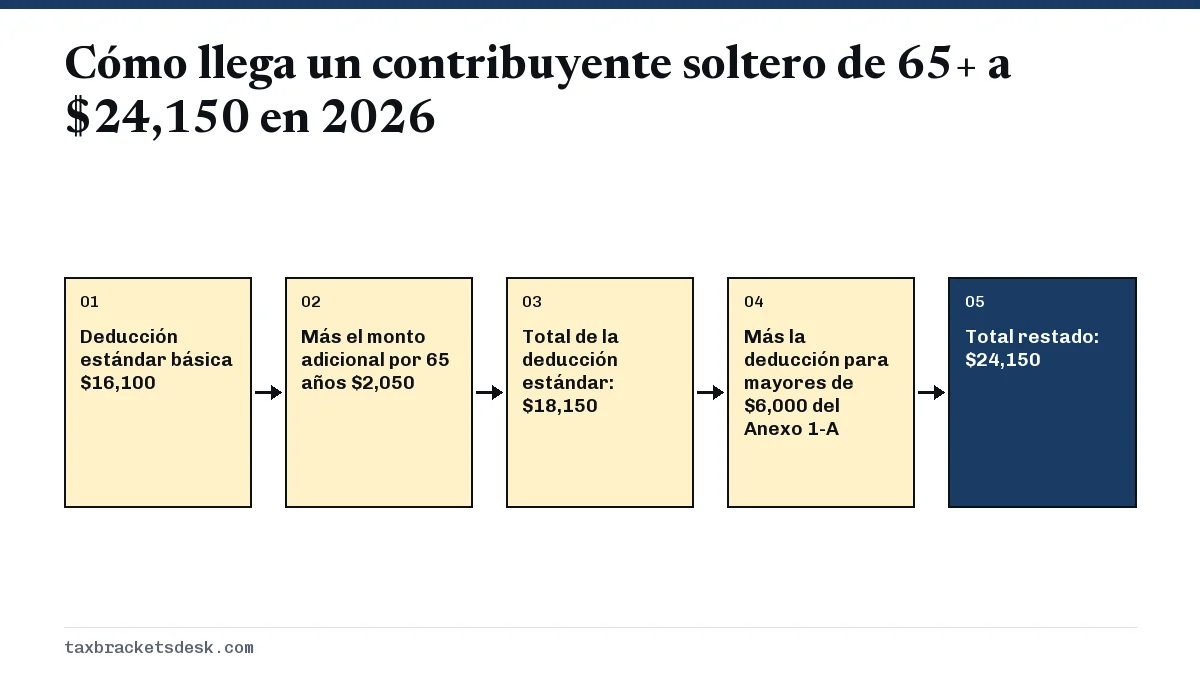
Sí, la deducción para mayores y la deducción estándar se suman: de 2025 a 2028, cada persona de 65 años o más puede deducir hasta $6,000 en el Anexo 1-A además de la deducción estándar normal y del monto adicional por tener 65 años. Un contribuyente soltero de 65 años o más puede deducir hasta $24,150 en 2026; un matrimonio en el que ambos tienen 65 años o más, hasta $47,500.
- 01Deducción para mayores
- Hasta $6,000 por persona de 65+ ($12,000 por pareja)
- 02Prueba de edad de 2026
- Haber nacido antes del 2 de enero de 1962
- 03Reducción gradual
- 6% del MAGI que supere $75,000 ($150,000 en declaración conjunta)
- 04Compatible con deducciones detalladas
- Sí
- 05Reembolsable
- No; es una deducción, no un crédito
Cómo se suman las tres partes a partir de los 65 años
Un contribuyente de 65 años o más en 2026 puede tener tres deducciones distintas funcionando a la vez, cada una con su propia regla. El IRS (Servicio de Impuestos Internos) describe el nuevo monto como adicional a la deducción estándar adicional que ya existía para las personas mayores.
- Deducción estándar básica: $16,100 soltero, $32,200 casados que presentan una declaración conjunta y $24,150 cabeza de familia en 2026.
- Deducción estándar adicional por tener 65 años o por ceguera: $2,050 para contribuyentes no casados y $1,650 por cada cónyuge que califique para los casados.
- Deducción para mayores en el Anexo 1-A: hasta $6,000 por cada persona de 65 años o más, reducida con ingresos altos.
Las dos primeras suman la deducción estándar que anota en el Formulario 1040. La tercera sale del Anexo 1-A y va en su propia línea (la línea 13a en el borrador del Formulario 1040 de 2026 y la línea 13b en el formulario de 2025), así que el IRS la mantiene separada de la deducción estándar aunque ambas reduzcan el mismo ingreso tributable. Los montos de las dos primeras partes se explican en detalle en nuestra página sobre la deducción estándar para personas mayores.
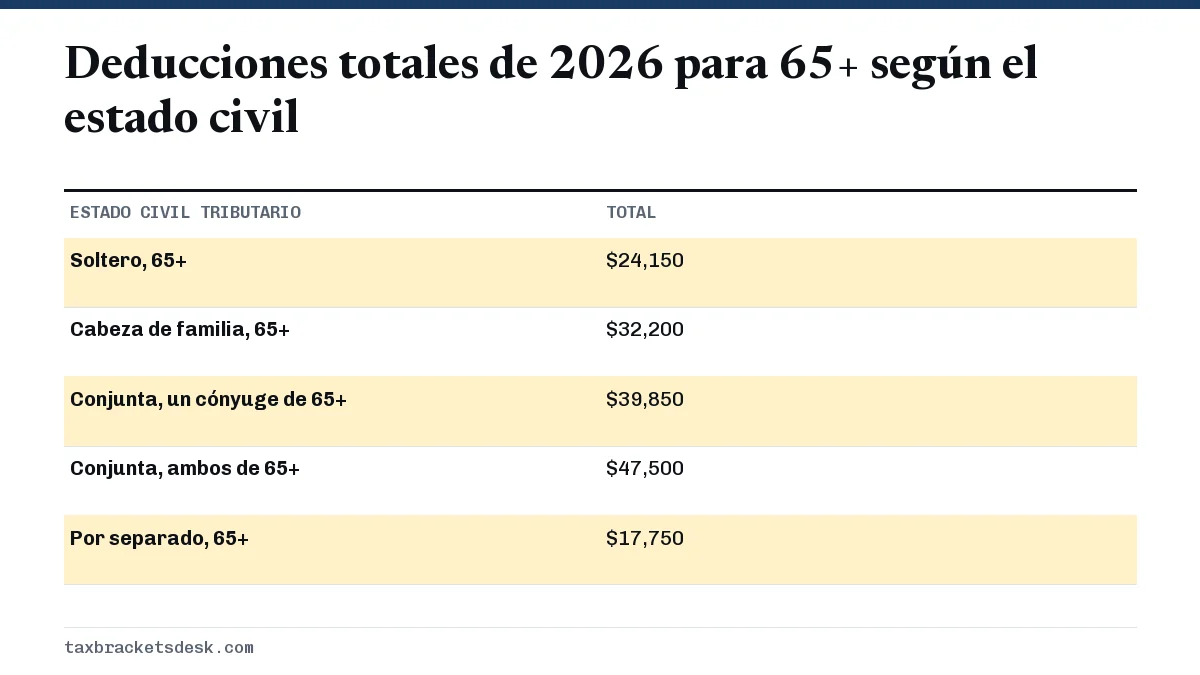
Deducción total para mayores de 65 según el estado civil tributario en 2026
Estos totales suponen ingresos por debajo de la reducción gradual de la deducción para mayores y ningún monto adicional por ceguera. Una persona ciega de 65 años o más suma un segundo monto adicional por edad o ceguera.
| Estado civil tributario | Deducción estándar con el monto adicional por edad | Deducción para mayores | Total |
|---|---|---|---|
| Soltero, 65+ | $18,150 | $6,000 | $24,150 |
| Cabeza de familia, 65+ | $26,200 | $6,000 | $32,200 |
| Casados en declaración conjunta, un cónyuge de 65+ | $33,850 | $6,000 | $39,850 |
| Casados en declaración conjunta, ambos de 65+ | $35,500 | $12,000 | $47,500 |
| Casado que presenta por separado, 65+ | $17,750 | $0 (no se permite) | $17,750 |
Para calificar en 2026, debe haber nacido antes del 2 de enero de 1962, tener un número de Seguro Social (SSN) válido y, si está casado, presentar una declaración conjunta. Declarar como casado que presenta por separado impide por completo la deducción para mayores, lo que puede ser un motivo para que las parejas mayores sigan presentando en conjunto.
¿La deducción para mayores reduce el ingreso bruto ajustado?
No. Una deducción "above the line" (antes del AGI) reduce el ingreso bruto ajustado. La deducción para mayores se resta después del AGI, en la línea del Anexo 1-A del Formulario 1040, así que su AGI no cambia. Eso importa en tres casos.
- Impuestos sobre el Seguro Social: la prueba de ingresos para gravar los beneficios parte del AGI, así que la deducción para mayores no reduce qué parte de sus beneficios es tributable. Vea impuestos sobre los beneficios del Seguro Social.
- La propia reducción gradual: el AGI modificado de la deducción para mayores es su AGI más ciertos ingresos excluidos del extranjero y de Puerto Rico, no el AGI después de la deducción.
- Límites basados en el AGI en otras partes: umbrales como el mínimo para deducir gastos médicos usan el AGI, así que no se ven afectados.
Cómo funciona la reducción gradual del 6%
Los $6,000 de cada persona que califica se reducen en el 6% del AGI modificado que supere $75,000, o $150,000 en una declaración conjunta. La reducción se aplica al monto de cada cónyuge, así que los $12,000 de una pareja bajan en el 12% del exceso. La deducción llega a cero con $175,000 para un contribuyente soltero y con $250,000 en una declaración conjunta.
| AGI modificado | Soltero, 65+ | Conjunta, ambos de 65+ |
|---|---|---|
| $75,000 o menos | $6,000 | $12,000 |
| $100,000 | $4,500 | $12,000 |
| $150,000 | $1,500 | $12,000 |
| $200,000 | $0 | $6,000 |
| $250,000 | $0 | $0 |
La deducción para mayores si detalla sus deducciones
Quienes detallan sus deducciones también pueden reclamarla. Las deducciones del Anexo 1-A se permiten tanto si usa la deducción estándar como si usa el Anexo A. Lo que pierde quien detalla es el monto adicional por tener 65 años, porque forma parte de la deducción estándar.
Ejemplo: una mujer soltera de 68 años tiene $22,000 de deducciones detalladas, sobre todo intereses hipotecarios, impuestos sobre la propiedad y donativos a organizaciones benéficas. Su deducción estándar con el monto adicional por edad sería de $18,150, así que detallar le conviene por $3,850. Luego suma la deducción para mayores de $6,000, para un total de $28,000. Nuestra guía sobre detallar deducciones o tomar la deducción estándar muestra cómo hacer esa comparación.
No es un crédito ni es reembolsable
La deducción para mayores reduce el ingreso tributable. No puede llevar el ingreso tributable por debajo de cero, no genera un reembolso por sí sola y los montos que no use no pasan a otro año. Una deducción solo ahorra impuestos a la tasa de su tramo impositivo: $6,000 valen $720 en el tramo del 12% y $1,320 en el del 22%.
Ejemplo: un hombre soltero de 72 años tiene $19,800 de ingresos tributables de pensión y de una cuenta IRA, y un Seguro Social que no tributa. Después de la deducción estándar de $18,150, quedan $1,650 tributables. La deducción para mayores los elimina, con un ahorro de $165 al 10%, y los $4,350 restantes de la deducción simplemente no se usan.
Una pareja cerca de la reducción gradual de la declaración conjunta
Un matrimonio de 67 y 70 años tiene un AGI modificado de $160,000. El exceso sobre $150,000 es de $10,000, y el 6% de eso son $600, así que el monto de cada cónyuge baja a $5,400. Su deducción total es $32,200 más $3,300 más $10,800, es decir, $46,300.
Cómo anotarla línea por línea se explica en deducciones adicionales del Anexo 1-A. Los límites de ingresos y la regla del SSN se explican en la página de la deducción para mayores, y todos los cambios de la ley de 2025 están en cambios tributarios de la One Big Beautiful Bill.
Preguntas frecuentes
¿Recibo a la vez la deducción estándar adicional para mayores y la deducción de $6,000 para mayores?
Sí, si toma la deducción estándar. El monto adicional por tener 65 años forma parte de la deducción estándar, y los $6,000 son una deducción aparte en el Anexo 1-A.
¿Puedo tomar la deducción para mayores si detallo mis deducciones?
Sí. Quienes detallan la reclaman en el Anexo 1-A. No reciben el monto adicional de la deducción estándar por tener 65 años, porque no usan la deducción estándar.
¿La deducción para mayores es reembolsable?
No. Es una deducción que reduce el ingreso tributable. Si su ingreso tributable ya es cero, no le da ningún beneficio y no se traslada nada a otro año.
¿Cuál es la deducción total de un matrimonio mayor de 65 años en 2026?
Hasta $47,500: la deducción estándar de $32,200, $3,300 de montos adicionales por edad y $12,000 de deducciones para mayores, si el AGI modificado es de $150,000 o menos.
¿La deducción para mayores reduce mi AGI?
No. Se toma después del AGI (línea 13a en el borrador del Formulario 1040 de 2026), así que el AGI y el ingreso que se usa para gravar los beneficios del Seguro Social no cambian.
¿La deducción para mayores es lo mismo que la deducción estándar adicional?
No. La deducción estándar adicional es un monto permanente incluido en la deducción estándar. La deducción para mayores es una deducción aparte y temporal, de 2025 a 2028, con su propia reducción gradual por ingresos.
Fuentes
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.