
Calculadora de sin impuestos sobre las horas extras: calcule su deducción y su ahorro
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Según la calculadora de sin impuestos sobre las horas extras, la deducción es igual a la parte de la prima de su pago por horas extras de la FLSA (un tercio del pago a tiempo y medio), con un tope de $12,500 ($25,000 para casados que declaran en conjunto) y un recorte de $100 por cada $1,000 completos de AGI modificado por encima de $150,000 ($300,000 en declaración conjunta). Multiplique la deducción por la tasa de su tramo para estimar el impuesto federal sobre la renta que ahorra. Se aplica a los años tributarios 2025 a 2028.
- 01Parte deducible del pago a tiempo y medio
- 1/3
- 02Parte deducible del pago doble de la FLSA
- 1/4
- 03Tope
- $12,500 ($25,000 para casados que declaran en conjunto)
- 04Reducción
- $100 por cada $1,000 completos de MAGI por encima de $150,000 ($300,000 en declaración conjunta)
- 05Años tributarios
- 2025 a 2028
Calculadora
- Prima por horas extras de la FLSA
- —
- Deducción después del tope y la reducción
- —
- Impuesto federal sobre la renta ahorrado
- —
- Tasa marginal aplicada
- —
Estimaciones para los años tributarios 2025 a 2028. La deducción se resta del ingreso tributable, no del ingreso bruto ajustado, así que no cambia los créditos basados en el AGI y no reduce el impuesto del Seguro Social ni el de Medicare. Si su estado sigue la regla federal depende del estado.
Cómo funciona la calculadora de sin impuestos sobre las horas extras
La calculadora sigue el mismo orden que la Parte III del Anexo 1-A: obtiene el monto calificado, le aplica el tope y luego lo reduce según los ingresos. El último paso, que el formulario no hace, convierte la deducción en dólares de impuesto federal sobre la renta ahorrados usando los tramos de 2026.
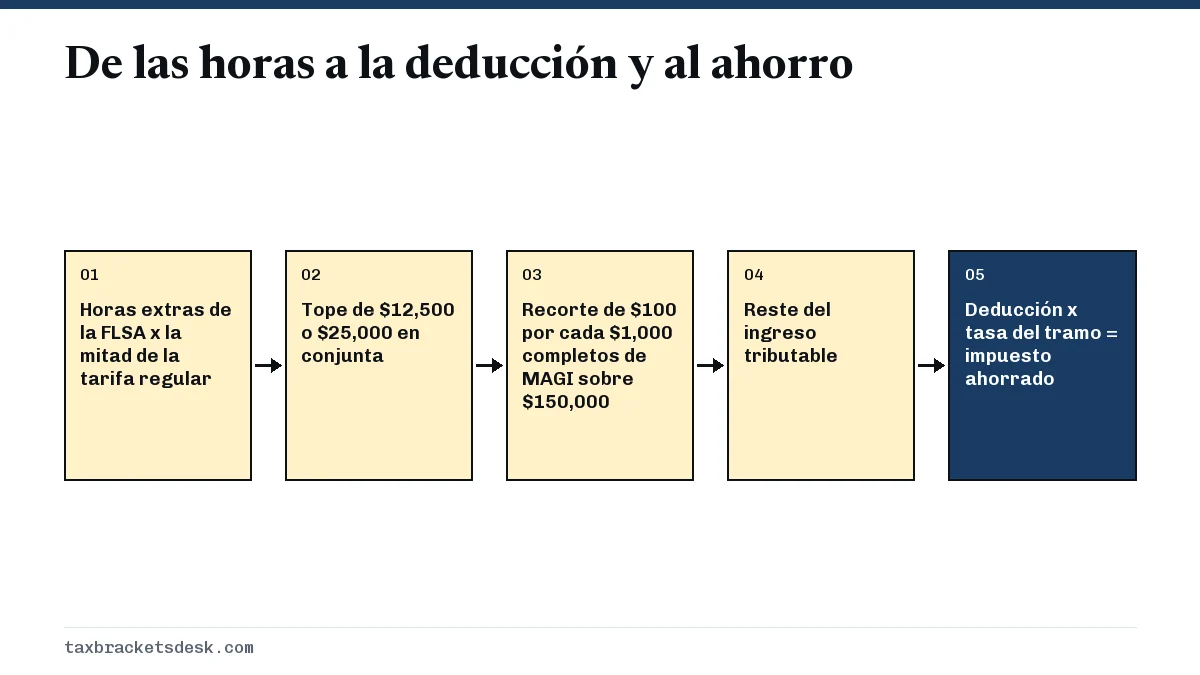
Una deducción reduce el ingreso tributable, no su impuesto dólar por dólar. Así, una deducción de $4,000 vale $480 para alguien cuyos últimos dólares están en el tramo del 12% y $880 para alguien en el tramo del 22%. Nuestra página sobre la tasa marginal de impuestos explica por qué aquí solo importa la tasa de sus últimos dólares.
Datos que necesita para la calculadora de la deducción por horas extras
Reúna estos datos antes de empezar. Para los salarios de 2026, el primero debería venir impreso en su W-2, lo que elimina casi todas las suposiciones.
- Monto de horas extras calificadas: casilla 12 del Formulario W-2 con el código TT, casilla 1d del Formulario 1099-NEC o casilla 14 del Formulario 1099-MISC. Nuestra guía de los códigos TT y TP del W-2 muestra dónde está cada uno.
- Tarifa regular y horas extras: solo se necesitan si no se reportó un monto con el código TT, como en la mayoría de los W-2 de 2025. Use los talones de pago de fin de año.
- Estado civil tributario: el tope se duplica solo para casados que declaran en conjunto. Quien es casado y presenta por separado no puede reclamar la deducción.
- AGI modificado: su AGI del Formulario 1040 más cualquier ingreso de Puerto Rico excluido, ingreso del trabajo en el extranjero y montos de vivienda (Formulario 2555) o ingreso de Samoa Estadounidense (Formulario 4563).
- Ingreso tributable antes de esta deducción: el AGI menos su deducción estándar o sus deducciones detalladas y cualquier otra deducción del Anexo 1-A.
Cómo calcular la deducción por horas extras: la fórmula
Este es el cálculo que hace la herramienta, paso a paso. No redondee nada hasta el paso de la reducción, donde el formulario indica descartar las fracciones.
- Prima: 0.5 x tarifa regular x horas extras de la FLSA. A partir de una cifra total de horas extras, divida el pago a tiempo y medio entre 3, o el pago doble de la FLSA entre 4.
- Tope: quédese con la cantidad menor entre la prima o $12,500 ($25,000 en declaración conjunta).
- Exceso de ingresos: reste $150,000 ($300,000 en declaración conjunta) del AGI modificado. Si el resultado es cero o negativo, pase al paso 5.
- Reducción: divida el exceso entre $1,000, descarte cualquier fracción y multiplique por $100.
- Deducción: el monto con tope menos la reducción, nunca por debajo de cero.
- Ahorro: calcule el impuesto sobre el ingreso tributable con y sin la deducción y tome la diferencia.
¿La deducción es todo el tiempo y medio?
No. La parte de tarifa normal de cada hora extra es pago ordinario. Con $26 por hora y horas extras pagadas a $39, solo cuentan $13 de cada hora extra. Por eso la calculadora pide la prima, no la línea total de horas extras de su talón de pago.
Ejemplo resuelto para un trabajador de almacén
Un operador de montacargas soltero gana $24 por hora y trabaja 320 horas extras de la FLSA en 2026 a $36 la hora. El pago por horas extras es de $11,520 y el pago regular de $49,920, así que su AGI es de $61,440 sin otros ingresos.
| Paso | Cifra |
|---|---|
| Prima: $12 x 320 horas | $3,840 |
| Revisión del tope (menos de $12,500) | $3,840 |
| MAGI de $61,440 frente al umbral de $150,000 | Sin reducción |
| Ingreso tributable antes de la deducción ($61,440 - $16,100) | $45,340 |
| Ingreso tributable después de la deducción | $41,500 |
| Impuesto antes: $1,240 + 12% x $32,940 | $5,192.80 |
| Impuesto después: $1,240 + 12% x $29,100 | $4,732.00 |
| Impuesto federal sobre la renta ahorrado | $460.80 |
Los $460.80 son exactamente el 12% de $3,840 porque toda la deducción salió del tramo del 12%. El trabajador sigue pagando el 7.65% de impuestos del Seguro Social y de Medicare sobre los $11,520 de horas extras, es decir, $881.28.
Cuando la deducción cruza el límite de un tramo
Un maquinista soltero con $52,000 de ingreso tributable antes de la deducción y una prima de $4,000 baja a $48,000. Los primeros $1,600 salen del tramo del 22% (por encima de $50,400) y los otros $2,400 del tramo del 12%, así que el ahorro es de $352 más $288, o $640, no un 22% parejo.
¿Cómo la reduce la reducción gradual?
Un matrimonio que declara en conjunto tiene $18,000 de prima combinada y un MAGI de $318,400. El exceso sobre $300,000 es de $18,400, que cuenta como 18 miles completos, así que la reducción es de $1,800 y la deducción es de $16,200. Con $550,000 de MAGI, el tope conjunto desaparece; para los contribuyentes solteros, ese punto es $275,000.
Ahorro estimado según su tramo
Si toda su deducción cabe dentro de un solo tramo, el ahorro es igual a la deducción por esa tasa. La gráfica muestra una deducción de $5,000 en cada tasa de 2026 en la que es realista recibir la deducción completa.
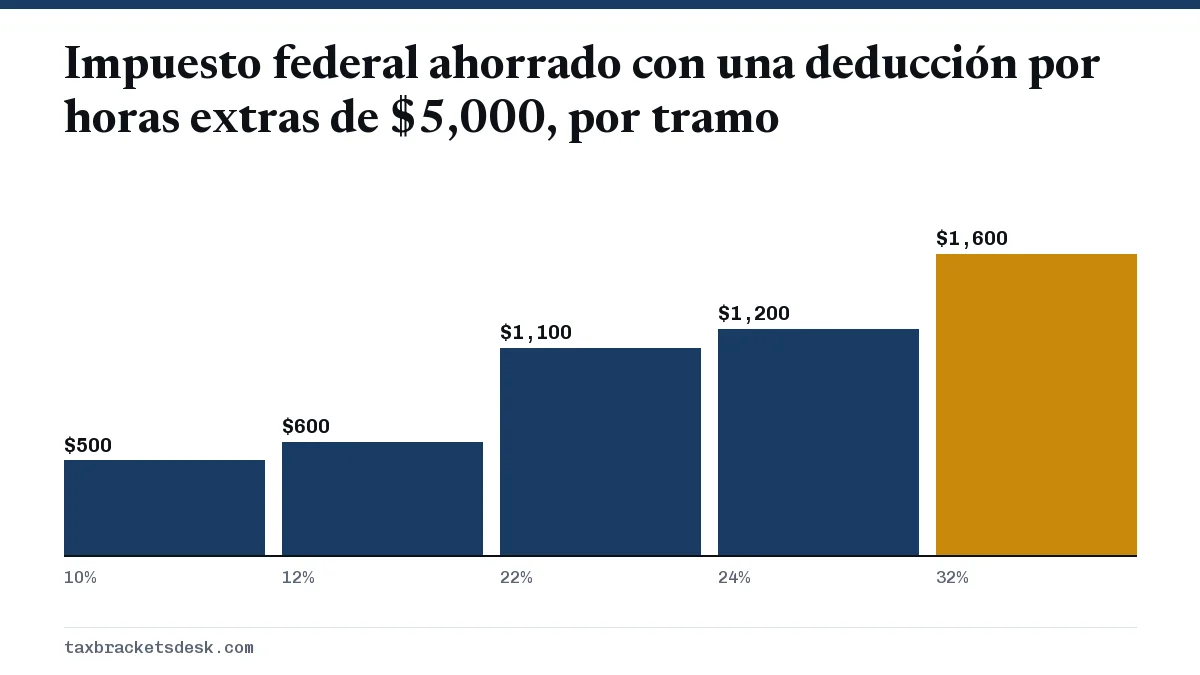
Los tramos del 35% y del 37% no aparecen porque los contribuyentes solteros llegan al 35% con $256,225 de ingreso tributable, y a esa altura el MAGI por lo general ya ha eliminado la mayor parte del tope de $12,500. ¿No sabe qué tasa le corresponde? Use en qué tramo de impuestos estoy.
Qué hacer con su resultado
Compare su cálculo con el monto del código TT cuando reciba su W-2 a principios de 2027. Si la cifra del empleador es mayor que la prima que usted calculó, pregunte en nómina si incluye la parte de tarifa normal. Las reglas completas para calificar, incluido quién cuenta como no exento, están en nuestra página de sin impuestos sobre las horas extras.
Si espera una deducción grande cada año hasta 2028, puede anotarla en el Paso 4(b) del Formulario W-4 para que le retengan menos impuestos en cada día de pago. Las reglas de las horas extras están junto a otras tres deducciones que explicamos en nuestro resumen de los cambios de impuestos de la One Big Beautiful Bill, y la página sobre si las horas extras pagan más impuestos explica por qué los cheques con horas extras parecen tan gravados.
Preguntas frecuentes
¿Cómo calculo mi deducción por horas extras con mi talón de pago?
Tome el pago por horas extras acumulado del año y divídalo entre 3 si se pagó a tiempo y medio, o entre 4 si fue pago doble de la FLSA. Aplique al resultado el tope de $12,500 ($25,000 en declaración conjunta) y la reducción según los ingresos.
¿Cuánto me ahorrará la deducción por horas extras?
Multiplique la deducción por la tasa de impuestos de sus últimos dólares de ingreso tributable. Una deducción de $3,000 ahorra $360 al 12% y $660 al 22%, antes de cualquier efecto estatal.
¿La deducción por horas extras reduce mi impuesto del Seguro Social?
No. Solo reduce el impuesto federal sobre la renta. Los impuestos del Seguro Social y de Medicare del 7.65% siguen aplicándose a cada dólar del pago por horas extras.
¿Puedo usar la calculadora para las horas extras de 2025?
Sí. Los límites y la reducción son los mismos para 2025, pero la mayoría de los W-2 de 2025 no tienen el código TT, así que ingrese su tarifa y sus horas extras o divida el pago total por horas extras entre 3. Use los tramos de 2025 para el paso del ahorro.
¿Qué pasa si mi MAGI apenas supera el umbral de $150,000?
La reducción avanza en pasos de $1,000 completos. Un MAGI de $150,999 supera el umbral en 0 miles completos, así que no hay reducción; con $151,000 la deducción baja $100.
Fuentes
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Treasury and IRS guidance for individuals who received tips or overtime during tax year 2025 irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.