
Crédito por cuidado de hijos y dependientes 2026: cuánto puede recibir, tasas y Formulario 2441
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito por cuidado de hijos y dependientes de 2026 equivale del 20% al 50% de hasta $3,000 de gastos de cuidado relacionados con el trabajo por una persona calificada o $6,000 por dos o más, así que el máximo es de $1,500 o $3,000; la mayoría de las familias que trabajan reciben el 35%, es decir, $1,050 o $2,100. La tasa más alta subió del 35% al 50%. No es reembolsable, se reclama con el Formulario 2441 y es distinto del Crédito Tributario por Hijos (CTC).
- 01Límite de gastos
- $3,000 (una persona), $6,000 (dos o más)
- 02Tasa del crédito en 2026
- Del 50% al 20%, según el AGI
- 03El mínimo del 20% se aplica por encima de
- $206,000 de AGI en declaración conjunta; $103,000 los demás contribuyentes
- 04Límite del FSA para cuidado de dependientes 2026
- $7,500 ($3,750 casado que presenta por separado)
- 05Reembolsable
- No
- 06Formulario
- Formulario 2441; el crédito pasa a la línea 2 del Anexo 3
¿De cuánto es el crédito por cuidado de hijos y dependientes en 2026?
El crédito por cuidado de hijos y dependientes es un porcentaje de los gastos de cuidado relacionados con el trabajo que usted paga por un hijo menor de 13 años o por un dependiente o cónyuge que no puede cuidarse a sí mismo. En 2026 el porcentaje va del 50% al 20% según el AGI, y se aplica como máximo a $3,000 de gastos por una persona calificada o a $6,000 por dos o más.
Así, el crédito más alto posible es de $1,500 por una persona y de $3,000 por dos o más, ambos a la tasa del 50%. La mayoría de las familias que trabajan quedan en el 35%, lo que da $1,050 o $2,100. No se trata del Crédito Tributario por Hijos (CTC), que es de $2,200 por hijo en 2026; el monto de ese crédito para 2027 aún no se ha anunciado y lo seguimos en nuestra página del crédito tributario por hijos 2027.
Cambios de 2026: la tasa máxima del 50% y tramos de ingresos más altos
La ley de 2025 subió la tasa máxima del 35% al 50% a partir de 2026 y añadió una segunda reducción, más lenta, para ingresos más altos. Los límites de gastos no cambiaron. En las declaraciones de 2025, la tasa llegaba al mínimo del 20% cuando el AGI pasaba de $43,000; en 2026 el mínimo no se aplica hasta $206,000 en una declaración conjunta o $103,000 para los demás contribuyentes.
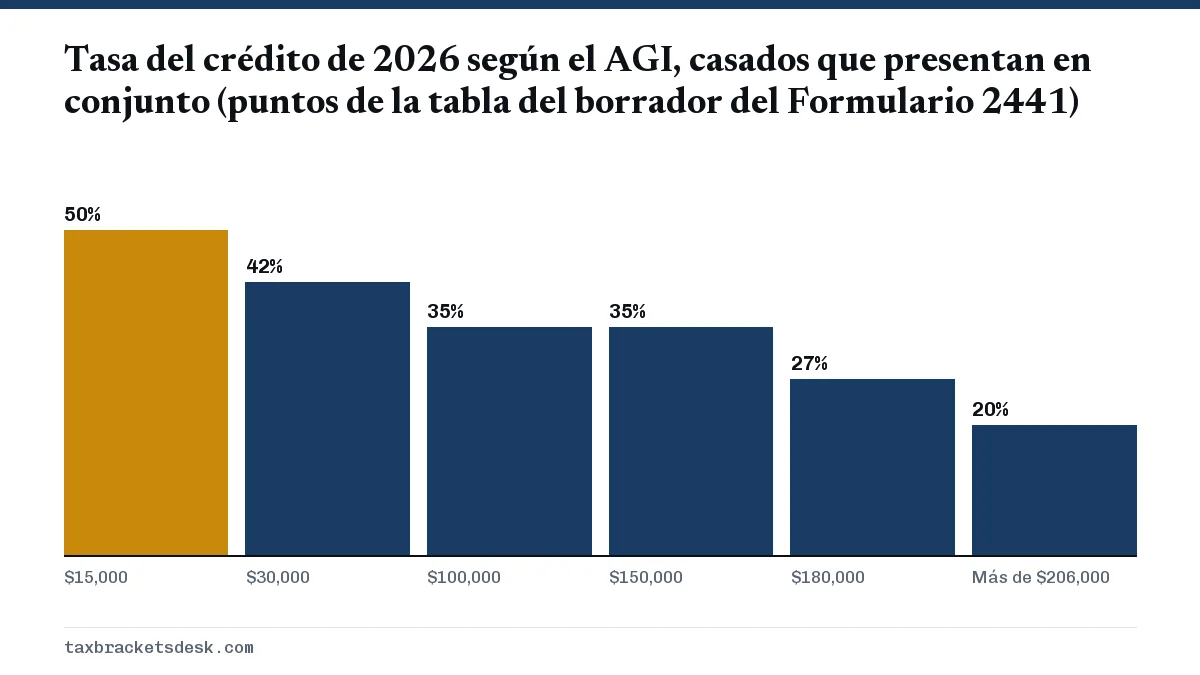
| AGI, casado que presenta una declaración conjunta | AGI, otros estados civiles tributarios | Tasa del crédito |
|---|---|---|
| Hasta $15,000 | Hasta $15,000 | 50% |
| De $29,001 a $31,000 | De $29,001 a $31,000 | 42% |
| De $43,001 a $150,000 | De $43,001 a $75,000 | 35% |
| De $166,001 a $170,000 | De $83,001 a $85,000 | 30% |
| De $186,001 a $190,000 | De $93,001 a $95,000 | 25% |
| Más de $206,000 | Más de $103,000 | 20% |
Entre las filas que se muestran, la tasa baja un punto por cada $2,000 de AGI en el tramo inferior para todos. En el tramo superior baja un punto por cada $4,000 en la declaración conjunta y por cada $2,000 para los demás. La línea 8 del Formulario 2441 usa la tabla completa.
Límite de ingresos del crédito por cuidado de dependientes: por qué los ingresos bajos pueden no beneficiarse
No hay un tope de ingresos que elimine el crédito; la tasa simplemente se detiene en el 20%. El verdadero límite está abajo. El crédito solo puede reducir su impuesto sobre la renta, y cualquier parte que pase de su impuesto se pierde. La tasa del 50% se aplica con un AGI de $15,000 o menos, donde la deducción estándar de 2026 normalmente no deja nada de impuesto.
Ejemplo: cabeza de familia, un hijo, AGI de $28,000
Los gastos de cuidado son de $5,000, así que cuentan $3,000. La tasa con $28,000 es del 43%, lo que da $1,290 sobre el papel. Pero el ingreso tributable es de solo $3,850 después de la deducción estándar de $24,150 para cabeza de familia, y el impuesto es de $385. El crédito por cuidado de dependientes queda limitado a $385.
Además, compite con el Crédito Tributario por Hijos (CTC) por esos mismos $385. El crédito por cuidado de dependientes se aplica primero, lo que empuja los $2,200 completos del Crédito Tributario por Hijos hacia la parte reembolsable, con un tope de $1,700. Sin el crédito por cuidado, $385 del crédito por hijos habrían cubierto el impuesto y aun así se habrían reembolsado $1,700. De cualquier forma, la familia recibe $2,085 en total, así que en este caso el crédito por cuidado no añade nada. Consulte el Crédito Tributario por Hijos para ver cómo funciona la parte reembolsable.
Ejemplo: matrimonio, dos hijos, AGI de $180,000
Con $6,000 o más de gastos de cuidado, la tasa de 2026 con $180,000 de AGI es del 27%, un crédito de $1,620. En una declaración de 2025, la misma familia habría quedado en el 20%, es decir, $1,200. Aquí es donde el cambio de 2026 ayuda más en dólares.
Qué gastos califican
Los gastos califican solo si su propósito principal es el cuidado y la protección de la persona, y si los pagó para que usted (y su cónyuge, si está casado) pudiera trabajar o buscar trabajo.
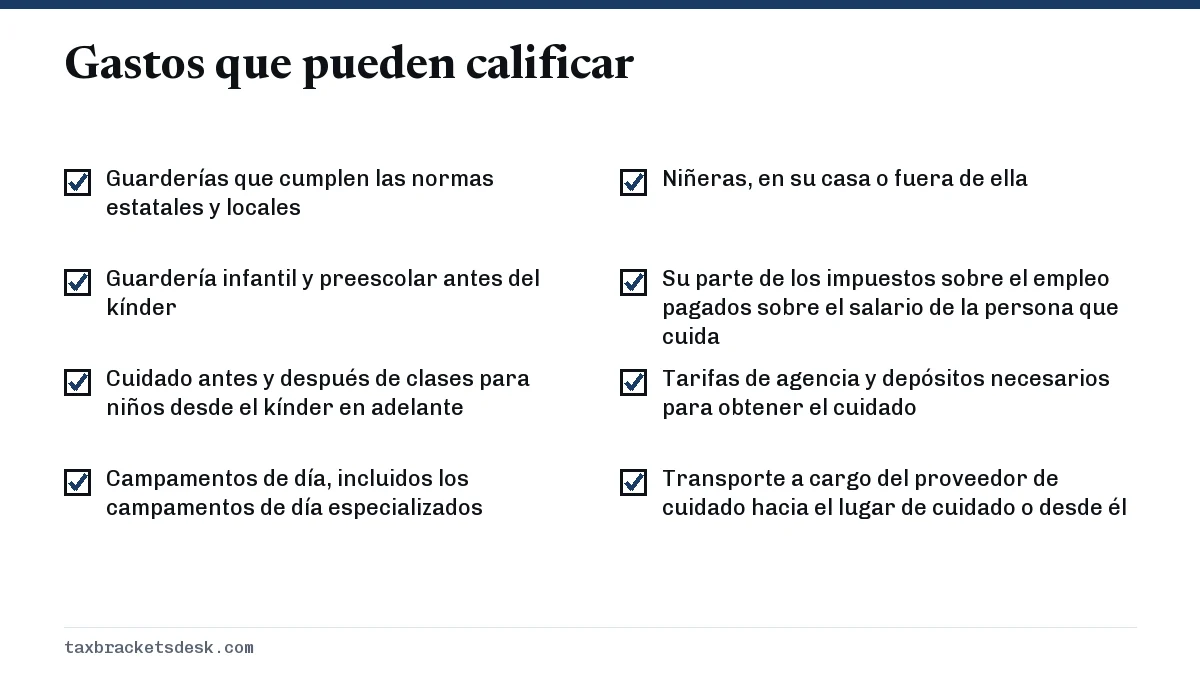
No califican: la matrícula escolar desde el kínder en adelante, los campamentos con estadía nocturna, la escuela de verano, las clases particulares, la comida, la ropa y el entretenimiento que se puedan separar del cuidado, los pagos de manutención de los hijos, el transporte que no proporciona la persona que cuida y un depósito que pierde cuando no se presta el cuidado.
El tope del ingreso del trabajo
Sus gastos no pueden superar su ingreso del trabajo, o el ingreso del cónyuge que gana menos si está casado. Un cónyuge que es estudiante a tiempo completo durante al menos cinco meses, o que no puede cuidarse a sí mismo, se considera que gana $250 al mes con una persona calificada o $500 con dos o más.
Personas calificadas y proveedores de cuidado
- Un hijo calificado menor de 13 años al que usted reclama como dependiente. Un hijo que cumple 13 años cuenta durante la parte del año anterior a su cumpleaños.
- Un cónyuge que no podía cuidarse a sí mismo física o mentalmente y vivió con usted más de la mitad del año.
- Un dependiente de cualquier edad que no podía cuidarse a sí mismo y vivió con usted más de la mitad del año.
El proveedor no puede ser su cónyuge, el otro padre del niño, alguien a quien usted reclama como dependiente ni un hijo suyo menor de 19 años al final del año. Debe informar el nombre, la dirección y el número de Seguro Social (SSN) o el EIN del proveedor. El Formulario W-10 es la forma habitual de pedirlos. Una niñera que trabaja en su casa suele ser una empleada doméstica, lo que puede obligarle a presentar el Anexo H (Schedule H) por los impuestos sobre el empleo.
Por lo general, los matrimonios deben presentar una declaración conjunta para reclamar el crédito. Un cónyuge que vivió separado durante los últimos seis meses del año y mantuvo el hogar del niño puede considerarse no casado para este fin.
¿Puedo usar a la vez un FSA para cuidado de dependientes y el crédito?
Sí, pero no sobre los mismos dólares. El dinero que excluye mediante un FSA (cuenta de gastos flexibles) para cuidado de dependientes del empleador u otro programa de asistencia reduce el límite de gastos de $3,000 o $6,000 dólar por dólar. En 2026 el límite de la exclusión es de $7,500 ($3,750 casado que presenta por separado), frente a $5,000, si su empleador sube el límite de su plan.
Esto crea una nueva disyuntiva. Una familia que pone los $7,500 completos en un FSA no tiene nada para el crédito, porque $7,500 es más que el tope de $6,000. Qué conviene más depende de su tramo:
| AGI | Tramo impositivo | Ahorro con un FSA de $7,500 | Crédito sobre $6,000, sin FSA |
|---|---|---|---|
| $60,000 | 12% | Unos $1,474 | $2,100 (35%) |
| $160,000 | 22% | Unos $2,224 | $1,920 (32%) |
El ahorro del FSA es su tramo del impuesto sobre la renta más el 7.65% de impuestos del Seguro Social y Medicare, ya que el beneficio queda excluido de ambos. En los tramos más bajos suele ganar el crédito; del tramo del 22% hacia arriba, suele ganar el FSA. Revise sus propias cifras y consulte los tramos de impuestos de 2026 para ver su tasa.
Lo básico del Formulario 2441
- Parte I: anote a cada proveedor de cuidado con su nombre, dirección, SSN o EIN y el monto pagado.
- Parte II: anote a cada persona calificada, sume los gastos calificados, aplique el tope de $3,000 o $6,000 y el tope del ingreso del trabajo, y luego busque su tasa en la línea 8.
- Parte III: si recibió beneficios para cuidado de dependientes (Formulario W-2, casilla 10), calcule primero la cantidad excluida. Esta parte reduce el límite de gastos que se usa en la Parte II.
- Traslade el crédito a la línea 2 del Anexo 3 y luego al Formulario 1040. La hoja de trabajo del límite del crédito lo limita a su impuesto.
Los gastos de cuidado de 2025 que pagó en 2026 usan las reglas de 2025 y una hoja de trabajo aparte en las instrucciones del Formulario 2441. Para otros créditos familiares, consulte el crédito por adopción de 2026 y las reglas del SSN para el Crédito Tributario por Hijos.
Preguntas frecuentes
¿El crédito por cuidado de hijos y dependientes es lo mismo que el Crédito Tributario por Hijos?
No. El Crédito Tributario por Hijos (CTC) es un monto fijo por cada hijo calificado: $2,200 en 2026, de los cuales hasta $1,700 son reembolsables. El crédito por cuidado es un porcentaje de lo que usted paga por el cuidado para poder trabajar, y no es reembolsable. Puede reclamar ambos en la misma declaración.
¿El crédito por cuidado de hijos y dependientes es reembolsable en 2026?
No. Puede reducir su impuesto sobre la renta a cero, pero lo que sobre se pierde y no se paga como reembolso. La Publicación 503 establece este límite de forma directa.
¿Cuál es el crédito máximo por cuidado de dependientes en 2026?
$1,500 por una persona calificada y $3,000 por dos o más, lo que requiere un AGI de $15,000 o menos para la tasa del 50% y suficiente impuesto sobre la renta para usarlo. Con la tasa habitual del 35%, el máximo es de $1,050 o $2,100.
¿El campamento de verano cuenta para el crédito por cuidado de dependientes?
El campamento de día cuenta, incluso uno especializado, como de fútbol o de computación. El campamento con estadía nocturna y la escuela de verano no cuentan.
¿Puedo reclamar el crédito si le pago a un abuelo para que cuide a mi hijo?
Sí, si el abuelo no es su dependiente. Debe anotar su nombre, dirección y SSN en el Formulario 2441, y el abuelo declara los pagos como ingreso.
¿Puedo reclamar el crédito si mi cónyuge no trabaja?
Por lo general, no, porque ambos cónyuges necesitan ingreso del trabajo. Las excepciones son un cónyuge que es estudiante a tiempo completo o que no puede cuidarse a sí mismo, que se considera que gana $250 o $500 al mes.
Fuentes
- Instructions for Form 2441 (2026), draft irs.gov
- Publication 503, Child and Dependent Care Expenses irs.gov
- IRS: Child and dependent care credit information irs.gov
- Publication 505 (2026) irs.gov
- Publication 15-B (2026), Employer's Tax Guide to Fringe Benefits irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.