
Tasa de impuesto sobre dividendos calificados en 2026, y en qué se diferencian los dividendos ordinarios
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de capital a largo plazo. Un contribuyente soltero paga el 0% sobre los dividendos calificados que caen dentro de los primeros $49,450 de ingreso tributable, y uno que presenta una declaración conjunta, dentro de los primeros $98,900. Los dividendos ordinarios (no calificados) se gravan a las tasas normales de los tramos, del 10% al 37%.
- 01Tasas de los dividendos calificados, 2026
- 0%, 15% o 20%
- 02Fin de la tasa del 0% (ingreso tributable)
- $49,450 soltero; $98,900 declaración conjunta; $66,200 cabeza de familia
- 03La tasa del 20% empieza por encima de
- $545,500 soltero; $613,700 declaración conjunta; $579,600 cabeza de familia
- 04Periodo de tenencia, acciones comunes
- Más de 60 días dentro del periodo de 121 días alrededor de la fecha exdividendo
- 05Dónde encontrarlos
- Formulario 1099-DIV, casilla 1b (calificados); casilla 1a (total de ordinarios)
¿Cuál es la tasa de impuesto sobre dividendos calificados?
La tasa de impuesto sobre dividendos calificados es la tasa preferencial del 0%, 15% o 20% que el IRS aplica a los dividendos que cumplen las reglas del periodo de tenencia y del pagador. No es una tabla de tasas aparte: los dividendos calificados se suman encima de su ingreso ordinario y se gravan con los tramos de las ganancias de capital a largo plazo, según el Tema 404.
Un dividendo calificado es un dividendo ordinario de una corporación de los EE. UU. o de una corporación extranjera que califica, sobre acciones que usted mantuvo el tiempo suficiente antes y después de la fecha exdividendo. Todo lo demás que su casa de corretaje declara como dividendo se grava como un salario.
Dividendos calificados frente a ordinarios: ¿cómo se grava cada uno?
El impuesto sobre dividendos ordinarios se calcula a su tasa marginal normal. Los dividendos calificados reciben las tasas de las ganancias de capital. La diferencia puede ser tan grande como el 37% frente al 20% para alguien con ingresos altos, o el 12% frente al 0% para un jubilado con ingresos modestos.
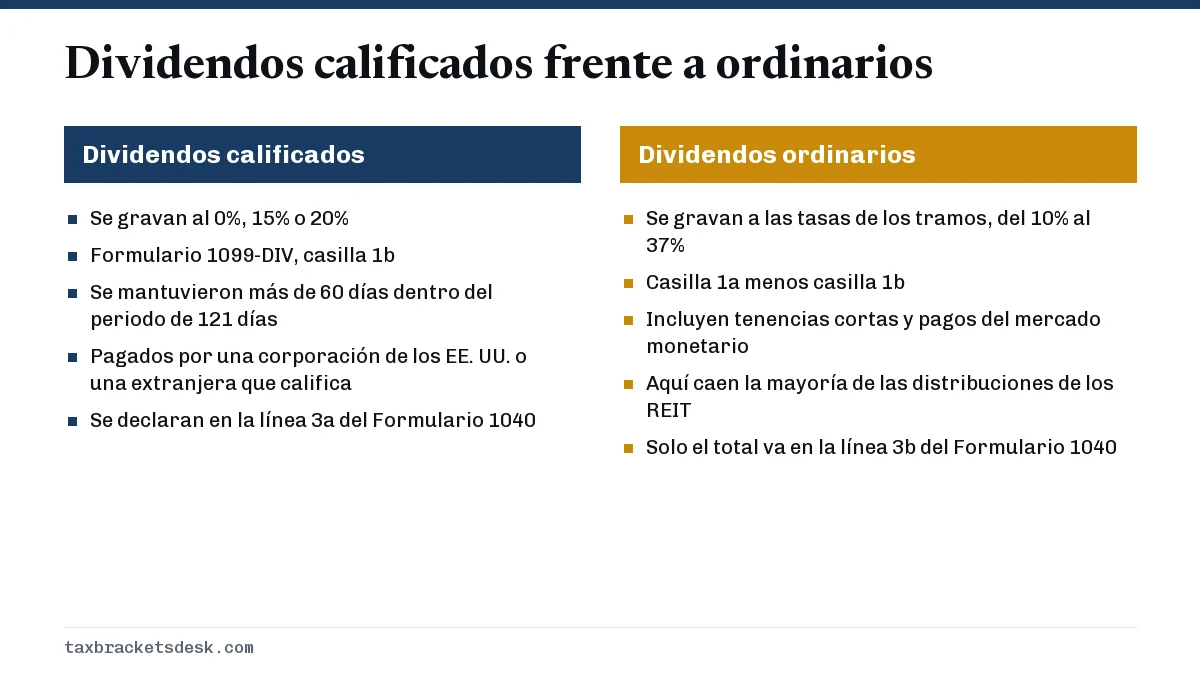
Entre los dividendos comunes que no califican están los pagos de fondos del mercado monetario (que en realidad son intereses), la mayoría de las distribuciones de los REIT, los dividendos de acciones que se tuvieron muy poco tiempo, los pagos vinculados a ventas en corto y los dividendos pagados sobre acciones del empleador en un ESOP que la empresa deduce. Las distribuciones de ganancias de capital de los fondos mutuos son un concepto aparte: siempre son ganancias de capital a largo plazo, sin importar cuánto tiempo haya tenido el fondo.
Tasa de impuesto sobre dividendos 2026 según el estado civil tributario
Estos límites vienen del Rev. Proc. 2025-32 y se aplican a las declaraciones presentadas en 2027. Se miden contra el ingreso tributable total, no solo contra sus dividendos.
| Estado civil tributario | 0% hasta | 15% hasta | 20% por encima de |
|---|---|---|---|
| Soltero | $49,450 | $545,500 | $545,500 |
| Casado que presenta una declaración conjunta | $98,900 | $613,700 | $613,700 |
| Cabeza de familia | $66,200 | $579,600 | $579,600 |
| Casado que presenta por separado | $49,450 | $306,850 | $306,850 |
A modo de comparación, el límite del 0% en 2025 era de $48,350 para solteros y $96,700 para declaración conjunta. Los límites de 2027 aún no se han anunciado; el IRS suele publicarlos en octubre o noviembre, como se explica en cuándo se publicarán los tramos impositivos de 2027.
¿Qué hace que un dividendo sea calificado? La regla de tenencia de 60 días
En el caso de las acciones comunes, debe mantener las acciones más de 60 días durante el periodo de 121 días que empieza 60 días antes de la fecha exdividendo, según las instrucciones del Formulario 1099-DIV. Para ciertas acciones preferentes, la prueba es de más de 90 días dentro de un periodo de 181 días.
Ejemplo del periodo de tenencia
Supongamos que una acción pasa a cotizar exdividendo el 1 de junio. El periodo de 121 días va del 2 de abril al 31 de julio. Si compra el 20 de mayo y vende el 15 de junio, la tuvo 26 días dentro de ese periodo, así que el dividendo es ordinario. Si compra el 20 de mayo y la mantiene por lo menos hasta el 20 de julio, califica. El día de la compra no cuenta; el día de la venta sí.
Las casas de corretaje hacen lo posible por aplicar esta prueba al llenar la casilla 1b, pero no pueden ver coberturas ni posiciones en otra firma. Si vendió poco después de una fecha exdividendo o tenía opciones que compensaban la posición, haga usted mismo la cuenta antes de fiarse del formulario.
¿Dónde aparecen los dividendos calificados en el Formulario 1099-DIV?
- Casilla 1a, total de dividendos ordinarios: todos los dividendos, incluidos los calificados. Va en la línea 3b del Formulario 1040.
- Casilla 1b, dividendos calificados: la parte de la casilla 1a que puede recibir el 0%, 15% o 20%. Va en la línea 3a del Formulario 1040.
- Casilla 2a, total de distribuciones de ganancias de capital: ganancias a largo plazo de fondos, que se declaran en el Anexo D o directamente en la línea 7 del Formulario 1040 si no tiene otras ganancias.
- Casilla 5, dividendos de la sección 199A: dividendos calificados de REIT, que por lo general se gravan como ordinarios pero dan derecho a la deducción por ingresos calificados de negocios.
- Casilla 7, impuesto extranjero pagado: puede servir para un crédito por impuestos extranjeros.
- Casilla 12, dividendos de intereses exentos: de fondos de bonos municipales; por lo general no pagan impuesto federal.
Si sus dividendos ordinarios tributables superan $1,500, también debe anotar cada pagador en el Anexo B. Luego, el programa de impuestos usa la Qualified Dividends and Capital Gain Tax Worksheet (hoja de cálculo del impuesto sobre dividendos calificados y ganancias de capital) de las instrucciones del Formulario 1040 para aplicar las tasas más bajas.
Ejemplo resuelto: ¿cuánto impuesto se paga por $15,000 de dividendos?
Un contribuyente soltero tiene $60,000 de ingreso tributable en 2026, de los cuales $15,000 son dividendos calificados y $45,000 son salarios después de la deducción estándar. Las cifras usan la escala de tasas de 2026.
- Grave los $45,000 de ingreso ordinario a las tasas normales: $1,240 más el 12% de $32,600, es decir, $5,152.
- Sume los dividendos de $45,000 a $60,000. Los primeros $4,450 (hasta $49,450) se gravan al 0%.
- Los $10,550 restantes se gravan al 15%, es decir, $1,582.50.
- Impuesto federal sobre la renta total: $6,734.50.
Si esos mismos $15,000 hubieran sido dividendos ordinarios, el impuesto sobre $60,000 de ingreso ordinario sería de $7,912. El trato de dividendos calificados ahorra $1,177.50. Para un matrimonio con $90,000 de ingreso tributable que incluye $20,000 de dividendos calificados, cada dólar de dividendos queda por debajo de la línea de $98,900 y se grava al 0%.
Para ver cómo funciona la suma por capas tanto con acciones vendidas como con dividendos, compare las tasas de ganancias de capital de 2026 completas o empiece por la guía del impuesto sobre las ganancias de capital.
Qué hacer si la casilla 1b parece incorrecta
- Compare sus fechas de operación con cada fecha exdividendo usando la prueba de 61 días explicada arriba.
- Pida a la casa de corretaje un Formulario 1099-DIV corregido si su clasificación es incorrecta; muchas emiten correcciones hasta marzo.
- Declare como calificado en la línea 3a solo el monto que pueda justificar, y guarde sus confirmaciones de operaciones.
- Si ya presentó la declaración y un formulario corregido cambia su impuesto, presente el Formulario 1040-X.
Los hijos con muchos ingresos por dividendos tienen una regla diferente: los ingresos no derivados del trabajo de más de $2,700 en 2026 pueden gravarse a la tasa de los padres. Vea las reglas del impuesto sobre los ingresos de los hijos menores (kiddie tax).
Preguntas frecuentes
¿Los dividendos calificados pagan el 0% si estoy en el tramo del 12%?
Por lo general, sí. En 2026 la tasa del 0% cubre los dividendos calificados que caen dentro de los primeros $49,450 de ingreso tributable para solteros y $98,900 para declaración conjunta, lo que coincide más o menos con el tope del tramo del 12%. Cualquier parte por encima de esa línea se grava al 15%.
¿Los dividendos calificados cuentan como ingreso tributable?
Sí. Forman parte del ingreso tributable y suben su total, pero se gravan a las tasas más bajas de las ganancias de capital. También aumentan el ingreso bruto ajustado, lo que puede afectar los créditos y la tributación del Seguro Social.
¿Por qué la casilla 1b es menor que la casilla 1a en mi 1099-DIV?
La casilla 1a es el total de dividendos ordinarios y la casilla 1b es solo la parte calificada. La diferencia suele deberse a dividendos del mercado monetario, ingresos de REIT o de fondos de bonos, distribuciones de ganancias a corto plazo o dividendos de acciones que no tuvo el tiempo suficiente.
¿Los dividendos dentro de una IRA o un 401(k) son calificados?
Los dividendos que se generan dentro de una IRA tradicional o de un 401(k) no pagan impuestos cuando se reciben. Los retiros se gravan como ingreso ordinario, así que las tasas de los dividendos calificados no se aplican a ese dinero. Los retiros calificados de una cuenta Roth están libres de impuestos.
¿La tasa de impuesto sobre dividendos calificados es la misma que la de las ganancias de capital?
Sí. Los dividendos calificados y las ganancias de capital a largo plazo comparten las tasas del 0%, 15% y 20% y los mismos límites de ingresos de 2026. Se combinan cuando la hoja de cálculo decide cuánto cae en cada tramo.
Fuentes
- Topic 404, Dividends irs.gov
- Instructions for Form 1099-DIV irs.gov
- Rev. Proc. 2025-32 (2026 capital gain thresholds) irs.gov
- Topic 409, Capital gains and losses irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tr…
Impuesto sobre ganancias de capital a largo plazo: tasas y cálculo
El impuesto sobre ganancias de capital a largo plazo es el impuesto federal más bajo sobre la ganancia de bienes que se tuvieron…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…
Kiddie tax 2026: umbrales, reglas y cómo se calcula
El kiddie tax 2026 hace que los ingresos no derivados del trabajo de un hijo por encima de $2,700 paguen impuestos a la tasa marg…