
Gains en capital et placements
Gain en capital à la vente d'une maison : comment fonctionne l'exclusion de 250 000 $
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
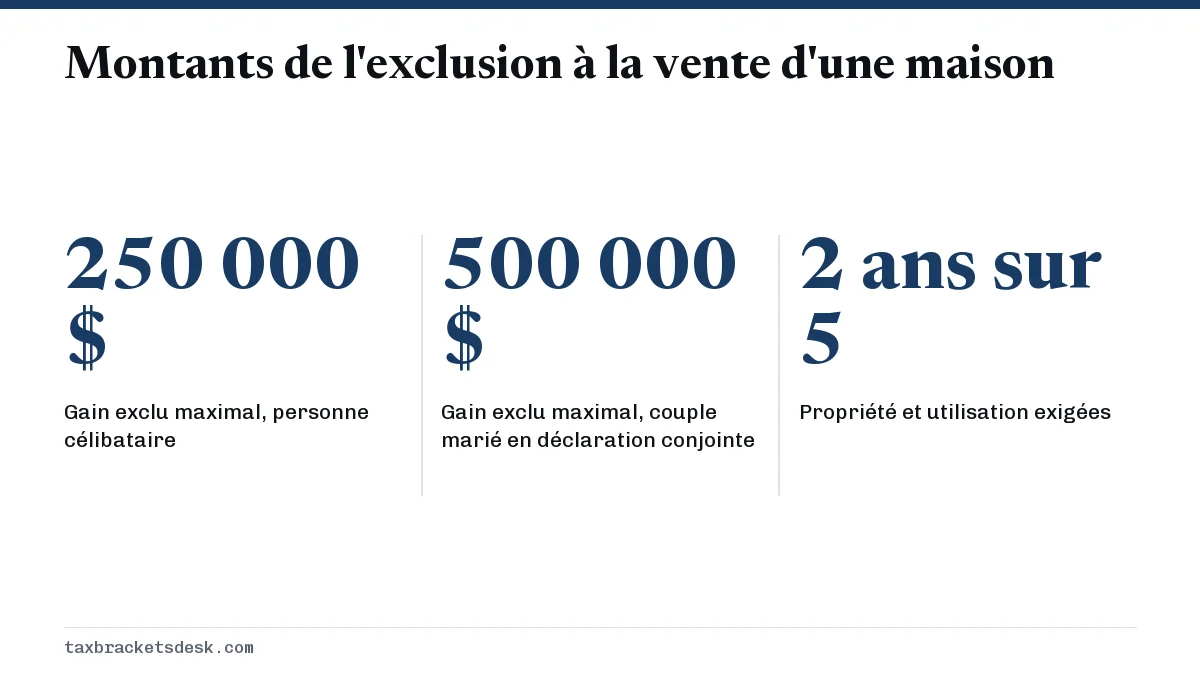
La plupart des gens ne paient aucun impôt sur le gain en capital à la vente d'une maison : si vous avez possédé et habité la maison comme résidence principale pendant au moins 24 mois au cours des 5 années précédant la vente, vous pouvez exclure jusqu'à 250 000 $ de gain, ou 500 000 $ dans une déclaration conjointe (IRS Tax Topic 701). Seul le gain qui dépasse l'exclusion est imposé, et une perte n'est pas déductible.
- 01Exclusion, personne célibataire
- Jusqu'à 250 000 $ de gain
- 02Exclusion, couple marié en déclaration conjointe
- Jusqu'à 500 000 $ de gain
- 03Critères de propriété et d'utilisation
- 24 mois chacun au cours des 5 années précédant la vente
- 04Fréquence
- Pas si vous avez exclu le gain sur une autre maison au cours des 2 années précédentes
- 05Perte sur une résidence principale
- Non déductible
- 06Formulaires si le gain est imposable
- Formulaire 8949 et annexe D (formulaire 1040)
Dois-je payer de l'impôt sur le gain en capital quand je vends ma maison?
Habituellement non, si la maison était votre résidence principale. L'exclusion à la vente d'une maison, prévue à l'article 121 de l'Internal Revenue Code (le code fiscal américain), vous permet d'exclure de votre revenu jusqu'à 250 000 $ de gain, ou jusqu'à 500 000 $ si vous produisez une déclaration conjointe avec votre conjoint (IRS Tax Topic 701). L'impôt sur le gain en capital à la vente d'une maison n'est dû que sur le profit qui dépasse ce montant, ou sur tout le profit si vous ne respectez pas les critères.
Les montants de l'exclusion ne sont pas indexés à l'inflation : ils sont donc les mêmes pour les ventes de maison de 2026 que pour les années précédentes. Toute partie imposable est un gain en capital : à long terme si vous avez possédé la maison plus d'un an, à court terme sinon.
Qui a droit à l'exclusion de l'article 121?
Vous avez droit à l'exclusion complète de l'article 121 si vous respectez à la fois le critère de propriété et le critère d'utilisation, et que vous n'avez pas utilisé l'exclusion récemment. Les 24 mois n'ont pas à être consécutifs, et les deux critères n'ont pas à couvrir les mêmes 24 mois.
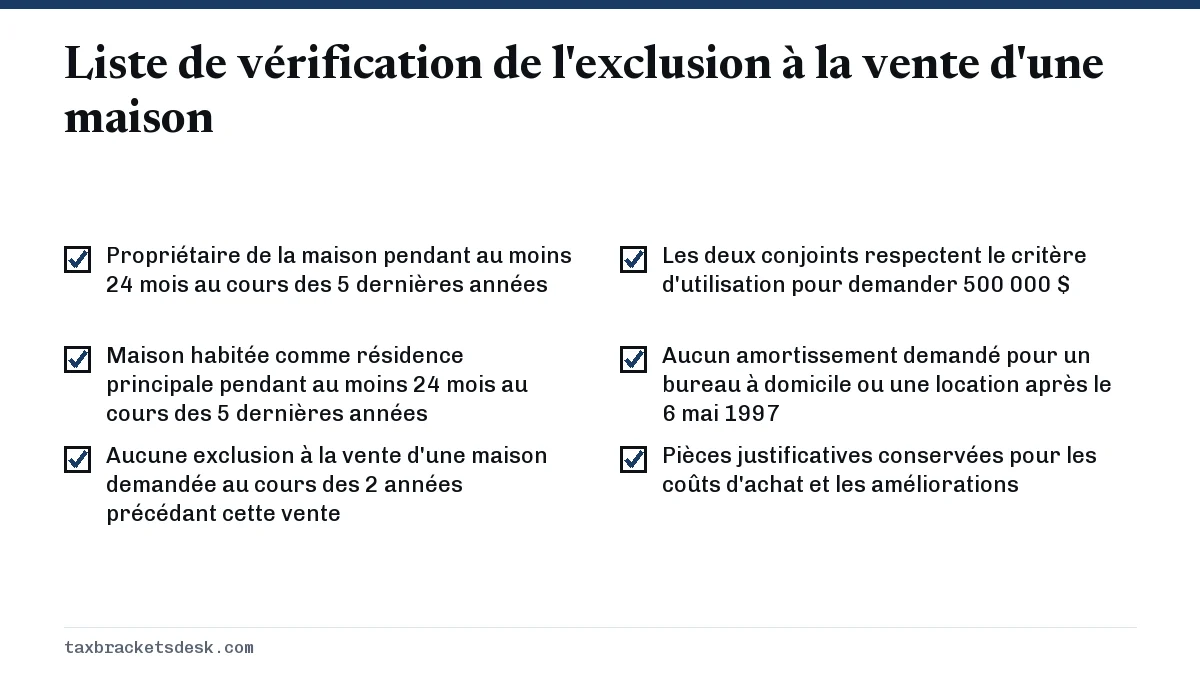
- Critère de propriété : vous (ou votre conjoint, pour une demande conjointe) avez été propriétaire de la maison pendant au moins 24 mois au cours des 5 années se terminant à la date de la vente.
- Critère d'utilisation : vous y avez vécu comme résidence principale pendant au moins 24 mois au cours de ces 5 années. Pour l'exclusion conjointe de 500 000 $, les deux conjoints doivent respecter le critère d'utilisation, et au moins l'un d'eux doit respecter le critère de propriété.
- Critère de la période antérieure : vous n'avez pas exclu le gain tiré de la vente d'une autre maison au cours des 2 années précédant cette vente.
- Militaires et certains autres membres du service public : en service officiel prolongé admissible, vous pouvez choisir de suspendre la période de 5 ans pendant un maximum de 10 ans (IRS Tax Topic 701).
Comment calculer mon gain et mon coût de base à la vente d'une maison?
Le gain correspond au montant réalisé moins votre coût de base rajusté. Le montant réalisé est le prix de vente moins les frais de vente, comme les commissions immobilières et les frais juridiques. Le coût de base rajusté part de ce que vous avez payé et augmente avec les améliorations admissibles (IRS Publication 523).
| S'ajoute au coût de base | Ne s'ajoute pas au coût de base |
|---|---|
| Prix d'achat, ou coût du terrain plus coût de construction si vous avez fait construire | Réparations courantes, comme la peinture, la réparation de fuites ou le colmatage de fissures |
| Frais de règlement et de clôture payés à l'achat, sauf les frais de financement | Primes d'assurance incendie et risques divers |
| Améliorations qui ajoutent de la valeur, prolongent la durée de vie ou adaptent la maison à de nouveaux usages, comme un nouveau toit, un agrandissement ou une rénovation de la cuisine | Points de prêt et autres frais liés à l'obtention du prêt hypothécaire |
Exemple chiffré
- Achat en 2012 pour 300 000 $, plus 6 000 $ de frais de clôture non liés au prêt.
- Nouveau toit et rénovation de la cuisine pour 45 000 $. Coût de base rajusté : 351 000 $.
- Vente en 2026 pour 700 000 $, avec 38 000 $ de commissions et de frais. Montant réalisé : 662 000 $.
- Gain : 662 000 $ moins 351 000 $ = 311 000 $.
- Propriétaire célibataire : 250 000 $ exclus et 61 000 $ imposables à titre de gain à long terme. Couple marié en déclaration conjointe dont les deux conjoints y ont vécu : la totalité des 311 000 $ est exclue.
Conservez les reçus de vos améliorations tant que vous êtes propriétaire de la maison et pendant au moins trois ans après avoir produit la déclaration de l'année de la vente. Sans pièces justificatives, vous pourriez ne pas être en mesure de prouver un coût de base plus élevé.
Et si j'y ai vécu moins de deux ans?
Vous pouvez tout de même obtenir une exclusion réduite si la vente est principalement due à un déménagement pour le travail, à des raisons de santé ou à un événement imprévisible (IRS Publication 523). Une vente anticipée pour d'autres raisons, par exemple parce que vous voulez une maison plus grande, signifie généralement qu'il n'y a aucune exclusion.
- Travail : vous avez accepté un nouvel emploi, ou avez été muté, à un endroit situé au moins 50 miles (environ 80 km) plus loin de la maison que votre ancien lieu de travail.
- Santé : vous avez déménagé pour obtenir ou fournir un diagnostic, un traitement ou des soins liés à une maladie, à une affection ou à une blessure.
- Événements imprévisibles : par exemple la destruction de la maison, un sinistre, un décès, un divorce ou la perte d'emploi.
Le maximum réduit est égal à votre période admissible divisée par 24 mois (ou 730 jours), multipliée par 250 000 $. Par exemple, une propriétaire célibataire qui a habité une maison pendant 12 mois puis a déménagé à 300 miles pour un nouvel emploi peut exclure jusqu'à 12/24 x 250 000 $ = 125 000 $. Si son gain est de 80 000 $, aucune partie n'est imposée.
Quand une partie du gain sur la vente d'une maison est-elle imposable malgré l'exclusion?
Trois situations peuvent rendre une partie du gain imposable même si vous respectez les critères. Elles touchent surtout les personnes qui ont loué la maison ou en ont utilisé une partie pour une entreprise.
- Amortissement : le gain égal à l'amortissement admis ou admissible après le 6 mai 1997 pour un bureau à domicile ou une utilisation locative ne peut pas être exclu. Il est imposé comme gain non récupéré visé à l'article 1250 (unrecaptured section 1250 gain), jusqu'à 25 %.
- Utilisation non admissible : les périodes après 2008 pendant lesquelles la maison n'était pas votre résidence principale, comme les années où elle était louée avant que vous y emménagiez, réduisent le gain que vous pouvez exclure.
- Gain au-delà du plafond : toute somme au-delà de 250 000 $ ou de 500 000 $ est imposée aux taux à long terme de 0 %, 15 % ou 20 % indiqués sur la page taux d'imposition des gains en capital 2026.
Un gain imposable sur une maison s'ajoute à vos autres revenus de la même façon que les dividendes qualifiés et les gains sur placements. Si votre revenu brut rajusté modifié dépasse 200 000 $ (célibataire) ou 250 000 $ (conjointe), la partie imposable peut aussi être assujettie à l'impôt sur le revenu net de placement de 3,8 %.
Comment déclarer la vente d'une maison dans ma déclaration de revenus?
Vous devez déclarer la vente si vous avez reçu le formulaire 1099-S, Proceeds From Real Estate Transactions (produit d'opérations immobilières), ou si une partie du gain est imposable (IRS Tax Topic 701). Si tout le gain est exclu et qu'aucun formulaire 1099-S n'a été émis, vous n'avez généralement pas à déclarer la vente.
- Repérez la date de la vente à la case 1 et le produit brut à la case 2 du formulaire 1099-S, si vous en avez reçu un.
- Calculez votre gain avec les feuilles de calcul de la IRS Publication 523, Selling Your Home (vendre votre maison).
- Inscrivez la vente sur le formulaire 8949, Sales and Other Dispositions of Capital Assets, et indiquez le montant exclu comme rajustement.
- Reportez les totaux sur l'annexe D (formulaire 1040), Capital Gains and Losses (gains et pertes en capital).
- Si un gain imposable important signifie que vous devrez 1 000 $ ou plus, envisagez un acompte provisionnel pour le trimestre de la vente.
Et si ma situation est différente?
- Décès du conjoint : un conjoint survivant qui ne s'est pas remarié peut encore demander jusqu'à 500 000 $ si la maison est vendue dans les 2 ans suivant le décès et que les autres conditions sont remplies (IRS Publication 523).
- Vente à perte : une perte sur votre propre maison n'est pas déductible et ne compense pas d'autres gains.
- Propriété de moins d'un an : tout gain imposable est à court terme et imposé aux taux ordinaires; consultez la page impôt sur les gains en capital à court terme.
- Maison héritée où vous n'avez jamais vécu : l'exclusion ne s'applique pas, mais le gain est automatiquement à long terme. Le guide de l'impôt sur les gains en capital traite des biens hérités.
Questions fréquentes
Dois-je acheter une autre maison pour éviter l'impôt sur le gain en capital?
Non. L'ancienne règle de report qui exigeait l'achat d'une maison de remplacement a pris fin il y a des décennies. L'exclusion actuelle à la vente d'une maison s'applique que vous achetiez une autre maison, que vous louiez ou que vous emménagiez chez de la famille.
Combien de fois peut-on utiliser l'exclusion de 250 000 $ à la vente d'une maison?
Il n'y a aucune limite à vie. Vous pouvez l'utiliser de nouveau tant que vous respectez les critères de propriété et d'utilisation et que vous n'avez pas exclu le gain sur une autre maison au cours des 2 années précédant la vente.
L'exclusion de 500 000 $ à la vente d'une maison est-elle par personne?
Non. Elle est de 500 000 $ par couple marié qui produit une déclaration conjointe, et les deux conjoints doivent avoir habité la maison pendant 24 mois au cours des 5 dernières années. Les propriétaires célibataires ont droit à 250 000 $.
Les aînés paient-ils de l'impôt sur le gain en capital à la vente d'une maison?
Les mêmes règles s'appliquent à tout âge; l'ancienne exclusion distincte pour les personnes de plus de 55 ans n'existe plus. Les aînés qui respectent les critères de 2 ans sur 5 excluent jusqu'à 250 000 $ ou 500 000 $, comme tout le monde.
La vente d'une maison compte-t-elle comme un revenu pour la sécurité sociale ou Medicare?
Le gain exclu n'est pas inclus dans le revenu. Tout gain imposable au-delà de l'exclusion augmente toutefois le revenu brut rajusté, ce qui peut influer sur la part imposable des prestations de sécurité sociale et sur les primes Medicare fondées sur le revenu.
Sources
- Tax Topic 701, Sale of your home irs.gov
- Publication 523, Selling Your Home irs.gov
- Tax Topic 409, Capital gains and losses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposab…
Impôt sur les gains en capital à court terme aux É.-U.
L'impôt sur les gains en capital à court terme s'applique au profit tiré de biens détenus un an ou moins, et le gain est imposé c…
Taux d'imposition des dividendes qualifiés 2026
Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capit…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…