
Gains en capital et placements
Impôt sur le revenu net de placement 2026 : qui doit le NIIT de 3,8 %, les seuils et le calcul
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de placement, ou la partie de votre revenu brut rajusté modifié (MAGI) qui dépasse 200 000 $ (célibataire ou chef de famille), 250 000 $ (couple marié en déclaration conjointe) ou 125 000 $ (couple marié en déclarations distinctes). Les seuils sont fixés dans la loi et ne sont pas indexés à l'inflation; ce sont donc les mêmes chaque année depuis 2013. Il se calcule sur le formulaire 8960.
- 01Taux du NIIT
- 3,8 %
- 02Seuil de MAGI, célibataire ou chef de famille
- 200 000 $
- 03Seuil de MAGI, couple marié en déclaration conjointe ou conjoint survivant admissible
- 250 000 $
- 04Seuil de MAGI, couple marié en déclarations distinctes
- 125 000 $
- 05Seuil des successions et des fiducies, 2026
- 16 000 $ d'AGI (début de la tranche la plus élevée des fiducies)
- 06Formulaire utilisé
- Formulaire 8960, Net Investment Income Tax
Qu'est-ce que l'impôt sur le revenu net de placement?
L'impôt sur le revenu net de placement est une surtaxe de 3,8 % qui s'applique aux particuliers, aux successions et aux fiducies qui ont un revenu de placement et un revenu supérieur à un seuil établi. Il s'ajoute à l'impôt sur le revenu ordinaire et aux taux des gains en capital à long terme de 0 %, 15 % ou 20 %, selon la page de l'IRS sur le NIIT (l'IRS est le fisc fédéral américain).
Le revenu net de placement comprend les intérêts, les dividendes, les gains en capital, les loyers, les redevances, les rentes non admissibles et le revenu d'entreprise passif, moins les dépenses attribuables à ce revenu. L'impôt ne vise que la partie de ce revenu qui se trouve au-dessus de votre seuil; beaucoup d'investisseurs qui ont d'importants portefeuilles mais un revenu total modéré ne le paient donc jamais.
Quels sont les seuils du NIIT pour 2026?
Pour les déclarations de 2026 produites en 2027, les seuils du NIIT sont de 200 000 $ de revenu brut rajusté modifié (MAGI) pour les personnes célibataires et les chefs de famille, de 250 000 $ pour les couples en déclaration conjointe et les conjoints survivants admissibles, et de 125 000 $ pour les personnes mariées produisant des déclarations distinctes. Ce sont les mêmes montants en dollars qu'à l'entrée en vigueur de l'impôt, en 2013.
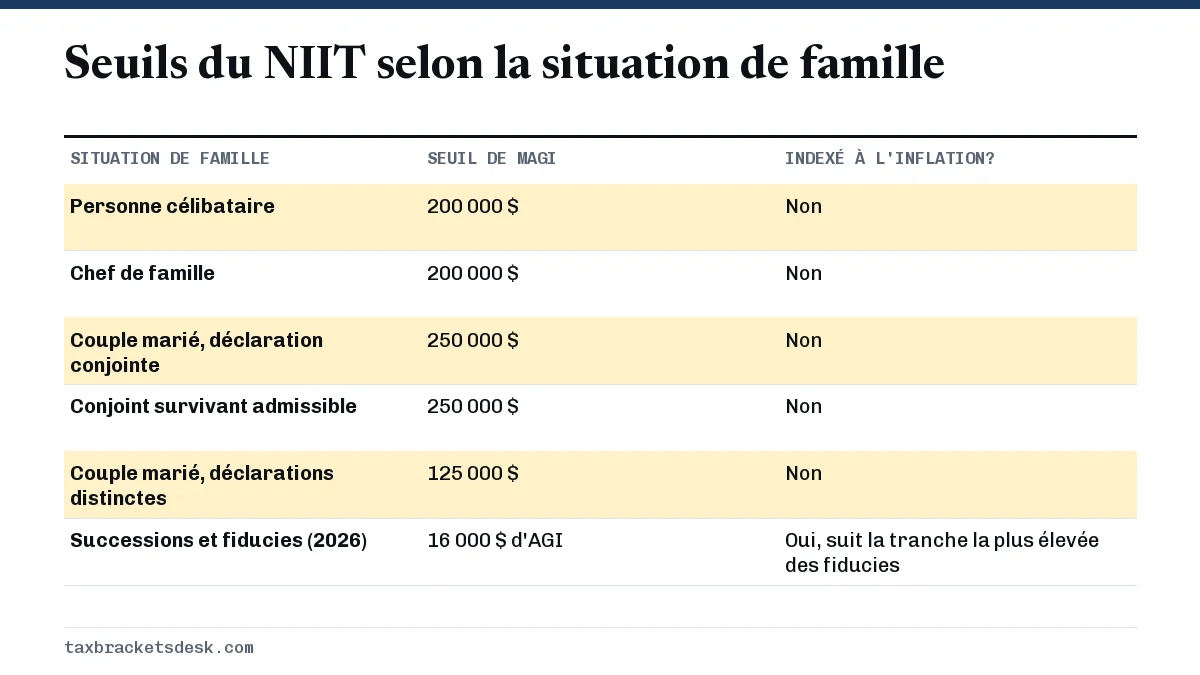
Comme le seuil de l'impôt sur le revenu net de placement n'est pas indexé, il touche chaque année plus de ménages à mesure que les salaires et la valeur des actifs augmentent, alors que les seuils ordinaires des taux sur les gains en capital de 2026 suivent l'inflation. Les trois mêmes montants servent aussi pour l'impôt Medicare additionnel de 0,9 % sur les salaires, un impôt différent déclaré sur un autre formulaire (formulaire 8959).
Qu'est-ce qui compte comme MAGI pour le NIIT?
Pour la plupart des gens, le MAGI utilisé ici est simplement le revenu brut rajusté du formulaire 1040. Si vous vivez à l'étranger et excluez un revenu gagné à l'étranger, vous devez rajouter ce montant exclu, selon les instructions du formulaire 8960.
Quels revenus sont assujettis à l'impôt de 3,8 %?
| Inclus dans le NII | Non inclus dans le NII |
|---|---|
| Intérêts imposables | Salaires et traitements |
| Dividendes ordinaires et qualifiés | Revenu de travail autonome assujetti à l'impôt des travailleurs autonomes (SE tax) |
| Gains en capital sur actions, fonds, cryptomonnaies et résidences secondaires | Prestations de sécurité sociale |
| Revenus de location et de redevances | Retraits d'un 401(k), d'un IRA et de régimes de retraite |
| Versements de rentes non admissibles | Intérêts exonérés d'impôt sur les obligations municipales |
| Revenu d'entreprise passif (K-1) | Gain sur la vente d'une maison couvert par l'exclusion |
Deux éléments de la colonne de droite comptent tout de même. Les retraits d'un régime de retraite ne sont pas un revenu de placement, mais un retrait important d'un 401(k) augmente votre MAGI et peut faire franchir le seuil à vos autres revenus de placement. De même, le gain sur une résidence principale qui dépasse l'exclusion de 250 000 $ ou de 500 000 $ décrite sur la page gains en capital à la vente d'une maison constitue un revenu net de placement.
Les dividendes sont inclus, qu'ils bénéficient ou non du taux d'imposition des dividendes qualifiés, qui est plus bas. Un investisseur à revenu élevé peut donc payer 20 % plus 3,8 %, soit 23,8 %, sur ses dividendes qualifiés et ses gains à long terme.
Comment le NIIT se calcule-t-il sur le formulaire 8960?
Le formulaire 8960 compare deux montants et impose le moins élevé à 3,8 %. Les particuliers remplissent les parties I et II ainsi que les lignes 13 à 17 de la partie III; les successions et les fiducies utilisent plutôt les lignes 18a à 21.
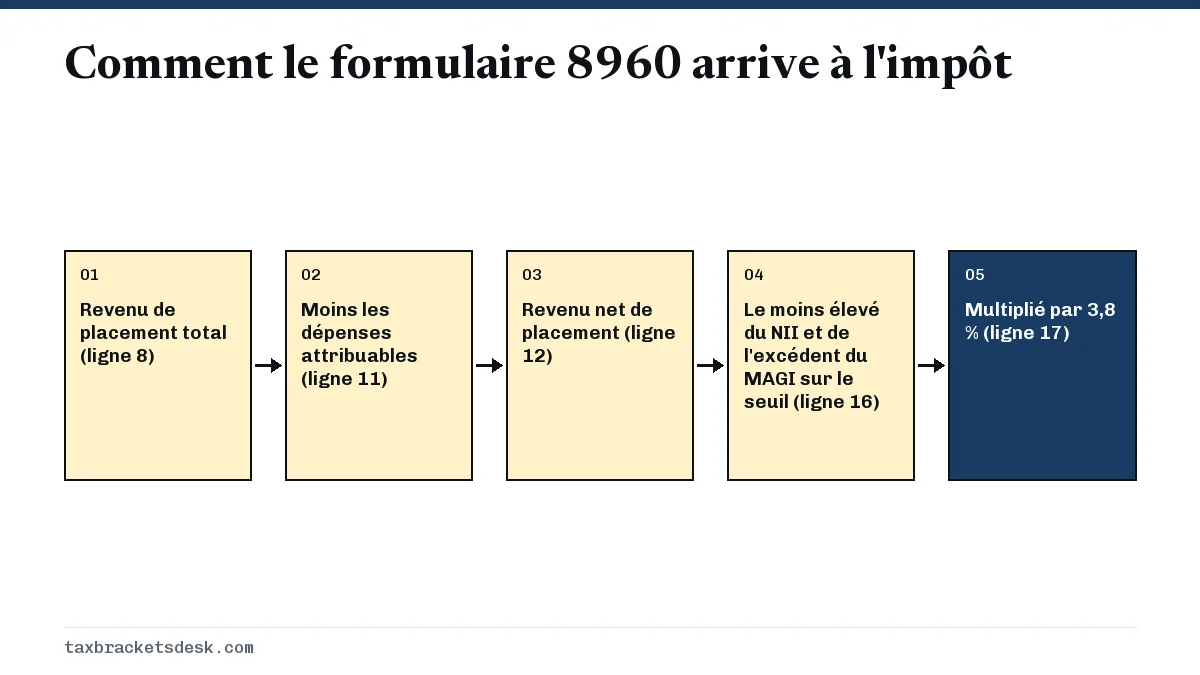
- Lignes 1 à 8 : additionnez les intérêts imposables, les dividendes ordinaires, les rentes, les revenus de location et passifs (ligne 4a) et les gains nets (ligne 5a). La ligne 8 correspond au revenu de placement total.
- Lignes 9a à 11 : soustrayez les dépenses attribuables, comme les intérêts sur les emprunts de placement, la part de l'impôt sur le revenu des États et des administrations locales qui se rapporte au revenu de placement et les autres frais de placement.
- Ligne 12 : revenu net de placement (jamais inférieur à zéro).
- Lignes 13 et 14 : inscrivez le MAGI et votre seuil (200 000 $, 250 000 $ ou 125 000 $).
- Lignes 15 et 16 : calculez le MAGI moins le seuil, puis retenez le moins élevé de ce résultat et de la ligne 12.
- Ligne 17 : multipliez par 3,8 %. Ce montant est reporté à l'annexe 2 (Schedule 2, Additional Taxes), puis au formulaire 1040.
Exemples d'impôt sur le revenu net de placement
Personne célibataire tout juste au-dessus du seuil
Maria est célibataire; elle a 180 000 $ de salaire et 50 000 $ de dividendes et de gains à long terme, pour un MAGI de 230 000 $. Son MAGI dépasse 200 000 $ de 30 000 $, un montant inférieur à ses 50 000 $ de revenu net de placement. Son NIIT est de 3,8 % de 30 000 $, soit 1 140 $.
Couple marié qui vend beaucoup d'actions
Un couple en déclaration conjointe a 210 000 $ de salaires et vend des actions en réalisant un gain à long terme de 120 000 $, pour un MAGI de 330 000 $. L'excédent sur 250 000 $ est de 80 000 $, un montant inférieur au gain de 120 000 $. Le NIIT est de 3,8 % de 80 000 $, soit 3 040 $. Si le gain avait été de 30 000 $, le MAGI aurait été de 240 000 $ et le couple n'aurait rien dû.
Fiducie qui conserve son revenu
Les successions et les fiducies atteignent le NIIT beaucoup plus tôt. Leur seuil correspond au niveau de revenu où commence la tranche la plus élevée des fiducies, soit 16 000 $ pour 2026 selon la Rev. Proc. 2025-32. Une fiducie qui conserve 40 000 $ de dividendes non distribués et dont l'AGI est de 40 000 $ doit 3,8 % sur 24 000 $, soit 912 $. Le revenu distribué aux bénéficiaires est généralement imposé plutôt dans leurs déclarations. Les successions assez importantes pour devoir l'impôt sur les successions sont soumises à des règles distinctes, présentées sur la page exemption de l'impôt sur les successions.
Comment réduire le NIIT ou s'y préparer?
- Répartissez les ventes importantes sur plusieurs années d'imposition pour que le MAGI reste sous le seuil chaque année, ou compensez les gains par des pertes en capital réalisées.
- Détenez les actifs de croissance dans des comptes de retraite, où les gains et les dividendes ne sont pas un revenu net de placement.
- Envisagez les obligations municipales pour une partie de vos placements obligataires imposables, puisque les intérêts exonérés d'impôt sont exclus.
- Donnez des actions qui ont pris de la valeur plutôt que de l'argent à un organisme de bienfaisance ou à votre famille; vous ne réalisez pas le gain. Consultez la page limite de l'impôt sur les donations pour l'exclusion de 19 000 $ par bénéficiaire.
- Vérifiez votre participation significative si vous possédez une entreprise ou des immeubles locatifs par l'intermédiaire d'une société de personnes ou d'une société S, car le revenu d'entreprise non passif est exclu.
Pour savoir comment cette surtaxe s'articule avec les taux des gains en capital, les limites de pertes et la déclaration, consultez le guide de l'impôt sur les gains en capital.
Questions fréquentes
L'impôt sur le revenu net de placement s'applique-t-il à la vente de ma maison?
Seulement sur le gain qui dépasse l'exclusion à la vente d'une maison. Si vous avez droit à l'exclusion de 250 000 $ ou de 500 000 $, le gain exclu n'est pas un revenu net de placement. Tout gain imposable au-delà compte, tout comme le gain sur une résidence secondaire ou un immeuble locatif.
Le seuil du NIIT est-il indexé à l'inflation?
Non. Les seuils de MAGI de 200 000 $, 250 000 $ et 125 000 $ sont inscrits dans la loi comme des montants fixes et n'ont pas changé depuis 2013. Le seuil des fiducies est différent, car il suit la tranche la plus élevée des fiducies, qui est indexée.
Les retraits d'un IRA ou d'un 401(k) comptent-ils comme revenu net de placement?
Non. Les distributions des régimes de retraite admissibles et des IRA sont exclues du revenu net de placement. Elles augmentent toutefois le MAGI, ce qui peut entraîner l'imposition d'autres revenus de placement.
Les étrangers non résidents paient-ils l'impôt sur le revenu net de placement?
Non. Les instructions du formulaire 8960 précisent que le NIIT ne s'applique pas aux particuliers étrangers non résidents. Un non-résident marié à un citoyen ou à un résident américain qui choisit d'être traité comme résident peut toutefois y devenir assujetti.
Les revenus de location sont-ils assujettis à l'impôt de 3,8 %?
Habituellement oui, car la plupart des activités de location sont passives. Ils peuvent être exclus lorsque les locations font partie d'une entreprise à laquelle vous participez de façon significative, ce que le formulaire 8960 traite comme un rajustement à la ligne 4b.
Sources
- Net Investment Income Tax irs.gov
- Instructions for Form 8960 irs.gov
- Form 8960, Net Investment Income Tax irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32 (2026 trust brackets) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Taux d'imposition des dividendes qualifiés 2026
Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capit…
Exemption de l'impôt sur les successions 2026 : 15 M$
L'exemption de l'impôt fédéral sur les successions pour 2026 est de 15 000 000 $ par personne, contre 13 990 000 $ pour 2025, en…
Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépas…
Gain en capital vente maison : l'exclusion de 250 000 $
La plupart des gens ne paient aucun impôt sur le gain en capital à la vente d'une maison : si vous avez possédé et habité la mais…