
Gains en capital et placements
Limite de l'impôt sur les donations 2026 : combien donner sans déclaration ni impôt
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
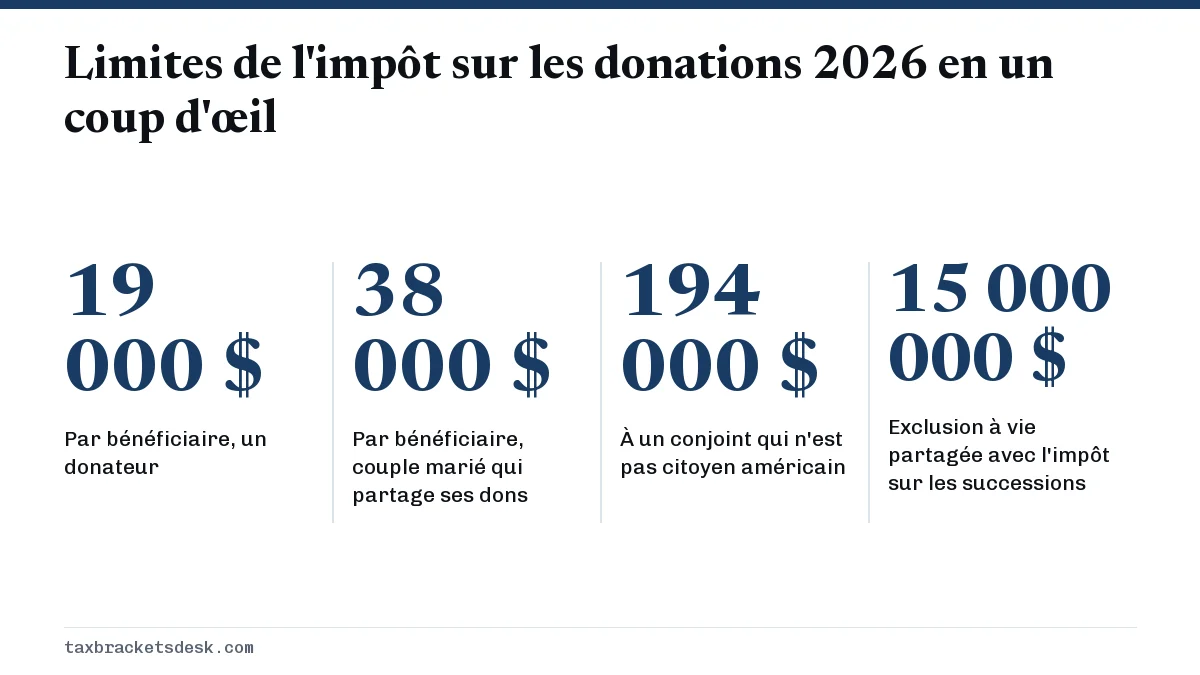
La limite de l'impôt sur les donations 2026 est de 19 000 $ par bénéficiaire, soit la même exclusion annuelle pour les dons qu'en 2025. Vous pouvez donner ce montant à autant de personnes que vous le voulez sans produire de déclaration d'impôt sur les donations; un couple marié qui choisit le partage des dons (gift splitting) peut donner 38 000 $ par bénéficiaire. Les dons plus importants exigent le formulaire 709, mais entraînent rarement un impôt, car ils sont imputés sur une exclusion à vie de 15 000 000 $.
- 01Exclusion annuelle par bénéficiaire, 2026
- 19 000 $
- 02Exclusion annuelle par bénéficiaire, 2025
- 19 000 $
- 03Couple marié qui partage ses dons, 2026
- 38 000 $ par bénéficiaire
- 04Dons à un conjoint qui n'est pas citoyen américain, 2026
- 194 000 $ (190 000 $ en 2025)
- 05Exclusion de base à vie, 2026
- 15 000 000 $
- 06Date limite du formulaire 709 pour les dons de 2026
- 15 avril 2027 (prolongée avec la prolongation de votre déclaration de revenus)
Quelle est la limite de l'impôt sur les donations pour 2026?
La limite de l'impôt sur les donations 2026 est de 19 000 $ par bénéficiaire par année civile. Cette exclusion annuelle pour les dons (annual gift exclusion) correspond au montant que vous pouvez donner à une personne, en argent ou en biens, sans le déclarer à l'IRS (le fisc fédéral américain), et elle repart à zéro chaque 1er janvier (FAQ de l'IRS sur l'impôt sur les donations).
La limite s'applique par bénéficiaire, et non au total. Une grand-mère peut donner 19 000 $ à chacun de ses cinq petits-enfants en 2026, soit 95 000 $ en tout, sans déclaration ni impôt. C'est la personne qui donne, appelée le donateur, qui est responsable de tout impôt sur les donations; le bénéficiaire ne déclare pas un don comme un revenu.
Limite de l'impôt sur les donations : 2025 et 2026
| Élément | 2024 | 2025 | 2026 |
|---|---|---|---|
| Exclusion annuelle par bénéficiaire | 18 000 $ | 19 000 $ | 19 000 $ |
| Couple qui partage ses dons | 36 000 $ | 38 000 $ | 38 000 $ |
| Exclusion de base à vie | 13 610 000 $ | 13 990 000 $ | 15 000 000 $ |
Le montant par bénéficiaire n'a pas changé entre 2025 et 2026, alors que l'exclusion à vie a augmenté de plus de 1 million $ en vertu de la Rev. Proc. 2025-32. L'exclusion annuelle pour les dons de 2027 n'est pas encore annoncée. L'IRS la publie normalement avec les autres rajustements pour l'inflation en octobre ou en novembre; la page changements fiscaux 2027 l'indiquera dès sa publication.
Quels dons ne comptent pas dans la limite?
Plusieurs transferts sont entièrement exclus et n'entament pas l'exclusion annuelle de 19 000 $ :
- Frais de scolarité payés directement à un établissement. Seuls les frais de scolarité comptent, et le chèque doit être fait à l'établissement d'enseignement, et non à l'étudiant.
- Frais médicaux payés directement au médecin, à l'hôpital ou à un autre fournisseur de soins.
- Dons à votre conjoint citoyen américain, grâce à la déduction matrimoniale illimitée. Pour un conjoint qui n'est pas citoyen, la limite de 2026 est de 194 000 $.
- Dons à des organisations politiques pour leur usage.
- Dons de bienfaisance admissibles. Ils peuvent aussi être déductibles dans votre déclaration de revenus; consultez la page limites de la déduction pour dons de bienfaisance.
Des conjoints peuvent-ils combiner leurs dons? Le fonctionnement du partage des dons
Oui. Les couples mariés peuvent choisir le partage des dons, qui considère qu'un don fait par un conjoint est fait pour moitié par chacun; ensemble, ils peuvent donc donner 38 000 $ par bénéficiaire en 2026 (instructions du formulaire 709). Le choix se fait dans le formulaire 709, et l'autre conjoint signe un avis de consentement.
Le partage exige toujours une déclaration, même si aucun impôt n'est dû. Dans la plupart des cas, chaque conjoint produit son propre formulaire 709. Seul le conjoint donateur produit la déclaration s'il n'a pas donné plus de 38 000 $ en dons d'intérêt actuel à chaque bénéficiaire, ou dans la seconde exception restreinte décrite dans les instructions.
Exemple : aider à payer une mise de fonds
Des parents donnent 50 000 $ à leur fille en 2026 à partir du compte du père et choisissent de partager le don. Chaque parent est réputé avoir donné 25 000 $, soit 6 000 $ de plus que l'exclusion de 19 000 $ de chacun. Comme le don du père dépasse 38 000 $, les deux parents produisent le formulaire 709. Aucun ne doit d'impôt : chacun déclare simplement 6 000 $ de don imposable, qui réduit son exclusion à vie de 15 000 000 $.
Dois-je produire une déclaration d'impôt sur les donations?
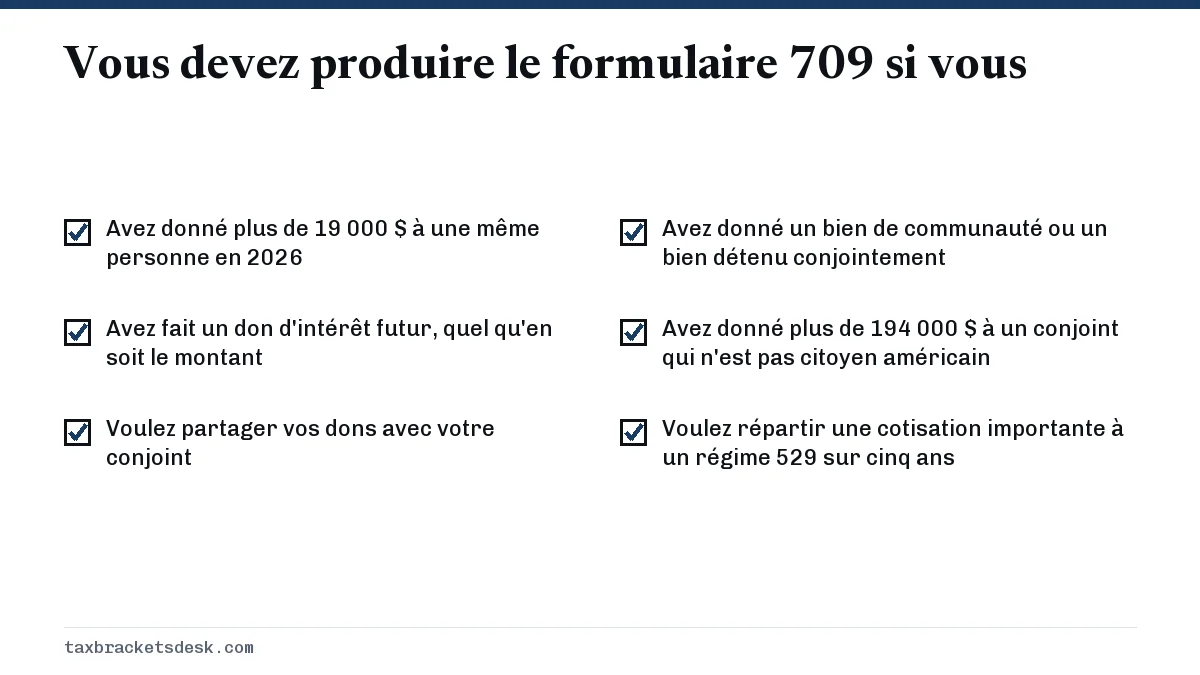
Vous devez produire le formulaire 709, United States Gift (and Generation-Skipping Transfer) Tax Return (déclaration d'impôt sur les donations et les transferts intergénérationnels), si l'une de ces situations s'applique pour l'année :
- Vous avez donné à une personne (autre que votre conjoint) plus que l'exclusion annuelle, soit plus de 19 000 $ pour 2026.
- Vous avez fait un don d'intérêt futur, comme un bien placé dans une fiducie que le bénéficiaire ne peut utiliser que plus tard, quel qu'en soit le montant. Les intérêts futurs ne donnent pas droit à l'exclusion annuelle.
- Votre conjoint et vous voulez partager vos dons.
- Vous avez donné un bien de communauté ou un bien détenu conjointement à quelqu'un.
- Vous avez donné plus de 194 000 $ en 2026 à un conjoint qui n'est pas citoyen américain.
Le formulaire 709 pour les dons de 2026 doit être produit au plus tard le 15 avril 2027. Produire le formulaire 4868 pour prolonger le délai de votre déclaration de revenus prolonge aussi celui de la déclaration d'impôt sur les donations. Si vous ne prolongez pas votre déclaration de revenus, le formulaire 8892 accorde une prolongation distincte de six mois pour le formulaire 709. Une prolongation du délai de production n'est pas une prolongation du délai de paiement de l'impôt sur les donations dû.
Le lien entre la limite à vie de l'impôt sur les donations et l'impôt sur les successions
L'impôt sur les donations et l'impôt sur les successions partagent une seule exclusion à vie : 15 000 000 $ par personne pour 2026. Les dons imposables au-delà de l'exclusion annuelle en sont soustraits, et le solde restant au décès met la succession à l'abri. L'impôt sur les donations comme tel, à des taux allant jusqu'à 40 %, n'est dû qu'une fois que les dons imposables faits de votre vivant dépassent ce montant. La page exemption de l'impôt sur les successions explique comment le solde s'applique au décès et comment fonctionne la transférabilité pour les couples.
Dons d'actions et gains en capital
Les dons ne sont pas déductibles pour le donateur (sauf les dons de bienfaisance), et le bénéficiaire reprend votre coût de base. Si vous donnez des actions achetées 4 000 $ qui valent maintenant 19 000 $, le bénéficiaire qui les vend paie de l'impôt sur un gain de 15 000 $, aux taux indiqués sur la page taux d'imposition des gains en capital 2026. Donner des actions qui ont pris de la valeur à un enfant peut aussi déclencher le kiddie tax (l'impôt sur certains revenus des enfants) lorsque l'enfant les vend. Le guide de l'impôt sur les gains en capital traite des périodes de détention des biens reçus en don.
Questions fréquentes
Combien puis-je donner en 2026 sans payer d'impôt?
Vous pouvez donner jusqu'à 19 000 $ à chaque personne en 2026 sans produire de déclaration. Au-delà, vous produisez le formulaire 709, mais vous ne payez aucun impôt sur les donations tant que vos dons imposables faits de votre vivant ne dépassent pas 15 000 000 $.
La personne qui reçoit un don doit-elle payer de l'impôt?
Non. Le donateur est responsable de l'impôt sur les donations, et les dons ne sont pas un revenu imposable pour le bénéficiaire. Celui-ci pourrait devoir payer plus tard de l'impôt sur les gains en capital s'il vend le bien reçu plus cher que le coût de base du donateur.
Puis-je donner 19 000 $ à mon fils et 19 000 $ à sa conjointe?
Oui. L'exclusion s'applique par bénéficiaire; des dons de 19 000 $ chacun à deux personnes, soit 38 000 $ au total, respectent donc la limite. Si votre conjoint donne aussi 19 000 $ à chacun, un couple peut transférer 76 000 $ aux deux en 2026 sans utiliser son exclusion à vie.
Que se passe-t-il si j'ai oublié de produire le formulaire 709?
Produisez la déclaration manquante dès que vous vous en rendez compte, en utilisant le formulaire de l'année du don. Même si aucun impôt n'était dû parce que le don était couvert par votre exclusion à vie, la déclaration reste nécessaire pour consigner la partie de cette exclusion que vous avez utilisée, ce dont votre exécuteur testamentaire aura besoin pour le formulaire 706.
Payer les frais de scolarité universitaires de mon petit-enfant est-il un don imposable?
Non, si vous payez directement l'établissement. Les frais de scolarité versés directement à un établissement d'enseignement admissible sont exclus sans limite et ne comptent pas dans l'exclusion annuelle de 19 000 $. L'argent donné au petit-enfant pour qu'il paie ses frais de scolarité, lui, compte.
Quelle est la limite de l'impôt sur les donations pour 2027?
L'exclusion annuelle de 2027 n'était pas encore annoncée en date du 20 octobre 2026; l'IRS la publie normalement avec les autres ajustements à l'inflation en octobre ou en novembre. D'ici là, le chiffre officiel le plus récent est de 19 000 $ par bénéficiaire pour 2026. L'exclusion à vie de 15 000 000 $ pour 2026 est aussi indexée à partir de 2027.
Sources
- Frequently asked questions on gift taxes irs.gov
- Instructions for Form 709 irs.gov
- Rev. Proc. 2025-32 (2026 gift exclusion amounts) irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposab…
Impôt sur le revenu de placement d'un enfant (kiddie tax)
Le kiddie tax, c'est-à-dire l'impôt sur le revenu de placement d'un enfant, rend imposable au taux marginal du parent, plutôt qu'…
Limites de déduction pour dons 2026 : le seuil de 0,5 %
Les limites de déduction pour dons 2026 fonctionnent ainsi : les contribuables qui détaillent leurs déductions ne peuvent déduire…