
Gains en capital et placements
Formulaire 1099-DA : ce que déclarent les courtiers en cryptomonnaie, quand le coût de base apparaît et comment le reporter dans votre déclaration
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
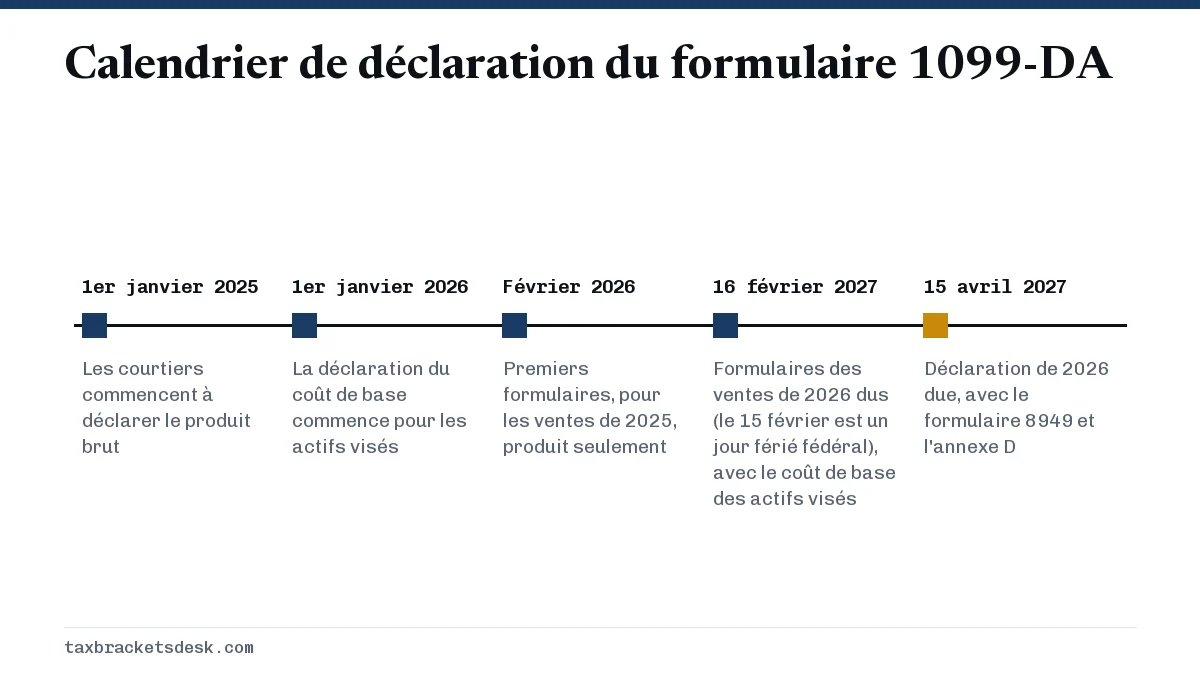
Le formulaire 1099-DA est la déclaration de renseignements que les courtiers en cryptomonnaie envoient pour les ventes et les échanges d'actifs numériques. Les formulaires des ventes de 2025 n'indiquent que le produit brut. Pour les ventes de 2026, sur des formulaires dus en février 2027, les courtiers doivent aussi déclarer le coût de base, mais seulement pour les actifs visés : ceux acquis après 2025 dans un compte de garde et conservés dans ce compte jusqu'à leur vente. Pour tout le reste, c'est encore vous qui fournissez le coût de base sur le formulaire 8949.
- 01Qui l'envoie
- Les courtiers en actifs numériques, comme les plateformes de cryptomonnaie qui gardent vos actifs
- 02Ventes de 2025
- Produit brut seulement
- 03Ventes de 2026
- Produit, plus le coût de base des actifs visés
- 04Actif visé
- Acquis après 2025 et conservé dans le même compte de garde jusqu'à la vente
- 05Date de réception
- Au plus tard le 15 février de l'année suivante, ou le jour ouvrable suivant
- 06Où le reporter
- Formulaire 8949, cases G à L, puis annexe D
Qu'est-ce que le formulaire 1099-DA?
Le formulaire 1099-DA, Digital Asset Proceeds From Broker Transactions (produit des opérations sur actifs numériques effectuées par un courtier), est la version crypto du formulaire 1099-B que les courtiers en valeurs mobilières envoient. Un courtier qui vend ou échange des actifs numériques pour vous, comme une plateforme qui garde vos actifs, le produit auprès de l'IRS (le fisc fédéral américain) et vous en envoie une copie. Selon la page de l'IRS sur les actifs numériques, les courtiers doivent déclarer le produit brut des opérations effectuées à compter du 1er janvier 2025, et le coût de base de certaines opérations effectuées à compter du 1er janvier 2026.
Le formulaire ne change pas la façon dont la cryptomonnaie est imposée. Une vente ou un échange reste une opération en capital : à court terme si vous avez détenu l'actif un an ou moins, imposée à vos taux des tranches ordinaires, et à long terme si vous l'avez détenu plus d'un an, imposée aux taux de 0 %, 15 % ou 20 % de notre page sur les taux des gains en capital 2026. Ce qui change, c'est que l'IRS reçoit désormais directement les montants de vente et, à partir de 2026, souvent le coût de base aussi.
La question sur les actifs numériques au début du formulaire 1040 demande si, à un moment de l'année, vous avez reçu des actifs numériques à titre de récompense, de prix ou de paiement, ou si vous en avez vendu, échangé ou autrement disposé. Si vous avez reçu un formulaire 1099-DA, la réponse pour cette année est presque toujours oui.
Que montre le formulaire 1099-DA pour les ventes de 2025 et de 2026?
La déclaration est introduite progressivement sur deux ans; les formulaires reçus en 2026 et en 2027 sont donc différents :
| Élément | Ventes de 2025 (formulaires envoyés en 2026) | Ventes de 2026 (formulaires envoyés en 2027) |
|---|---|---|
| Produit brut, case 1f | Déclaré | Déclaré |
| Coût de base, case 1g, actifs visés | Non exigé | Exigé |
| Coût de base, actifs non visés | Non exigé | Non exigé; la case 9 peut être cochée |
| Coût de base transmis à l'IRS | Non | Oui, pour les actifs visés |
Pour 2025, l'IRS a aussi accordé un allègement aux courtiers : aucune pénalité pour défaut de produire ou de remettre les formulaires 1099-DA des opérations de 2025 s'ils ont fait un effort de bonne foi pour s'y conformer. C'est l'une des raisons pour lesquelles certains formulaires de 2025 sont arrivés en retard, incomplets ou ont été corrigés plus tard.
Quelles cryptomonnaies sont des actifs visés?
Seuls les actifs visés donnent lieu à la déclaration du coût de base. Les instructions du formulaire 1099-DA de 2026 définissent un titre visé comme un actif numérique acquis après 2025 contre de l'argent, des cartes à valeur stockée ou d'autres actifs numériques, et seulement s'il a été acquis dans un compte pour lequel le courtier offrait des services de garde et conservé dans ce compte jusqu'à ce que le courtier le vende ou l'échange.
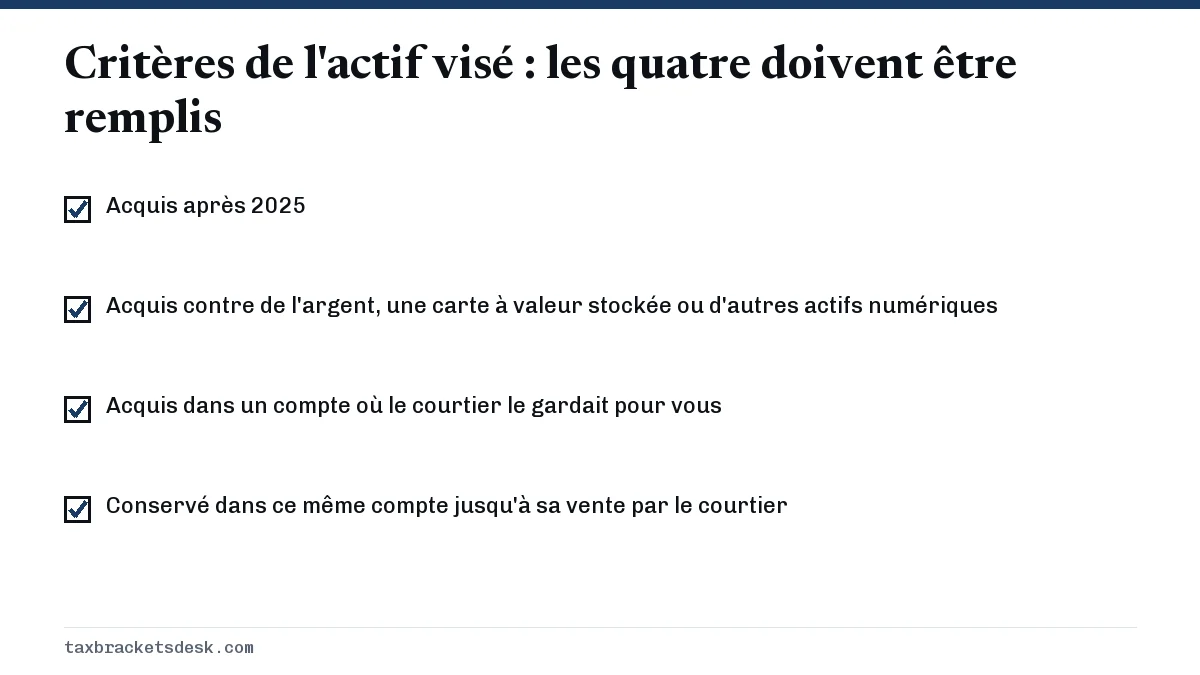
En pratique, les actifs suivants sont habituellement non visés; le courtier n'a donc pas à déclarer leur coût de base :
- La cryptomonnaie achetée avant le 1er janvier 2026, même si vous la vendez en 2026 ou plus tard.
- La cryptomonnaie achetée sur une autre plateforme ou conservée dans un portefeuille en autogarde, puis transférée, parce qu'elle n'a pas été acquise dans le compte qui l'a vendue.
Pour les actifs non visés, les instructions précisent que le courtier n'est pas tenu de déclarer le coût de base, mais qu'il peut le faire volontairement et cocher la case 9 pour signaler que l'actif n'est pas visé. Lorsqu'une vente combine des unités visées et non visées, le courtier peut la répartir sur deux formulaires. Un coût de base vide ou signalé ne veut pas dire que votre coût de base est nul. Cela veut dire que l'IRS compte sur vous pour le déclarer.
Comment déclarer le formulaire 1099-DA dans votre déclaration de revenus?
Chaque vente est inscrite sur le formulaire 8949, et les totaux sont reportés sur l'annexe D (Schedule D) du formulaire 1040. Les instructions du formulaire 8949 attribuent aux actifs numériques leurs propres cases : G, H et I dans la partie I pour les ventes à court terme, et J, K et L dans la partie II pour les ventes à long terme. Les cases C et F ne servent pas pour les actifs numériques.
| Ce qu'indique votre formulaire | Détenu 1 an ou moins | Détenu plus de 1 an |
|---|---|---|
| Formulaire 1099-DA avec coût de base déclaré à l'IRS | Case G | Case J |
| Formulaire 1099-DA sans coût de base, ou coût de base non déclaré à l'IRS | Case H | Case K |
| Aucun formulaire 1099-DA reçu | Case I | Case L |
Les ventes qui n'apparaissent sur aucun formulaire 1099-DA doivent quand même être déclarées, et c'est à cela que servent les cases I et L. L'IRS précise que pour 2025, les règles de production s'appliquent généralement aux courtiers américains; une plateforme étrangère peut donc ne vous envoyer aucun formulaire, mais ces ventes imposables vont quand même dans votre déclaration. Les gains comptent aussi pour l'impôt sur le revenu net de placement si votre revenu dépasse ses seuils, et un gain important peut exiger un acompte provisionnel. Notre guide de l'impôt sur les gains en capital explique l'annexe D étape par étape.
Que faire si le coût de base du formulaire 1099-DA est absent ou erroné?
Utilisez vos propres relevés. Les instructions du formulaire 8949 traitent les deux cas différemment :
- Coût de base vide ou non déclaré à l'IRS (case H ou K). Inscrivez le bon coût de base, tiré de vos relevés, dans la colonne (e).
- Coût de base déclaré à l'IRS mais erroné (case G ou J). Inscrivez dans la colonne (e) le coût de base exactement comme il figure sur le formulaire, puis le code B dans la colonne (f) et la correction dans la colonne (g), calculée avec la feuille de travail des rajustements du coût de base (Worksheet for Basis Adjustments).
- Produit ou dates erronés. Demandez au courtier un formulaire 1099-DA corrigé. L'IRS indique qu'il ne peut pas corriger le formulaire à votre place; la demande doit donc être adressée à l'émetteur.
Exemple : en 2026, vous vendez pour 30 000 $ de cryptomonnaie achetée en 2023 pour 20 000 $ et transférée vers une nouvelle plateforme. Elle n'est pas visée; la case 1g est donc vide. Votre gain à long terme est de 10 000 $. Au taux à long terme de 15 %, cela représente 1 500 $ d'impôt. Laisser le coût de base à zéro déclarerait un gain de 30 000 $ et 4 500 $ d'impôt pour une vente qui a rapporté 10 000 $.
Les cryptomonnaies stables, les NFT et le jalonnement figurent-ils sur le formulaire 1099-DA?
En partie. Les instructions de 2026 offrent aux courtiers des méthodes de déclaration facultatives pour deux types d'actifs :
- Cryptomonnaies stables admissibles. Un courtier qui utilise la méthode facultative n'a pas à déclarer vos ventes si leur total ne dépasse pas 10 000 $ pour l'année, et il peut déclarer les totaux plus élevés de façon globale.
- NFT désignés. La même approche s'applique avec un seuil de 600 $ pour l'année.
L'avis Notice 2024-57 permet aussi aux courtiers de ne pas produire de formulaire 1099-DA, jusqu'à nouvel ordre, pour certains types d'opérations, notamment l'encapsulage et le désencapsulage (wrapping et unwrapping), les opérations des fournisseurs de liquidités, le jalonnement (staking), les prêts et les ventes à découvert. Les récompenses de jalonnement et de minage sont un revenu ordinaire au moment où vous les recevez, déclaré sur l'annexe 1, ou sur l'annexe C si vous faites du jalonnement ou du minage à titre d'entreprise; ce n'est pas un gain en capital, et la vente ultérieure de ces jetons est une opération en capital distincte. Qu'un formulaire arrive ou non, chaque vente imposable ou élément de revenu doit figurer dans votre déclaration.
Questions fréquentes
Quand vais-je recevoir le formulaire 1099-DA de 2026?
Les courtiers doivent le remettre au plus tard le 15 février de l'année qui suit les ventes. Le 15 février 2027 est le Washington's Birthday (Presidents Day), un jour férié fédéral; les formulaires des ventes de 2026 sont donc dus au plus tard le mardi 16 février 2027. Ce sont les premiers à indiquer le coût de base des actifs visés.
Dois-je déclarer mes ventes de cryptomonnaie si je n'ai pas reçu de formulaire 1099-DA?
Oui. Déclarez-les sur le formulaire 8949 en utilisant la case I pour les ventes à court terme ou la case L pour les ventes à long terme, avec le produit et le coût de base tirés de vos propres relevés.
Pourquoi le coût de base est-il vide sur mon formulaire 1099-DA?
Les formulaires des ventes de 2025 n'ont jamais eu à indiquer le coût de base. Sur les formulaires des ventes de 2026, le coût de base n'est exigé que pour les actifs visés; la cryptomonnaie achetée avant 2026 ou transférée d'ailleurs n'affiche donc habituellement aucun coût de base.
Le formulaire 1099-DA change-t-il l'imposition de la cryptomonnaie?
Non. Il change ce que les courtiers déclarent à l'IRS. Les gains et les pertes restent des gains en capital à court ou à long terme selon la durée de détention de l'actif.
Que faire si mon formulaire 1099-DA ne correspond pas à mes relevés?
Demandez au courtier un formulaire corrigé si le produit ou les dates sont erronés. Si le coût de base déclaré à l'IRS est erroné, inscrivez-le tel qu'il figure et corrigez-le sur le formulaire 8949 avec le code B et un rajustement dans la colonne (g).
Sources
- IRS: Digital assets irs.gov
- IRS: Understanding your Form 1099-DA irs.gov
- Instructions for Form 1099-DA (2026) irs.gov
- Instructions for Form 8949 irs.gov
- IRS: Final regulations and related guidance for reporting by brokers on digital assets irs.gov
- Publication 1099 (2026), General Instructions for Certain Information Returns irs.gov
- IRS: Frequently asked questions about broker reporting irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Impôt sur les gains en capital à court terme aux É.-U.
L'impôt sur les gains en capital à court terme s'applique au profit tiré de biens détenus un an ou moins, et le gain est imposé c…
Impôt sur les gains en capital à long terme : taux et calcul
L'impôt sur les gains en capital à long terme est l'impôt fédéral réduit sur le profit tiré de biens détenus plus d'un an : 0 %,…
Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposab…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…