
Gains en capital et placements
Impôt sur les gains en capital à court terme : pourquoi une vente rapide coûte plus cher
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'impôt sur les gains en capital à court terme s'applique au profit tiré de biens détenus un an ou moins, et le gain est imposé comme un revenu ordinaire à votre taux habituel de 2026 : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % ou 37 % (IRS Tax Topic 409). Il n'existe pas de taux réduit distinct, mais les pertes à court terme peuvent d'abord compenser ces gains.
- 01Période de détention à court terme
- Un an ou moins
- 02Taux d'imposition des gains en capital à court terme en 2026
- Votre taux ordinaire, de 10 % à 37 %
- 03Début de la tranche de 37 % en 2026
- Plus de 640 600 $ célibataire; plus de 768 700 $ conjointe
- 04Déduction de la perte nette
- 3 000 $ par année (1 500 $ pour les personnes mariées produisant des déclarations distinctes)
- 05Période de vente fictive (wash sale)
- 30 jours avant ou après une vente à perte
Comment les gains en capital à court terme sont-ils imposés?
Les gains en capital à court terme sont imposés exactement comme un salaire. Un gain net à court terme s'ajoute à votre revenu ordinaire et est imposé aux taux progressifs de 10 % à 37 % (IRS Tax Topic 409). L'impôt sur les gains en capital à court terme n'a donc pas de tranche propre : votre taux marginal est le taux applicable.
Un gain est à court terme lorsque vous avez détenu le bien un an ou moins, en comptant à partir du lendemain de l'achat jusqu'au jour de la vente. Vendez un jour après le cap d'un an et le même profit devient un gain à long terme, admissible aux taux de 0 %, 15 % ou 20 %, comme l'explique la page sur l'impôt sur les gains en capital à long terme.
Quel est le taux d'imposition des gains en capital à court terme en 2026?
En 2026, le taux à court terme correspond à la tranche ordinaire dans laquelle tombe le gain une fois ajouté à vos autres revenus imposables. Les tranches ci-dessous proviennent de la Rev. Proc. 2025-32 et s'appliquent aux ventes faites pendant l'année civile 2026.
| Taux | Revenu imposable, personne célibataire | Revenu imposable, couple marié, déclaration conjointe |
|---|---|---|
| 10 % | Jusqu'à 12 400 $ | Jusqu'à 24 800 $ |
| 12 % | 12 401 $ à 50 400 $ | 24 801 $ à 100 800 $ |
| 22 % | 50 401 $ à 105 700 $ | 100 801 $ à 211 400 $ |
| 24 % | 105 701 $ à 201 775 $ | 211 401 $ à 403 550 $ |
| 32 % | 201 776 $ à 256 225 $ | 403 551 $ à 512 450 $ |
| 35 % / 37 % | 35 % jusqu'à 640 600 $; 37 % au-delà | 35 % jusqu'à 768 700 $; 37 % au-delà |
Les chefs de famille et les personnes mariées produisant des déclarations distinctes ont leurs propres tableaux de tranches, présentés sur la page des tranches d'imposition 2026. Si un gain à court terme vous fait franchir le seuil d'une tranche, seule la partie au-delà du seuil est imposée au taux supérieur; la page sur le taux marginal d'imposition détaille ce calcul.
Court terme ou long terme : combien coûte un gain de 10 000 $?
L'écart dépend de votre tranche, et il se creuse à mesure que le revenu augmente. Les deux exemples ci-dessous utilisent les chiffres de 2026 pour une personne célibataire et supposent que les 10 000 $ sont le seul revenu de placement.
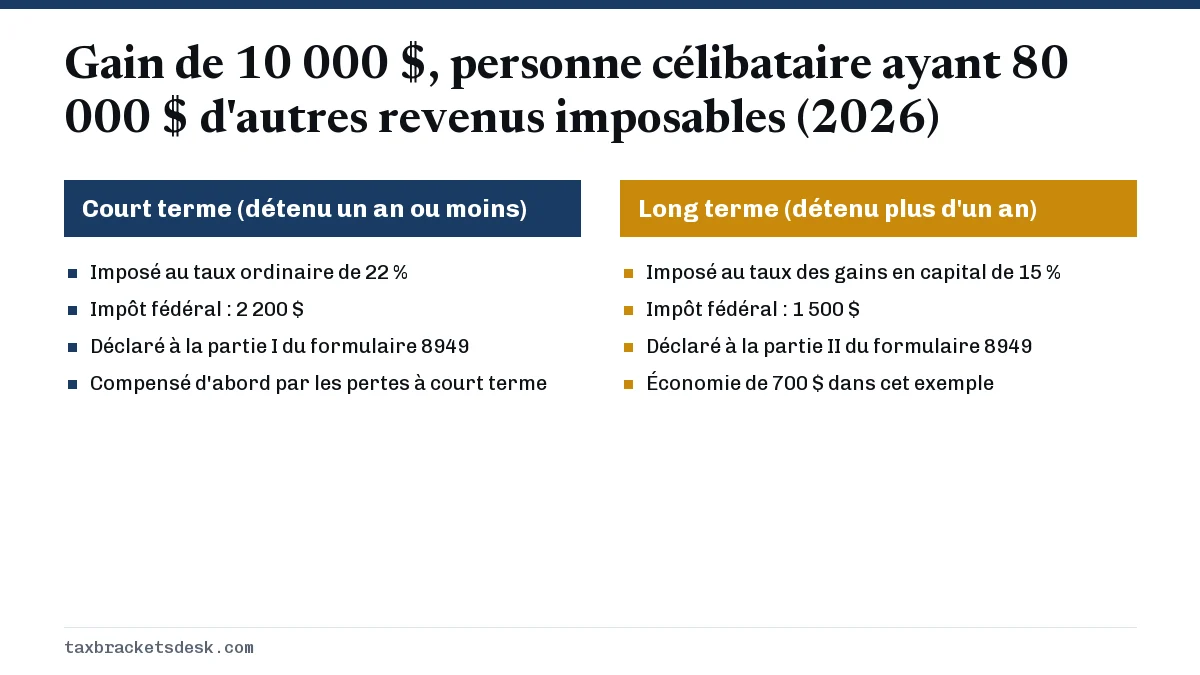
- 80 000 $ d'autres revenus imposables : un gain à court terme tombe entièrement dans la tranche de 22 % (qui va jusqu'à 105 700 $) et coûte 2 200 $. Détenu plus d'un an, le gain est imposé à 15 %, soit 1 500 $. Attendre fait économiser 700 $.
- 200 000 $ d'autres revenus imposables : les premiers 1 775 $ d'un gain à court terme sont imposés à 24 % (426 $) et les 8 225 $ restants à 32 % (2 632 $), pour un total de 3 058 $. Comme gain à long terme, il coûterait 1 500 $. Attendre fait économiser 1 558 $.
À des revenus plus élevés, l'impôt de 3,8 % sur le revenu net de placement s'applique aux deux types de gains; il ne change donc pas la comparaison.
Les pertes peuvent-elles compenser les gains en capital à court terme?
Oui. Les pertes en capital sont compensées dans un ordre précis à l'annexe D (Schedule D) du formulaire 1040, et elles peuvent effacer les gains à court terme dollar pour dollar. C'est d'autant plus important pour les gains à court terme, car chaque dollar de gain à court terme éliminé serait autrement imposé à votre plein taux ordinaire.
- Compensez tous les gains à court terme avec les pertes à court terme.
- Compensez tous les gains à long terme avec les pertes à long terme.
- Si l'un des résultats est un gain et l'autre une perte, compensez-les l'un avec l'autre.
- Si le chiffre final est une perte, déduisez-en jusqu'à 3 000 $ de vos autres revenus (1 500 $ pour les personnes mariées produisant des déclarations distinctes) et reportez le reste aux années suivantes (IRS Tax Topic 409).
Exemple de compensation
Une investisseuse a 12 000 $ de gains à court terme et 5 000 $ de pertes à court terme, soit un gain net à court terme de 7 000 $. Elle a aussi 3 000 $ de gains à long terme et 9 000 $ de pertes à long terme, soit une perte nette à long terme de 6 000 $. En combinant les deux, il reste un gain net à court terme de 1 000 $, imposé à son taux ordinaire. Sans les pertes à long terme, elle aurait payé les taux ordinaires sur 7 000 $.
Impôt sur le day trading : à quoi doivent s'attendre les négociateurs actifs
L'impôt sur le day trading suit les mêmes règles de court terme : presque chaque opération fermée en moins d'un an produit un gain ou une perte à court terme, et le montant net est imposé aux taux ordinaires. Votre courtier déclare chaque vente sur le formulaire 1099-B, et les opérations sont inscrites à la partie I du formulaire 8949, Sales and Other Dispositions of Capital Assets (ventes et autres dispositions de biens en capital), avant que les totaux soient reportés à l'annexe D.
- Aucune retenue : les courtiers ne retiennent pas d'impôt sur le revenu sur les gains de négociation; une année profitable peut donc laisser un solde important à payer.
- Acomptes provisionnels : si vous prévoyez devoir 1 000 $ ou plus après la retenue d'impôt et les crédits, l'IRS (le fisc fédéral américain) s'attend généralement à des paiements trimestriels (IRS Publication 505). La dernière échéance pour 2026 est le 15 janvier 2027; consultez les dates d'échéance des acomptes provisionnels.
- Règle d'exonération (safe harbor) : payer 100 % de l'impôt de l'an dernier par la retenue et les acomptes (110 % si l'AGI de l'an dernier dépassait 150 000 $) évite généralement la pénalité pour paiement insuffisant, même si les gains bondissent (instructions du formulaire 1040-ES).
- Rajustements pour ventes fictives : vérifiez la colonne des ventes fictives (wash sale) de votre 1099-B; les pertes refusées ne sont pas perdues, mais elles s'ajoutent au coût de base des actions de remplacement.
La cryptomonnaie vendue rapidement est-elle imposée comme un gain en capital à court terme?
Oui. L'IRS traite les actifs numériques comme le bitcoin comme des biens; vendre ou échanger une cryptomonnaie détenue un an ou moins produit donc un gain ou une perte à court terme imposé aux taux ordinaires. Échanger une cryptomonnaie contre une autre compte comme une vente de la première.
Les plateformes de cryptomonnaie déclarent les ventes sur le formulaire 1099-DA. Vérifiez que le coût de base indiqué correspond à vos dossiers; s'il manque, vous le déclarez vous-même sur le formulaire 8949 à partir de votre historique d'achats. Les gains sur une cryptomonnaie détenue plus d'un an suivent les règles du long terme.
Que faire si vous avez déjà d'importants gains à court terme cette année
Vous pouvez encore limiter l'essentiel des dégâts avant le 31 décembre. Suivez ces étapes dans l'ordre.
- Téléchargez un rapport des gains et pertes réalisés auprès de chaque courtier pour connaître votre montant net à court terme actuel.
- Passez en revue les positions qui affichent des pertes non réalisées; les vendre avant la fin de l'année compense des gains à court terme imposés à votre plein taux ordinaire.
- Évitez de racheter les mêmes titres dans les 30 jours, pour que les pertes ne soient pas refusées comme ventes fictives.
- Pour les positions gagnantes proches du cap d'un an, demandez-vous si attendre le traitement à long terme vaut le risque de marché.
- Versez un acompte provisionnel, ou augmentez-le, d'ici le 15 janvier 2027, ou haussez la retenue sur votre paie, pour couvrir l'impôt supplémentaire.
La vente d'une maison détenue un an ou moins produit aussi un gain à court terme, mais la page sur les gains en capital à la vente d'une maison explique l'exclusion qui peut mettre à l'abri la plus grande partie de ce gain. Pour une vue d'ensemble des taux, des pertes et de la déclaration, consultez le guide de l'impôt sur les gains en capital.
Questions fréquentes
L'impôt sur les gains en capital à court terme est-il de 30 %?
Non. Il n'existe pas de taux unique de 30 %. Les gains à court terme sont imposés à votre taux ordinaire, qui va de 10 % à 37 % en 2026 selon le revenu imposable et la situation de famille aux fins de l'impôt.
Comment éviter l'impôt sur les gains en capital à court terme?
Détenez le bien plus d'un an pour que le gain devienne un gain à long terme, compensez les gains avec des pertes réalisées la même année, ou négociez à l'intérieur d'un IRA ou d'un 401(k), où les ventes ne sont pas imposées chaque année.
Les gains en capital à court terme comptent-ils comme revenu gagné?
Non. Ils constituent un revenu imposable, mais pas un revenu gagné; ils ne comptent donc pas pour l'admissibilité aux cotisations à un IRA ni dans le revenu gagné servant au crédit d'impôt sur le revenu gagné (EITC), et ils ne sont pas assujettis aux cotisations à la sécurité sociale ni à Medicare.
Les pertes à court terme peuvent-elles compenser les gains à long terme?
Oui. Une fois chaque type compensé séparément, une perte nette à court terme réduit un gain net à long terme, et une perte nette à long terme réduit un gain net à court terme.
Y a-t-il un impôt sur les gains en capital à court terme pour de petits montants?
Oui. Il n'y a aucun minimum : chaque gain à court terme est un revenu imposable. Votre courtier déclare les ventes sur le formulaire 1099-B, quel que soit le montant du profit.
Sources
- Tax Topic 409, Capital gains and losses irs.gov
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Publication 550, Investment Income and Expenses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Digital assets irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Formulaire 1099-DA : ce que déclarent les courtiers crypto
Le formulaire 1099-DA est la déclaration de renseignements que les courtiers en cryptomonnaie envoient pour les ventes et les éch…
Impôt sur les gains en capital à long terme : taux et calcul
L'impôt sur les gains en capital à long terme est l'impôt fédéral réduit sur le profit tiré de biens détenus plus d'un an : 0 %,…
Gain en capital vente maison : l'exclusion de 250 000 $
La plupart des gens ne paient aucun impôt sur le gain en capital à la vente d'une maison : si vous avez possédé et habité la mais…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…
Dates d'échéance des acomptes provisionnels 2026
Les dates d'échéance des acomptes provisionnels 2026 sont le 15 avril 2026, le 15 juin 2026, le 15 septembre 2026 et le 15 janvie…