
Gains en capital et placements
Taux d'imposition des gains en capital 2026 : seuils de revenu pour 0 %, 15 % et 20 % selon la situation de famille
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
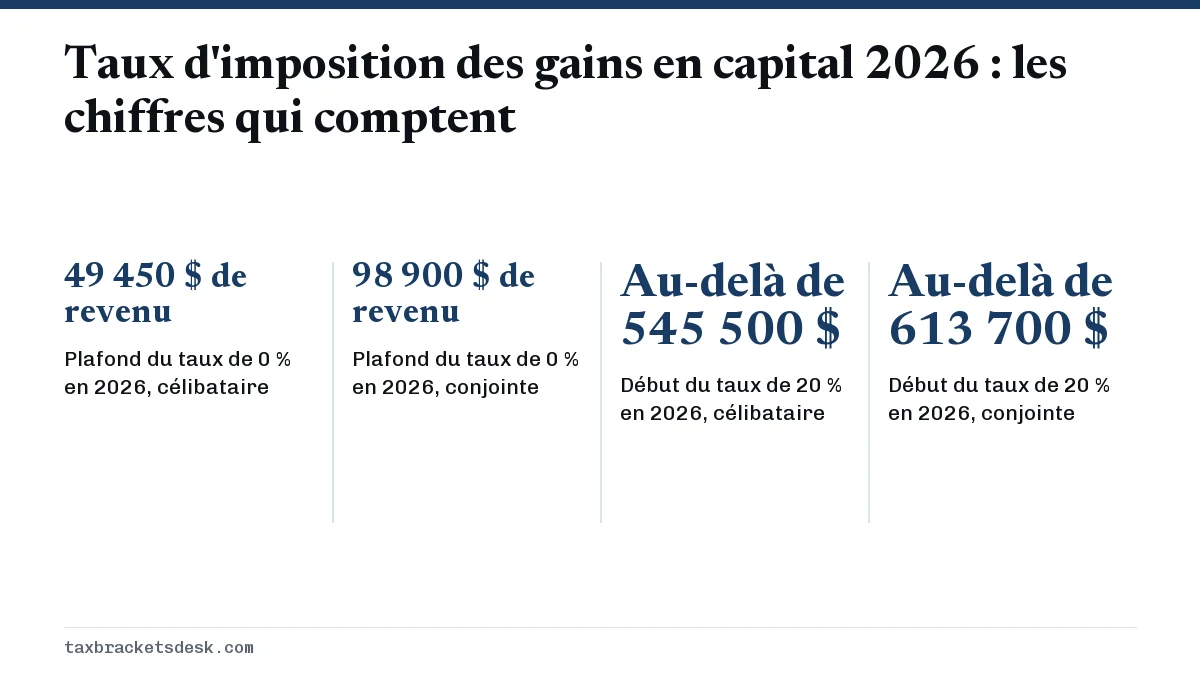
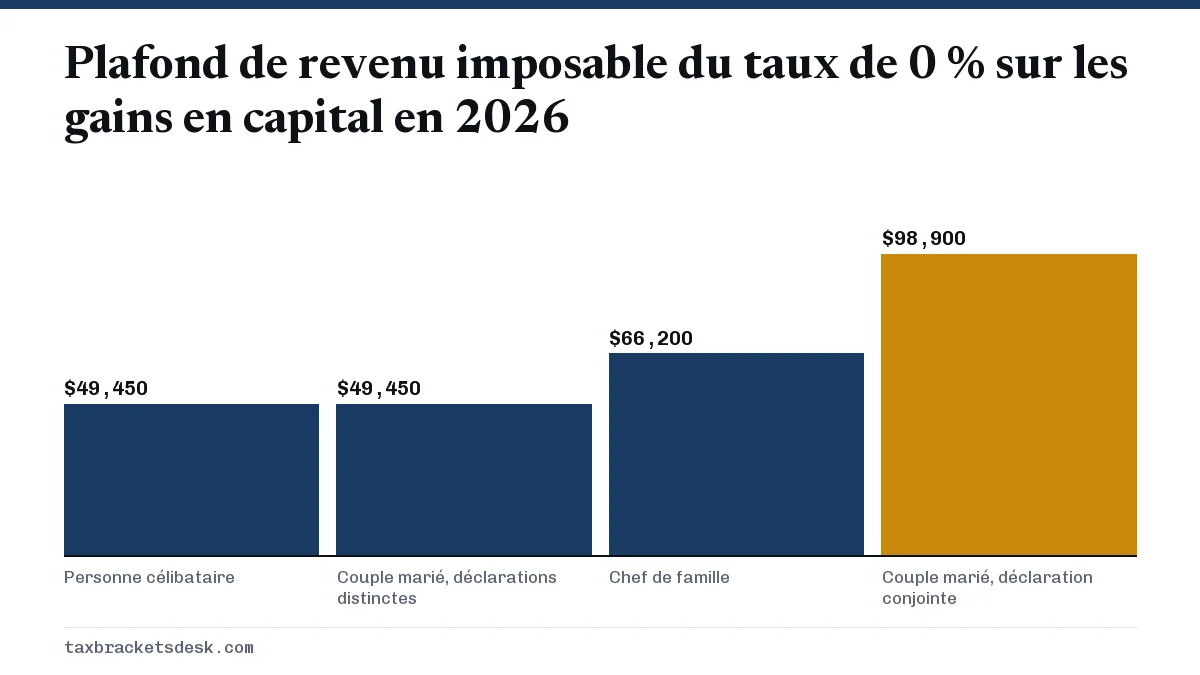
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposable pour les personnes célibataires (98 900 $ en déclaration conjointe, 66 200 $ pour un chef de famille), de 15 % jusqu'à 545 500 $ pour une personne célibataire (613 700 $ en déclaration conjointe) et de 20 % au-delà (Rev. Proc. 2025-32). Ces seuils s'appliquent aux déclarations de 2026 produites pendant la saison 2027.
- 01Plafond du taux de 0 % en 2026, célibataire
- 49 450 $ de revenu imposable
- 02Plafond du taux de 0 % en 2026, conjointe
- 98 900 $ de revenu imposable
- 03Début du taux de 20 % en 2026, célibataire
- Au-delà de 545 500 $
- 04Début du taux de 20 % en 2026, conjointe
- Au-delà de 613 700 $
- 05Source des chiffres de 2026
- Rev. Proc. 2025-32, publiée le 9 octobre 2025
- 06Seuils de 2027
- Pas encore annoncés; attendus en octobre ou en novembre 2026
Quel est le taux d'imposition des gains en capital en 2026?
Le barème du taux d'imposition des gains en capital 2026 comporte trois taux à long terme : 0 %, 15 % et 20 %. Le taux qui s'applique dépend de votre situation de famille aux fins de l'impôt et de votre revenu imposable total, et non de la seule taille du gain. Les seuils en dollars ont été fixés par l'IRS (le fisc fédéral américain) dans la Rev. Proc. 2025-32, l'avis de rajustement pour l'inflation de l'année d'imposition 2026 annoncé le 9 octobre 2025.
Ces taux s'appliquent uniquement aux gains à long terme, c'est-à-dire aux biens détenus plus d'un an, et aux dividendes qualifiés. Un gain sur un bien détenu un an ou moins est plutôt imposé aux taux ordinaires de 10 % à 37 % (IRS Tax Topic 409). Les règles sur la période de détention sont expliquées sur la page impôt sur les gains en capital à long terme; cette page-ci sert de référence pour les chiffres.
Tranches d'imposition des gains en capital 2026 selon la situation de famille
Le tableau présente les fourchettes de revenu imposable pour chaque taux à long terme de l'année d'imposition 2026. Le revenu imposable est le revenu après la déduction forfaitaire ou les déductions détaillées; il est donc inférieur à votre salaire ou à votre revenu brut.
| Situation de famille | Taux de 0 % jusqu'à | Taux de 15 % jusqu'à | Taux de 20 % au-delà de |
|---|---|---|---|
| Personne célibataire | 49 450 $ | 545 500 $ | 545 500 $ |
| Couple marié, déclaration conjointe, ou conjoint survivant admissible | 98 900 $ | 613 700 $ | 613 700 $ |
| Chef de famille | 66 200 $ | 579 600 $ | 579 600 $ |
| Couple marié, déclarations distinctes | 49 450 $ | 306 850 $ | 306 850 $ |
Remarquez que la tranche de 15 % des personnes mariées produisant des déclarations distinctes se termine à 306 850 $, soit environ la moitié du chiffre conjoint, alors que la tranche de 0 % correspond au seuil des personnes célibataires. Deux conjoints qui produisent des déclarations distinctes et réalisent des gains importants peuvent donc atteindre le taux de 20 % plus tôt qu'en déclaration conjointe.
De combien les seuils ont-ils changé par rapport à 2025?
Chaque seuil de 2026 est plus élevé que celui de 2025, car l'IRS les indexe à l'inflation chaque année. Le plafond du taux de 0 % pour une personne célibataire a augmenté de 1 100 $, et le plafond conjoint de 2 200 $.
| Seuil | Année d'imposition 2025 | Année d'imposition 2026 | Variation |
|---|---|---|---|
| Plafond du taux de 0 %, célibataire | 48 350 $ | 49 450 $ | +1 100 $ |
| Plafond du taux de 0 %, couple marié en déclaration conjointe | 96 700 $ | 98 900 $ | +2 200 $ |
| Plafond du taux de 0 %, chef de famille | 64 750 $ | 66 200 $ | +1 450 $ |
| Plafond du taux de 15 %, célibataire | 533 400 $ | 545 500 $ | +12 100 $ |
| Plafond du taux de 15 %, couple marié en déclaration conjointe | 600 050 $ | 613 700 $ | +13 650 $ |
| Plafond du taux de 15 %, chef de famille | 566 700 $ | 579 600 $ | +12 900 $ |
Utilisez la colonne 2025 uniquement pour les ventes effectuées pendant l'année civile 2025, que vous déclarez dans la déclaration produite en 2026. Les ventes du 1er janvier au 31 décembre 2026 utilisent la colonne 2026. Les chiffres de 2025 proviennent de l'IRS Tax Topic 409; ceux de 2026 proviennent de la Rev. Proc. 2025-32.
Comment les gains en capital s'ajoutent-ils au revenu ordinaire?
Les gains en capital sont placés par-dessus votre revenu imposable ordinaire, et seule la partie du gain qui tombe dans chaque tranche est imposée au taux de cette tranche. Les salaires, les intérêts, les retraits d'un IRA et les gains à court terme remplissent la pile en premier. Les gains à long terme et les dividendes qualifiés se placent au-dessus.
Exemple : un gain qui franchit la limite du taux de 0 %
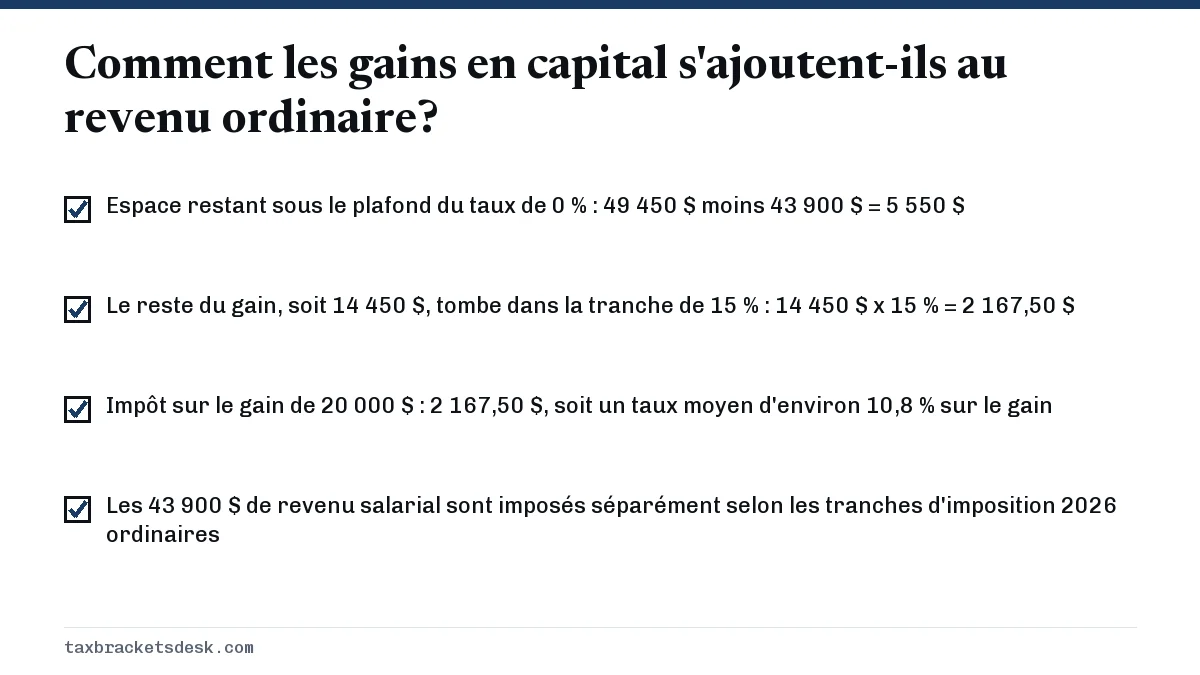
Une personne célibataire gagne un salaire de 60 000 $ et demande la déduction forfaitaire de 2026 de 16 100 $, ce qui lui laisse 43 900 $ de revenu imposable ordinaire. Elle vend des actions détenues quatre ans et réalise un gain à long terme de 20 000 $, ce qui porte son revenu imposable à 63 900 $.
- Espace restant sous le plafond du taux de 0 % : 49 450 $ moins 43 900 $ = 5 550 $. Cette partie du gain est imposée à 0 %.
- Le reste du gain, soit 14 450 $, tombe dans la tranche de 15 % : 14 450 $ x 15 % = 2 167,50 $.
- Impôt sur le gain de 20 000 $ : 2 167,50 $, soit un taux moyen d'environ 10,8 % sur le gain.
- Les 43 900 $ de revenu salarial sont imposés séparément selon les tranches d'imposition 2026 ordinaires.
Exemple : quand le taux de 20 % s'applique
Une personne célibataire a 500 000 $ de revenu imposable ordinaire et un gain à long terme de 100 000 $, pour un revenu imposable de 600 000 $. Les premiers 45 500 $ du gain (de 500 000 $ à 545 500 $) sont imposés à 15 %, soit 6 825 $. Les 54 500 $ restants sont imposés à 20 %, soit 10 900 $, pour un total de 17 725 $.
À ce niveau de revenu, l'impôt sur le revenu net de placement de 3,8 % s'applique aussi, car le revenu brut rajusté modifié dépasse largement le seuil de 200 000 $ des personnes célibataires. Sur un gain de 100 000 $, cela ajoute jusqu'à 3 800 $, ce qui porte en pratique le taux fédéral maximal sur les gains à long terme à 23,8 %.
Quel revenu donne droit aux gains en capital à 0 % en 2026?
Vous avez droit au taux de 0 % sur tout gain à long terme qui tient sous le plafond une fois vos autres revenus imposables comptés : 49 450 $ pour une personne célibataire, 98 900 $ en déclaration conjointe, 66 200 $ pour un chef de famille. Comme la déduction forfaitaire est soustraite en premier, le revenu brut peut être nettement plus élevé que ces chiffres.
Par exemple, un couple marié dont les seuls revenus sont des gains à long terme et des dividendes qualifiés pourrait recevoir jusqu'à 131 100 $ en 2026 sans payer d'impôt fédéral sur le revenu : 98 900 $ de revenu imposable plus la déduction forfaitaire 2026 conjointe de 32 200 $. Pour une personne célibataire, le chiffre équivalent est de 65 550 $ (49 450 $ plus 16 100 $).
Le même taux s'applique-t-il aux dividendes et aux dons?
Les dividendes qualifiés utilisent exactement les mêmes seuils de 0 %, 15 % et 20 % et s'empilent de la même façon; les dividendes et les gains à long terme déterminent donc ensemble l'espace qui reste dans chaque tranche. La page taux d'imposition des dividendes qualifiés explique quels dividendes sont admissibles.
Donner des actions qui ont pris de la valeur à un membre de la famille dont la tranche est plus basse transfère le gain futur dans sa déclaration, où il pourrait tenir sous son propre plafond du taux de 0 %. Les dons de plus de 19 000 $ par bénéficiaire en 2026 exigent une déclaration d'impôt sur les donations, comme l'explique la page limite de l'impôt sur les donations, et les dons de placements à des enfants peuvent être visés par le « kiddie tax » (l'impôt sur certains revenus des enfants).
Les tranches d'imposition des gains en capital de 2027 sont-elles publiées?
Non. En date du 20 octobre 2026, l'IRS n'a pas annoncé les seuils des gains en capital de 2027. Ils sont normalement publiés dans une revenue procedure à la fin d'octobre ou en novembre; les chiffres de 2026 ont été publiés le 9 octobre 2025.
Les taux de 0 %, 15 % et 20 % sont inscrits dans le code fiscal et ne devraient pas changer; seuls les seuils en dollars suivent l'inflation. Suivez la date de publication sur la page publication des tranches d'imposition 2027, et consultez le guide de l'impôt sur les gains en capital pour les pertes, la vente d'une maison et la déclaration.
Questions fréquentes
L'impôt sur les gains en capital est-il de 15 % ou de 20 % en 2026?
La plupart des investisseurs paient 15 %. En 2026, le taux de 20 % ne commence qu'au-delà de 545 500 $ de revenu imposable pour les personnes célibataires, de 613 700 $ pour les couples en déclaration conjointe et de 579 600 $ pour les chefs de famille.
Les gains en capital font-ils passer à une tranche d'imposition plus élevée?
Les gains à long terme n'augmentent pas le taux applicable à vos salaires, car ils s'ajoutent par-dessus le revenu ordinaire et sont imposés à leurs propres taux. Ils peuvent toutefois faire passer une partie du gain lui-même de 0 % à 15 %, ou de 15 % à 20 %.
Quel est l'impôt sur un gain en capital de 50 000 $ en 2026?
Cela dépend de vos autres revenus imposables. Une personne célibataire sans autre revenu paie 0 % sur les premiers 49 450 $ et 15 % sur les derniers 550 $, soit 82,50 $. Une personne célibataire qui a 80 000 $ d'autres revenus imposables paie 15 %, soit 7 500 $.
Le taux d'imposition des gains en capital est-il fondé sur le revenu brut ou sur le revenu imposable?
Sur le revenu imposable. Les seuils sont mesurés après la déduction forfaitaire ou les déductions détaillées, et le gain lui-même compte dans le total.
La One Big Beautiful Bill a-t-elle changé les taux des gains en capital?
Non. Les taux à long terme de 0 %, 15 % et 20 % n'ont pas changé. Les seuils de 2026 ont augmenté uniquement en raison du rajustement habituel pour l'inflation prévu dans la Rev. Proc. 2025-32.
Quel est le taux d'imposition des gains en capital pour 2027?
Selon la loi actuelle, les taux restent de 0 %, 15 % et 20 % en 2027; seuls les seuils de revenu changent, et l'IRS ne les avait pas encore annoncés en date du 20 octobre 2026. D'ici là, les seuils de 2026 (49 450 $ et 545 500 $ pour une personne célibataire, 98 900 $ et 613 700 $ en déclaration conjointe) sont les chiffres officiels les plus récents.
Sources
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Tax Topic 409, Capital gains and losses irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Impôt sur les gains en capital à long terme : taux et calcul
L'impôt sur les gains en capital à long terme est l'impôt fédéral réduit sur le profit tiré de biens détenus plus d'un an : 0 %,…
Taux d'imposition des dividendes qualifiés 2026
Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capit…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…
Limite de l'impôt sur les donations 2026 : 19 000 $
La limite de l'impôt sur les donations 2026 est de 19 000 $ par bénéficiaire, soit la même exclusion annuelle pour les dons qu'en…