
Gains en capital et placements
Exemption de l'impôt sur les successions 2026 : la limite de 15 millions $, la transférabilité et le formulaire 706
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'exemption de l'impôt fédéral sur les successions pour 2026 est de 15 000 000 $ par personne, contre 13 990 000 $ pour 2025, en vertu de la One Big Beautiful Bill Act et de la Rev. Proc. 2025-32. Seule la partie d'une succession qui dépasse ce montant, après les déductions et les dons imposables faits du vivant, est imposée, à un taux maximal de 40 %. Un couple marié peut mettre à l'abri jusqu'à 30 000 000 $ grâce à la transférabilité (portability).
- 01Montant d'exclusion de base, décès en 2026
- 15 000 000 $ par personne
- 02Montant d'exclusion de base, décès en 2025
- 13 990 000 $
- 03Taux maximal de l'impôt sur les successions
- 40 %
- 04Exemption de 2027
- Indexée à l'inflation; pas encore annoncée (habituellement en octobre ou en novembre)
- 05Date limite du formulaire 706
- 9 mois après le décès; prolongation de 6 mois avec le formulaire 4768
- 06Choix tardif de transférabilité
- Jusqu'au 5e anniversaire du décès selon la Rev. Proc. 2022-32
Quelle est l'exemption de l'impôt sur les successions pour 2026?
L'exemption de l'impôt sur les successions 2026 est de 15 000 000 $ pour une personne qui décède pendant l'année civile 2026. L'IRS (le fisc fédéral américain) appelle ce chiffre le montant d'exclusion de base (basic exclusion amount) : la valeur des biens que vous pouvez transmettre à votre décès, additionnée aux dons imposables faits de votre vivant, avant que l'impôt fédéral sur les successions soit exigible (IRS Estate Tax).
L'impôt sur les successions (estate tax) est un impôt sur le droit de transmettre des biens au décès, calculé sur la juste valeur marchande de tout ce que la personne possédait. Cela comprend l'argent, les valeurs mobilières, les immeubles, l'assurance vie qu'elle contrôlait, les participations dans une entreprise, les rentes et certains actifs en fiducie. Il est payé par la succession avant que les héritiers reçoivent leur part, et non par les héritiers dans leur déclaration de revenus.
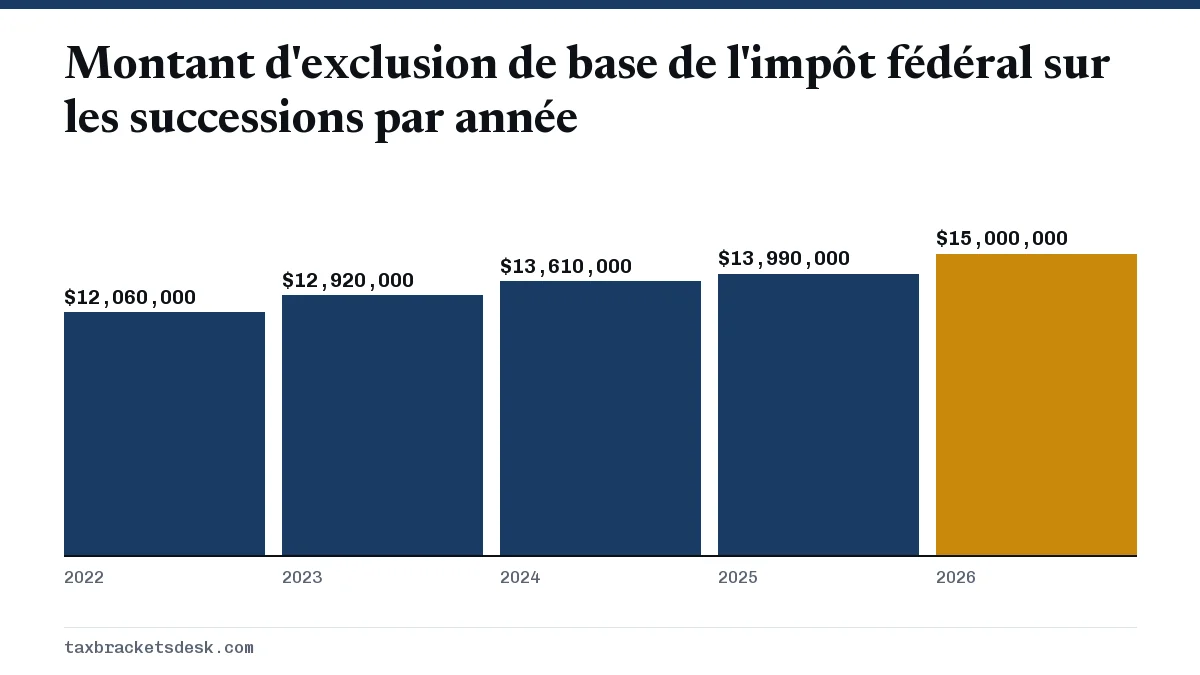
Exemption de l'impôt sur les successions par année : 2025, 2026 et 2027
L'article 70106 de la One Big Beautiful Bill Act a porté le montant d'exclusion de base à 15 000 000 $ pour 2026 et prévu son rajustement pour l'inflation à compter de 2027 (Rev. Proc. 2025-32, section 2.14). L'exemption de l'impôt sur les transferts intergénérationnels (generation-skipping transfer tax) est aussi de 15 000 000 $ pour 2026.
| Année du décès | Montant d'exclusion de base | Statut |
|---|---|---|
| 2023 | 12 920 000 $ | Définitif |
| 2024 | 13 610 000 $ | Définitif |
| 2025 | 13 990 000 $ | Définitif |
| 2026 | 15 000 000 $ | Définitif (fixé par la loi) |
| 2027 | Pas encore annoncé | Indexé à l'inflation; l'IRS le publie habituellement en octobre ou en novembre |
Le chiffre de l'exemption de l'impôt sur les successions 2027 correspondra à la base de 15 000 000 $ rajustée pour l'inflation, un montant que l'IRS publiera dans la revenue procedure qui fixe aussi les tranches d'imposition de 2027. Suivez cette publication sur la page changements fiscaux 2027. Ne vous fiez à aucun chiffre de 2027 que vous voyez avant que l'IRS le publie.
L'exemption de l'impôt sur les successions est-elle par personne?
Oui. Chaque personne a sa propre limite de l'impôt fédéral sur les successions de 15 000 000 $ pour 2026. Les couples mariés ne partagent pas une seule exemption, mais ils peuvent transférer l'exemption inutilisée du premier conjoint décédé au conjoint survivant au moyen d'un choix de transférabilité.
Comment fonctionne la transférabilité
Lorsqu'une personne mariée décède après 2010 sans avoir utilisé toute son exclusion, la partie inutilisée s'appelle le montant d'exclusion inutilisé du conjoint décédé (deceased spousal unused exclusion, ou DSUE). L'exécuteur testamentaire (le liquidateur de la succession) peut le transférer au conjoint survivant en produisant à temps le formulaire 706 et en faisant le choix, même si la succession ne doit aucun impôt (instructions du formulaire 706).
Exemple : Tom décède en 2026 en laissant une succession de 6 000 000 $ qui passe entièrement à son épouse. Grâce à la déduction matrimoniale illimitée, aucun impôt n'est dû et aucune partie de son exclusion de 15 000 000 $ n'est utilisée. Si son exécuteur choisit la transférabilité, son épouse pourra plus tard utiliser sa propre exclusion plus le montant DSUE de 15 000 000 $ de Tom.
Quel est le taux de l'impôt sur les successions?
Le barème de l'impôt fédéral sur les successions va de 18 % à 40 %, et le taux de 40 % s'applique aux montants imposables supérieurs à 1 000 000 $ (instructions du formulaire 706, tableau A). Comme l'exclusion est appliquée sous forme de crédit contre l'impôt provisoire, chaque dollar de succession imposable au-delà de l'exemption est en pratique imposé à 40 %.
- Partez de la succession brute, à sa juste valeur marchande à la date du décès.
- Soustrayez les dettes, les prêts hypothécaires, les frais funéraires et d'administration, les biens qui passent au conjoint survivant et les legs à des organismes de bienfaisance admissibles. Le résultat est la succession imposable.
- Ajoutez les dons imposables rajustés faits après 1976, c'est-à-dire les dons faits du vivant au-delà de l'exclusion annuelle.
- Calculez l'impôt provisoire, puis soustrayez le crédit correspondant à l'exclusion de base de 15 000 000 $ (plus tout montant DSUE).
- Le solde correspond à l'impôt sur les successions à payer.
Exemple chiffré : une personne célibataire décède en 2026 avec une succession imposable de 17 500 000 $ et aucun don imposable antérieur. Le montant qui dépasse l'exemption est de 2 500 000 $; l'impôt fédéral sur les successions est donc de 1 000 000 $ (40 % de 2 500 000 $). Une personne célibataire dont la succession brute est de 14 000 000 $ et qui n'a fait aucun don imposable antérieur ne doit rien et n'a pas à produire de déclaration.
Qui doit produire le formulaire 706?
L'exécuteur doit produire le formulaire 706, United States Estate (and Generation-Skipping Transfer) Tax Return (déclaration d'impôt sur les successions et les transferts intergénérationnels), si la succession brute, plus les dons imposables rajustés et l'exemption particulière, dépasse 15 000 000 $ pour un décès survenu en 2026. Il faut aussi produire la déclaration pour choisir la transférabilité, quelle que soit la taille de la succession.
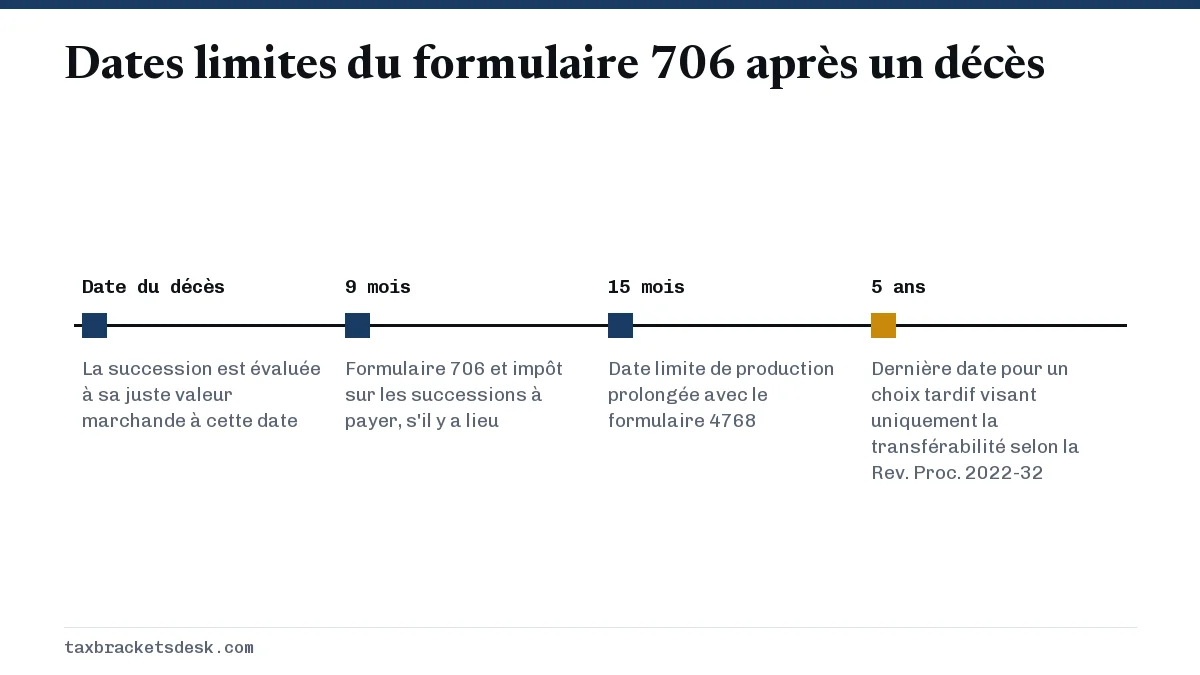
- Date limite : 9 mois après la date du décès.
- Prolongation : le formulaire 4768 accorde une prolongation automatique de 6 mois pour produire la déclaration. Une demande distincte est nécessaire si la succession a aussi besoin de plus de temps pour payer.
- Valeur brute, et non nette : le critère utilise la succession brute; une succession qui a de lourdes dettes ou un important legs au conjoint peut donc devoir produire une déclaration même si elle ne doit aucun impôt.
- Les dons faits du vivant comptent : les dons imposables déclarés sur le formulaire 709 sont réintégrés, ce qui explique le lien entre la limite de l'impôt sur les donations et l'exemption de l'impôt sur les successions.
Ce que l'impôt sur les successions ne couvre pas
Les héritiers ne paient pas d'impôt fédéral sur le revenu du simple fait d'hériter. Les biens reçus d'une succession sont considérés comme détenus à long terme; une vente ultérieure est donc imposée aux taux à long terme expliqués dans le guide de l'impôt sur les gains en capital. Le revenu que la succession gagne pendant son règlement, comme des dividendes, est déclaré sur le formulaire 1041 et peut être assujetti à l'impôt sur le revenu net de placement.
Certains États prélèvent leur propre impôt sur les successions ou sur les héritages, avec des exemptions bien inférieures aux 15 000 000 $ du fédéral. Vérifiez auprès du ministère du Revenu de votre État avant de supposer qu'aucun impôt n'est dû. Pour les autres grands changements apportés par la loi de 2025, consultez la page changements fiscaux de la One Big Beautiful Bill.
Questions fréquentes
Quelle est l'exemption de l'impôt sur les successions pour un couple marié en 2026?
Chaque conjoint a une exclusion de 15 000 000 $ pour 2026; un couple peut donc mettre à l'abri jusqu'à 30 000 000 $ si l'exécuteur du premier conjoint décédé produit le formulaire 706 et choisit la transférabilité. Sans ce choix, l'exclusion inutilisée du premier conjoint est perdue.
L'exemption de l'impôt sur les successions a-t-elle été réduite de moitié en 2026?
Non. La One Big Beautiful Bill Act, signée le 4 juillet 2025, a modifié la loi pour fixer le montant d'exclusion de base à 15 000 000 $ pour 2026, contre 13 990 000 $ pour 2025, avec des rajustements pour l'inflation à compter de 2027 (Rev. Proc. 2025-32).
Les héritiers paient-ils de l'impôt sur un héritage?
Pas l'impôt fédéral sur les successions, qui est dû par la succession. Les héritiers paient plus tard de l'impôt sur le revenu seulement sur le revenu que produisent les biens hérités ou sur le gain réalisé lorsqu'ils les vendent. Quelques États imposent toutefois un impôt sur les héritages aux héritiers.
Quand l'exemption de l'impôt sur les successions de 2027 sera-t-elle annoncée?
L'IRS publie habituellement les rajustements pour l'inflation de l'année suivante en octobre ou en novembre. Les chiffres de 2026 ont été publiés le 9 octobre 2025, dans la Rev. Proc. 2025-32. Tant que la revenue procedure de 2027 n'est pas publiée, l'exemption de 2027 n'est pas encore annoncée.
L'assurance vie compte-t-elle dans la limite de l'impôt sur les successions?
Oui, si la personne décédée était propriétaire de la police ou détenait des droits sur celle-ci. L'IRS inclut le produit de l'assurance dans la succession brute, ce qui explique pourquoi certaines familles détiennent d'importantes polices dans une fiducie irrévocable.
Sources
- Estate Tax irs.gov
- Instructions for Form 706 irs.gov
- Rev. Proc. 2025-32 irs.gov
- IRS releases tax inflation adjustments for tax year 2026 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…
Changements fiscaux 2027 : ce qui change pour votre déclaration
Les principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cett…
Changements fiscaux One Big Beautiful Bill : particuliers
Les changements fiscaux de la One Big Beautiful Bill (Public Law 119-21, signée le 4 juillet 2025) ont rendu permanents les sept…