
Gains en capital et placements
Impôt sur les gains en capital à long terme : la période de détention, le calcul et les taux
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'impôt sur les gains en capital à long terme est l'impôt fédéral réduit sur le profit tiré de biens détenus plus d'un an : 0 %, 15 % ou 20 % selon le revenu imposable, avec des taux maximaux particuliers de 25 % et de 28 % pour certains immeubles, objets de collection et actions de petite entreprise (IRS Tax Topic 409). La période de détention se compte à partir du lendemain de l'achat jusqu'au jour de la vente inclusivement.
- 01Période de détention exigée
- Plus d'un an
- 02Règle de calcul
- Du lendemain de l'achat jusqu'à la date de la vente
- 03Taux ordinaires à long terme
- 0 %, 15 % ou 20 %
- 04Objets de collection et actions visées à l'article 1202
- 28 % au maximum
- 05Gain non récupéré visé à l'article 1250
- 25 % au maximum
- 06Biens hérités
- Toujours considérés comme détenus à long terme
Qu'est-ce que l'impôt sur les gains en capital à long terme?
L'impôt sur les gains en capital à long terme est l'impôt sur le profit tiré de la vente d'une immobilisation que vous avez détenue plus d'un an. Au lieu de votre taux d'imposition ordinaire, le gain est imposé à 0 %, 15 % ou 20 %, selon votre revenu imposable et votre situation de famille aux fins de l'impôt (IRS Tax Topic 409).
Ce taux réduit est toute la raison pour laquelle la période de détention compte. Une personne célibataire dans la tranche de 24 % qui vend après 13 mois paie habituellement 15 % sur le gain; la même vente après 11 mois serait imposée à 24 %. Cette page explique comment se compte la période, comment le gain est mesuré et comment les taux s'appliquent. Pour la liste complète des seuils en dollars, consultez la page taux d'imposition des gains en capital 2026.
Combien de temps faut-il détenir un bien pour obtenir le taux des gains en capital à long terme?
Vous devez détenir le bien plus d'un an. L'IRS (le fisc fédéral américain) calcule la période de détention à partir du lendemain de l'acquisition du bien jusqu'au jour de la vente inclusivement (IRS Tax Topic 409). Une détention d'exactement un an ne suffit pas.
| Achat (date d'opération) | Vente | Résultat |
|---|---|---|
| 3 juin 2025 | 3 juin 2026 | Court terme : exactement un an |
| 3 juin 2025 | 4 juin 2026 | Long terme : plus d'un an |
| 28 février 2025 | 1er mars 2026 | Long terme |
| Héritage, à n'importe quelle date | N'importe quelle date | Long terme, quelle que soit la durée de détention |
Pour les actions et les fonds, utilisez la date d'opération, et non la date de règlement, à l'achat comme à la vente. Votre formulaire 1099-B indique la date d'acquisition et la date de vente de chaque lot, et les courtiers répartissent les lots dans des sections distinctes pour le court terme et le long terme.
Exceptions à la période de détention
- Les biens hérités sont considérés comme détenus à long terme même si vous les vendez quelques jours après les avoir reçus (IRS Publication 550).
- Les dons conservent généralement la période de détention du donateur; des actions qu'un parent a détenues pendant cinq ans sont donc à long terme pour vous dès le premier jour.
- Les dividendes réinvestis achètent de nouvelles parts qui ont leur propre date d'achat; un fonds que vous possédez depuis des années peut donc contenir quelques lots à court terme.
Comment calcule-t-on un gain en capital à long terme?
Votre gain correspond au montant réalisé moins votre coût de base rajusté. Le montant réalisé est le prix de vente moins les frais de vente, comme les commissions. Le coût de base correspond habituellement à ce que vous avez payé plus les frais d'achat, rajusté pour des éléments comme les dividendes réinvestis et les distributions de remboursement de capital.
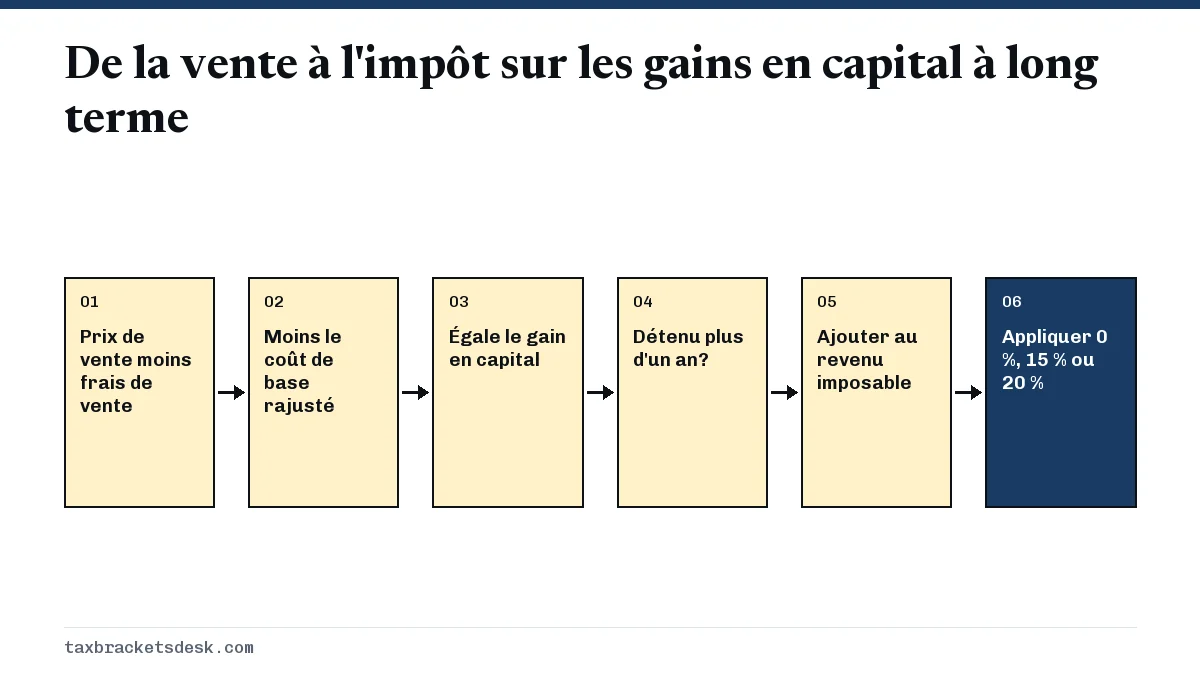
Exemple chiffré
- Achat : 100 actions à 40 $ plus des frais de 5 $, pour un coût de base de 4 005 $.
- Vente : 100 actions à 100 $ moins des frais de 5 $, pour un montant réalisé de 9 995 $.
- Gain : 9 995 $ moins 4 005 $ = 5 990 $.
- Période de détention : achat le 7 avril 2023, vente le 12 mai 2026; le gain est donc à long terme.
- Taux : tiré des tranches d'imposition des gains en capital à long terme de l'année de la vente, selon le revenu imposable total.
Les gains et les pertes à long terme sont d'abord compensés entre eux, puis combinés aux résultats à court terme sur l'annexe D (formulaire 1040). Seul un gain net à long terme qui dépasse une éventuelle perte nette à court terme bénéficie des taux préférentiels.
Tranches d'imposition des gains en capital à long terme : comment le taux s'applique
Le taux s'applique par couches. Le revenu ordinaire remplit le bas de votre revenu imposable, et les gains à long terme se placent par-dessus. Chaque partie du gain est imposée au taux de la tranche où elle tombe, ce qui explique qu'une même vente puisse être imposée en partie à 0 % et en partie à 15 %.
| Situation de famille | 0 % | 15 % | 20 % |
|---|---|---|---|
| Personne célibataire | De 0 $ à 49 450 $ | De 49 451 $ à 545 500 $ | Plus de 545 500 $ |
| Couple marié, déclaration conjointe | De 0 $ à 98 900 $ | De 98 901 $ à 613 700 $ | Plus de 613 700 $ |
| Chef de famille | De 0 $ à 66 200 $ | De 66 201 $ à 579 600 $ | Plus de 579 600 $ |
Les logiciels d'impôt effectuent ce calcul par couches avec la Qualified Dividends and Capital Gain Tax Worksheet (feuille de calcul de l'impôt sur les dividendes qualifiés et les gains en capital) des instructions du formulaire 1040. Si vous avez un gain imposable à 28 % ou à 25 %, c'est la Schedule D Tax Worksheet, plus longue, qui est utilisée.
Le taux de 0 % sur les gains en capital à long terme existe-t-il vraiment?
Oui. Tout gain à long terme qui tient sous le plafond du taux de 0 % n'est soumis à aucun impôt fédéral sur le revenu, et c'est courant chez les retraités et les personnes entre deux emplois. En 2026, le plafond est de 98 900 $ de revenu imposable pour un couple marié qui produit une déclaration conjointe.
Exemple : un couple de retraités a 50 000 $ de revenu imposable provenant d'une pension et de retraits d'un IRA, après ses déductions. Il vend un fonds détenu dix ans et réalise un gain à long terme de 40 000 $. Le revenu imposable total est de 90 000 $, sous 98 900 $; la totalité du gain de 40 000 $ est donc imposée à 0 %.
Quand les taux particuliers de 25 % et de 28 % s'appliquent-ils?
Deux types de gains à long terme ont leurs propres taux maximaux, prévus dans l'IRS Tax Topic 409. Ce sont des maximums : si votre tranche ordinaire est plus basse, c'est le taux le plus bas qui s'applique.
- Maximum de 28 % : les gains sur des objets de collection, comme les œuvres d'art, les antiquités, les timbres, les pièces de monnaie et les métaux précieux, et la partie imposable du gain sur des actions admissibles de petite entreprise visées à l'article 1202 (qualified small business stock).
- Maximum de 25 % : le gain non récupéré visé à l'article 1250 (unrecaptured section 1250 gain), soit la partie d'un gain sur un immeuble amortissable, comme une maison louée, qui correspond à l'amortissement que vous avez demandé ou que vous auriez pu demander.
Exemple : vous vendez un immeuble locatif détenu huit ans et réalisez un gain de 90 000 $, après avoir demandé 30 000 $ d'amortissement. Jusqu'à 30 000 $ du gain constituent un gain non récupéré visé à l'article 1250, imposé à au plus 25 %, et les 60 000 $ restants suivent les tranches normales de 0 %, 15 % ou 20 %.
Comment planifier la date de vente
La date de vente détermine à la fois la période de détention et l'année d'imposition. Quelques jours ou quelques semaines peuvent changer le taux applicable à tout le gain.
- Vérifiez la date d'acquisition de chaque lot dans votre compte de courtage avant de vendre; différents lots d'un même fonds peuvent avoir des dates différentes.
- S'il manque quelques semaines à un lot pour atteindre un an, comparez l'impôt économisé en attendant avec le risque de marché lié à une détention plus longue.
- Si vous prévoyez un revenu plus faible l'an prochain, par exemple pendant votre première année de retraite, une vente le 2 janvier plutôt que le 31 décembre fait passer le gain dans cette année à revenu plus faible.
- Jumelez vos gains avec des pertes de la même année pour réduire le gain net; les règles sur les pertes et la limite de 3 000 $ se trouvent dans le guide de l'impôt sur les gains en capital.
- Si le gain est important, prévoyez des acomptes provisionnels; l'IRS les exige généralement lorsque vous devrez 1 000 $ ou plus au moment de produire votre déclaration (IRS Publication 505).
Les ventes de biens détenus un an ou moins suivent les règles des taux ordinaires expliquées sur la page impôt sur les gains en capital à court terme. Les dividendes qualifiés partagent les mêmes tranches, comme le montre la page taux d'imposition des dividendes qualifiés.
Questions fréquentes
Combien de temps faut-il pour qu'un gain en capital soit à long terme?
Plus d'un an. Comptez à partir du lendemain de l'achat du bien jusqu'au jour de la vente; une vente exactement un an plus tard reste à court terme.
L'impôt sur les gains en capital à long terme est-il de 15 %?
Pour la plupart des investisseurs, oui. En 2026, le taux de 15 % s'applique au revenu imposable de 49 451 $ à 545 500 $ pour les personnes célibataires et de 98 901 $ à 613 700 $ pour les couples en déclaration conjointe. Les revenus plus faibles peuvent payer 0 % et les plus élevés paient 20 %.
Les gains en capital à long terme comptent-ils dans ma tranche d'imposition?
Ils comptent dans le revenu imposable et remplissent le haut de votre pile, mais ils sont imposés à leurs propres taux de 0 %, 15 % ou 20 %. Ils n'augmentent pas le taux applicable à vos salaires.
La vente d'une maison est-elle un gain en capital à long terme?
Si vous en avez été propriétaire plus d'un an, tout gain imposable est à long terme. Beaucoup de propriétaires ne doivent rien grâce à l'exclusion de 250 000 $ ou de 500 000 $ pour une résidence principale.
Dois-je payer l'impôt sur les gains en capital à long terme si je vends une action pour en acheter une autre?
Oui. Une vente dans un compte imposable est un événement imposable, même si vous réinvestissez le produit immédiatement. Le nouvel achat fait commencer une nouvelle période de détention.
Sources
- Tax Topic 409, Capital gains and losses irs.gov
- Rev. Proc. 2025-32 (tax year 2026 inflation adjustments) irs.gov
- Publication 550, Investment Income and Expenses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Publication 915, Social Security and Equivalent Railroad Retirement Benefits irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Formulaire 1099-DA : ce que déclarent les courtiers crypto
Le formulaire 1099-DA est la déclaration de renseignements que les courtiers en cryptomonnaie envoient pour les ventes et les éch…
Impôt sur les gains en capital à court terme aux É.-U.
L'impôt sur les gains en capital à court terme s'applique au profit tiré de biens détenus un an ou moins, et le gain est imposé c…
Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposab…
Taux d'imposition des dividendes qualifiés 2026
Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capit…
Impôt sur les prestations de sécurité sociale : 50 % et 85 %
L'impôt fédéral sur les prestations de sécurité sociale s'applique seulement lorsque vos autres revenus plus la moitié de vos pre…