
Ganancias de capital por venta de casa: cómo funciona la exclusión de $250,000
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
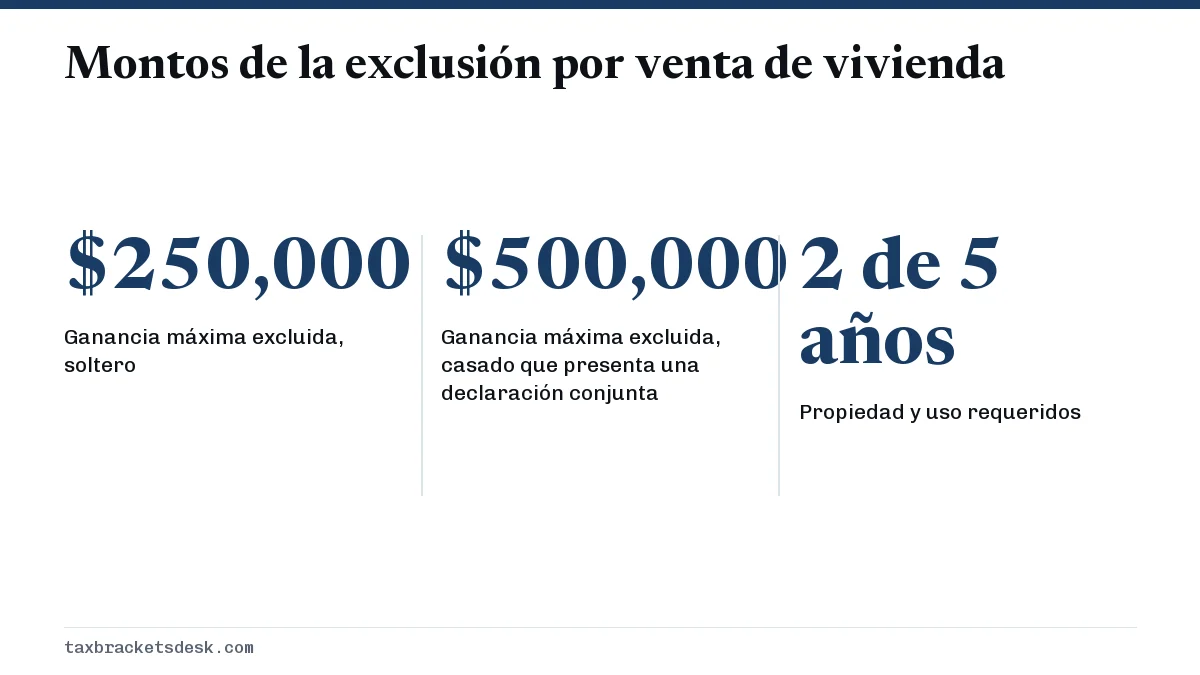
La mayoría de las personas no pagan ganancias de capital por venta de casa: si fue dueño de la vivienda y vivió en ella como su residencia principal durante al menos 24 meses de los 5 años anteriores a la venta, puede excluir hasta $250,000 de ganancia, o $500,000 en una declaración conjunta (Tema Tributario 701 del IRS). Solo se grava la ganancia que supera la exclusión, y una pérdida no es deducible.
- 01Exclusión, soltero
- Hasta $250,000 de ganancia
- 02Exclusión, casado que presenta una declaración conjunta
- Hasta $500,000 de ganancia
- 03Requisitos de propiedad y de uso
- 24 meses cada uno dentro de los 5 años anteriores a la venta
- 04Con qué frecuencia
- No, si excluyó la ganancia de otra vivienda en los 2 años anteriores
- 05Pérdida en la vivienda principal
- No es deducible
- 06Formularios si la ganancia es tributable
- Formulario 8949 y Anexo D (Formulario 1040)
¿Pago ganancias de capital cuando vendo mi casa?
Por lo general no, si la casa era su vivienda principal. La exclusión por venta de vivienda, que está en la sección 121 del Código de Impuestos Internos, le permite excluir de sus ingresos hasta $250,000 de ganancia, o hasta $500,000 si presenta una declaración conjunta con su cónyuge (Tema Tributario 701 del IRS). Las ganancias de capital por venta de casa solo se pagan sobre la ganancia que supera ese monto, o sobre toda la ganancia si no cumple los requisitos.
Los montos de la exclusión no se ajustan por inflación, así que son los mismos para las ventas de casa de 2026 que en años anteriores. Cualquier parte tributable es una ganancia de capital: a largo plazo si fue dueño de la vivienda más de un año, a corto plazo si no.
¿Quién califica para la exclusión de la sección 121?
Califica para la exclusión completa de la sección 121 si cumple tanto el requisito de propiedad como el de uso y no ha usado la exclusión recientemente. Los 24 meses no tienen que ser consecutivos, y los dos requisitos no tienen que cubrir los mismos 24 meses.
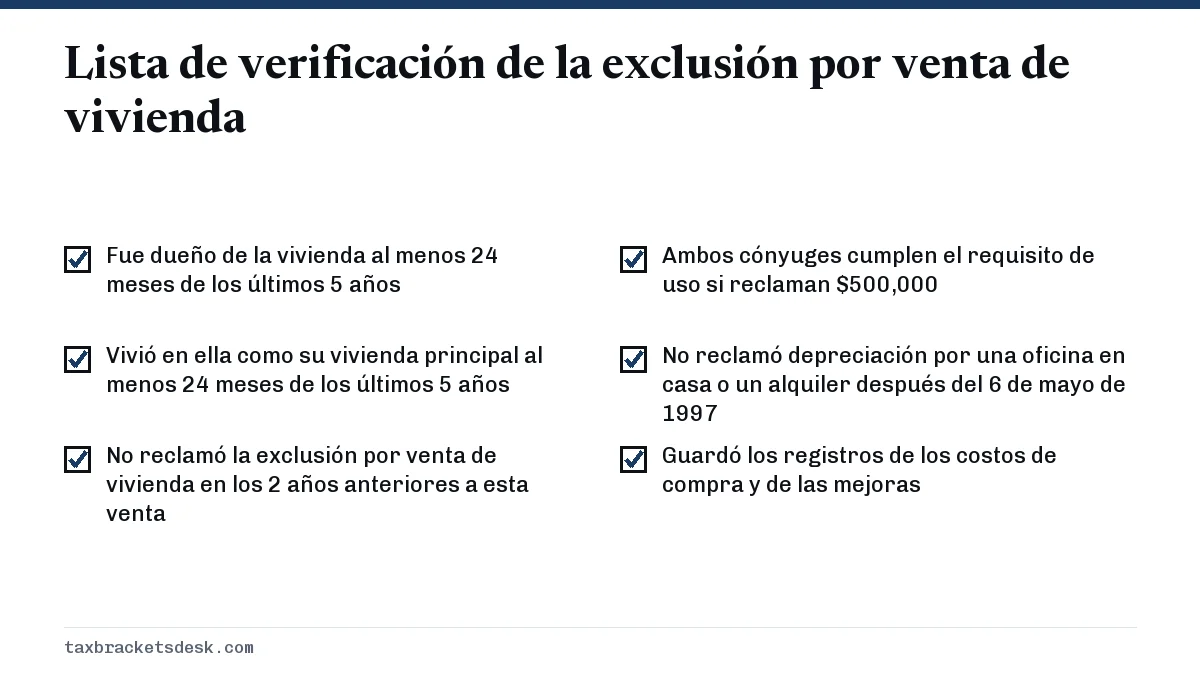
- Requisito de propiedad: usted (o su cónyuge, en una reclamación conjunta) fue dueño de la vivienda durante al menos 24 meses de los 5 años que terminan en la fecha de venta.
- Requisito de uso: vivió en ella como su vivienda principal durante al menos 24 meses de esos 5 años. Para la exclusión conjunta de $500,000, ambos cónyuges deben cumplir el requisito de uso y al menos uno debe cumplir el de propiedad.
- Requisito de periodo anterior: no excluyó la ganancia de la venta de otra vivienda en los 2 años anteriores a esta venta.
- Militares y otros miembros de ciertos servicios: si están en servicio oficial prolongado calificado, pueden optar por suspender el periodo de 5 años hasta por 10 años (Tema Tributario 701 del IRS).
¿Cómo calculo mi ganancia y mi base en la venta de una casa?
La ganancia es el monto obtenido menos su base ajustada. El monto obtenido es el precio de venta menos los gastos de venta, como las comisiones de bienes raíces y los honorarios legales. La base ajustada empieza con lo que pagó y aumenta con las mejoras que califican (Publicación 523 del IRS).
| Aumenta la base | No aumenta la base |
|---|---|
| Precio de compra, o el costo del terreno más el de la construcción si usted la construyó | Reparaciones de rutina como pintar, arreglar goteras o tapar grietas |
| Gastos de liquidación y de cierre de la compra, excepto los costos de financiamiento | Primas del seguro contra incendio y siniestros |
| Mejoras que agregan valor, prolongan la vida útil o adaptan la vivienda a nuevos usos, como un techo nuevo, una ampliación o la remodelación de la cocina | Puntos del préstamo y otros costos para obtener la hipoteca |
Ejemplo resuelto
- La compró en 2012 por $300,000 más $6,000 de gastos de cierre no relacionados con el préstamo.
- Puso un techo nuevo y remodeló la cocina por $45,000. Base ajustada: $351,000.
- La vendió en 2026 por $700,000 y pagó $38,000 en comisiones y honorarios. Monto obtenido: $662,000.
- Ganancia: $662,000 menos $351,000 = $311,000.
- Dueño soltero: $250,000 excluidos y $61,000 tributables como ganancia a largo plazo. Matrimonio que presenta una declaración conjunta y en el que ambos vivieron ahí: se excluyen los $311,000 completos.
Guarde los recibos de las mejoras mientras sea dueño de la vivienda y al menos tres años después de presentar la declaración del año de la venta. Sin registros, es posible que no pueda demostrar una base más alta.
¿Y si viví ahí menos de dos años?
Todavía puede obtener una exclusión reducida si el motivo principal de la venta fue un cambio de trabajo, la salud o un hecho imprevisto (Publicación 523 del IRS). Vender antes por otros motivos, como querer una casa más grande, por lo general significa que no hay exclusión.
- Trabajo: aceptó un empleo nuevo, o lo trasladaron, en un lugar que está al menos 50 millas más lejos de la vivienda que su lugar de trabajo anterior.
- Salud: se mudó para obtener o dar diagnóstico, tratamiento o cuidados por una enfermedad, un padecimiento o una lesión.
- Hechos imprevistos: por ejemplo, la destrucción de la vivienda, un siniestro, una muerte, un divorcio o el desempleo.
El máximo reducido es igual al tiempo que califica dividido entre 24 meses (o 730 días), multiplicado por $250,000. Por ejemplo, una dueña soltera que vivió en una vivienda 12 meses y luego se mudó a 300 millas por un empleo nuevo puede excluir hasta 12/24 x $250,000 = $125,000. Si su ganancia es de $80,000, no paga impuestos sobre nada de ella.
¿Cuándo es tributable parte de la ganancia por la venta de una casa aunque tenga la exclusión?
Hay tres situaciones en las que parte de la ganancia puede ser tributable aunque cumpla los requisitos. Afectan sobre todo a quienes alquilaron la vivienda o usaron parte de ella para un negocio.
- Depreciación: la ganancia igual a la depreciación permitida o permisible después del 6 de mayo de 1997 por una oficina en casa o por el uso como alquiler no se puede excluir. Se grava como ganancia no recuperada de la sección 1250 a una tasa de hasta el 25%.
- Uso no calificado: los periodos posteriores a 2008 en que la vivienda no fue su residencia principal, como los años en que la alquiló antes de mudarse a ella, reducen la ganancia que puede excluir.
- Ganancia por encima del límite: lo que pase de $250,000 o de $500,000 se grava a las tasas a largo plazo del 0%, 15% o 20% que aparecen en la página de tasas del impuesto sobre las ganancias de capital de 2026.
Una ganancia tributable por la venta de una casa se suma encima de sus otros ingresos, igual que los dividendos calificados y las ganancias de inversión. Si su ingreso bruto ajustado modificado supera $200,000 como soltero o $250,000 en una declaración conjunta, la parte tributable también puede estar sujeta al impuesto sobre el ingreso neto de inversión del 3.8%.
¿Cómo declaro la venta de una casa en mi declaración de impuestos?
Debe declarar la venta si recibió el Formulario 1099-S, Proceeds From Real Estate Transactions (Ingresos de transacciones de bienes raíces), o si alguna parte de la ganancia es tributable (Tema Tributario 701 del IRS). Si toda la ganancia queda excluida y no se emitió un Formulario 1099-S, por lo general no tiene que declarar la venta.
- Busque la fecha de venta en la casilla 1 y el ingreso bruto en la casilla 2 del Formulario 1099-S, si recibió uno.
- Calcule su ganancia con las hojas de cálculo de la Publicación 523 del IRS, Selling Your Home (Venta de su vivienda).
- Anote la venta en el Formulario 8949, Sales and Other Dispositions of Capital Assets (Ventas y otras enajenaciones de bienes de capital), e indique el monto excluido como un ajuste.
- Pase los totales al Anexo D (Formulario 1040), Capital Gains and Losses (Ganancias y pérdidas de capital).
- Si una ganancia tributable grande hace que vaya a deber $1,000 o más, considere hacer un pago estimado en el trimestre de la venta.
¿Y si mi situación es diferente?
- Murió su cónyuge: el cónyuge sobreviviente que no se ha vuelto a casar todavía puede reclamar hasta $500,000 si la vivienda se vende dentro de los 2 años posteriores a la muerte y se cumplen los demás requisitos (Publicación 523 del IRS).
- La vendió con pérdida: la pérdida en su propia vivienda no es deducible y no compensa otras ganancias.
- Fue dueño menos de un año: cualquier ganancia tributable es a corto plazo y se grava a las tasas ordinarias; consulte el impuesto sobre las ganancias de capital a corto plazo.
- Casa heredada en la que nunca vivió: la exclusión no se aplica, pero la ganancia es automáticamente a largo plazo. La guía del impuesto sobre las ganancias de capital explica los bienes heredados.
Preguntas frecuentes
¿Tengo que comprar otra casa para no pagar ganancias de capital?
No. La antigua regla de reinversión, que exigía comprar una vivienda de reemplazo, terminó hace décadas. La exclusión actual por venta de vivienda se aplica tanto si compra otra casa como si alquila o se va a vivir con su familia.
¿Cuántas veces se puede usar la exclusión de $250,000 por venta de casa?
No hay un límite de por vida. Puede volver a usarla siempre que cumpla los requisitos de propiedad y de uso y no haya excluido la ganancia de otra vivienda en los 2 años anteriores a la venta.
¿La exclusión de $500,000 por venta de casa es por persona?
No. Son $500,000 por matrimonio que presenta una declaración conjunta, y ambos cónyuges deben haber vivido en la vivienda 24 meses de los últimos 5 años. Los dueños solteros tienen $250,000.
¿Las personas mayores pagan ganancias de capital por vender su casa?
Las mismas reglas se aplican a cualquier edad; ya no existe una exclusión aparte para mayores de 55 años. Las personas mayores que cumplen los requisitos de 2 de los últimos 5 años excluyen hasta $250,000 o $500,000 como cualquier otra persona.
¿La venta de una casa cuenta como ingreso para el Seguro Social o Medicare?
La ganancia excluida no se incluye en los ingresos. Cualquier ganancia tributable por encima de la exclusión sí aumenta el ingreso bruto ajustado, lo que puede afectar la parte tributable del Seguro Social y las primas de Medicare que dependen de los ingresos.
Fuentes
- Tax Topic 701, Sale of your home irs.gov
- Publication 523, Selling Your Home irs.gov
- Tax Topic 409, Capital gains and losses irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto sobre las ganancias de capital: tasas y ejemplos
El impuesto sobre las ganancias de capital es el impuesto federal sobre la ganancia obtenida al vender un bien como acciones, un…
Tasas de ganancias de capital 2026: tramos del 0%, 15% y 20%
Las tasas de ganancias de capital 2026 son del 0% sobre las ganancias a largo plazo que caben por debajo de $49,450 de ingreso tr…
Impuesto sobre ganancias de capital a corto plazo: ingreso ordinario
El impuesto sobre ganancias de capital a corto plazo se aplica a la ganancia de bienes que se tuvieron un año o menos, y la ganan…
Tasa de impuesto sobre dividendos calificados 2026 y ordinarios
La tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…