
Crédito tributario por hijos con ITIN o SSN: reglas para hijos, padres y quienes declaran con ITIN
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Para el crédito tributario por hijos, quienes declaran con ITIN deben saber que el requisito del número de Seguro Social (SSN) tiene dos partes. Cada hijo calificado necesita un SSN válido para trabajar, y desde el año tributario 2025 también lo necesita quien presenta la declaración. En una declaración conjunta solo un cónyuge necesita un SSN válido; el otro puede usar un Número de Identificación Personal del Contribuyente (ITIN). Todos los números deben estar emitidos a más tardar en la fecha límite de la declaración, incluidas las prórrogas. Sin los SSN, todavía puede corresponder el crédito de $500 por otros dependientes.
- 01Hijo
- SSN válido para trabajar, emitido a más tardar en la fecha límite de la declaración
- 02Quien declara (desde el año tributario 2025)
- Se requiere un SSN válido
- 03Declaración conjunta
- Un cónyuge necesita un SSN válido; el otro necesita un SSN o un ITIN
- 04Fecha límite para las declaraciones de 2026
- 15 de abril de 2027, o 15 de octubre de 2027 con prórroga
- 05Crédito alternativo
- Crédito de $500 por otros dependientes (SSN, ITIN o ATIN)
El requisito del SSN para el crédito tributario por hijos, en resumen
Para reclamar el Crédito Tributario por Hijos (CTC) de $2,200 o el crédito tributario adicional por hijos reembolsable en una declaración de 2026, tanto el hijo como la persona que reclama el crédito deben cumplir una prueba de identificación. El IRS (Servicio de Impuestos Internos) indica en su página del Crédito Tributario por Hijos que el número debe ser válido para trabajar en los Estados Unidos y estar emitido antes de la fecha límite de la declaración, incluidas las prórrogas.
La regla del SSN del hijo no es nueva; se aplica desde 2018. Lo que cambió con la ley tributaria de 2025 es la regla de quien declara. Antes de 2025, un padre que solo tenía ITIN todavía podía reclamar el crédito por un hijo con SSN. A partir de las declaraciones de 2025, ese padre necesita un SSN válido, o un cónyuge que lo tenga en una declaración conjunta, según la Publicación 505.
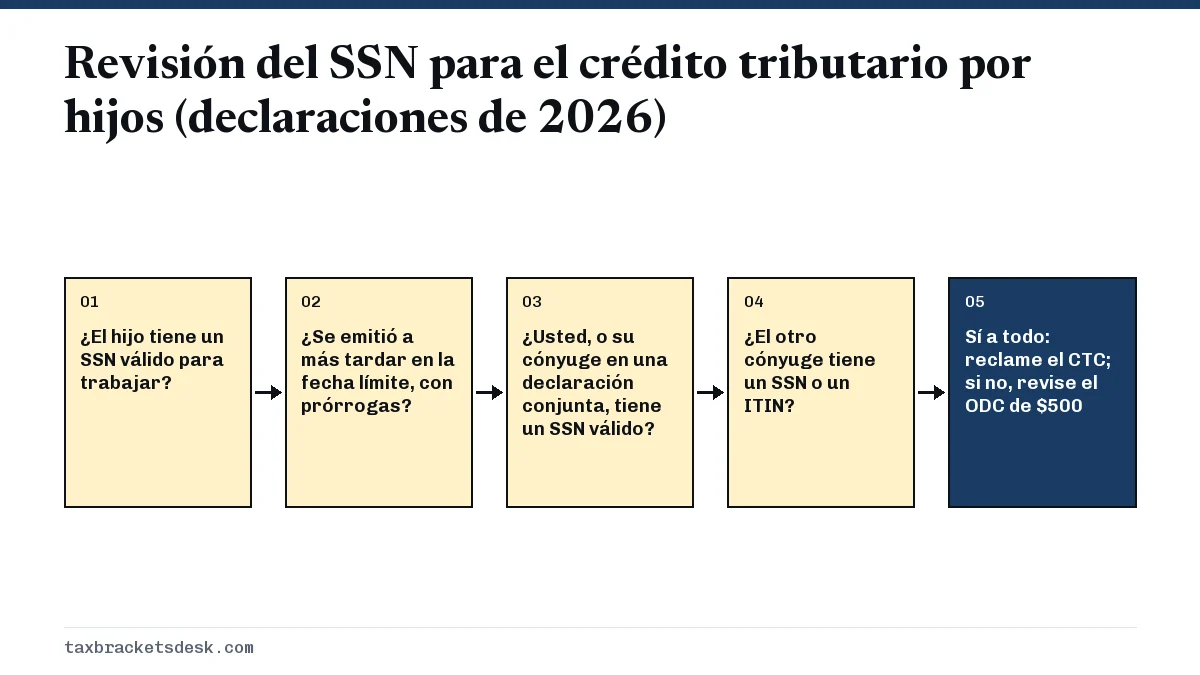
SSN válido para el crédito tributario por hijos: la regla para los hijos
Cada hijo que se cuenta en la línea 4 del Anexo 8812 (Schedule 8812) debe tener un SSN válido. Un ITIN o un número de identificación del contribuyente en proceso de adopción (ATIN) no hace que el hijo califique para el crédito de $2,200, aunque cumpla todas las demás pruebas. Ese hijo pasa a la línea 6 y vale $500, como se explica en la página del crédito por otros dependientes.
- Recién nacidos: la mayoría de los padres piden el SSN en el hospital como parte del registro del nacimiento. Si no lo hizo, presente el Formulario SS-5 ante la Administración del Seguro Social con pruebas del nacimiento, la ciudadanía y la identidad.
- Hijos en proceso de adopción: si la adopción no es definitiva y no puede obtener un SSN a tiempo, el Formulario W-7A le da un ATIN. Este sirve para el crédito de $500, no para el CTC. Cuando llegue el SSN, el crédito completo se aplica desde ese año en adelante. Consulte el crédito por adopción de 2026 para las reglas relacionadas con la adopción.
- Hijo que nació y falleció el mismo año: si no se emitió un SSN, adjunte una copia del acta de nacimiento, del acta de defunción o de los registros del hospital que demuestren que nació vivo, y aun así podrá reclamar el crédito.
¿Los padres necesitan SSN para el crédito tributario por hijos?
Sí, en las declaraciones de 2025 y posteriores. Quien reclama el CTC o el ACTC debe tener un SSN válido para trabajar, emitido a más tardar en la fecha límite de la declaración, incluidas las prórrogas. Esto se aplica tanto a las declaraciones originales como a las enmendadas, así que enmendar una declaración de 2025 o 2026 no evita la regla.
Una tarjeta de Seguro Social con la leyenda "Not valid for employment" (No válida para trabajar) se emite solo para que una persona pueda recibir ciertos beneficios federales, y no cumple la prueba de empleo. Si desde entonces cambió su situación migratoria, pida a la Administración del Seguro Social una tarjeta de reemplazo sin esa leyenda antes de presentar la declaración.
¿Puede una persona con ITIN reclamar el crédito tributario por hijos?
No por sí sola. Un padre soltero o una persona que declara como cabeza de familia y solo tiene ITIN no puede reclamar el CTC ni el ACTC, aunque todos sus hijos tengan SSN. Por lo general, esa persona sí puede reclamar el crédito de $500 por otros dependientes por cada dependiente, porque el ODC acepta un ITIN tanto para quien declara como para el dependiente.
¿Qué pasa si uno de los cónyuges tiene ITIN? La excepción de la declaración conjunta
En una declaración conjunta, solo un cónyuge necesita un SSN válido. El otro cónyuge debe tener un SSN o un ITIN, emitido a más tardar en la fecha límite de la declaración. Esta excepción existe solo para las declaraciones conjuntas; a un cónyuge que presenta por separado se le evalúa según su propio número.
| Situación | Crédito Tributario por Hijos / ACTC | Crédito por otros dependientes |
|---|---|---|
| Soltero o cabeza de familia con SSN válido, hijo con SSN | Sí, hasta $2,200 por hijo | No hace falta para ese hijo |
| Declaración conjunta: un cónyuge con SSN y otro con ITIN | Sí | No hace falta para los hijos con SSN |
| Declaración conjunta: ambos cónyuges solo con ITIN | No | Sí, $500 por dependiente |
| Soltero o cabeza de familia solo con ITIN | No | Sí, $500 por dependiente |
| Casado que presenta por separado, solo con ITIN | No | Sí, $500 por dependiente |
| Quien declara con SSN, hijo con ITIN o ATIN | No, por ese hijo | Sí, $500 por ese hijo |
Si una pareja puede presentar una declaración conjunta y solo uno de los cónyuges tiene SSN, presentar en conjunto suele ser la única forma de conservar el crédito. Compare primero la declaración completa, ya que la declaración conjunta también afecta los tramos y otros créditos.
¿Cuándo debe estar emitido el SSN? Fechas límite para las declaraciones de 2026
El SSN, y el ITIN del cónyuge si corresponde, deben estar emitidos a más tardar en la fecha límite de la declaración, incluidas las prórrogas. Para una declaración de 2026, esa fecha es el 15 de abril de 2027, o el 15 de octubre de 2027 si presenta el Formulario 4868 para pedir una prórroga. Un número emitido después de esa fecha no sirve para el crédito de 2026, ni siquiera en una declaración enmendada.
- Revise todas las tarjetas desde ahora. Confirme que cada número es correcto y que ninguna tarjeta tiene la leyenda "Not valid for employment" (No válida para trabajar).
- Haga la solicitud con tiempo. Use el Formulario SS-5 para pedir un SSN. La Administración del Seguro Social necesita documentos originales, así que cuente con varias semanas.
- Pida una prórroga si el número se retrasa. Si un SSN va a llegar después del 15 de abril de 2027, presente el Formulario 4868 a más tardar ese día para que la fecha límite pase al 15 de octubre de 2027. Pague con la prórroga el impuesto que calcule que debe.
- Presente con el crédito de $500 si hace falta. Un dependiente que tenga ITIN o ATIN antes de la fecha límite todavía puede darle derecho al crédito por otros dependientes.
Otros créditos con sus propias reglas del SSN
El Crédito Tributario por Hijos no es el único beneficio ligado a un SSN válido. Desde 2026, el Crédito de la Oportunidad Estadounidense (American Opportunity Credit) y el crédito vitalicio por aprendizaje también exigen un SSN válido emitido a más tardar en la fecha límite de la declaración; consulte la página del Crédito de la Oportunidad Estadounidense. Las nuevas deducciones para personas mayores, por propinas y por horas extra también exigen un SSN válido.
El crédito por cuidado de hijos y dependientes tiene sus propias reglas de identificación para el hijo y para el proveedor de cuidado, así que revise esa página por separado. Para las pruebas generales de elegibilidad y los montos, empiece por la guía del Crédito Tributario por Hijos.
Preguntas frecuentes
¿Puedo recibir el crédito tributario por hijos si mi hijo tiene ITIN?
No. Un hijo con ITIN no cuenta para el Crédito Tributario por Hijos ni para el crédito tributario adicional por hijos. Si por lo demás el hijo califica como su dependiente y es extranjero residente de EE. UU., puede reclamar el crédito de $500 por otros dependientes.
Mi cónyuge tiene ITIN y yo tengo SSN. ¿Podemos reclamar el crédito tributario por hijos?
Sí, en una declaración conjunta. Solo un cónyuge necesita un SSN válido, siempre que el otro tenga un SSN o un ITIN emitido a más tardar en la fecha límite de la declaración, incluidas las prórrogas.
¿Puedo enmendar mi declaración cuando llegue mi SSN para recibir el crédito tributario por hijos?
Solo si el SSN se emitió a más tardar en la fecha límite de esa declaración, incluidas las prórrogas. Un número emitido después no le da derecho al crédito de ese año, ni siquiera con el Formulario 1040-X.
¿La nueva regla del SSN se aplica a mi declaración de 2026 que presento en 2027?
Sí. El requisito del SSN para quien declara empezó con las declaraciones de 2025 y sigue en las declaraciones de 2026 presentadas en 2027.
¿Qué significa "válido para trabajar" en una tarjeta de Seguro Social?
Significa que el número se emitió a una persona autorizada para trabajar en EE. UU. Las tarjetas marcadas con "Not valid for employment" (No válida para trabajar) no cumplen la prueba para el Crédito Tributario por Hijos.
Fuentes
- IRS: Child tax credit irs.gov
- Publication 505, Tax Withholding and Estimated Tax (2026) irs.gov
- Instructions for Schedule 8812 irs.gov
- Instructions for Form 8839 (ATIN guidance) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.