
Déductions forfaitaires et détaillées
Limites de déduction pour dons de bienfaisance 2026 : le seuil de 0,5 % et les plafonds selon l'AGI
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les limites de déduction pour dons 2026 fonctionnent ainsi : les contribuables qui détaillent leurs déductions ne peuvent déduire leurs dons de bienfaisance que pour la partie qui dépasse 0,5 % de leur AGI (un nouveau seuil), et les dons en argent aux organismes de bienfaisance publics sont plafonnés à 60 % de l'AGI, avec des plafonds plus bas de 50 %, 30 % et 20 % pour les biens et certains organismes. Les dons qui dépassent un plafond sont reportés sur un maximum de cinq ans.
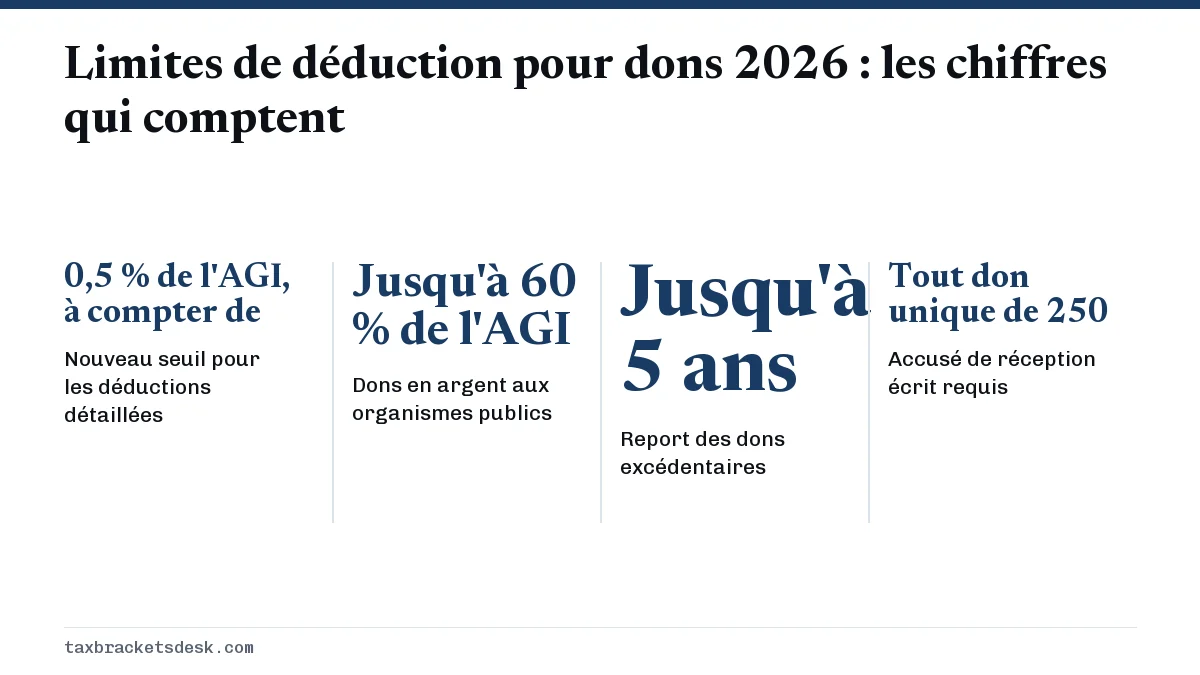
- 01Nouveau seuil pour les déductions détaillées
- 0,5 % de l'AGI, à compter de 2026
- 02Dons en argent aux organismes publics
- Jusqu'à 60 % de l'AGI
- 03Report des dons excédentaires
- Jusqu'à 5 ans
- 04Accusé de réception écrit requis
- Tout don unique de 250 $ ou plus
- 05Formulaire 8283 requis
- Dons en nature totalisant plus de 500 $
Limites de déduction pour dons 2026 en bref
À compter de 2026, deux séries de limites de déduction pour dons de bienfaisance s'appliquent aux personnes qui détaillent leurs déductions. Un nouveau seuil retire la première tranche de vos dons, égale à 0,5 % de votre AGI (revenu brut rajusté). Les plafonds établis de longue date, exprimés en pourcentage de l'AGI, limitent toujours le montant que vous pouvez déduire en une année. Les deux s'ajoutent à la décision distincte de détailler ou non vos déductions.
Si vous prenez plutôt la déduction forfaitaire, aucune de ces règles ne s'applique à vous. Les personnes qui ne détaillent pas leurs déductions ont droit à une autre déduction, plus simple, d'au plus 1 000 $ (2 000 $ en déclaration conjointe) pour les dons en argent, expliquée dans notre page sur la déduction pour dons sans déductions détaillées.
Qu'est-ce que le seuil de 0,5 % pour la déduction des dons?
Le seuil de déduction pour dons de bienfaisance est un montant que vos dons doivent dépasser avant qu'une partie soit prise en compte. Multipliez votre AGI par 0,5 %. Seule la partie de vos dons totaux au-delà de ce montant est inscrite à l'annexe A (Schedule A). Selon la publication 505, la partie sous le seuil ne peut pas être déduite en 2026.
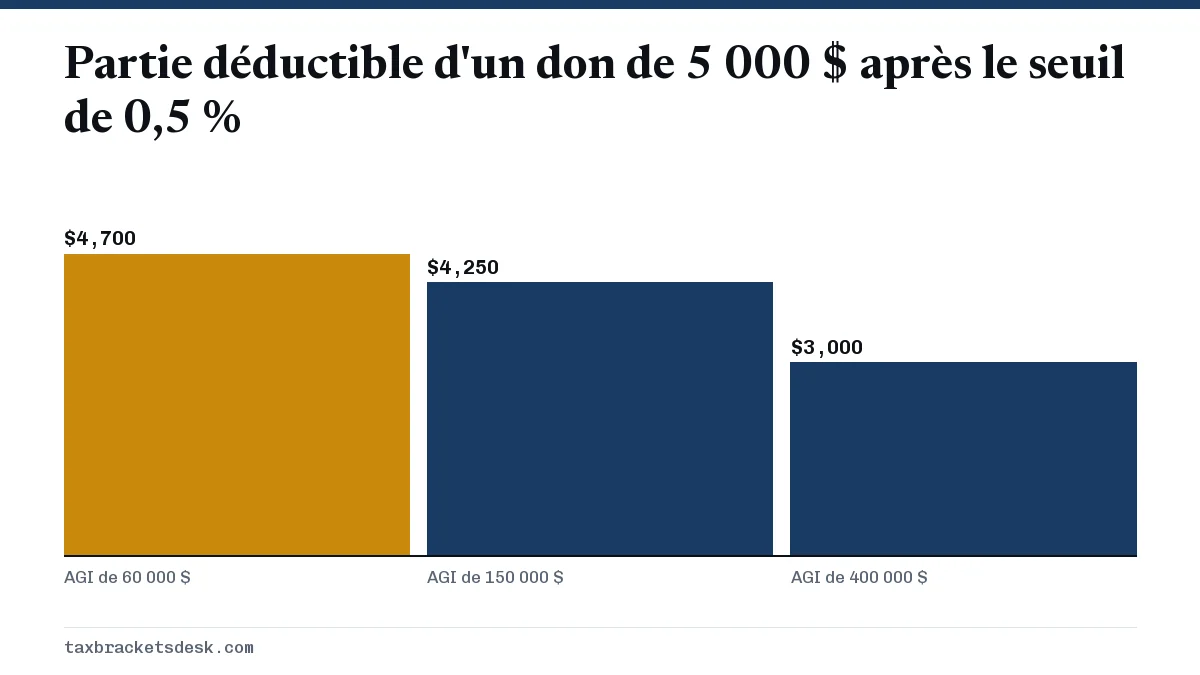
Le seuil augmente avec le revenu : en dollars, il pèse donc plus lourd pour les personnes à revenu élevé. Le graphique montre ce qui reste d'un don en argent de 5 000 $ à trois niveaux de revenu.
| AGI | Seuil (0,5 % de l'AGI) | Montant déductible |
|---|---|---|
| 60 000 $ | 300 $ | 4 700 $ |
| 150 000 $ | 750 $ | 4 250 $ |
| 400 000 $ | 2 000 $ | 3 000 $ |
| 1 000 000 $ | 5 000 $ | 0 $ |
La partie sous le seuil peut-elle être reportée?
Habituellement, non. Selon la loi, les dons refusés à cause du seuil ne sont reportés que pour une année où vos dons dépassent aussi l'un des plafonds en pourcentage de l'AGI décrits plus bas. Une personne qui donne une part modeste de son revenu perd simplement cette tranche chaque année, ce qui est une raison de regrouper ses dons sur un plus petit nombre d'années.
Plafond de déduction pour dons de bienfaisance selon le type de don
Les plafonds dépendent de ce que vous donnez et de qui le reçoit. La publication 526 répartit les bénéficiaires entre les organismes soumis à la limite de 50 % (églises, écoles, hôpitaux, la plupart des organismes de bienfaisance publics et certaines fondations privées) et tous les autres, comme les associations d'anciens combattants, les sociétés fraternelles et la plupart des fondations privées non opérationnelles.
| Type de don | Plafond |
|---|---|
| Argent donné aux organismes soumis à la limite de 50 % | 60 % de l'AGI |
| Biens en nature (autres que des biens générant un gain en capital) donnés aux organismes soumis à la limite de 50 % | 50 % de l'AGI |
| Dons aux organismes qui ne sont pas soumis à la limite de 50 % | 30 % de l'AGI |
| Biens générant un gain en capital, comme des actions détenues longtemps, donnés aux organismes soumis à la limite de 50 % | 30 % de l'AGI |
| Biens générant un gain en capital donnés aux organismes qui ne sont pas soumis à la limite de 50 % | 20 % de l'AGI |
Les plafonds interagissent. Votre déduction pour dons en argent selon la règle de 60 % est réduite des déductions que vous demandez pour vos autres dons; un donateur qui donne à la fois des actions ayant pris de la valeur et de l'argent devrait donc utiliser la feuille de calcul de la publication 526. La loi de 2025 a rendu permanent le plafond de 60 % pour les dons en argent.
Les dons qui absorbent le seuil en premier
Lorsque vous donnez plusieurs types de biens, la loi applique d'abord le seuil de 0,5 % aux dons des catégories au plafond le plus bas, comme les biens générant un gain en capital, et en dernier aux dons en argent aux organismes de bienfaisance publics. Les logiciels d'impôt gèrent cet ordre, mais il explique pourquoi un donateur qui donne à la fois des actions et de l'argent peut voir le seuil réduire d'abord le don d'actions.
Puis-je reporter mes déductions pour dons de bienfaisance?
Oui, lorsque vous dépassez un plafond. Les dons qui dépassent le pourcentage applicable de l'AGI sont reportés sur un maximum de cinq ans et utilisés dans l'ordre, les plus anciens d'abord. Les dons admissibles pour la conservation (qualified conservation contributions) sont reportés sur 15 ans. Un don reporté conserve sa catégorie d'origine : des actions limitées à 30 % de l'AGI restent dans le groupe de 30 % les années suivantes.
Exemple : avec un AGI de 80 000 $, vous donnez 55 000 $ en argent à une université. Le plafond de 60 % est de 48 000 $ : votre déduction de 2026 est donc limitée au plafond et l'excédent est reporté en 2027. Comme vous avez dépassé un plafond, les 400 $ perdus à cause du seuil de 0,5 % sont ajoutés à ce report au lieu de disparaître. Conservez le montant du report avec votre déclaration de revenus, car rien du côté de l'IRS (le fisc fédéral américain) ne vous le rappellera.
Dons de bienfaisance 2026 : les pièces justificatives nécessaires
L'IRS peut refuser un don en entier si les documents manquent, même si le don était réel. Les exigences augmentent avec la taille du don :
- Tout don en argent : un relevé bancaire ou de carte, ou une déclaration écrite de l'organisme indiquant son nom, la date et le montant.
- Dons uniques de 250 $ ou plus : un accusé de réception écrit de l'organisme, reçu au plus tard à la date où vous produisez votre déclaration, indiquant si vous avez reçu quelque chose en retour.
- Dons en nature totalisant plus de 500 $ : le formulaire 8283 joint à votre déclaration.
- Dons en nature évalués à plus de 5 000 $ : en général, une évaluation par un évaluateur qualifié, résumée à la section B du formulaire 8283.
Si vous recevez un repas, un billet pour un événement ou un autre avantage, vous ne pouvez déduire que le montant qui dépasse sa valeur. Le temps de bénévolat n'est jamais déductible, mais les frais personnels non remboursés liés au bénévolat peuvent l'être.
Comment le seuil s'articule avec les autres limites de 2026
Le seuil et les plafonds s'appliquent avant une réduction distincte visant les contribuables de la tranche d'imposition la plus élevée. Si votre revenu imposable dépasse 640 600 $ (personne célibataire) ou 768 700 $ (déclaration conjointe), le total de votre annexe A, dons compris, est ensuite réduit d'au plus 5,4 %; voir la limite des déductions détaillées pour les revenus élevés. Pour la plupart des donateurs, la question la plus concrète est de savoir si les dons et les autres postes dépassent la déduction forfaitaire, sujet traité dans notre guide des montants de la déduction forfaitaire, tout comme les postes liés à la propriété, comme les intérêts hypothécaires.
Questions fréquentes
Combien puis-je déduire pour mes dons de bienfaisance en 2026?
Si vous détaillez vos déductions, vous pouvez déduire les dons qui dépassent 0,5 % de votre AGI, jusqu'à 60 % de l'AGI pour l'argent donné aux organismes de bienfaisance publics et selon des plafonds plus bas pour les biens. Si vous prenez la déduction forfaitaire, vous pouvez déduire jusqu'à 1 000 $ de dons en argent, ou 2 000 $ dans une déclaration conjointe.
Y a-t-il une limite à la déduction pour dons de bienfaisance?
Oui. La limite maximale est de 60 % de l'AGI pour l'argent donné aux organismes de bienfaisance publics. Les dons de biens ou les dons aux fondations privées et groupes semblables sont plafonnés à 50 %, 30 % ou 20 % de l'AGI, et tout excédent est reporté sur un maximum de cinq ans.
Le seuil de 0,5 % s'applique-t-il à la déduction pour dons avec la déduction forfaitaire?
Non. Le seuil ne s'applique qu'aux personnes qui détaillent leurs déductions. La déduction d'au plus 1 000 $ ou 2 000 $ offerte aux personnes qui ne détaillent pas leurs déductions est calculée sans le seuil.
Le seuil de 0,5 % s'applique-t-il à une distribution de bienfaisance admissible d'un IRA?
Non. Une distribution de bienfaisance admissible (qualified charitable distribution), offerte à partir de 70 ans et demi, est exclue de votre revenu au lieu d'être déduite à l'annexe A; ni le seuil ni les plafonds selon l'AGI ne la touchent donc. Elle fonctionne aussi que vous détailliez vos déductions ou non.
Faut-il un reçu pour chaque don?
Il vous faut un relevé bancaire ou une déclaration écrite pour chaque don en argent, et un accusé de réception écrit de l'organisme pour tout don unique de 250 $ ou plus. Sans ces documents, l'IRS peut refuser la déduction.
Sources
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 526, Charitable Contributions irs.gov
- 26 U.S. Code 170, charitable contributions (statute text) law.cornell.edu
- Topic no. 506, Charitable contributions irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…