
Déductions forfaitaires et détaillées
Déductions détaillées ou déduction forfaitaire : comment choisir pour votre déclaration de 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
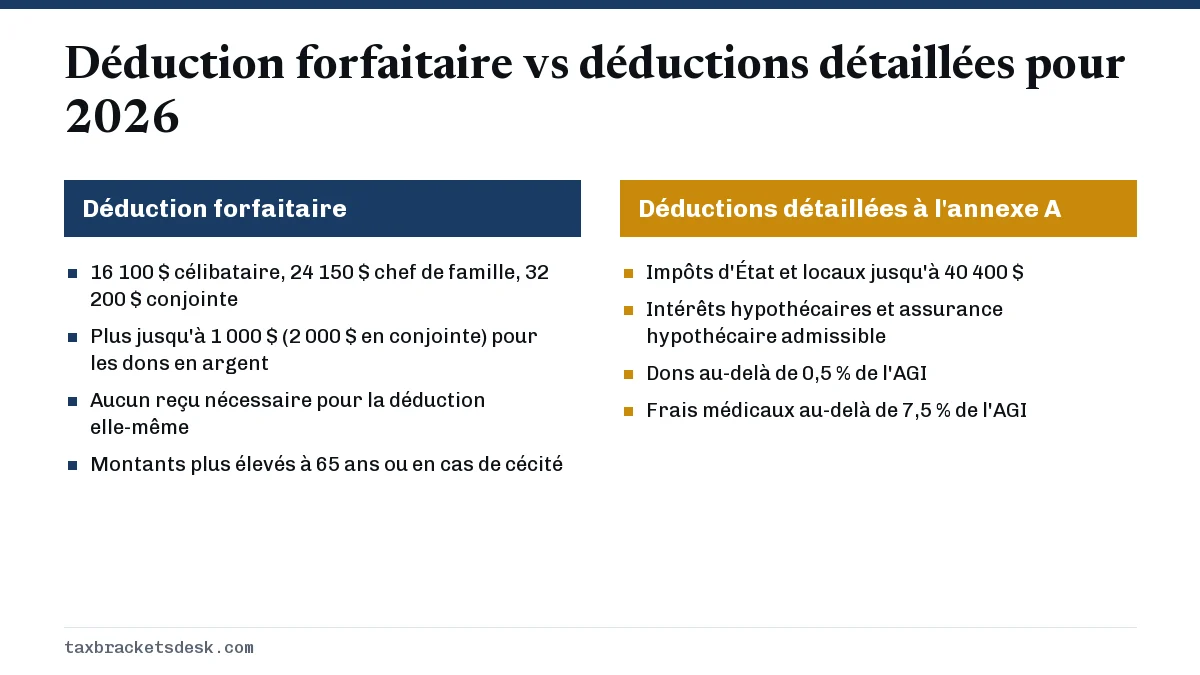
Entre déductions détaillées ou déduction forfaitaire, ne détaillez que si le total de votre annexe A (Schedule A) dépasse votre déduction forfaitaire, qui est de 16 100 $ pour une personne célibataire, de 24 150 $ pour un chef de famille ou de 32 200 $ pour un couple marié produisant une déclaration conjointe dans les déclarations de 2026. À compter de 2026, les personnes qui ne détaillent pas leurs déductions peuvent aussi déduire jusqu'à 1 000 $ de dons en argent à des organismes de bienfaisance (2 000 $ en déclaration conjointe), ce qui relève la barre pour détailler.
- 01Déduction forfaitaire 2026, personne célibataire
- 16 100 $
- 02Déduction forfaitaire 2026, chef de famille
- 24 150 $
- 03Déduction forfaitaire 2026, couple marié, déclaration conjointe
- 32 200 $
- 04Déduction supplémentaire sans déductions détaillées à compter de 2026
- Jusqu'à 1 000 $ de dons en argent (2 000 $ en déclaration conjointe)
- 05Formulaire pour détailler
- Annexe A (formulaire 1040)
Déductions détaillées ou déduction forfaitaire : le test rapide
Vous choisissez l'une ou l'autre chaque année, jamais les deux. Le choix entre déductions détaillées ou déduction forfaitaire est purement arithmétique : prenez le montant le plus élevé, car une déduction plus élevée signifie un revenu imposable plus bas. La plupart des ménages prennent la déduction forfaitaire, et la loi fiscale de 2025 l'a maintenue assez élevée pour que détailler ne soit maintenant avantageux surtout que pour les personnes ayant une hypothèque importante, des impôts d'État et locaux élevés ou de gros dons de bienfaisance.
Pour une première estimation, additionnez ces quatre montants pour 2026. Ils constituent l'essentiel de presque toutes les annexes A.
- Impôts d'État et locaux : impôt sur le revenu (ou taxe de vente) retenu ou payé, plus l'impôt foncier. N'utilisez pas plus de 40 400 $ (20 200 $ pour une personne mariée produisant une déclaration distincte); le plafond diminue lorsque l'AGI modifié dépasse 505 000 $.
- Intérêts hypothécaires de la case 1 de votre formulaire 1098, plus les primes d'assurance hypothécaire admissibles.
- Dons de bienfaisance, moins 0,5 % de votre AGI (le nouveau seuil de 2026).
- Frais médicaux et dentaires payés de votre poche, moins 7,5 % de votre AGI. Si le résultat est négatif, inscrivez zéro.
Si ce total est bien inférieur à votre déduction forfaitaire, arrêtez-vous là : la déduction forfaitaire l'emporte, et vous n'avez pas besoin de conserver vos reçus pour l'annexe A cette année. S'il s'en approche ou la dépasse, complétez la liste entière dans notre page sur les déductions détaillées avant de décider.
Déduction forfaitaire vs déductions détaillées : seuil de rentabilité 2026 selon la situation de famille
Votre seuil de rentabilité est le montant que vos déductions détaillées doivent dépasser pour que détailler vous fasse économiser quoi que ce soit. À compter des déclarations de 2026, il y a une subtilité : si vous prenez la déduction forfaitaire, vous pouvez aussi déduire jusqu'à 1 000 $ de dons en argent à des organismes de bienfaisance admissibles (2 000 $ dans une déclaration conjointe). Si vous donnez de toute façon ce montant en argent, la vraie barre pour détailler est la déduction forfaitaire plus ce montant de dons.
| Situation de famille | Déduction forfaitaire | Barre si vous donnez aussi de l'argent |
|---|---|---|
| Personne célibataire | 16 100 $ | 17 100 $ |
| Couple marié, déclaration conjointe | 32 200 $ | 34 200 $ |
| Chef de famille | 24 150 $ | 25 150 $ |
| Couple marié, déclarations distinctes | 16 100 $ (zéro si votre conjoint détaille) | 17 100 $ |
L'âge et la cécité relèvent encore la barre. Chaque condition ajoute 2 050 $ pour une personne célibataire ou un chef de famille et 1 650 $ par conjoint admissible pour les personnes mariées : un couple en déclaration conjointe dont les deux conjoints ont 65 ans a donc une déduction forfaitaire de 35 500 $ avant tout montant de dons. Tous les montants figurent dans notre guide des montants de la déduction forfaitaire.
Dois-je détailler mes déductions? Un exemple chiffré
Prenons un couple marié produisant une déclaration conjointe, avec un AGI de 150 000 $. Il a payé 14 000 $ d'intérêts hypothécaires, 5 000 $ d'impôt foncier et 4 500 $ d'impôt sur le revenu de l'État. Il a donné 6 000 $ en argent à son église et à une banque alimentaire, et a payé 3 000 $ de frais médicaux.
| Poste | Payé | Montant retenu à l'annexe A |
|---|---|---|
| Intérêts hypothécaires | 14 000 $ | 14 000 $ |
| Impôts d'État et locaux | 9 500 $ | 9 500 $ |
| Dons (le seuil est de 0,5 % x 150 000 $ = 750 $) | 6 000 $ | 5 250 $ |
| Frais médicaux (le seuil est de 7,5 % x 150 000 $ = 11 250 $) | 3 000 $ | 0 $ |
| Total des déductions détaillées | 28 750 $ |
Le total de ses déductions détaillées, 28 750 $, est inférieur à la déduction forfaitaire de 32 200 $. Comme ses dons ont été faits en argent à des organismes admissibles, le couple ajoute aussi 2 000 $ à la déduction forfaitaire, pour un total de 34 200 $. La déduction forfaitaire lui donne donc 5 450 $ de déductions de plus que s'il détaillait.
Quand détailler ses déductions en regroupant ses dons de bienfaisance
Le regroupement (bunching) consiste à concentrer deux années de déductions discrétionnaires, habituellement des dons, sur une seule année : vous détaillez vos déductions cette année-là et prenez la déduction forfaitaire l'année suivante. Il fonctionne le mieux lorsque vos postes fixes (intérêts hypothécaires et impôts d'État et locaux) se situent déjà juste sous votre déduction forfaitaire.
Supposons que le même couple ait plutôt 16 000 $ d'intérêts hypothécaires et 12 000 $ d'impôts d'État et locaux, et qu'il donne 6 000 $ par année. Les chiffres ci-dessous utilisent les montants de 2026 pour les deux années afin de simplifier la comparaison; la déduction forfaitaire de 2027 n'est pas encore annoncée et est habituellement publiée en octobre ou en novembre.
| Approche | Déduction de l'année 1 | Déduction de l'année 2 | Total sur deux ans |
|---|---|---|---|
| Donner 6 000 $ chaque année | 34 200 $ (forfaitaire plus 2 000 $) | 34 200 $ (forfaitaire plus 2 000 $) | 68 400 $ |
| Donner 12 000 $ l'année 1 seulement | 39 250 $ (détaillées) | 32 200 $ (forfaitaire) | 71 450 $ |
Le regroupement ajoute 3 050 $ de déductions sur deux ans. Au taux de 22 % qui s'applique à ce couple, cela représente environ 671 $ d'impôt en moins. Remarquez ce que le regroupement fait perdre : l'année sans dons, le couple perd la déduction pour dons de 2 000 $ réservée à ceux qui ne détaillent pas. Pour les personnes dont les postes fixes sont bien inférieurs à la déduction forfaitaire, cet échange peut rendre le regroupement perdant : calculez donc les deux années avant de faire vos dons à l'avance.
Autres postes que vous pouvez déplacer
- Des soins médicaux ou dentaires non urgents, si vous êtes près du seuil de 7,5 %.
- L'avis d'impôt foncier de janvier, si votre comté vous permet de le payer en décembre et que vous êtes sous le plafond SALT.
- Un acompte provisionnel d'État du quatrième trimestre versé au plus tard le 31 décembre plutôt qu'en janvier.
Déplacer des impôts d'État et locaux n'aide que tant que vous restez sous le plafond. Les règles de cette limite figurent dans notre page sur le plafond de la déduction SALT.
Déclarations distinctes des personnes mariées et déclarations d'État
Les époux qui produisent des déclarations distinctes doivent faire le même choix. Si l'un d'eux détaille ses déductions, la déduction forfaitaire de l'autre tombe à zéro : le second conjoint doit donc aussi détailler, même s'il n'a presque rien à inscrire. Examinez les deux déclarations ensemble avant que l'un de vous produise la sienne.
Votre déclaration d'État est une question distincte. Certains États exigent que vous fassiez le même choix qu'au fédéral, alors que d'autres vous permettent de détailler dans la déclaration d'État même si vous avez pris la déduction forfaitaire fédérale. Consultez les instructions du formulaire de votre État, et voyez notre aperçu des taux d'impôt sur le revenu des États pour savoir quels États imposent les salaires.
Décider en quatre étapes
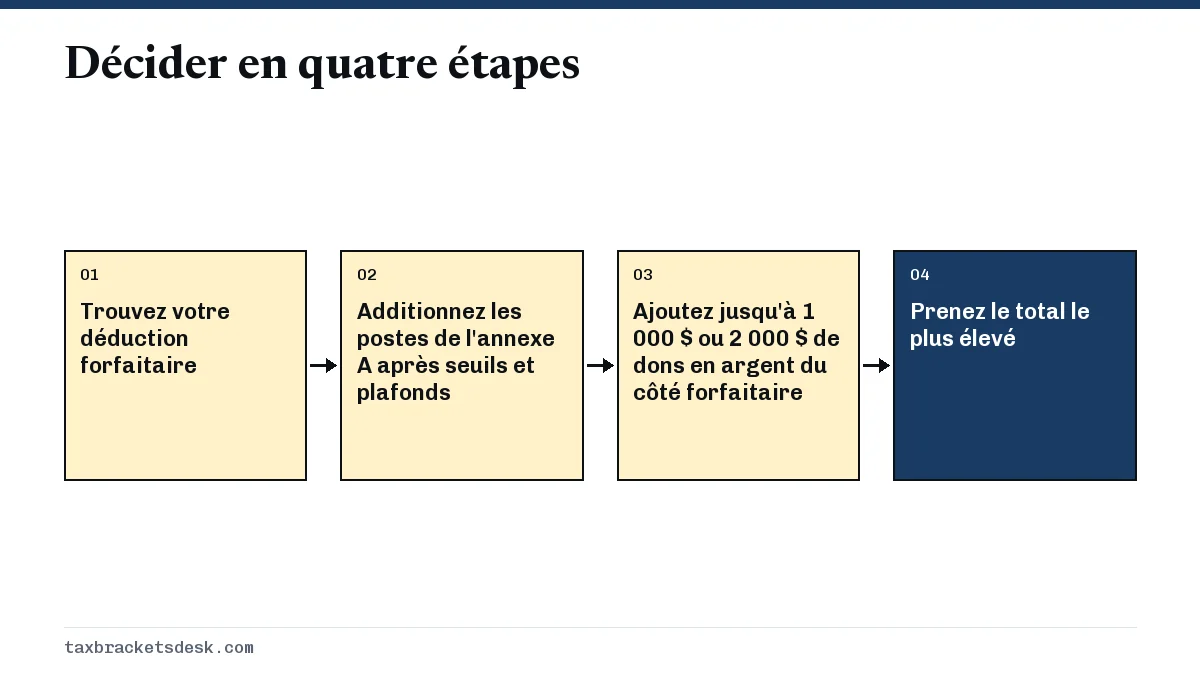
- Trouvez votre déduction forfaitaire selon votre situation de famille, votre âge et la cécité.
- Additionnez vos postes de l'annexe A après chaque seuil et chaque plafond.
- Si vous donnez de l'argent à des organismes de bienfaisance, ajoutez jusqu'à 1 000 $ (2 000 $ en déclaration conjointe) du côté de la déduction forfaitaire.
- Prenez le total le plus élevé. Si l'écart est faible, envisagez de regrouper les dons de l'année suivante.
Les logiciels d'impôt font cette comparaison automatiquement, mais seulement si vous entrez vos postes de l'annexe A. Si vous les sautez, le logiciel ne peut pas vous dire que détailler aurait été plus avantageux.
Questions fréquentes
À partir de quel montant vaut-il la peine de détailler ses déductions en 2026?
Le total de vos déductions détaillées doit dépasser 16 100 $ si vous êtes célibataire, 24 150 $ si vous êtes chef de famille ou 32 200 $ si vous êtes marié et produisez une déclaration conjointe. Si vous donnez aussi de l'argent à des organismes de bienfaisance, comparez avec la déduction forfaitaire plus un maximum de 1 000 $ (2 000 $ en déclaration conjointe), car les personnes qui ne détaillent pas obtiennent cette déduction supplémentaire à compter de 2026.
Puis-je détailler mes déductions au fédéral mais pas dans ma déclaration d'État?
Cela dépend de l'État. Certains États lient votre choix à celui du fédéral et d'autres vous laissent choisir séparément. Consultez les instructions de l'impôt sur le revenu de votre État avant de produire votre déclaration.
Vaut-il mieux détailler ou prendre la déduction forfaitaire quand on est propriétaire?
Être propriétaire ne rend pas automatiquement les déductions détaillées plus avantageuses. Additionnez vos intérêts hypothécaires, votre impôt foncier et votre impôt sur le revenu de l'État, ainsi que vos dons après le seuil de 0,5 %. Bien des propriétaires ayant un petit prêt s'en tirent quand même mieux avec la déduction forfaitaire.
Puis-je alterner chaque année entre déductions détaillées et déduction forfaitaire?
Oui. Le choix se fait à nouveau chaque année, ce qui permet de regrouper les déductions une année sur deux.
Le regroupement des dons de bienfaisance fonctionne-t-il encore en 2026?
Il peut fonctionner, mais la nouvelle déduction de 1 000 $ ou 2 000 $ pour ceux qui ne détaillent pas et le seuil de 0,5 % pour ceux qui détaillent en réduisent tous deux l'avantage. Comparez les totaux sur deux ans avec et sans regroupement avant de donner à l'avance.
Que faire si j'ai pris la déduction forfaitaire alors que j'aurais dû détailler?
Vous pouvez produire le formulaire 1040-X pour détailler vos déductions à la place. En général, vous avez trois ans à compter de la date où vous avez produit la déclaration originale, ou deux ans à compter du paiement de l'impôt si cette date est plus tardive.
Sources
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Instructions for Schedule A (Form 1040) irs.gov
- 2026 Form 1040-ES irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Déductions détaillées : ce qu'on peut déduire à l'annexe A
Les déductions détaillées sont les dépenses que vous inscrivez à l'annexe A (Schedule A, formulaire 1040) au lieu de prendre la d…
Plafond SALT 2026 : limite de 40 400 $ et réduction
Le plafond SALT pour 2026 est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte : c'est l…
Déduction pour dons sans détailler : 1 000 $ dès 2026
À compter de l'année d'imposition 2026, vous pouvez demander une déduction pour dons sans détailler vos déductions : jusqu'à 1 00…
Limite des déductions détaillées 2026 : hauts revenus
La limite des déductions détaillées 2026 réduit les déductions de l'annexe A (Schedule A) des personnes dont le revenu atteint la…