
Límites de deducción por donaciones caritativas 2026: el piso del 0.5% y los topes sobre el AGI
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
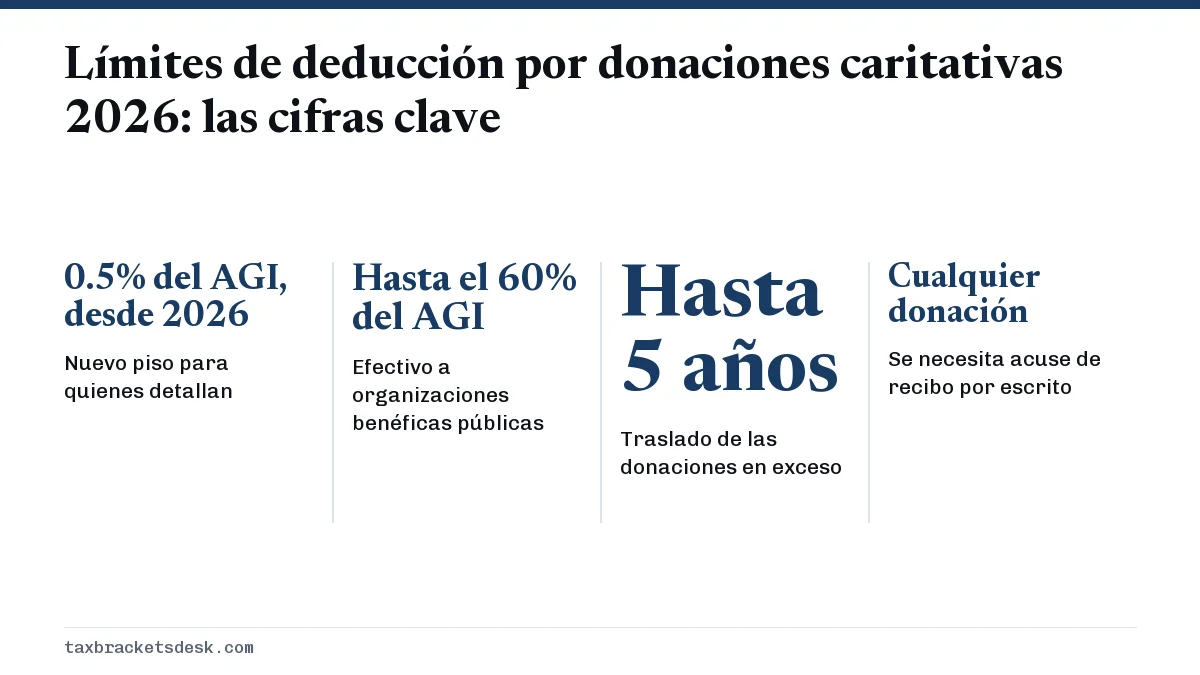
Según los límites de deducción por donaciones caritativas de 2026, quienes detallan sus deducciones solo pueden deducir las donaciones en la parte que supere el 0.5% del AGI, un piso nuevo, y las donaciones en efectivo a organizaciones benéficas públicas tienen un tope del 60% del AGI, con topes más bajos del 50%, 30% y 20% para bienes y ciertas organizaciones. Las donaciones que pasan de un tope se trasladan hasta cinco años.
- 01Nuevo piso para quienes detallan
- 0.5% del AGI, desde 2026
- 02Efectivo a organizaciones benéficas públicas
- Hasta el 60% del AGI
- 03Traslado de las donaciones en exceso
- Hasta 5 años
- 04Se necesita acuse de recibo por escrito
- Cualquier donación individual de $250 o más
- 05Se necesita el Formulario 8283
- Donaciones que no son en efectivo por más de $500 en total
Límites de deducción por donaciones caritativas 2026 de un vistazo
Desde 2026, a las personas que detallan sus deducciones se les aplican dos conjuntos de límites a la deducción por donaciones caritativas. Un piso nuevo elimina la primera parte de lo que dona, equivalente al 0.5% de su AGI (ingreso bruto ajustado). Los topes de siempre, fijados como porcentajes del AGI, siguen limitando cuánto puede deducir en un año. Ambos se aplican además de la decisión aparte de si le conviene detallar o no.
Si en cambio toma la deducción estándar, ninguno de estos conjuntos de reglas le afecta. Quienes no detallan tienen una deducción distinta y más sencilla de hasta $1,000 ($2,000 en declaración conjunta) por donaciones en efectivo, que explicamos en nuestra página sobre la deducción por donaciones sin detallar.
¿Qué es el piso del 0.5% en la deducción por donaciones caritativas?
El piso de la deducción por donaciones caritativas es un umbral que sus donaciones deben superar antes de que cualquiera de ellas cuente. Multiplique su AGI por 0.5%. Solo la parte de sus donaciones totales que pase de esa cifra va en el Anexo A (Schedule A). La Publicación 505 indica que la parte por debajo del piso no se puede deducir en 2026.
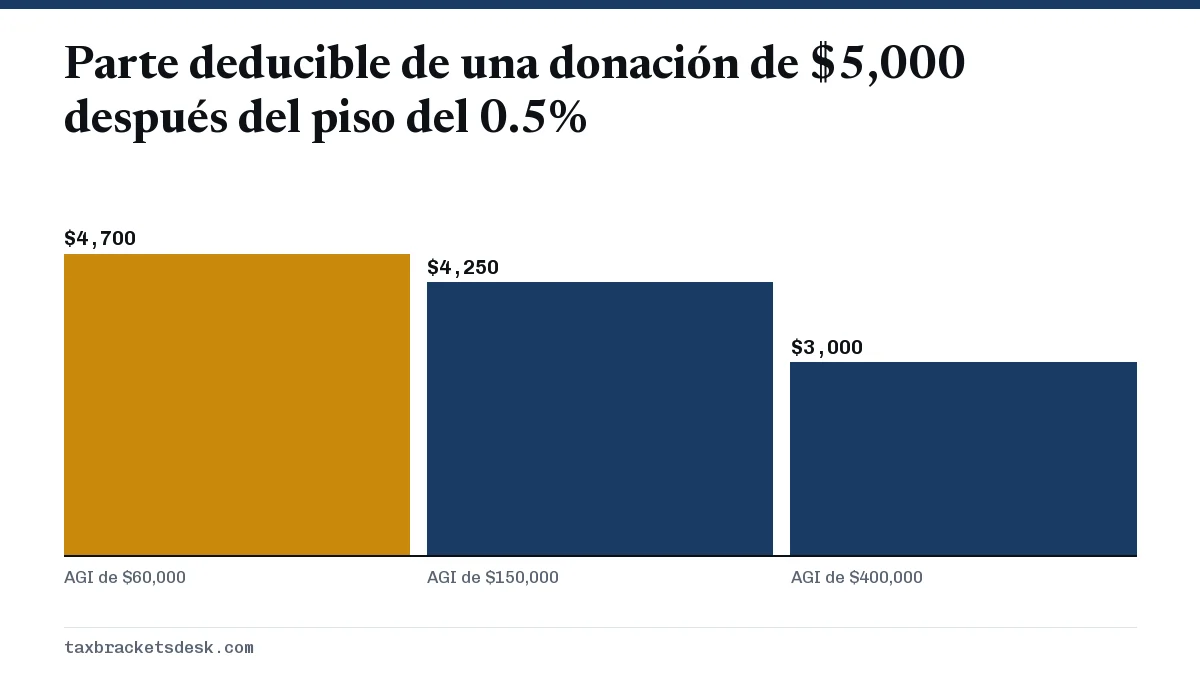
El piso crece con los ingresos, así que en dólares pesa más para quienes ganan más. La gráfica muestra lo que queda de una donación en efectivo de $5,000 con tres niveles de ingresos.
| AGI | Piso (0.5% del AGI) | Monto deducible |
|---|---|---|
| $60,000 | $300 | $4,700 |
| $150,000 | $750 | $4,250 |
| $400,000 | $2,000 | $3,000 |
| $1,000,000 | $5,000 | $0 |
¿Se puede trasladar a otro año la parte que queda por debajo del piso?
Por lo general, no. Según la ley, las donaciones que el piso deja fuera solo se trasladan desde un año en el que sus donaciones también superan uno de los topes basados en porcentajes del AGI que se explican abajo. Quien dona una parte modesta de sus ingresos simplemente pierde esa porción cada año, y por eso conviene concentrar las donaciones en menos años.
Límite de deducción por donaciones caritativas según el tipo de donación
Los topes dependen de lo que usted dona y de quién lo recibe. La Publicación 526 divide a los beneficiarios en organizaciones con límite del 50% (iglesias, escuelas, hospitales, la mayoría de las organizaciones benéficas públicas y algunas fundaciones privadas) y todas las demás, como los grupos de veteranos, las sociedades fraternales y la mayoría de las fundaciones privadas no operativas.
| Tipo de donación | Tope |
|---|---|
| Efectivo a organizaciones con límite del 50% | 60% del AGI |
| Bienes que no son efectivo (que no generan ganancia de capital) a organizaciones con límite del 50% | 50% del AGI |
| Donaciones a organizaciones que no tienen límite del 50% | 30% del AGI |
| Bienes con ganancia de capital, como acciones mantenidas mucho tiempo, a organizaciones con límite del 50% | 30% del AGI |
| Bienes con ganancia de capital a organizaciones que no tienen límite del 50% | 20% del AGI |
Los topes se combinan entre sí. Su deducción en efectivo bajo la regla del 60% se reduce por las deducciones que tome por otras donaciones, así que quien dona tanto acciones que han subido de valor como efectivo debe usar la hoja de cálculo de la Publicación 526. La ley de 2025 hizo permanente el tope del 60% para el efectivo.
Qué donaciones absorben primero el piso
Cuando usted dona varios tipos de bienes, la ley aplica el piso del 0.5% primero a las donaciones de las categorías con el tope más bajo, como los bienes con ganancia de capital, y al final a las donaciones en efectivo a organizaciones benéficas públicas. El programa de impuestos se encarga de este orden, pero así se entiende por qué a quien dona acciones y efectivo el piso le reduce primero la donación de acciones.
¿Puedo trasladar a otros años las deducciones por donaciones caritativas?
Sí, cuando supera un tope. Las donaciones por encima del porcentaje del AGI que corresponda se trasladan hasta cinco años y se usan en orden, empezando por las más antiguas. Las contribuciones calificadas para la conservación se trasladan durante 15 años. Una donación trasladada conserva su categoría original, así que unas acciones limitadas al 30% del AGI siguen en el grupo del 30% en los años siguientes.
Ejemplo: con un AGI de $80,000, usted dona $55,000 en efectivo a una universidad. El tope del 60% es de $48,000, así que su deducción de 2026 se limita al tope y el exceso se traslada a 2027. Como superó un tope, los $400 que perdió por el piso del 0.5% se suman a ese traslado en lugar de desaparecer. Guarde la cifra del traslado junto con su declaración, porque el IRS no se lo va a recordar.
Donaciones caritativas 2026: los comprobantes que necesita
El IRS (Servicio de Impuestos Internos) puede rechazar por completo una donación si faltan los papeles, aunque la donación haya sido real. Los requisitos aumentan con el tamaño de la donación:
- Cualquier donación en efectivo: un registro del banco o de la tarjeta, o una constancia escrita de la organización benéfica con su nombre, la fecha y el monto.
- Donaciones individuales de $250 o más: un acuse de recibo por escrito de la organización benéfica, recibido a más tardar en la fecha en que presenta la declaración, que indique si usted recibió algo a cambio.
- Donaciones que no son en efectivo por más de $500 en total: el Formulario 8283 adjunto a su declaración.
- Donaciones que no son en efectivo valoradas en más de $5,000: por lo general, una tasación calificada, resumida en la Sección B del Formulario 8283.
Si recibe una comida, una entrada a un evento u otro beneficio, solo puede deducir la parte que supera su valor. El tiempo como voluntario nunca es deducible, aunque los gastos de bolsillo no reembolsados por hacer voluntariado sí pueden serlo.
Cómo encaja el piso con los demás límites de 2026
El piso y los topes se aplican antes de una reducción aparte para los contribuyentes del tramo impositivo más alto. Si su ingreso tributable pasa de $640,600 como soltero o de $768,700 en declaración conjunta, el total de su Anexo A, donaciones incluidas, se recorta después hasta en un 5.4%; vea el límite de deducciones detalladas para ingresos altos. Para la mayoría de los donantes, la pregunta más práctica es si las donaciones más otras partidas superan la deducción estándar, algo que explicamos en nuestra guía de montos de la deducción estándar, junto con partidas de propietarios de vivienda como los intereses hipotecarios.
Preguntas frecuentes
¿Cuánto puedo deducir por donaciones caritativas en 2026?
Si detalla sus deducciones, puede deducir las donaciones que superen el 0.5% de su AGI, hasta el 60% del AGI por efectivo a organizaciones benéficas públicas y con topes más bajos para bienes. Si toma la deducción estándar, puede deducir hasta $1,000 de donaciones en efectivo, o $2,000 en una declaración conjunta.
¿Hay un límite para la deducción por donaciones caritativas?
Sí. El límite más alto es el 60% del AGI por el efectivo donado a organizaciones benéficas públicas. Las donaciones de bienes o las donaciones a fundaciones privadas y grupos parecidos tienen un tope del 50%, 30% o 20% del AGI, y todo lo que pase del límite se traslada hasta cinco años.
¿El piso del 0.5% se aplica a la deducción por donaciones de quienes toman la deducción estándar?
No. El piso solo se aplica a quienes detallan sus deducciones. La deducción de hasta $1,000 o $2,000 para quienes no detallan se calcula sin el piso.
¿El piso del 0.5% se aplica a una distribución caritativa calificada de una cuenta IRA?
No. Una distribución caritativa calificada, disponible desde los 70 años y medio, se deja fuera de sus ingresos en lugar de deducirse en el Anexo A, así que ni el piso ni los topes sobre el AGI la alcanzan. Además funciona tanto si detalla sus deducciones como si no.
¿Necesito un recibo por cada donación?
Necesita un registro bancario o una constancia escrita por cada donación en efectivo, y un acuse de recibo por escrito de la organización benéfica por cualquier donación individual de $250 o más. Sin ellos, el IRS puede rechazar la deducción.
Fuentes
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 526, Charitable Contributions irs.gov
- 26 U.S. Code 170, charitable contributions (statute text) law.cornell.edu
- Topic no. 506, Charitable contributions irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…