
Déductions forfaitaires et détaillées
Plafond SALT 2026 : la limite de 40 400 $ et le fonctionnement de la réduction selon le revenu
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le plafond SALT pour 2026 est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte : c'est le maximum que vous pouvez déduire à l'annexe A (Schedule A) pour l'impôt sur le revenu ou la taxe de vente d'État et locaux, plus l'impôt foncier. Il est réduit de 30 % du revenu brut rajusté modifié (MAGI) au-delà de 505 000 $ (252 500 $ en déclaration distincte), mais ne descend jamais sous 10 000 $ (5 000 $ en déclaration distincte). Selon la loi actuelle, il augmente de 1 % par année jusqu'en 2029, puis revient à 10 000 $ en 2030.
- 01Plafond SALT 2026
- 40 400 $ (20 200 $ en déclaration distincte)
- 02Début de la réduction
- MAGI de plus de 505 000 $ (252 500 $ en déclaration distincte)
- 03Taux de réduction
- 30 % du MAGI au-delà du seuil
- 04Plancher
- 10 000 $ (5 000 $ en déclaration distincte)
- 05Fin prévue
- Retour à 10 000 $ pour les années d'imposition postérieures à 2029
Le plafond SALT par année
Le plafond de la déduction des impôts d'État et locaux (SALT) était de 10 000 $ de 2018 à 2024. L'article 70120 de la One Big Beautiful Bill Act (Public Law 119-21) l'a relevé à compter de 2025 et a ajouté une réduction fondée sur le revenu. La limite est inscrite à l'article 164(b)(7) du code fiscal.
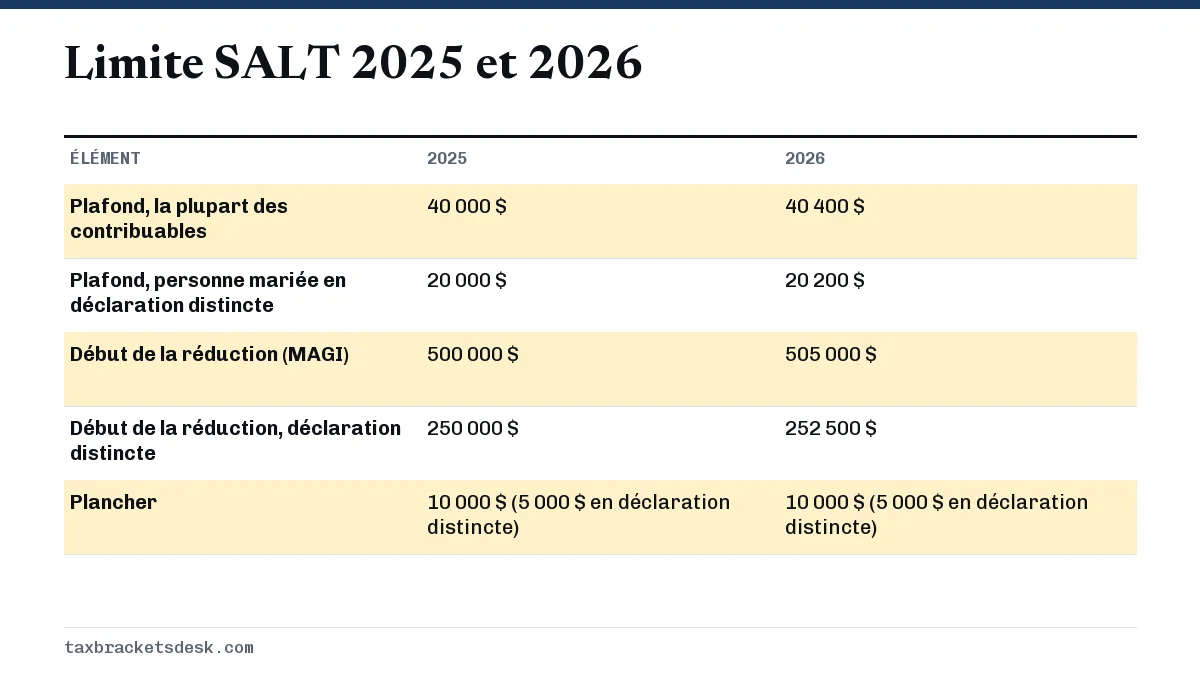
| Année d'imposition | Plafond (déclaration distincte entre parenthèses) | Seuil de réduction (MAGI) | Plancher |
|---|---|---|---|
| 2018 à 2024 | 10 000 $ (5 000 $) | Aucun | Sans objet |
| 2025 | 40 000 $ (20 000 $) | 500 000 $ (250 000 $) | 10 000 $ (5 000 $) |
| 2026 | 40 400 $ (20 200 $) | 505 000 $ (252 500 $) | 10 000 $ (5 000 $) |
| 2027 à 2029 | Plafond de l'année précédente x 101 % | Seuil de l'année précédente x 101 % | 10 000 $ (5 000 $) |
| 2030 et après | 10 000 $ (5 000 $) | Aucun | Sans objet |
Selon la règle de 1 %, le plafond de 2027 s'établit à 40 804 $ et le seuil à 510 050 $. L'IRS (le fisc fédéral américain) n'a pas encore publié de chiffres officiels pour 2027 : considérez-les comme le résultat de la formule prévue par la loi, et non comme un montant annoncé.
Qui a droit à la déduction SALT complète de 40 400 $?
Vous ne pouvez utiliser le plafond complet de 2026 que si trois conditions sont réunies : vous détaillez vos déductions à l'annexe A, votre MAGI est de 505 000 $ ou moins (252 500 $ pour une personne mariée en déclaration distincte) et vous avez réellement payé au moins 40 400 $ d'impôts d'État et locaux admissibles.
Le MAGI, à cette fin, correspond à votre AGI (revenu brut rajusté) plus le revenu gagné à l'étranger ou les montants de logement que vous avez exclus, et le revenu exclu à titre de résident de Porto Rico ou de certains territoires américains. Pour la plupart des gens, c'est simplement l'AGI du formulaire 1040.
Comment fonctionne la réduction du plafond SALT au-delà de 505 000 $
Pour chaque dollar de MAGI au-delà de 505 000 $, le plafond diminue de 30 cents. La réduction s'arrête lorsque le plafond atteint 10 000 $. Pour 2026, ce plancher est atteint à un MAGI d'environ 606 333 $, puisque 30 400 $ divisé par 30 % donne 101 333 $.
- Partez du plafond : 40 400 $ (20 200 $ pour une personne mariée en déclaration distincte).
- Soustrayez 505 000 $ (252 500 $) de votre MAGI. Si le résultat est nul ou négatif, arrêtez-vous : vous conservez le plafond complet.
- Multipliez l'excédent par 30 %.
- Soustrayez ce montant du plafond. Si le résultat est inférieur à 10 000 $ (5 000 $), utilisez 10 000 $ (5 000 $).
- Votre déduction SALT est le moindre de cette limite ou des impôts que vous avez réellement payés.
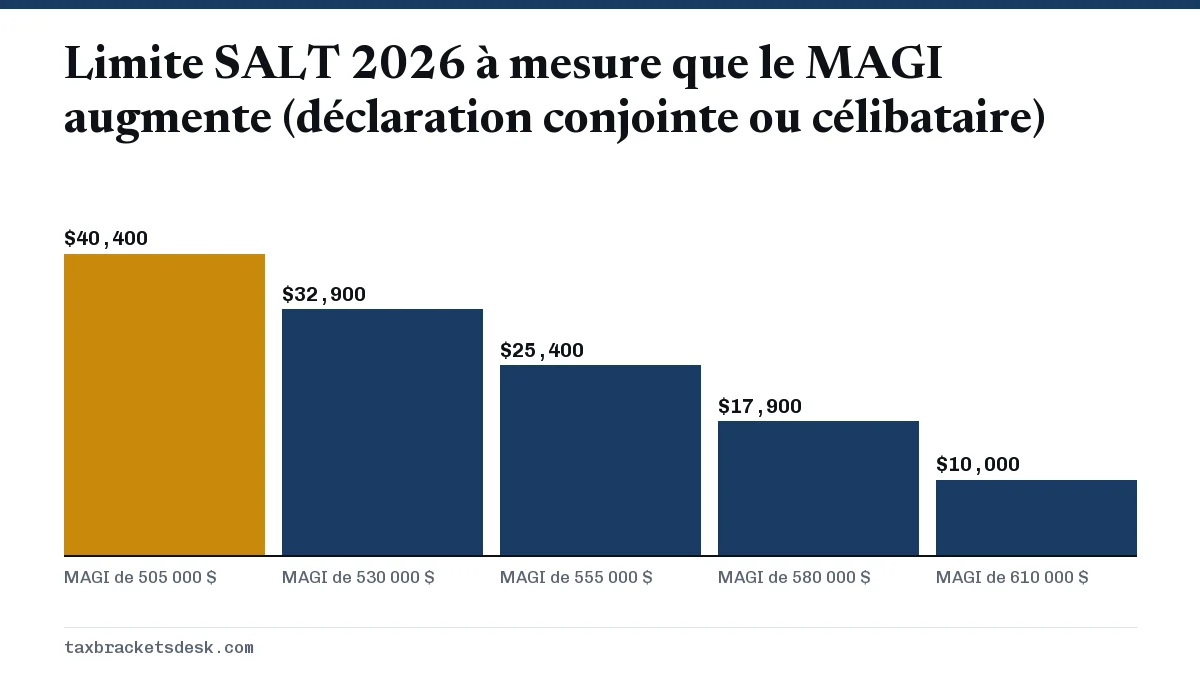
Comme chaque dollar supplémentaire dans cette fourchette retire aussi 30 cents de déduction, le revenu situé entre 505 000 $ et environ 606 000 $ subit un taux marginal réel plus élevé que ce qu'indique la tranche seule. Les contribuables dont le revenu imposable dépasse 768 700 $ dans une déclaration conjointe peuvent aussi subir la réduction distincte de 5,4 % expliquée dans la limite des déductions détaillées pour les hauts revenus.
Quels impôts d'État et locaux comptent
La déduction des impôts d'État et locaux couvre trois types d'impôts, tous additionnés avant l'application du plafond :
- L'impôt sur le revenu ou la taxe de vente, pas les deux. L'impôt sur le revenu d'État et local retenu (cases 17 et 19 du formulaire W-2), les acomptes provisionnels versés pendant l'année et tout solde payé avec la déclaration d'État de l'année précédente. Ou plutôt la taxe de vente générale, choisie en cochant la case de la ligne 5a de l'annexe A, ce qui n'est habituellement avantageux que dans les États sans impôt sur le revenu.
- L'impôt foncier sur les biens dont vous êtes propriétaire, qu'il soit payé directement ou par un compte de garantie (escrow) de votre prêt hypothécaire.
- L'impôt sur les biens personnels perçu chaque année selon la valeur, comme la partie fondée sur la valeur de certains droits d'immatriculation de véhicules.
Ne sont pas déductibles ici : l'impôt fédéral sur le revenu, les cotisations à la sécurité sociale et à Medicare, les droits de mutation et de timbre sur la vente d'une maison, les frais d'association de propriétaires, les impôts sur les successions et les héritages et les frais de services publics. Consultez notre page sur les taux d'impôt sur le revenu des États pour estimer ce que vous payez à votre État.
Exemples chiffrés : limite de la déduction SALT 2026
Un couple en déclaration conjointe sous le seuil
Un couple a un MAGI de 310 000 $. Il a payé 14 000 $ d'impôt foncier et 19 000 $ d'impôt sur le revenu de l'État, soit 33 000 $ au total. Son revenu est inférieur à 505 000 $ : le plafond reste donc à 40 400 $, et il déduit les 33 000 $ au complet. Avec l'ancienne limite de 10 000 $, 23 000 $ de ce montant auraient été perdus.
Un couple en déclaration conjointe dans la zone de réduction
Un autre couple a un MAGI de 540 000 $ et a payé 18 000 $ d'impôt foncier plus 32 000 $ d'impôt sur le revenu de l'État, soit 50 000 $ au total. L'excédent sur 505 000 $ est de 35 000 $, et 30 % de ce montant donne 10 500 $. Son plafond est de 40 400 $ moins 10 500 $, soit 29 900 $ : il déduit donc 29 900 $ et perd les 20 100 $ restants.
Une personne célibataire au-delà de la zone de réduction
Une personne célibataire ayant un MAGI de 700 000 $ a payé 45 000 $ d'impôts d'État et locaux. La réduction serait de 30 % de 195 000 $, soit 58 500 $, ce qui ferait passer le plafond sous zéro : le plancher de 10 000 $ s'applique donc. La déduction est de 10 000 $.
Que faire avec le plafond SALT plus élevé
Un plafond quatre fois plus élevé qu'avant peut rendre les déductions détaillées de nouveau avantageuses pour les propriétaires des États où les impôts sont élevés. Refaites la comparaison chaque année avec déductions détaillées ou déduction forfaitaire, en ajoutant vos intérêts hypothécaires au montant SALT.
- Additionnez l'impôt d'État retenu sur chaque formulaire W-2, les acomptes provisionnels d'État versés en 2026 et l'impôt foncier payé en 2026.
- Comparez votre MAGI prévu à 505 000 $ avant la fin de l'année, car une prime ou un gain en capital peut vous faire entrer dans la zone de réduction.
- Si vous êtes près du seuil, vérifiez si le report d'un revenu, comme une vente d'actions, à une autre année vous maintient sous le seuil.
- Si vous avez reçu en 2026 un remboursement d'impôt d'État pour une année où vous avez détaillé vos déductions, cherchez le formulaire 1099-G; une partie peut être imposable.
La page principale sur la déduction forfaitaire présente tous les montants de 2026 aux fins de comparaison.
Questions fréquentes
Quel est le plafond SALT pour 2026?
Il est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte. Le plafond est réduit lorsque le MAGI dépasse 505 000 $ (252 500 $ en déclaration distincte), mais il ne descend jamais sous 10 000 $ (5 000 $ en déclaration distincte).
Quand le plafond SALT plus élevé prend-il fin?
Selon la Public Law 119-21, le plafond plus élevé s'applique aux années d'imposition 2025 à 2029 et augmente de 1 % par année après 2026. Pour les années d'imposition commençant après 2029, il revient à 10 000 $, sans réduction selon le revenu.
Peut-on déduire les impôts SALT si l'on prend la déduction forfaitaire?
Non. La déduction des impôts d'État et locaux n'est offerte qu'à l'annexe A : vous devez donc détailler vos déductions pour l'utiliser. Si le total de vos déductions détaillées est inférieur à votre déduction forfaitaire, le montant SALT ne vous aide pas.
Le plafond SALT est-il de 80 800 $ pour un couple marié?
Non. Une déclaration conjointe a un seul plafond de 40 400 $. Les personnes mariées qui produisent des déclarations distinctes obtiennent chacune 20 200 $ : la limite combinée est donc la même dans les deux cas.
L'impôt foncier d'une résidence secondaire compte-t-il dans le plafond SALT?
Oui. L'impôt foncier sur toute propriété aux États-Unis que vous possédez pour votre usage personnel compte (l'impôt foncier étranger ne compte pas), mais tous ces montants partagent le même plafond de 40 400 $ avec votre impôt sur le revenu ou votre taxe de vente.
Sources
- Publication 505 (2026), state and local tax deduction increased irs.gov
- Topic no. 503, Deductible taxes irs.gov
- Instructions for Schedule A (Form 1040), line 5 irs.gov
- 26 U.S.C. 164(b)(7), limitation on state and local tax deduction uscode.house.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Déductions détaillées ou déduction forfaitaire : que choisir?
Entre déductions détaillées ou déduction forfaitaire, ne détaillez que si le total de votre annexe A (Schedule A) dépasse votre d…
Déduction des intérêts hypothécaires : limites et règles
La déduction des intérêts hypothécaires permet aux propriétaires qui détaillent leurs déductions de soustraire les intérêts payés…
Limite des déductions détaillées 2026 : hauts revenus
La limite des déductions détaillées 2026 réduit les déductions de l'annexe A (Schedule A) des personnes dont le revenu atteint la…
Déductions détaillées : ce qu'on peut déduire à l'annexe A
Les déductions détaillées sont les dépenses que vous inscrivez à l'annexe A (Schedule A, formulaire 1040) au lieu de prendre la d…