
Déductions forfaitaires et détaillées
Déduction pour dons sans déductions détaillées : jusqu'à 1 000 $ ou 2 000 $ à compter de 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
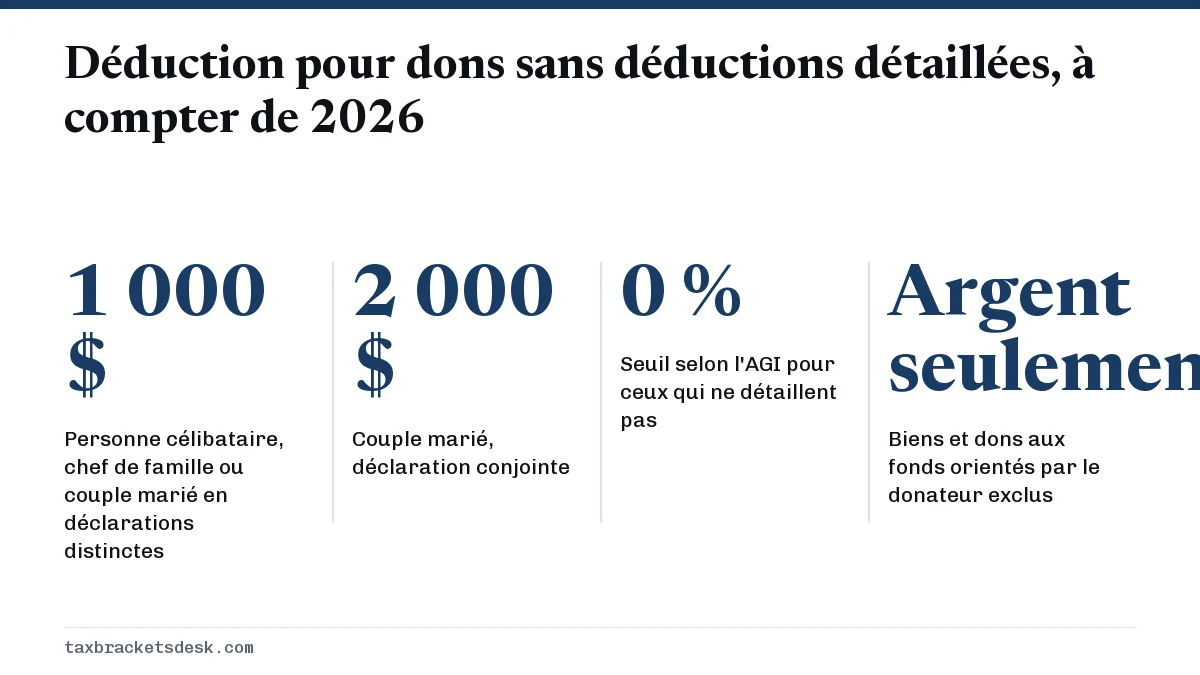
À compter de l'année d'imposition 2026, vous pouvez demander une déduction pour dons sans détailler vos déductions : jusqu'à 1 000 $ de dons en argent à des organismes de bienfaisance publics admissibles, ou 2 000 $ dans une déclaration conjointe, en plus de la déduction forfaitaire. Les dons aux fonds orientés par le donateur (donor-advised funds), aux organismes de soutien et à la plupart des fondations privées ne comptent pas, et les dons en nature comme les vêtements sont exclus. Vous la demandez dans la déclaration de revenus que vous produirez en 2027.
- 01Maximum, personne célibataire, chef de famille ou déclaration distincte
- 1 000 $
- 02Maximum, couple marié, déclaration conjointe
- 2 000 $
- 03Première année
- Année d'imposition 2026 (déclarations produites en 2027)
- 04Type de don
- Argent, chèque, carte ou paiement électronique seulement
- 05Bénéficiaires exclus
- Fonds orientés par le donateur, organismes de soutien
Ce qui commence en 2026 : une déduction pour dons pour ceux qui ne détaillent pas
La loi fiscale de 2025 a créé une déduction permanente pour dons de bienfaisance destinée aux personnes qui ne détaillent pas leurs déductions, à compter de l'année d'imposition 2026. Concrètement, c'est une déduction pour dons sans détailler : vous gardez toute votre déduction forfaitaire et vous ajoutez une déduction distincte pour les dons en argent aux organismes admissibles. On la présente parfois comme une déduction « above the line » (avant le calcul de l'AGI), mais, à strictement parler, elle est prise après l'AGI, avec la déduction forfaitaire : elle réduit donc le revenu imposable sans changer votre AGI (revenu brut rajusté).
Elle comble un vide. De 2022 à 2025, les personnes qui prenaient la déduction forfaitaire n'obtenaient aucun avantage fiscal fédéral pour leurs dons. Une version temporaire existait pour 2020 et 2021, mais elle permettait au plus 300 $ (600 $ en déclaration conjointe en 2021) : le nouveau plafond est donc plus de trois fois plus élevé.
Combien peut-on déduire sans détailler ses déductions?
Le plafond est de 1 000 $ par déclaration pour les personnes célibataires, les chefs de famille et les personnes mariées produisant des déclarations distinctes, et de 2 000 $ pour un couple marié produisant une déclaration conjointe. C'est un plafond, et non un montant fixe : si vous donnez 400 $, vous déduisez 400 $. Contrairement à la règle applicable aux déductions détaillées, le seuil de 0,5 % de l'AGI ne s'applique pas : chaque dollar jusqu'au plafond compte.
Les montants sont inscrits dans la loi en dollars fixes, sans indexation à l'inflation; attendez-vous donc aux mêmes 1 000 $ et 2 000 $ pour 2027, à moins que le Congrès ne les modifie.
Ce que vaut la déduction pour dons de 1 000 $
Une déduction fait économiser de l'impôt à votre taux le plus élevé, et non dollar pour dollar. Pour 2026, une personne célibataire ayant un revenu imposable de 45 000 $ est dans la tranche de 12 % : une déduction complète de 1 000 $ lui fait économiser 120 $. Un couple marié ayant un revenu imposable de 180 000 $ est dans la tranche de 22 % : 2 000 $ lui font économiser 440 $. Consultez notre page dans quelle tranche d'imposition suis-je pour trouver votre taux.
| Votre tranche la plus élevée | Célibataire (1 000 $) | Conjointe (2 000 $) |
|---|---|---|
| 10 % | 100 $ | 200 $ |
| 12 % | 120 $ | 240 $ |
| 22 % | 220 $ | 440 $ |
| 24 % | 240 $ | 480 $ |
Les dons admissibles et ceux qui ne le sont pas
Les règles de cette déduction sont plus étroites que celles des déductions détaillées. Selon la loi, le don doit être fait en argent pendant l'année à un organisme de bienfaisance public, du type décrit à l'article 170(b)(1)(A) du code fiscal.
Les dons qui comptent
- Argent, chèques, paiements par carte de débit ou de crédit et virements électroniques aux églises, synagogues, mosquées et autres organisations religieuses.
- Dons en argent aux organismes de bienfaisance publics comme les banques alimentaires, les refuges et les groupes d'aide aux sinistrés.
- Dons en argent aux écoles, collèges et hôpitaux sans but lucratif.
- Retenues sur la paie versées à un organisme admissible, appuyées par votre talon de paie ou votre formulaire W-2 et une carte d'engagement.
Les dons qui ne comptent pas
- Les versements à un fonds orienté par le donateur, que ce soit pour en ouvrir un ou pour l'alimenter.
- Les dons aux organismes de soutien, du type décrit à l'article 509(a)(3).
- Les dons à la plupart des fondations privées non opérationnelles.
- Les vêtements, articles ménagers, voitures, actions ou tout autre bien en nature.
- Les dons à des particuliers, le sociofinancement pour une personne précise ou les campagnes politiques.
- La valeur de votre temps de bénévolat.
Les pièces justificatives nécessaires pour la déduction
Les mêmes règles de preuve que pour les déductions détaillées s'appliquent. Pour chaque don en argent, conservez un relevé bancaire ou de carte, ou un reçu écrit de l'organisme indiquant son nom, la date et le montant. Pour tout don unique de 250 $ ou plus, il vous faut aussi un accusé de réception écrit de l'organisme, reçu au plus tard au moment où vous produisez votre déclaration, indiquant si vous avez reçu quelque chose en retour.
L'année du don suit celle du paiement. Un chèque compte pour l'année où vous le postez, et un paiement par carte compte pour l'année où il est porté à la carte, même si vous réglez le relevé plus tard. Un chèque daté du 31 décembre 2026 et posté ce jour-là va dans votre déclaration de 2026.
L'effet sur votre déclaration de 2027
La déduction apparaît pour la première fois dans le formulaire 1040 de 2026 que vous produirez au début de 2027. La ligne exacte est fixée par les instructions définitives du formulaire 1040 de 2026, que l'IRS publie habituellement vers le début de l'année. Les logiciels d'impôt vous demanderont si vous avez donné de l'argent à des organismes de bienfaisance même si vous prenez la déduction forfaitaire : répondez à cette question plutôt que de la sauter.
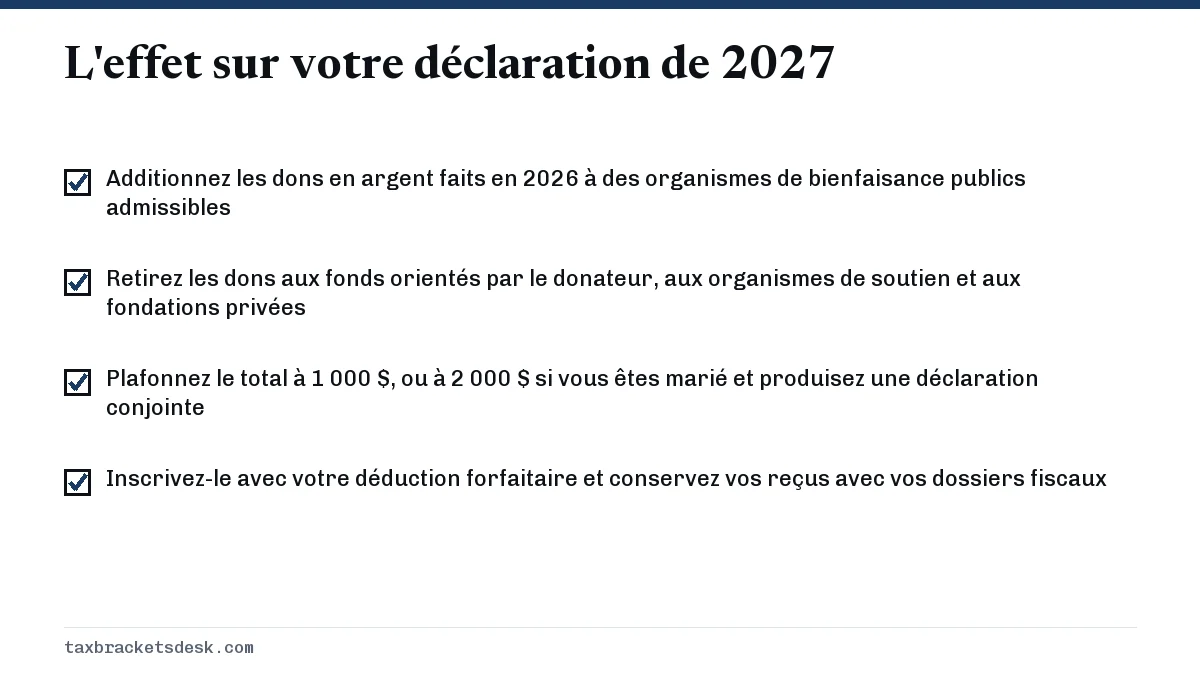
- Additionnez les dons en argent faits en 2026 à des organismes de bienfaisance publics admissibles.
- Retirez les dons aux fonds orientés par le donateur, aux organismes de soutien et aux fondations privées.
- Plafonnez le total à 1 000 $, ou à 2 000 $ si vous êtes marié et produisez une déclaration conjointe.
- Inscrivez-le avec votre déduction forfaitaire et conservez vos reçus avec vos dossiers fiscaux.
Si vos dons en argent sont importants, faites le calcul dans les deux sens. Un couple en déclaration conjointe qui donne 8 000 $ pourrait avoir avantage à détailler ses déductions, selon son hypothèque et ses impôts; notre guide détailler ou prendre la déduction forfaitaire montre comment comparer, et la page sur les limites de déduction pour dons explique les règles qui s'appliquent si vous détaillez. Les montants forfaitaires eux-mêmes figurent dans le guide des montants de la déduction forfaitaire. Si vous avez aussi des frais médicaux importants, vérifiez le seuil de déduction des frais médicaux avant de décider.
Questions fréquentes
Puis-je déduire mes dons sans détailler mes déductions en 2026?
Oui. À compter de l'année d'imposition 2026, vous pouvez déduire jusqu'à 1 000 $ de dons en argent à des organismes de bienfaisance publics admissibles, ou 2 000 $ si vous êtes marié et produisez une déclaration conjointe, tout en prenant la déduction forfaitaire.
Puis-je demander la déduction pour dons de 1 000 $ dans ma déclaration de 2025?
Non. La déduction commence avec l'année d'imposition 2026 : elle apparaît donc pour la première fois dans les déclarations produites en 2027. Les dons faits en 2025 ne sont utiles que si vous avez détaillé vos déductions cette année-là.
Les dons à un fonds orienté par le donateur comptent-ils pour la déduction sans détailler?
Non. La loi exclut expressément l'argent versé pour créer ou alimenter un fonds orienté par le donateur. Les subventions que le fonds verse ensuite à des organismes de bienfaisance ne comptent pas non plus pour vous.
Donner des vêtements à Goodwill compte-t-il si je ne détaille pas mes déductions?
Non. Seuls les dons en argent donnent droit à la déduction sans déductions détaillées. Les vêtements, les meubles et les autres biens ne sont déductibles que si vous détaillez vos déductions.
Les époux qui produisent des déclarations distinctes peuvent-ils déduire 1 000 $ chacun?
Chaque déclaration distincte peut demander jusqu'à 1 000 $, mais les deux époux doivent prendre la déduction forfaitaire, car si l'un détaille ses déductions, l'autre doit le faire aussi.
Cette déduction réduit-elle mon AGI?
Non. Elle est prise après l'AGI, à côté de la déduction forfaitaire : elle réduit donc le revenu imposable, mais pas les montants calculés selon l'AGI, comme le seuil des frais médicaux.
Sources
- Topic no. 506, Charitable contributions irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 170(p), deduction for non-itemizers (statute text) law.cornell.edu
- Publication 526, Charitable Contributions irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Déduction des frais médicaux : la règle de 7,5 % de l'AGI
La déduction des frais médicaux couvre les frais médicaux et dentaires non remboursés engagés pour vous, votre conjoint et vos pe…
Dans quelle tranche d'imposition suis-je? En trois étapes
Dans quelle tranche d'imposition suis-je? Votre tranche d'imposition est le taux de la ligne du barème de votre situation de fami…