
Déductions forfaitaires et détaillées
Déduction des frais médicaux : comment fonctionne le seuil de 7,5 % de l'AGI
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La déduction des frais médicaux couvre les frais médicaux et dentaires non remboursés engagés pour vous, votre conjoint et vos personnes à charge, mais seulement la partie qui dépasse 7,5 % de votre AGI (revenu brut rajusté), et seulement si vous détaillez vos déductions à l'annexe A (Schedule A). Avec un AGI de 70 000 $, les premiers 5 250 $ de factures ne donnent aucune déduction. Les primes payées avec de l'argent après impôt comptent; les frais payés par une assurance, un HSA ou un FSA ne comptent pas.
- 01Seuil
- 7,5 % de l'AGI
- 02Exige de détailler ses déductions
- Oui, annexe A, lignes 1 à 4
- 03Kilométrage médical 2026 (par mille)
- 20,5 cents de janvier à juin, 23,5 cents de juillet à décembre
- 04Hébergement pour des soins loin du domicile
- Jusqu'à 50 $ par nuit par personne
- 05Plafond des primes de soins de longue durée, plus de 70 ans
- 6 200 $ par personne pour 2026
Peut-on déduire ses frais médicaux? La règle de 7,5 %
Oui, mais deux critères se dressent sur votre chemin. D'abord, la déduction des frais médicaux est une déduction détaillée : le total de votre annexe A doit donc dépasser votre déduction forfaitaire. Ensuite, seule la partie des frais admissibles qui dépasse 7,5 % de votre revenu brut rajusté compte. Les deux critères portent sur la même année : les frais réellement payés en 2026, comparés à votre AGI de 2026.
Le calcul tient en trois lignes :
- Additionnez les frais médicaux et dentaires payés dans l'année, moins les remboursements reçus.
- Multipliez votre AGI par 7,5 %.
- Soustrayez la ligne 2 de la ligne 1. Un résultat positif est votre déduction; un résultat nul ou négatif signifie aucune déduction.
Exemple : l'AGI est de 70 000 $, le seuil est donc de 5 250 $. Vous avez payé 9 000 $ de factures non remboursées. Votre déduction des frais médicaux est de 9 000 $ moins 5 250 $, soit 3 750 $, qui s'ajoutent ensuite à vos autres éléments de l'annexe A.
Déduction des frais médicaux 2026 : quand elle est vraiment avantageuse
En raison du seuil et de la déduction forfaitaire, cette déduction aide surtout les années où survient une dépense importante et concentrée : une chirurgie, une naissance avec complications, des implants dentaires ou une résidence avec services d'aide. Elle est aussi courante chez les retraités, dont l'AGI est souvent plus bas et les primes et frais de soins plus élevés.
Prenons une personne célibataire de 67 ans ayant un AGI de 48 000 $, qui a payé 22 000 $ en 2026 pour des primes Medicare, des soins dentaires, des appareils auditifs et un séjour à l'hôpital. Le seuil est de 3 600 $, ce qui laisse 18 400 $ de frais médicaux déductibles. Ajoutez 4 000 $ d'impôt sur le revenu de l'État et d'impôt foncier, et le total de l'annexe A atteint 22 400 $. Cela dépasse de 4 250 $ la déduction forfaitaire de 18 150 $ d'une personne célibataire de 65 ans ou plus (16 100 $ plus 2 050 $).
| Étape | Montant |
|---|---|
| Frais médicaux payés | 22 000 $ |
| Moins 7,5 % de l'AGI | -3 600 $ |
| Frais médicaux déductibles | 18 400 $ |
| Plus les impôts d'État et locaux | 4 000 $ |
| Total des déductions détaillées vs déduction forfaitaire | 22 400 $ vs 18 150 $ |
La déduction pour les aînés, d'au plus 6 000 $, se demande séparément à l'annexe 1-A et ne change donc pas cette comparaison. Notre guide déductions détaillées ou déduction forfaitaire couvre l'ensemble de la décision.
Frais médicaux déductibles : ce qui compte et ce qui ne compte pas
La Publication 502 définit les soins médicaux comme les frais engagés pour diagnostiquer, guérir, traiter ou prévenir une maladie, ou pour agir sur une structure ou une fonction du corps. Vous pouvez inclure les frais engagés pour vous, votre conjoint et vos personnes à charge.
Les frais qui comptent
- Les factures de médecin, de dentiste, d'hôpital, de laboratoire et de thérapie, y compris les soins psychiatriques et psychologiques.
- Les médicaments d'ordonnance et l'insuline.
- Les primes d'assurance maladie, dentaire et de soins de la vue payées avec de l'argent après impôt, ainsi que les primes de Medicare Part B et Part D.
- Les lunettes, les verres de contact, les appareils auditifs, les béquilles, les fauteuils roulants et les prothèses dentaires.
- Les déplacements en voiture pour recevoir des soins, à 20,5 cents par mille de janvier à juin 2026 et à 23,5 cents par mille de juillet à décembre, plus le stationnement et les péages.
- L'hébergement loin du domicile pour recevoir des soins médicaux, jusqu'à 50 $ par nuit par personne.
- Les services et les primes de soins de longue durée admissibles, jusqu'aux plafonds selon l'âge indiqués plus bas.
Les frais qui ne comptent pas
- Les primes payées par votre employeur ou prélevées sur votre paie avant impôt.
- Tout ce qui est payé ou remboursé par une assurance, un HSA, un FSA ou un HRA.
- Les médicaments en vente libre, sauf l'insuline.
- La chirurgie esthétique, sauf si elle corrige une difformité due à une anomalie congénitale, à un accident ou à une maladie.
- Les abonnements au gym et les produits de santé générale, comme les vitamines prises pour le bien-être général.
Plafonds des primes de soins de longue durée pour 2026
Les primes d'une police d'assurance soins de longue durée admissible comptent comme frais médicaux, mais seulement jusqu'à un plafond qui dépend de l'âge de la personne assurée à la fin de l'année. Toute somme au-delà du plafond est ignorée. Les plafonds sont fixés chaque année par l'IRS (le fisc fédéral américain); les chiffres de 2026 proviennent de la Rev. Proc. 2025-32.
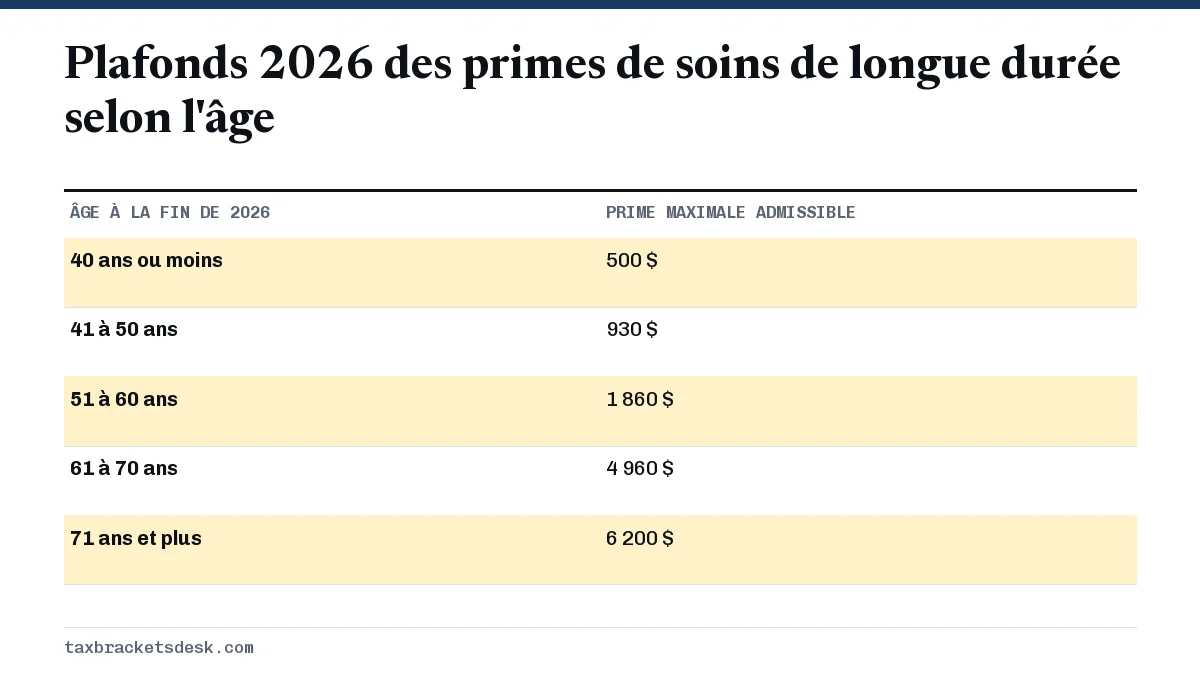
Chaque conjoint a son propre plafond. Un couple marié dont les conjoints ont 62 et 72 ans pourrait compter jusqu'à 4 960 $ plus 6 200 $, soit 11 160 $, de primes de soins de longue durée dans son total de frais médicaux pour 2026.
Les primes d'assurance maladie sont-elles déductibles pour un travailleur autonome?
Les travailleurs autonomes obtiennent habituellement un meilleur traitement ailleurs. La déduction pour l'assurance maladie des travailleurs autonomes, à l'annexe 1, permet de soustraire directement du revenu les primes payées pour vous, votre conjoint et vos personnes à charge, sans seuil de 7,5 % et sans devoir détailler. Elle est limitée au bénéfice net de l'entreprise et n'est pas permise pour les mois où vous pouviez adhérer à un régime subventionné par un employeur, y compris par l'intermédiaire de votre conjoint.
Vous ne pouvez pas compter la même prime deux fois. Les primes qui restent après la déduction de l'annexe 1, par exemple parce que votre bénéfice était trop faible, peuvent être inscrites à l'annexe A comme frais médicaux. Comme la déduction de l'annexe 1 réduit l'AGI, elle réduit aussi votre seuil de 7,5 %.
Comment dépasser le seuil
Si vous en êtes proche, le moment choisi compte plus que tout. Planifiez les soins non urgents, comme des soins dentaires ou de nouveaux appareils auditifs, une année où vous prévoyez déjà des factures importantes. Conservez vos reçus détaillés et les relevés d'explication des prestations de votre assureur, puisqu'ils montrent ce que vous avez payé après la couverture.
Réduire l'AGI réduit aussi le seuil. Les cotisations à un 401(k) traditionnel ou à un IRA déductible réduisent l'AGI; la déduction pour dons des personnes qui ne détaillent pas ne le fait pas, parce qu'elle est prise après l'AGI, comme l'explique notre page sur la déduction pour dons sans détailler. Les très hauts revenus devraient aussi lire l'article sur la limite des déductions détaillées pour les hauts revenus, qui peut réduire le total final. Les montants de base auxquels vous comparez votre total figurent dans notre guide des montants de la déduction forfaitaire.
Questions fréquentes
Qu'est-ce que le seuil de 7,5 % de l'AGI pour les frais médicaux?
C'est la partie de vos frais médicaux que vous ne pouvez pas déduire. Multipliez votre AGI par 7,5 %; seuls les frais qui dépassent ce montant comptent à l'annexe A. Avec un AGI de 100 000 $, les premiers 7 500 $ ne sont pas déductibles.
Peut-on déduire ses frais médicaux si l'on prend la déduction forfaitaire?
Non. La déduction des frais médicaux n'est offerte qu'à l'annexe A : vous devez donc détailler vos déductions pour en profiter.
Les primes d'assurance maladie sont-elles déductibles en 2026?
Les primes payées avec de l'argent après impôt, y compris celles de Medicare Part B et D, comptent comme frais médicaux, sous réserve du seuil de 7,5 %. Les primes prélevées sur la paie avant impôt ne comptent pas. Les travailleurs autonomes peuvent habituellement déduire leurs primes à l'annexe 1 à la place.
Peut-on déduire les frais médicaux payés pour un parent?
Oui, si votre parent est votre personne à charge, ou le serait si ce n'était de son revenu trop élevé ou du fait qu'il produit une déclaration conjointe. Vous devez avoir payé les frais vous-même.
Les implants dentaires et les appareils orthodontiques sont-ils déductibles?
Oui. Les traitements dentaires, y compris les implants et l'orthodontie, comptent comme frais médicaux. Le blanchiment des dents ne compte pas.
Sources
- Publication 502, Medical and Dental Expenses irs.gov
- Rev. Proc. 2025-32 (2026 long-term care premium limits) irs.gov
- Standard mileage rates irs.gov
- 2026 Form 1040-ES (standard deduction for age 65) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Limite des déductions détaillées 2026 : hauts revenus
La limite des déductions détaillées 2026 réduit les déductions de l'annexe A (Schedule A) des personnes dont le revenu atteint la…
Déduction pour dons sans détailler : 1 000 $ dès 2026
À compter de l'année d'imposition 2026, vous pouvez demander une déduction pour dons sans détailler vos déductions : jusqu'à 1 00…
Déduction forfaitaire pour les aînés de 65 ans et plus : 2026
La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un…