
简短回答
按照2026年的慈善捐款扣除限额,分项扣除者只能扣除超过调整后总收入(AGI)0.5%的那部分捐款,这是新设的门槛;向公共慈善机构的现金捐款最多可扣除AGI的60%,捐赠财产和向部分机构捐款则适用50%、30%和20%的较低上限。超过上限的捐款最多可向后结转5年。
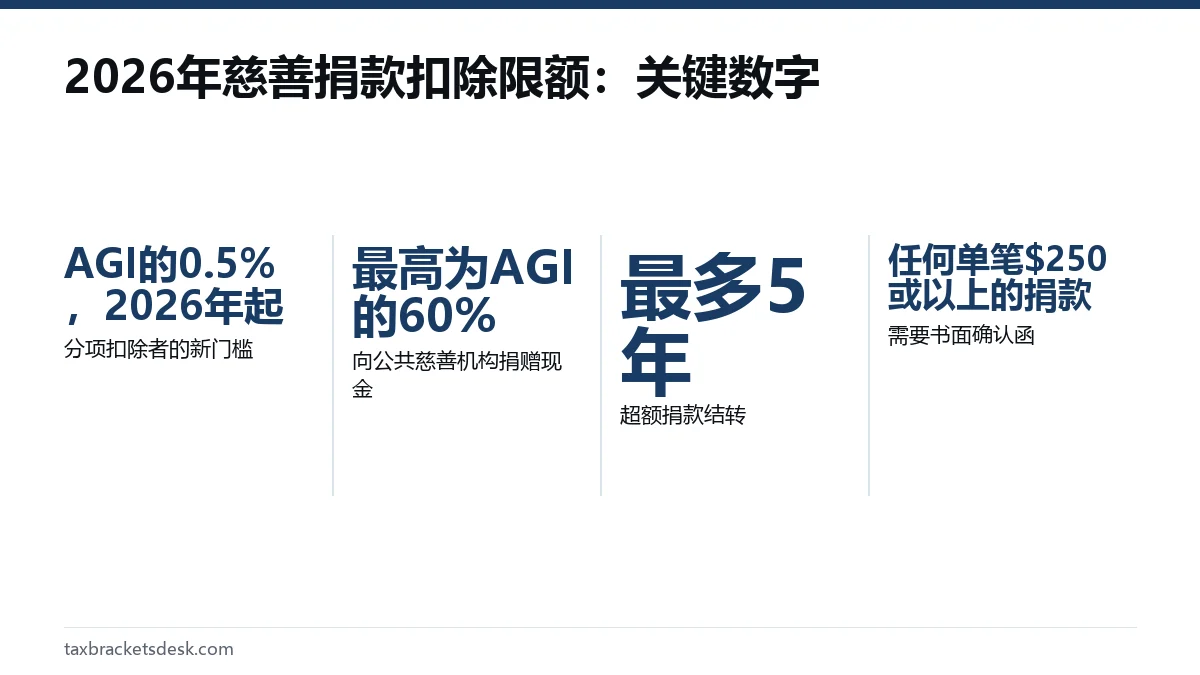
- 01分项扣除者的新门槛
- AGI的0.5%,2026年起
- 02向公共慈善机构捐赠现金
- 最高为AGI的60%
- 03超额捐款结转
- 最多5年
- 04需要书面确认函
- 任何单笔$250或以上的捐款
- 05需要8283表
- 非现金捐赠合计超过$500
2026年慈善捐款扣除限额一览
从2026年起,分项扣除的纳税人要同时受两套慈善捐款扣除限制。新设的门槛会先去掉您捐款中的第一块,金额相当于您AGI的0.5%。沿用已久的上限按AGI的百分比设定,仍然限制您一年内最多能扣除多少。至于是否分项扣除,则是另一个独立的决定,这两套规则都是在此之上叠加适用的。
如果您改用标准扣除额,这两套规则都与您无关。不分项扣除的人可以享受另一项更简单的扣除:现金捐款最多$1,000(联合报税为$2,000),详见我们关于不分项扣除也能申报的慈善捐款扣除的页面。
0.5%的慈善捐款扣除门槛是什么?
慈善捐款扣除门槛是一道起扣线,您的捐款必须先越过它,才有部分可以计入扣除。用您的AGI乘以0.5%,只有全部捐款中超过这个数字的部分,才能填到附表A(Schedule A)上。美国国税局(IRS)第505号出版物(Publication 505)说明,低于门槛的部分在2026年不能扣除。
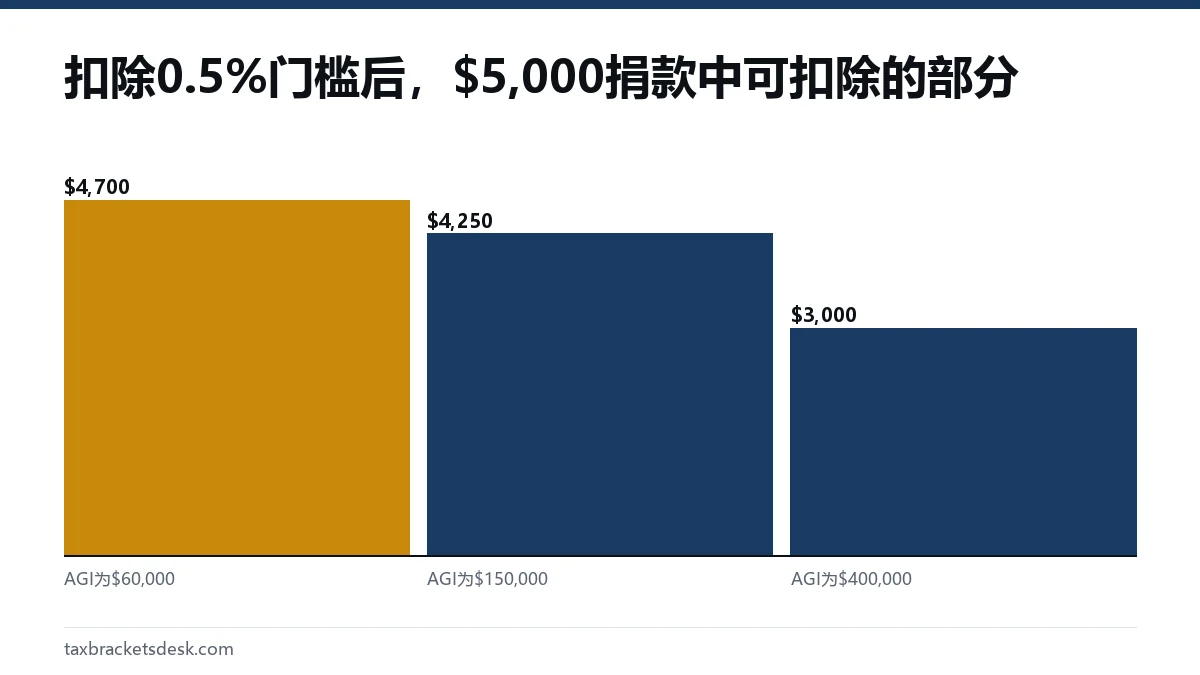
门槛随收入增加,所以按金额计算,对高收入者的影响更大。下图显示一笔$5,000的现金捐款在三种收入水平下还剩多少可以扣除。
| AGI | 门槛(AGI的0.5%) | 可扣除金额 |
|---|---|---|
| $60,000 | $300 | $4,700 |
| $150,000 | $750 | $4,250 |
| $400,000 | $2,000 | $3,000 |
| $1,000,000 | $5,000 | $0 |
低于门槛的部分可以结转吗?
通常不能。根据法律条文,因门槛而不能扣除的捐款,只有在当年捐款同时超过下文某一项AGI百分比上限时,才能结转到以后年度。捐款只占收入一小部分的人,每年都会直接损失这一块,这也是把捐款集中在少数几个年份的一个理由。
按捐赠类型划分的慈善捐款扣除上限
上限取决于您捐的是什么,以及由谁接收。第526号出版物(Publication 526)把受赠机构分成两类:一类是50%限额机构(教会、学校、医院、大多数公共慈善机构和部分私人基金会),另一类是其他所有机构,例如退伍军人团体、兄弟会性质的互助组织和大多数私人非运营基金会。
| 捐赠类型 | 上限 |
|---|---|
| 向50%限额机构捐赠现金 | AGI的60% |
| 向50%限额机构捐赠非现金财产(资本利得财产除外) | AGI的50% |
| 向非50%限额机构的捐赠 | AGI的30% |
| 向50%限额机构捐赠资本利得财产,例如长期持有的股票 | AGI的30% |
| 向非50%限额机构捐赠资本利得财产 | AGI的20% |
这些上限会相互影响。您按60%规则可扣除的现金捐款,要减去您为其他捐赠申报的扣除额,所以同时捐赠增值股票和现金的人,应使用第526号出版物中的计算表。2025年的税法已把60%的现金捐款上限定为永久性规定。
哪些捐赠先被门槛抵消
如果您捐赠多种类型的财产,法律会先把0.5%门槛套用在上限最低的类别上,例如资本利得财产,最后才套用在向公共慈善机构的现金捐款上。报税软件会自动处理这个顺序,但这也解释了为什么同时捐股票和现金的人,会看到门槛先减少股票捐赠的扣除额。
慈善捐款扣除可以结转到以后年度吗?
可以,前提是超过了上限。超过适用AGI百分比的捐款最多可以向后结转5年,并按先旧后新的顺序使用。合格的自然保护捐赠(qualified conservation contributions)可以结转15年。结转的捐款保留原来的类别,所以受AGI 30%上限限制的股票捐赠,在以后年度仍归入30%那一组。
举例:您的AGI为$80,000,向一所大学捐赠现金$55,000。60%的上限是$48,000,因此您2026年的扣除额以上限为准,超出部分结转到2027年。由于您的捐款超过了上限,因0.5%门槛而损失的$400会加入这笔结转额,而不是直接消失。请把结转数字和报税表一起保存好,因为国税局不会提醒您。
2026年慈善捐款:您需要保留的记录
如果缺少凭证,即使捐款真实存在,国税局也可以全额拒绝扣除。捐款金额越大,要求越高:
- 任何现金捐款:银行或信用卡记录,或慈善机构出具的书面说明,写明机构名称、日期和金额。
- 单笔$250或以上的捐款:慈善机构出具的书面确认函,须在您提交报税表之前收到,并注明您是否因此得到任何回报。
- 非现金捐赠合计超过$500:在报税表上附8283表(Form 8283)。
- 价值超过$5,000的非现金捐赠:一般需要合格评估报告,并在8283表的B部分(Section B)中概述。
如果您因捐款获得餐食、活动门票或其他好处,只能扣除超出其价值的部分。志愿服务的时间永远不能扣除,但做志愿者时自掏腰包且未获报销的费用可以扣除。
门槛与2026年其他限额如何配合
门槛和上限要先计算,之后才轮到另一项针对最高税级纳税人的削减。如果您的应税收入超过$640,600(单身)或$768,700(联合报税),您附表A的全部扣除总额(包括慈善捐款)还要再减少最多5.4%;请参阅高收入者的分项扣除限额。对大多数捐款人来说,更实际的问题是慈善捐款加上其他项目能否超过标准扣除额,这在我们的标准扣除额指南中有说明,房主相关的项目如房贷利息也有专门介绍。
常见问题
2026年慈善捐款最多可以扣除多少?
如果您分项扣除,可以扣除超过AGI 0.5%的捐款,向公共慈善机构的现金捐款上限为AGI的60%,捐赠财产则适用较低的上限。如果您采用标准扣除额,可以扣除最多$1,000的现金捐款,联合报税为$2,000。
慈善捐款扣除有上限吗?
有。最高上限是向公共慈善机构捐赠现金时的AGI 60%。捐赠财产,或向私人基金会及类似团体捐款,上限为AGI的50%、30%或20%,超过上限的部分最多可结转5年。
0.5%门槛适用于标准扣除者的慈善捐款扣除吗?
不适用。门槛只针对分项扣除者。不分项扣除者最多$1,000或$2,000的扣除额在计算时不考虑门槛。
从个人退休账户(IRA)做合格慈善分配,也受0.5%门槛限制吗?
不受。合格慈善分配(qualified charitable distribution)从70岁半起可以使用,这笔钱直接不计入您的收入,而不是在附表A上扣除,因此门槛和AGI上限都管不到它。不论您是否分项扣除,都可以使用。
每笔捐款都需要收据吗?
每笔现金捐款都需要银行记录或书面说明,单笔$250或以上的捐款还需要慈善机构的书面确认函。没有这些凭证,国税局可以不允许扣除。
来源
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 526, Charitable Contributions irs.gov
- 26 U.S. Code 170, charitable contributions (statute text) law.cornell.edu
- Topic no. 506, Charitable contributions irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 标准扣除额:按报税身份和年龄的金额
2026纳税年度(即您在2027年提交的报税表)的标准扣除额为:单身或夫妻分开报税$16,100,夫妻联合报税$32,200,户主$24,150。它是从调整总收入中直接减去的一个固定金额,不需要任何票据。年满65岁或失明的报税者,每符合一项条件再加$1,65…