
Déductions forfaitaires et détaillées
Limite des déductions détaillées 2026 : la réduction de 5,4 % pour la tranche de 37 %
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La limite des déductions détaillées 2026 réduit les déductions de l'annexe A (Schedule A) des personnes dont le revenu atteint la tranche de 37 %. La réduction est de 5,4 % (exactement 2/37) du moindre des deux montants suivants : le total des déductions détaillées ou le revenu imposable qui dépasse 640 600 $ pour une personne célibataire ou un chef de famille, 768 700 $ en déclaration conjointe ou 384 350 $ pour une personne mariée produisant une déclaration distincte. En pratique, elle plafonne la valeur fiscale de chaque dollar de déductions détaillées à environ 35 cents.
- 01Taux de réduction
- 5,4 % (2/37)
- 02Seuil, couple marié en déclaration conjointe
- 768 700 $ de revenu imposable
- 03Seuil, personne célibataire ou chef de famille
- 640 600 $
- 04Seuil, personne mariée en déclaration distincte
- 384 350 $
- 05Première année
- Année d'imposition 2026, déclaration produite en 2027
Limite des déductions détaillées 2026 : ce qu'elle fait
À compter de 2026, la limite des déductions détaillées réduit les déductions de l'annexe A des contribuables de la tranche supérieure. Sans cette règle, une déduction de 10 000 $ ferait économiser 3 700 $ à un contribuable imposé à 37 %. Avec elle, la même déduction fait économiser environ 3 500 $. La règle figure à l'article 68 du code fiscal, qui contenait auparavant l'ancienne limitation Pease.
La plupart des gens n'y sont jamais soumis. Elle ne s'applique que lorsque le revenu imposable, calculé avant les déductions détaillées, dépasse le point où commence le taux de 37 %. Pour tous ceux qui sont sous ce seuil, les déductions détaillées fonctionnent exactement comme avant.
Qui est touché par le plafond des déductions détaillées 2026
Les seuils correspondent au début de la tranche de 37 % pour chaque situation de famille. Comme les tranches sont indexées à l'inflation, ces chiffres changent chaque année.
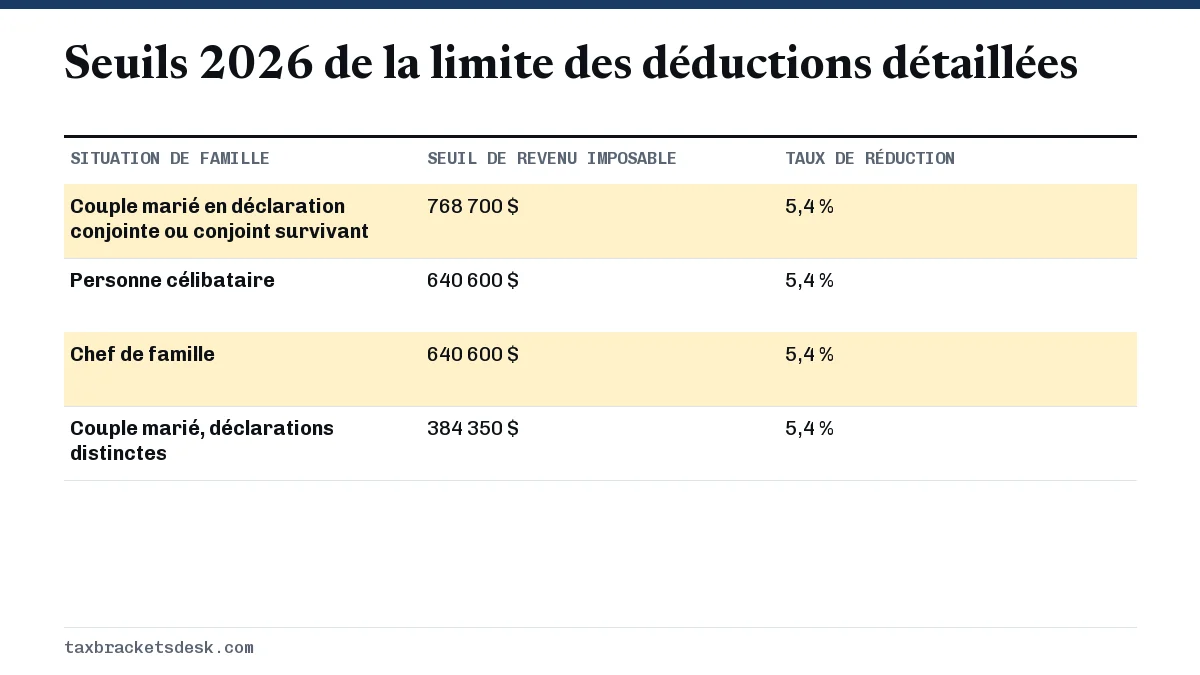
Deux détails déterminent si vous dépassez le seuil. D'abord, le critère de revenu utilise le revenu imposable augmenté de vos déductions détaillées, que la Publication 505 calcule comme l'AGI (revenu brut rajusté) moins la déduction pour revenu d'entreprise admissible et les déductions de l'annexe 1-A. Ensuite, les seuils de 2027 ne sont pas encore annoncés; ils suivront les tranches de 2027, que l'IRS (le fisc fédéral américain) publie habituellement en octobre ou en novembre. Voir quand les tranches d'imposition 2027 seront publiées.
Comment la réduction de 5,4 % est calculée, étape par étape
L'IRS la détaille dans la feuille de calcul 2-6 de la Publication 505 (2026), utilisée pour les acomptes provisionnels. La même logique s'appliquera dans la déclaration de 2026 :
- Calculez chaque déduction détaillée après ses propres limites : le plafond SALT, le seuil de 7,5 % pour les frais médicaux, le seuil de 0,5 % pour les dons et la limite de la dette hypothécaire.
- Additionnez-les. Vous obtenez le total de vos déductions détaillées.
- Calculez le revenu imposable avant les déductions détaillées : l'AGI moins la déduction QBI et les déductions de l'annexe 1-A.
- Soustrayez votre seuil (768 700 $ en déclaration conjointe, 640 600 $ pour une personne célibataire ou un chef de famille, 384 350 $ en déclaration distincte). Si le résultat est nul ou négatif, arrêtez-vous : aucune réduction ne s'applique.
- Prenez le moindre du montant de l'étape 2 et de celui de l'étape 4.
- Multipliez-le par 5,4 %. Soustrayez le résultat du total des déductions détaillées.
La loi fixe le taux à 2/37, soit 5,405 %. La Publication 505 l'arrondit à 5,4 % pour la feuille de calcul; les instructions définitives de la déclaration de 2026 indiqueront quel chiffre les logiciels doivent utiliser.
Exemples chiffrés
Un couple en déclaration conjointe bien au-dessus du seuil
Un couple marié a un AGI de 1 000 000 $ et aucune déduction QBI ni aucune déduction de l'annexe 1-A. À ce niveau de revenu, sa déduction SALT a été ramenée au plancher de 10 000 $. Il a payé 30 000 $ d'intérêts hypothécaires et a donné 50 000 $ en argent à des organismes de bienfaisance.
| Étape | Montant |
|---|---|
| SALT (ramenée au plancher) | 10 000 $ |
| Intérêts hypothécaires | 30 000 $ |
| Dons après le seuil de 0,5 % (50 000 $ - 5 000 $) | 45 000 $ |
| Total des déductions détaillées | 85 000 $ |
| Revenu au-delà du seuil de 768 700 $ | 231 300 $ |
| Réduction : 5,4 % x 85 000 $ (le plus petit montant) | -4 590 $ |
Les déductions détaillées admises sont de 80 410 $, et le revenu imposable est de 919 590 $. À 37 %, les 85 000 $ au complet auraient fait économiser 31 450 $; les 80 410 $ admis font économiser environ 29 752 $. Cela représente 35 cents par dollar de déductions initiales, ce qui est exactement l'objectif de la règle.
Une personne célibataire juste au-dessus du seuil
Une personne célibataire a un revenu imposable avant déductions détaillées de 660 000 $ et 50 000 $ de déductions détaillées. Le revenu au-delà du seuil de 640 600 $ est de 19 400 $, ce qui est inférieur à 50 000 $. La réduction est de 5,4 % de 19 400 $, soit 1 047,60 $, ce qui laisse 48 952,40 $ de déductions détaillées. Près du seuil, la réduction est faible, parce que seul le revenu situé dans la tranche de 37 % est pris en compte.
Interaction avec le plafond SALT et les règles sur les dons
La réduction de 5,4 % vient en dernier. Selon la Publication 505, elle s'applique après toutes les autres limites sur les déductions détaillées; les hauts revenus font donc face à plusieurs couches à la fois :
- Le plafond SALT de 40 400 $ diminue dès que l'AGI modifié dépasse 505 000 $ et descend jusqu'à un plancher de 10 000 $; consultez notre page sur le plafond de la déduction SALT.
- Les dons de bienfaisance perdent la première tranche de 0,5 % de l'AGI, puis sont soumis aux plafonds de 60 % ou moins décrits dans les limites de déduction pour dons.
- Les frais médicaux ne comptent qu'au-delà de 7,5 % de l'AGI, ce qui, à ce niveau de revenu, en élimine la plus grande partie; voir le seuil de déduction des frais médicaux.
- Ce qui reste est réduit de 5,4 % du plus petit montant.
La limite ne touche pas la déduction forfaitaire : un contribuable de la tranche supérieure dont le total de l'annexe A se rapproche de 32 200 $ en déclaration conjointe devrait donc vérifier si la déduction forfaitaire est maintenant plus avantageuse. Notre guide des montants de la déduction forfaitaire présente chaque montant.
Touche-t-elle la déduction QBI? En quoi diffère-t-elle de la limitation Pease?
Non. La Publication 505 précise que la limite ne s'applique pas au calcul de la déduction pour revenu d'entreprise admissible (QBI). Les propriétaires d'entreprise calculent d'abord la déduction QBI, qui réduit aussi le revenu utilisé à l'étape 3.
L'ancienne limitation Pease, suspendue de 2018 à 2025, fonctionnait autrement : elle réduisait les déductions détaillées de 3 % de l'AGI au-delà d'un seuil, jusqu'à 80 % des déductions, et commençait à des revenus bien inférieurs à la tranche supérieure. La nouvelle règle ne vise que le revenu imposé à 37 %, et sa réduction ne peut jamais dépasser 5,4 % de vos déductions. Pour savoir comment le taux maximal lui-même s'applique, voir le taux marginal d'imposition expliqué.
Questions fréquentes
Y a-t-il une limite aux déductions détaillées en 2026?
Oui, pour les contribuables de la tranche de 37 %. Les déductions détaillées sont réduites de 5,4 % du moindre du total des déductions détaillées ou du revenu imposable qui dépasse 640 600 $ pour une personne célibataire, 768 700 $ en déclaration conjointe ou 384 350 $ pour une personne mariée produisant une déclaration distincte.
Qui est touché par la nouvelle limite des déductions détaillées?
Seulement les personnes dont le revenu imposable, calculé avant les déductions détaillées, dépasse le début de la tranche de 37 %. Tous les autres déduisent leurs dépenses détaillées au complet, sous réserve des limites habituelles propres à chaque élément.
La limitation Pease revient-elle en 2026?
Non. La loi de 2025 a remplacé la limitation Pease par la nouvelle règle de 2/37. L'ancienne réduction de 3 % de l'AGI ne revient pas.
La limite des déductions détaillées s'applique-t-elle à la déduction forfaitaire?
Non. Elle ne réduit que les déductions de l'annexe A. La déduction forfaitaire et les déductions de l'annexe 1-A ne sont pas réduites.
Quels sont les seuils de 2027 pour la limite des déductions détaillées?
Ils ne sont pas encore annoncés. Ils correspondent au début de la tranche de 37 % et seront donc fixés lorsque l'IRS publiera les rajustements pour l'inflation de 2027, habituellement en octobre ou en novembre.
Sources
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 68, overall limitation on itemized deductions (statute text) law.cornell.edu
- Rev. Proc. 2025-32 (2026 tax brackets) irs.gov
- Inflation-adjusted tax items by tax year irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Taux marginal d'imposition : définition et comment le trouver
Votre taux marginal d'imposition est la part de votre prochain dollar de revenu qui va à l'impôt. Pour l'impôt fédéral américain…