
Déductions forfaitaires et détaillées
Déduction des intérêts hypothécaires : limites et qui peut la demander en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La déduction des intérêts hypothécaires permet aux propriétaires qui détaillent leurs déductions de soustraire les intérêts payés sur une dette d'au plus 750 000 $ servant à acheter, construire ou améliorer de façon importante leur résidence principale ou une résidence secondaire (375 000 $ pour une personne mariée produisant une déclaration distincte). Les prêts plus anciens, contractés au plus tard le 15 décembre 2017, conservent une limite de 1 million de dollars. Pour 2026, les primes d'assurance prêt hypothécaire sont de nouveau déductibles, sous réserve d'une réduction progressive selon le revenu.
- 01Limite de prêt, dette contractée après le 15 déc. 2017
- 750 000 $ (375 000 $ pour une personne mariée en déclaration distincte)
- 02Limite de prêt, dette contractée au plus tard le 15 déc. 2017
- 1 000 000 $ (500 000 $ pour une personne mariée en déclaration distincte)
- 03Résidences admissibles
- Résidence principale plus une résidence secondaire
- 04Primes d'assurance prêt hypothécaire
- De nouveau déductibles à compter de 2026; réduites au-delà d'un AGI de 100 000 $
- 05Où l'inscrire
- Annexe A (formulaire 1040)
Peut-on déduire les intérêts hypothécaires? Qui y a droit
Oui, si vous détaillez vos déductions et que le prêt respecte les règles. La déduction des intérêts hypothécaires est une déduction détaillée : elle n'aide donc que si le total de votre annexe A (Schedule A) dépasse votre déduction forfaitaire (16 100 $ pour une personne célibataire, 32 200 $ en déclaration conjointe pour 2026). Si vous prenez la déduction forfaitaire, les intérêts payés ne vous donnent aucun allègement fiscal distinct.
En plus de l'obligation de détailler, la Publication 936 de l'IRS (le fisc fédéral américain) fixe les conditions suivantes :
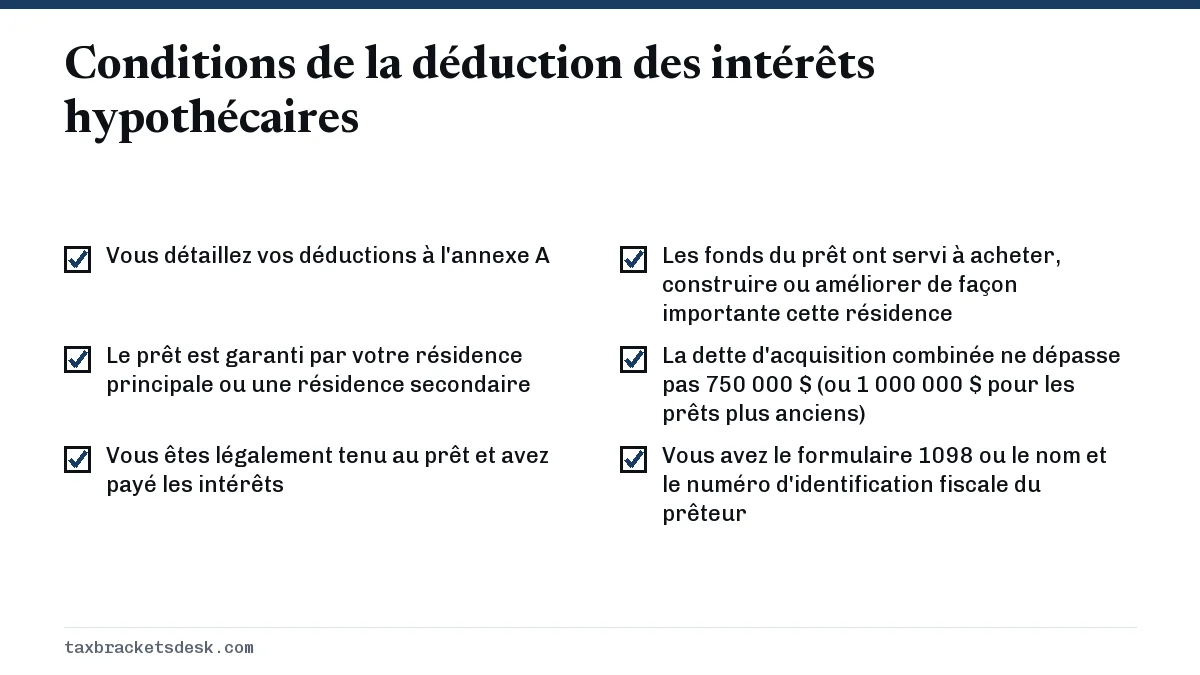
Une résidence admissible peut être une maison, un condominium, un appartement en coopérative, une maison mobile, une caravane ou un bateau, pourvu qu'elle comporte un endroit pour dormir, une cuisine et des toilettes. Vous pouvez compter votre résidence principale et une résidence secondaire. Les intérêts sur une troisième propriété sont des intérêts personnels et ne sont pas déductibles, sauf si la propriété est louée, auquel cas ils vont à l'annexe E (Schedule E), et non à l'annexe A.
Limites de la déduction des intérêts hypothécaires en 2026
La limite porte sur le solde du prêt, et non sur les intérêts. Elle s'applique à la dette d'acquisition de la résidence, c'est-à-dire l'argent servant à acheter, construire ou améliorer de façon importante la résidence qui garantit le prêt. La loi fiscale de 2025 a rendu permanentes les limites en vigueur depuis 2017 : elles s'appliquent donc à 2026 et aux années suivantes, sans date de fin prévue.
| Date à laquelle la dette a été contractée | Limite | Personne mariée, déclaration distincte |
|---|---|---|
| Après le 15 décembre 2017 | 750 000 $ | 375 000 $ |
| Au plus tard le 15 décembre 2017 | 1 000 000 $ | 500 000 $ |
| Contrat écrit ferme conclu avant le 15 déc. 2017 prévoyant une conclusion avant le 1er janv. 2018, et achat réalisé avant le 1er avril 2018 | 1 000 000 $ | 500 000 $ |
Les limites visent votre résidence principale et votre résidence secondaire ensemble. Si vous avez un prêt plus ancien, son solde est compté dans la limite de 750 000 $ applicable à toute nouvelle dette. Un refinancement conserve la date d'origine seulement jusqu'à concurrence du solde refinancé; tout montant supplémentaire retiré en argent est une nouvelle dette.
Ce qui arrive si votre prêt dépasse la limite
Vous déduisez une partie des intérêts. La Publication 936 contient une feuille de calcul qui utilise votre solde moyen de l'année. Par exemple, si un prêt hypothécaire contracté en 2023 avait un solde moyen de 900 000 $ et que vous avez payé 54 000 $ d'intérêts, la part déductible est de 750 000 $ divisé par 900 000 $, soit 83,3 %. Vous déduiriez 45 000 $, et les 9 000 $ restants seraient des intérêts personnels non déductibles.
Les intérêts d'un prêt sur la valeur domiciliaire sont-ils déductibles?
Seulement si l'argent a été investi dans la résidence. Les intérêts d'un prêt ou d'une marge de crédit sur la valeur domiciliaire sont déductibles si vous avez utilisé les fonds pour acheter, construire ou améliorer de façon importante la résidence qui les garantit, et que la dette totale reste dans les limites ci-dessus. Si l'argent a servi à payer une voiture, des droits de scolarité, des vacances ou des cartes de crédit, ces intérêts ne sont pas déductibles, peu importe la date de début du prêt.
Les améliorations importantes ajoutent de la valeur, prolongent la durée de vie de la résidence ou l'adaptent à un nouvel usage : un nouveau toit, un agrandissement, une cuisine rénovée. Les réparations courantes, comme repeindre, ne comptent pas. Conservez les factures des entrepreneurs et les relevés bancaires montrant où est allé l'argent du prêt, car le formulaire 1098 du prêteur n'indique pas comment vous l'avez dépensé.
Le retour de la déduction des primes d'assurance prêt hypothécaire pour 2026
Les primes d'assurance prêt hypothécaire, y compris l'assurance hypothécaire privée (PMI) et les primes des prêts FHA, VA et USDA, sont de nouveau déductibles à compter des déclarations de 2026. La déduction avait expiré après 2021. La loi de 2025 l'a rétablie de façon permanente pour les contrats d'assurance conclus après le 31 décembre 2006, sur une dette d'acquisition visant une résidence principale ou secondaire.
La réduction progressive selon le revenu s'applique toujours. La déduction diminue de 10 % pour chaque tranche de 1 000 $ (ou partie de 1 000 $) de votre AGI (revenu brut rajusté) au-delà de 100 000 $, ou pour chaque tranche de 500 $ au-delà de 50 000 $ pour une personne mariée produisant une déclaration distincte. Elle disparaît donc entièrement dès que l'AGI dépasse 109 000 $ (54 500 $ pour une personne mariée en déclaration distincte).
| AGI | Part des primes déductible | Sur 2 400 $ de primes |
|---|---|---|
| 100 000 $ ou moins | 100 % | 2 400 $ |
| 102 500 $ | 70 % | 1 680 $ |
| 105 000 $ | 50 % | 1 200 $ |
| Plus de 109 000 $ | 0 % | 0 $ |
Le formulaire 1098 et quoi inscrire à l'annexe A
Votre prêteur devrait vous envoyer le formulaire 1098 au plus tard le 31 janvier si vous avez payé 600 $ ou plus d'intérêts pendant l'année. Voici ce que chaque case signifie pour la section des intérêts de l'annexe A :
- Case 1 : les intérêts hypothécaires payés pendant l'année. C'est votre point de départ.
- Case 2 : le capital impayé au début de l'année, qui vous aide à vérifier la limite de 750 000 $.
- Case 3 : la date de montage du prêt, qui indique si la limite de 1 million de dollars ou celle de 750 000 $ s'applique.
- Case 4 : les remboursements d'intérêts payés en trop une année antérieure, qui peuvent être imposables si vous les aviez déduits.
- Case 5 : les primes d'assurance prêt hypothécaire, déductibles pour 2026 sous réserve de la réduction progressive.
- Case 6 : les points payés à l'achat d'une résidence principale.
Les points payés sur un prêt d'achat de votre résidence principale sont généralement déductibles en totalité l'année où ils sont payés s'ils respectent les critères de la Publication 936. Les points payés sur un refinancement sont en général répartis sur la durée du prêt. Si vous avez payé des intérêts à un prêteur privé ou à un vendeur qui n'a pas émis de formulaire 1098, vous pouvez quand même les déduire, mais vous devez indiquer le nom, l'adresse et le numéro d'identification fiscale de cette personne à l'annexe A.
La déduction des intérêts hypothécaires vaut-elle la peine d'être demandée?
Faites le calcul avec vos autres éléments. Une personne célibataire qui a payé 12 000 $ d'intérêts hypothécaires et 6 000 $ d'impôt foncier et d'impôt sur le revenu de l'État a 18 000 $ de déductions détaillées, soit 1 900 $ de plus que la déduction forfaitaire de 16 100 $. Un couple en déclaration conjointe avec les mêmes chiffres serait encore à 14 200 $ de sa déduction forfaitaire de 32 200 $ et ne tirerait aucun avantage des intérêts.
L'impôt foncier fait partie du total des impôts d'État et locaux, et non de la section des intérêts; consultez le plafond de la déduction SALT pour cette limite. Notre guide déductions détaillées ou déduction forfaitaire présente la comparaison complète, et les limites de déduction pour dons traite de l'autre grand élément de l'annexe A de la plupart des propriétaires.
Questions fréquentes
Quelle est la limite de la déduction des intérêts hypothécaires pour 2026?
Les intérêts sont déductibles sur une dette d'acquisition de la résidence d'au plus 750 000 $ (375 000 $ pour une personne mariée en déclaration distincte) pour les prêts contractés après le 15 décembre 2017. Les prêts contractés à cette date ou avant conservent une limite de 1 000 000 $ (500 000 $ pour une personne mariée en déclaration distincte).
L'assurance hypothécaire privée (PMI) est-elle déductible en 2026?
Oui. À compter des déclarations de 2026, les primes d'assurance prêt hypothécaire admissibles sur les contrats conclus après 2006 sont de nouveau déductibles si vous détaillez vos déductions. La déduction est réduite progressivement entre 100 000 $ et 109 000 $ d'AGI.
Peut-on déduire les intérêts hypothécaires si l'on prend la déduction forfaitaire?
Non. Les intérêts hypothécaires ne sont déductibles qu'à l'annexe A : vous devez donc détailler vos déductions pour les demander.
Peut-on déduire les intérêts hypothécaires d'une résidence secondaire?
Oui, pour une seule résidence secondaire, pourvu que la dette combinée des deux résidences reste dans la limite de 750 000 $ ou de 1 000 000 $. Si vous louez la résidence secondaire une partie de l'année, vous devez aussi l'utiliser personnellement suffisamment pour qu'elle compte comme résidence.
Peut-on déduire les intérêts hypothécaires si son nom ne figure pas sur le prêt?
En général, vous devez être légalement ou équitablement tenu à la dette et payer réellement les intérêts. La Publication 936 décrit les cas où une personne qui ne figure pas sur le prêt hypothécaire, mais qui est propriétaire de la résidence et paie les intérêts, peut quand même les déduire.
Sources
- Publication 936, Home Mortgage Interest Deduction irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 163(h), qualified residence interest (statute text) law.cornell.edu
- Rev. Proc. 2025-32 (2026 standard deduction) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…