
Déductions forfaitaires et détaillées
Plafond de cotisation HSA 2027 et 2026 : protection individuelle, familiale, cotisation de rattrapage à 55 ans et règles du HDHP
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
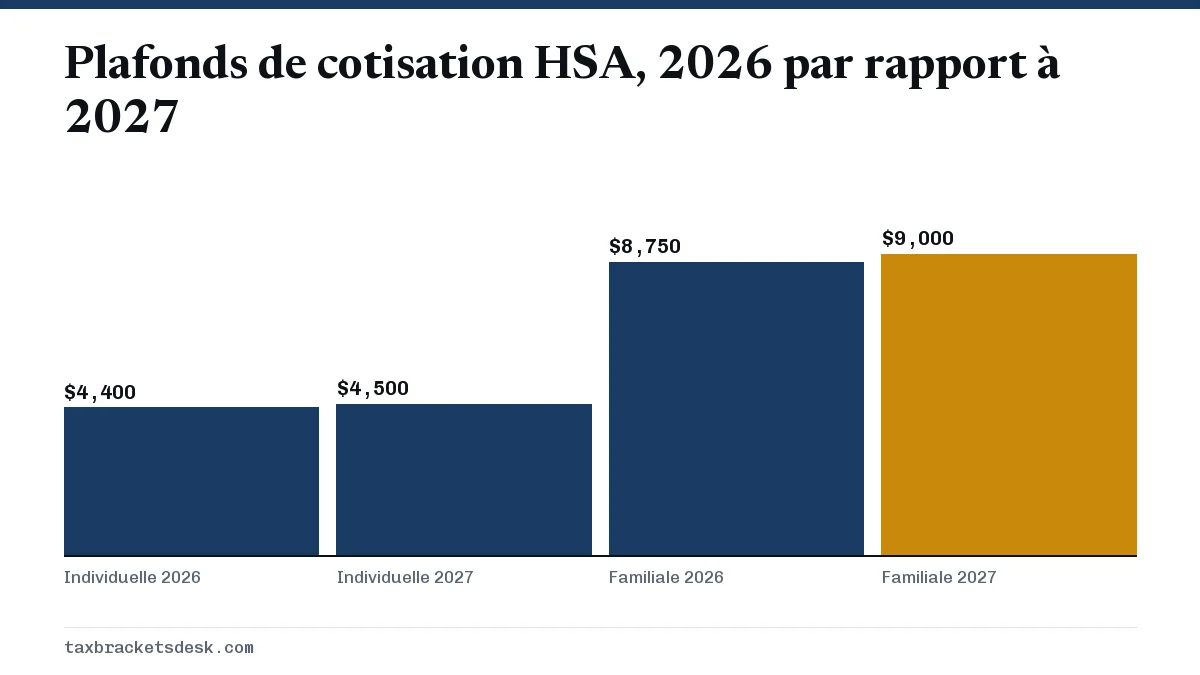
Le plafond de cotisation HSA 2027 (compte d'épargne santé, health savings account) est de 4 500 $ pour une protection individuelle et de 9 000 $ pour une protection familiale, contre 4 400 $ et 8 750 $ en 2026, selon la Rev. Proc. 2026-24 de l'IRS. Les personnes de 55 ans ou plus peuvent ajouter 1 000 $. Les cotisations de l'employeur comptent dans le plafond. Les cotisations pour 2026 peuvent encore être versées jusqu'au 15 avril 2027, et la déduction réduit le revenu brut rajusté, que vous détailliez vos déductions ou non.
- 01Plafond 2027, protection individuelle
- 4 500 $
- 02Plafond 2027, protection familiale
- 9 000 $
- 03Plafonds 2026
- 4 400 $ individuelle; 8 750 $ familiale
- 04Rattrapage à 55 ans ou plus
- 1 000 $ de plus
- 05Franchise minimale du HDHP en 2027
- 1 750 $ individuelle; 3 500 $ familiale
- 06Dernier jour pour les cotisations de 2026
- 15 avril 2027
Quels sont les plafonds de cotisation HSA pour 2027?
Pour 2027, vous pouvez verser jusqu'à 4 500 $ dans un compte d'épargne santé (HSA) si votre régime d'assurance maladie à franchise élevée (HDHP) ne couvre que vous, ou jusqu'à 9 000 $ s'il vous couvre avec au moins une autre personne. L'IRS (le fisc fédéral américain) a fixé ces montants dans la Rev. Proc. 2026-24, publiée en 2026, au moyen de l'indexation annuelle à l'inflation. Les plafonds de 2026, tirés de la Rev. Proc. 2025-19, sont de 4 400 $ et de 8 750 $.
| Élément | 2026 | 2027 |
|---|---|---|
| Plafond de cotisation, protection individuelle | 4 400 $ | 4 500 $ |
| Plafond de cotisation, protection familiale | 8 750 $ | 9 000 $ |
| Cotisation de rattrapage, 55 ans ou plus | 1 000 $ | 1 000 $ |
| Franchise minimale du HDHP, individuelle | 1 700 $ | 1 750 $ |
| Franchise minimale du HDHP, familiale | 3 400 $ | 3 500 $ |
| Maximum des frais à la charge de l'assuré, HDHP individuel | 8 500 $ | 8 700 $ |
| Maximum des frais à la charge de l'assuré, HDHP familial | 17 000 $ | 17 400 $ |
La plupart des employeurs demandent le choix de retenue sur la paie de 2027 pendant la période d'adhésion de l'automne 2026. Réparti sur 26 paies aux deux semaines, le maximum individuel de 4 500 $ représente environ 173 $ par paie, et le maximum familial de 9 000 $, environ 346 $.
Combien pouvez-vous cotiser à un HSA pour 2026?
Pour 2026, les plafonds sont de 4 400 $ pour une protection individuelle et de 8 750 $ pour une protection familiale, plus 1 000 $ si vous avez 55 ans ou plus à la fin de l'année. Vous n'avez pas à tout verser avant le 31 décembre. La Publication 969 permet de cotiser pour une année jusqu'à la date limite de la déclaration de cette année; les cotisations versées jusqu'au 15 avril 2027 peuvent donc encore compter pour 2026.
Si vous n'avez été admissible au HSA que pendant une partie de 2026, le plafond se calcule avec le tableau et la feuille de travail de la ligne 3 du formulaire 8889, qui comptent les mois d'admissibilité. L'exception est la règle du dernier mois : si vous êtes admissible le 1er décembre, vous êtes considéré comme admissible toute l'année et pouvez verser le montant complet. Vous devez ensuite rester admissible pendant une période d'essai qui se termine le dernier jour du 12e mois suivant ce mois de décembre. Sinon, les cotisations excédentaires sont ajoutées à votre revenu et soumises à un impôt supplémentaire de 10 %.
Quelle est la cotisation de rattrapage au HSA pour les 55 ans et plus?
Si vous avez 55 ans ou plus à la fin de l'année, votre plafond augmente de 1 000 $. Le montant de rattrapage est le même pour 2026 et 2027. En protection familiale, chaque conjoint de 55 ans ou plus doit verser les 1 000 $ supplémentaires dans son propre HSA; ils ne peuvent pas aller dans le compte de l'autre conjoint.
| Protection et âge | 2026 | 2027 |
|---|---|---|
| Individuelle, moins de 55 ans | 4 400 $ | 4 500 $ |
| Individuelle, 55 ans ou plus | 5 400 $ | 5 500 $ |
| Familiale, un conjoint de 55 ans ou plus | 9 750 $ | 10 000 $ |
| Familiale, deux conjoints de 55 ans ou plus, chacun avec un HSA | 10 750 $ | 11 000 $ |
Les cotisations de l'employeur au HSA comptent-elles dans le plafond?
Oui. La Publication 969 précise que vous devez réduire votre plafond des cotisations de votre employeur qui sont exclues de votre revenu. L'argent que vous versez par réduction de salaire dans un régime cafétéria est traité comme une cotisation de l'employeur; il compte donc aussi. La case 12 du formulaire W-2, avec le code W, indique le total.
Exemple : vous avez une protection familiale en 2027 et votre employeur verse 1 500 $ dans votre HSA. Vous pouvez cotiser 7 500 $ de plus (9 000 $ moins 1 500 $). À 55 ans ou plus, vous pourriez ajouter encore 1 000 $, pour 8 500 $.
Dépasser le plafond entraîne une taxe d'accise de 6 % sur l'excédent pour chaque année où il reste dans le compte. Vous l'évitez en retirant l'excédent et le revenu qu'il a produit avant la date limite de la déclaration, prorogations comprises, et en déclarant ce revenu comme autre revenu.
Quels régimes d'assurance maladie donnent droit au HSA en 2026 et en 2027?
Vous ne pouvez cotiser pour un mois que si, le premier jour de ce mois, vous êtes couvert par un HDHP, n'avez aucune autre protection santé qui vous rend inadmissible, n'êtes pas inscrit à Medicare et ne pouvez pas être déclaré comme personne à charge par quelqu'un d'autre. Le HDHP doit respecter la franchise minimale et le maximum des frais à la charge de l'assuré du tableau ci-dessus. La loi fiscale de 2025 a élargi la liste des régimes compatibles avec un HSA :
- Régimes bronze et catastrophiques. Depuis le 1er janvier 2026, les régimes bronze et catastrophiques offerts sur le marché de l'assurance maladie (Exchange) sont considérés comme compatibles avec le HSA. L'avis Notice 2026-5 ajoute que le même régime acheté hors du marché est aussi admissible.
- Soins primaires directs. Depuis le 1er janvier 2026, l'adhésion à une entente admissible de soins primaires directs ne vous empêche pas de cotiser, et vous pouvez en payer les frais avec le HSA en franchise d'impôt. Pour 2027, les frais ne doivent pas dépasser 150 $ par mois, ou 300 $ pour une entente qui couvre plus d'une personne.
- Télésanté. Recevoir des soins de télésanté et d'autres soins à distance avant d'avoir atteint la franchise ne vous rend plus inadmissible. La loi de 2025 a rendu cette règle permanente pour les années de régime commençant le 1er janvier 2025 ou après.
Comment une cotisation au HSA réduit-elle votre impôt?
Les cotisations que vous versez vous-même se déduisent sur le formulaire 8889, et la Publication 969 précise que vous pouvez demander la déduction même si vous ne détaillez pas vos déductions. Elle réduit le revenu brut rajusté : une personne célibataire dans la tranche de 22 % qui verse 4 400 $ pour 2026 réduit son impôt fédéral sur le revenu de 968 $. Les cotisations par retenue sur la paie sont plutôt exclues du salaire, et les cotisations de l'employeur ne sont généralement pas assujetties aux charges sociales; elles évitent donc aussi les 7,65 % de cotisations à la sécurité sociale et à Medicare.
Un revenu brut rajusté plus bas peut aider ailleurs dans la déclaration. Il abaisse le seuil de 7,5 % de la déduction des frais médicaux, le revenu du ménage utilisé pour le crédit d'impôt pour primes et le revenu brut rajusté modifié utilisé dans la réduction du crédit d'impôt pour enfants. La déduction du HSA fait partie des rajustements énumérés dans notre guide sur le calcul du revenu imposable.
- Les frais médicaux admissibles payés avec le HSA sont libres d'impôt, mais vous ne pouvez pas les déduire aussi sur l'annexe A.
- Les autres retraits sont imposés comme un revenu et entraînent un impôt supplémentaire de 20 %.
- L'impôt de 20 % ne s'applique pas aux retraits faits après 65 ans, en cas d'invalidité ou au décès; l'impôt ordinaire sur le revenu s'applique quand même aux retraits non médicaux.
Questions fréquentes
Quel est le plafond de cotisation HSA pour 2027?
4 500 $ pour une protection HDHP individuelle et 9 000 $ pour une protection familiale, selon la Rev. Proc. 2026-24. Les personnes de 55 ans ou plus peuvent cotiser 1 000 $ de plus.
Quel est le plafond HSA 2026 si j'ai plus de 55 ans?
5 400 $ en protection individuelle (4 400 $ plus le rattrapage de 1 000 $) et 9 750 $ en protection familiale. Si les deux conjoints ont 55 ans ou plus, chacun peut ajouter 1 000 $ à son propre HSA, pour 10 750 $ au total.
Puis-je encore cotiser à mon HSA pour 2026 en 2027?
Oui. Les cotisations pour 2026 peuvent être versées jusqu'à la date limite de la déclaration de 2026, soit le 15 avril 2027.
La cotisation de mon employeur au HSA compte-t-elle dans le plafond?
Oui. Les cotisations de l'employeur, y compris vos propres cotisations avant impôt par retenue sur la paie dans un régime cafétéria, réduisent le montant que vous pouvez ajouter vous-même.
Puis-je cotiser à un HSA avec un régime bronze en 2026?
Oui. Depuis le 1er janvier 2026, les régimes bronze et catastrophiques offerts sur le marché de l'assurance maladie sont considérés comme compatibles avec le HSA, à condition que vous respectiez les autres règles d'admissibilité.
Sources
- Rev. Proc. 2026-24 (2027 HSA and HDHP amounts) irs.gov
- Rev. Proc. 2025-19 (2026 HSA and HDHP amounts) irs.gov
- IRS Publication 969, Health Savings Accounts and Other Tax-Favored Health Plans irs.gov
- IRS: Guidance on new tax benefits for health savings account participants (IR-2025-119) irs.gov
- Notice 2026-5 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment calculer le revenu imposable : du brut à l'imposable
Pour calculer le revenu imposable, on procède en trois étapes : additionner tout le revenu brut que la loi n'exclut pas, soustrai…
Crédit d'impôt pour primes 2026 : 400 % et remboursement
Le crédit d'impôt pour primes 2026 (premium tax credit, PTC) revient à ses limites d'origine : un ménage dont le revenu dépasse 4…
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Changements fiscaux 2027 : ce qui change pour votre déclaration
Les principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cett…