
Déductions forfaitaires et détaillées
Déductions détaillées : la liste complète de l'annexe A pour 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les déductions détaillées sont les dépenses que vous inscrivez à l'annexe A (Schedule A, formulaire 1040) au lieu de prendre la déduction forfaitaire : les frais médicaux et dentaires au-delà de 7,5 % de l'AGI (revenu brut rajusté), les impôts d'État et locaux jusqu'à 40 400 $ pour 2026, les intérêts hypothécaires sur la résidence, les dons de bienfaisance au-delà de 0,5 % de l'AGI, les pertes causées par une catastrophe et quelques autres éléments. Ne détaillez que si le total dépasse votre déduction forfaitaire de 2026 : 16 100 $ pour une personne célibataire ou 32 200 $ en déclaration conjointe.
- 01Formulaire
- Annexe A (formulaire 1040)
- 02Seuil des frais médicaux
- 7,5 % de l'AGI
- 03Plafond SALT 2026
- 40 400 $ (20 200 $ pour une personne mariée en déclaration distincte)
- 04Limite de la dette hypothécaire
- 750 000 $ pour les prêts contractés après le 15 décembre 2017
- 05Nouveau seuil pour les dons en 2026
- 0,5 % de l'AGI
Que sont les déductions détaillées?
Les déductions détaillées sont les dépenses précises que le code fiscal vous permet de soustraire de l'AGI, ligne par ligne, à l'annexe A. Elles remplacent la déduction forfaitaire; vous choisissez le montant le plus élevé. Pour 2026, la déduction forfaitaire est de 16 100 $ pour une personne célibataire, de 32 200 $ en déclaration conjointe et de 24 150 $ pour un chef de famille : détailler n'est donc avantageux que si le total de vos éléments est plus élevé.
L'annexe est divisée en six parties. Chacune a son propre seuil ou plafond, si bien que le montant payé et le montant déductible sont souvent deux chiffres différents.
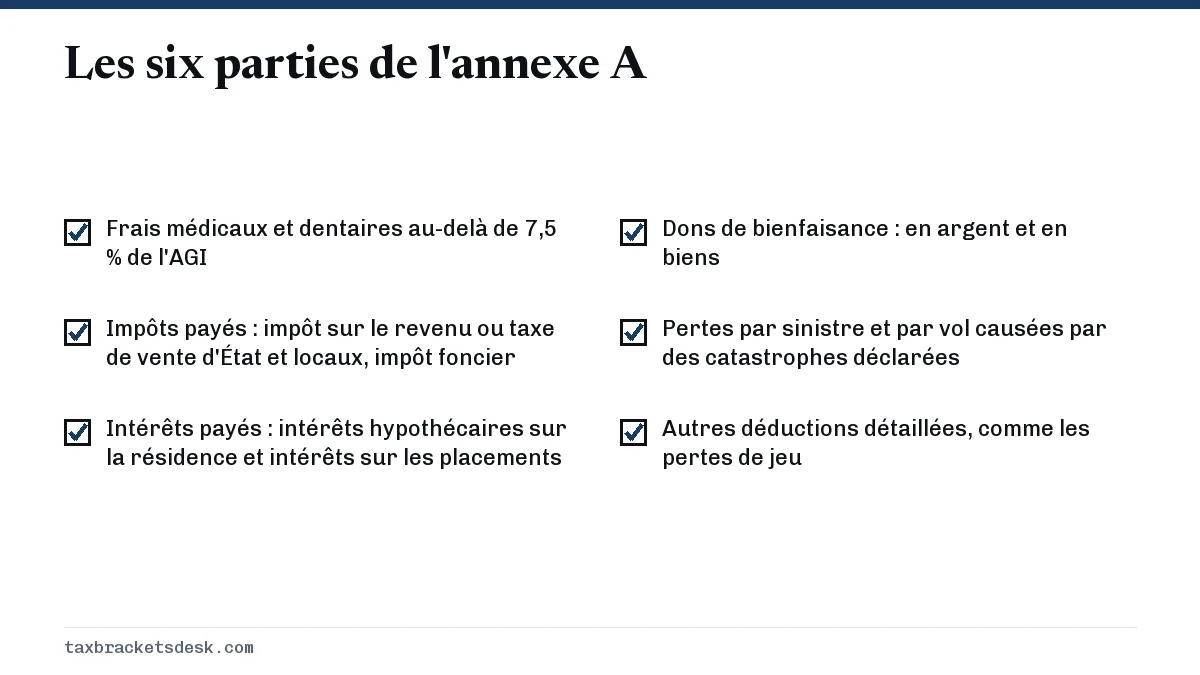
Liste des déductions détaillées de l'annexe A
Frais médicaux et dentaires
Seule la partie des frais médicaux et dentaires non remboursés qui dépasse 7,5 % de l'AGI compte. Avec un AGI de 80 000 $, les premiers 6 000 $ de factures ne donnent aucune déduction. Les frais admissibles comprennent les factures de médecin et d'hôpital, les médicaments d'ordonnance, les primes d'assurance maladie payées avec de l'argent après impôt et les primes d'assurance soins de longue durée jusqu'à une limite fondée sur l'âge. Notre page sur le seuil de déduction des frais médicaux énumère ce qui est admissible.
Impôts payés
Vous pouvez déduire l'impôt sur le revenu d'État et local ou la taxe de vente générale (pas les deux), plus l'impôt foncier et l'impôt sur les biens personnels. Le total combiné est plafonné à 40 400 $ pour 2026, et le plafond diminue lorsque l'AGI modifié dépasse 505 000 $. L'impôt fédéral sur le revenu, les cotisations à la sécurité sociale et les frais d'association de propriétaires ne comptent jamais. Le fonctionnement est expliqué dans notre page sur le plafond de la déduction SALT.
Intérêts payés
Les intérêts hypothécaires sur la résidence sont déductibles sur une dette d'acquisition d'au plus 750 000 $ pour les prêts contractés après le 15 décembre 2017 (375 000 $ pour une personne mariée en déclaration distincte), ou de 1 000 000 $ pour les prêts plus anciens. La loi de 2025 a rendu la limite de 750 000 $ permanente. À compter de 2026, les primes d'assurance hypothécaire admissibles sont de nouveau déductibles, pour les contrats conclus après 2006. Les intérêts sur les placements, calculés au formulaire 4952, figurent aussi dans cette partie. Voir les règles de déduction des intérêts hypothécaires.
Dons de bienfaisance
Les dons en argent et en biens à des organismes admissibles comptent, sous réserve des plafonds en pourcentage de l'AGI décrits dans la Publication 526. Tout don unique de 250 $ ou plus exige un accusé de réception écrit de l'organisme, que vous devez avoir reçu au moment de produire votre déclaration. À compter de 2026, il y a aussi un nouveau seuil, expliqué plus bas. Les détails se trouvent dans les limites de déduction pour dons.
Pertes par sinistre et par vol
Les pertes personnelles par sinistre ne sont déductibles que si elles sont causées par une catastrophe déclarée par le gouvernement fédéral et, à compter de 2026, aussi par une catastrophe déclarée par un État. Les pertes sont calculées au formulaire 4684 avant d'être reportées à l'annexe A. Un tuyau qui éclate ou un accident d'auto en dehors d'une catastrophe déclarée ne sont pas admissibles.
Autres déductions détaillées
Cette partie fourre-tout couvre les pertes de jeu, les pertes par sinistre et par vol sur des biens qui produisent un revenu, l'impôt fédéral sur les successions lié au revenu d'une personne décédée, la prime d'obligation amortissable, le placement non récupéré dans une rente et les dépenses de travail liées à un handicap. À compter de 2026, les enseignants admissibles peuvent aussi demander ici une déduction détaillée, en plus de la déduction de 350 $ de l'annexe 1.
Ce qui a changé pour les déductions détaillées en 2026
La loi fiscale de 2025 a apporté plusieurs changements qui commencent avec les déclarations de 2026, produites en 2027. Certains aident les personnes qui détaillent, d'autres réduisent ce qu'elles peuvent demander.
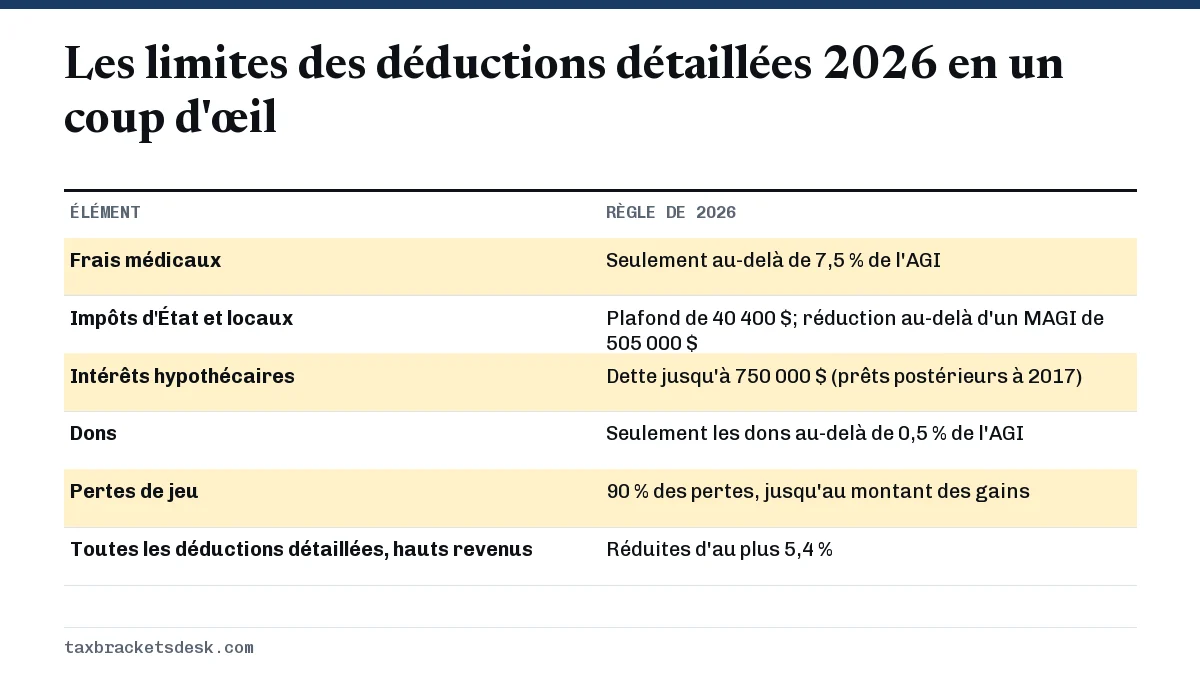
- Seuil pour les dons : seuls les dons au-delà de 0,5 % de l'AGI comptent. Avec un AGI de 200 000 $, les premiers 1 000 $ de dons ne sont pas déductibles.
- Réduction globale pour les hauts revenus : les déductions détaillées sont réduites de 5,4 % du moindre du total des déductions détaillées ou du revenu imposable au-delà de 768 700 $ en déclaration conjointe, de 640 600 $ pour une personne célibataire ou un chef de famille et de 384 350 $ pour une personne mariée en déclaration distincte. Voir la limite des déductions détaillées pour les hauts revenus.
- Pertes de jeu : limitées à 90 % des pertes, et toujours au plus le montant des gains. Une personne qui a 10 000 $ de gains et 10 000 $ de pertes peut déduire 9 000 $.
- Les déductions diverses restent abolies : les dépenses d'emploi non remboursées, les frais de préparation de déclaration et les frais de conseils en placement, suspendus depuis 2018, ont été éliminés de façon permanente.
- Primes d'assurance hypothécaire : de nouveau déductibles, et de façon permanente.
- Plafond SALT : 40 400 $, contre 40 000 $ pour 2025.
Documents à conserver pour l'annexe A
L'IRS (le fisc fédéral américain) peut exiger une preuve de chaque montant détaillé. Conservez ces documents pendant au moins trois ans après avoir produit votre déclaration :
- Le formulaire 1098 de votre prêteur hypothécaire, qui indique les intérêts et les primes d'assurance hypothécaire
- Les comptes d'impôt foncier et les preuves de paiement, ainsi que les avis d'immatriculation de véhicule indiquant tout impôt fondé sur la valeur
- La case 17 du formulaire W-2 et les reçus d'acomptes provisionnels de l'État pour l'impôt sur le revenu de l'État payé
- Les reçus de dons et les accusés de réception écrits pour chaque don de 250 $ ou plus; le formulaire 8283 pour les dons autres qu'en argent de plus de 500 $
- Les factures médicales, les relevés de pharmacie et les relevés d'explication des prestations de votre assureur
- Le formulaire W-2G et un registre de jeu si vous demandez des pertes de jeu
Vaut-il la peine de détailler? Un exemple de 2026
Une personne célibataire a un AGI de 120 000 $. En 2026, elle a payé 11 000 $ d'intérêts hypothécaires, 5 000 $ d'impôt foncier et 6 500 $ d'impôt sur le revenu de l'État. Elle a donné 2 000 $ en argent à des organismes de bienfaisance et a eu 10 000 $ de frais médicaux non remboursés après une chirurgie.
| Catégorie | Payé | Déductible | Pourquoi |
|---|---|---|---|
| Frais médicaux | 10 000 $ | 1 000 $ | Seulement la partie au-delà de 7,5 % de l'AGI (9 000 $) |
| Impôts d'État et locaux | 11 500 $ | 11 500 $ | Sous le plafond de 40 400 $ |
| Intérêts hypothécaires | 11 000 $ | 11 000 $ | Prêt de moins de 750 000 $ |
| Dons | 2 000 $ | 1 400 $ | La première tranche de 0,5 % de l'AGI (600 $) n'est pas déductible |
| Total des déductions détaillées | 24 900 $ |
Si elle ne détaillait pas, elle obtiendrait 16 100 $ plus jusqu'à 1 000 $ pour ses dons en argent, soit 17 100 $. Détailler lui donne 7 800 $ de déductions de plus. Son revenu imposable reste dans la tranche de 22 % dans les deux cas; détailler lui fait donc économiser environ 1 716 $.
Changez un seul élément et la réponse s'inverse. Sans la chirurgie et avec une hypothèque remboursée, son total serait d'environ 12 900 $, et la déduction forfaitaire l'emporterait. Pour une comparaison structurée, utilisez déductions détaillées ou déduction forfaitaire, et consultez le guide de la déduction forfaitaire pour chaque situation de famille. Les aînés devraient aussi lire la déduction forfaitaire pour les aînés, puisque détailler fait perdre le supplément lié à l'âge.
Questions fréquentes
Quelles déductions détaillées puis-je demander en 2026?
Les frais médicaux et dentaires au-delà de 7,5 % de l'AGI, les impôts d'État et locaux jusqu'à 40 400 $, les intérêts hypothécaires sur la résidence, les dons de bienfaisance au-delà de 0,5 % de l'AGI, les pertes causées par une catastrophe et une courte liste d'autres éléments, comme les pertes de jeu jusqu'à 90 % et plafonnées au montant des gains.
Peut-on détailler ses déductions et demander quand même les nouvelles déductions pour pourboires ou heures supplémentaires?
Oui. Les déductions pour les pourboires, les heures supplémentaires, les intérêts sur un prêt automobile et les aînés se demandent à l'annexe 1-A et sont offertes que vous détailliez vos déductions ou que vous preniez la déduction forfaitaire.
Peut-on déduire des dépenses d'emploi non remboursées à l'annexe A?
Non, pour la plupart des salariés. Les déductions détaillées diverses soumises au seuil de 2 % ont été suspendues à compter de 2018, et la loi de 2025 les a abolies de façon permanente. Les enseignants admissibles peuvent encore demander leurs frais de classe.
Faut-il des reçus pour détailler ses déductions?
Vous n'envoyez pas de reçus avec la déclaration, mais vous devez pouvoir prouver chaque montant si l'IRS le demande. Les formulaires du prêteur comme le formulaire 1098, les comptes de taxes et les accusés de réception des organismes de bienfaisance sont les principaux documents.
Si mon conjoint détaille ses déductions, dois-je aussi détailler les miennes?
Oui, si vous produisez des déclarations distinctes. Lorsqu'un conjoint détaille ses déductions dans une déclaration distincte, la déduction forfaitaire de l'autre conjoint est de zéro; les deux devraient donc comparer leurs totaux avant de décider.
Sources
- Instructions for Schedule A (Form 1040) irs.gov
- Publication 505 (2026), What's New for 2026 irs.gov
- Topic no. 503, Deductible taxes irs.gov
- Rev. Proc. 2025-32 irs.gov
- Public Law 119-21 (One Big Beautiful Bill Act) congress.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Déductions détaillées ou déduction forfaitaire : que choisir?
Entre déductions détaillées ou déduction forfaitaire, ne détaillez que si le total de votre annexe A (Schedule A) dépasse votre d…
Plafond SALT 2026 : limite de 40 400 $ et réduction
Le plafond SALT pour 2026 est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte : c'est l…
Déduction des intérêts hypothécaires : limites et règles
La déduction des intérêts hypothécaires permet aux propriétaires qui détaillent leurs déductions de soustraire les intérêts payés…
Limites de déduction pour dons 2026 : le seuil de 0,5 %
Les limites de déduction pour dons 2026 fonctionnent ainsi : les contribuables qui détaillent leurs déductions ne peuvent déduire…
Déduction forfaitaire pour les aînés de 65 ans et plus : 2026
La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un…