
Deducción por donaciones sin detallar: hasta $1,000 o $2,000 desde 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
A partir del año tributario 2026 puede tomar una deducción por donaciones sin detallar: hasta $1,000 de donaciones en efectivo a organizaciones benéficas públicas que califican, o $2,000 en una declaración conjunta, además de la deducción estándar. No cuentan las donaciones a fondos asesorados por donantes, a organizaciones de apoyo ni a la mayoría de las fundaciones privadas, y quedan excluidos los artículos que no son efectivo, como la ropa. Se reclama en la declaración que presentará en 2027.
- 01Máximo para soltero, cabeza de familia o casado que presenta por separado
- $1,000
- 02Máximo para casados que presentan una declaración conjunta
- $2,000
- 03Primer año
- Año tributario 2026 (declaraciones presentadas en 2027)
- 04Tipo de donación
- Solo efectivo, cheque, tarjeta o pago electrónico
- 05Beneficiarios excluidos
- Fondos asesorados por donantes, organizaciones de apoyo
Lo que empieza en 2026: una deducción por donaciones para quienes no detallan
La ley tributaria de 2025 creó una deducción permanente por donaciones caritativas para quienes no detallan sus deducciones, a partir del año tributario 2026. Dicho de forma sencilla, es una deducción por donaciones sin detallar: usted conserva toda su deducción estándar y suma una deducción aparte por las donaciones en efectivo a organizaciones benéficas que califican. A veces se le llama deducción por donaciones "por encima de la línea" (above-the-line), pero en realidad se toma por debajo del AGI (ingreso bruto ajustado), junto a la deducción estándar, así que reduce el ingreso tributable sin cambiar su AGI.
Esto llena un vacío. De 2022 a 2025, quienes tomaban la deducción estándar no recibían ningún beneficio fiscal federal por sus donaciones. Hubo una versión temporal en 2020 y 2021, pero permitía como máximo $300 ($600 en declaración conjunta en 2021), así que el nuevo tope es más del triple.
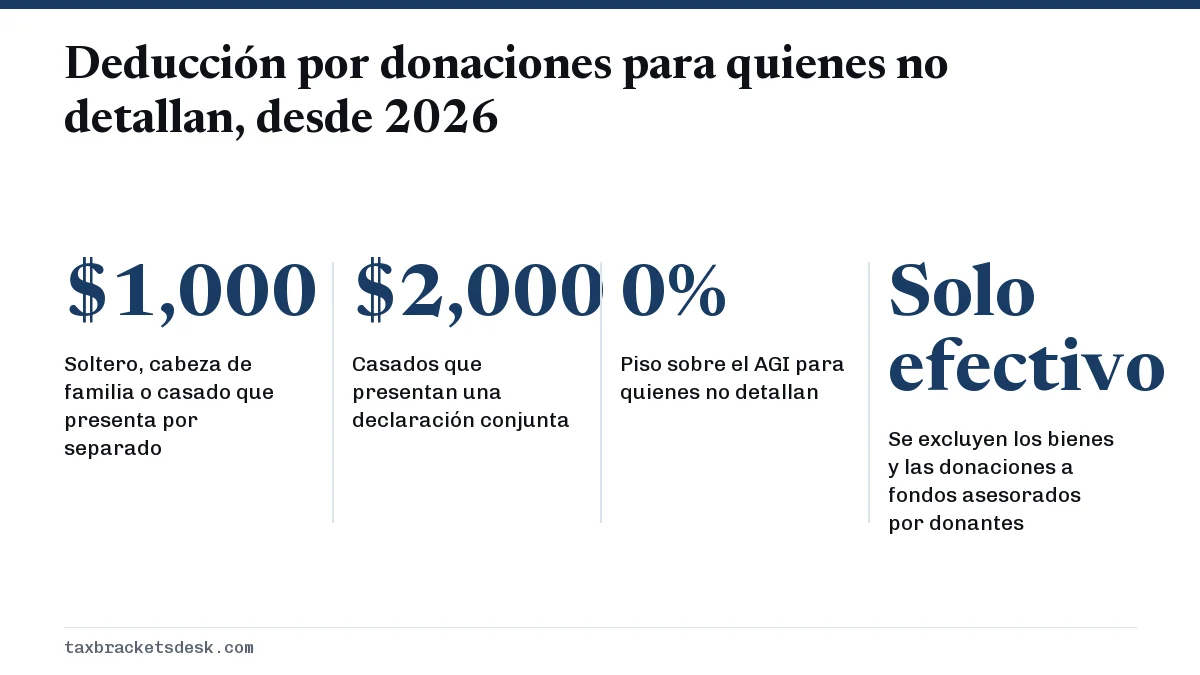
¿Cuánto pueden deducir quienes no detallan sus deducciones?
El tope es de $1,000 por declaración para solteros, cabezas de familia y casados que presentan por separado, y de $2,000 para un matrimonio que presenta una declaración conjunta. Es un tope, no una cantidad fija: si dona $400, deduce $400. A diferencia de la regla para quienes detallan, no se aplica el piso del 0.5% del AGI, así que cuenta cada dólar hasta el tope.
Los montos están escritos en la ley como cifras fijas en dólares, sin ajuste por inflación, así que espere los mismos $1,000 y $2,000 para 2027, salvo que el Congreso los cambie.
Cuánto vale la deducción de $1,000 por donaciones
Una deducción le ahorra impuestos a su tasa más alta, no dólar por dólar. En 2026, un contribuyente soltero con $45,000 de ingreso tributable está en el tramo impositivo del 12%, así que una deducción completa de $1,000 le ahorra $120. Un matrimonio con $180,000 de ingreso tributable está en el tramo del 22%, así que $2,000 le ahorran $440. Use nuestra página ¿en qué tramo impositivo estoy? para conocer su tasa.
| Su tramo más alto | Soltero ($1,000) | Conjunta ($2,000) |
|---|---|---|
| 10% | $100 | $200 |
| 12% | $120 | $240 |
| 22% | $220 | $440 |
| 24% | $240 | $480 |
Qué donaciones califican y cuáles no
Las reglas de esta deducción son más estrictas que las de quienes detallan. Según la ley, la donación debe hacerse en efectivo durante el año a una organización benéfica pública, del tipo descrito en la sección 170(b)(1)(A) del código tributario.
Donaciones que cuentan
- Efectivo, cheques, cargos a tarjetas de débito o crédito y transferencias electrónicas a iglesias, sinagogas, mezquitas y otras organizaciones religiosas.
- Donaciones en efectivo a organizaciones benéficas públicas, como bancos de alimentos, albergues y grupos de ayuda en desastres.
- Donaciones en efectivo a escuelas, universidades y hospitales sin fines de lucro.
- Descuentos de nómina a favor de una organización benéfica que califica, respaldados por su talón de pago o su formulario W-2 y una tarjeta de compromiso (pledge card).
Donaciones que no cuentan
- Aportes a un fondo asesorado por donantes (donor-advised fund), ya sea para abrirlo o para añadirle dinero.
- Donaciones a organizaciones de apoyo, del tipo descrito en la sección 509(a)(3).
- Donaciones a la mayoría de las fundaciones privadas no operativas.
- Ropa, artículos del hogar, autos, acciones o cualquier otro bien que no sea efectivo.
- Donaciones a personas, colectas en línea para una persona concreta o campañas políticas.
- El valor de su tiempo como voluntario.
Los comprobantes que necesita para la deducción
Se aplican las mismas reglas de comprobación que a quienes detallan. Por cada donación en efectivo, guarde un estado de cuenta del banco o de la tarjeta o un recibo escrito de la organización benéfica con su nombre, la fecha y el monto. Por cualquier donación individual de $250 o más, también necesita un acuse de recibo por escrito de la organización benéfica, recibido a más tardar cuando presente la declaración, que indique si usted recibió algo a cambio.
El año depende del pago. Un cheque cuenta en el año en que lo envía por correo, y un cargo a la tarjeta cuenta en el año en que se hace, aunque pague la cuenta de la tarjeta después. Un cheque con fecha del 31 de diciembre de 2026 y enviado ese día va en su declaración de 2026.
Cómo afecta a su declaración de 2027
La deducción aparece por primera vez en el Formulario 1040 de 2026 que presentará a principios de 2027. La línea exacta la fijan las instrucciones definitivas del Formulario 1040 de 2026, que el IRS suele publicar alrededor del cambio de año. El programa de impuestos le preguntará si donó efectivo a organizaciones benéficas aunque tome la deducción estándar, así que conteste esa pregunta en lugar de saltarla.
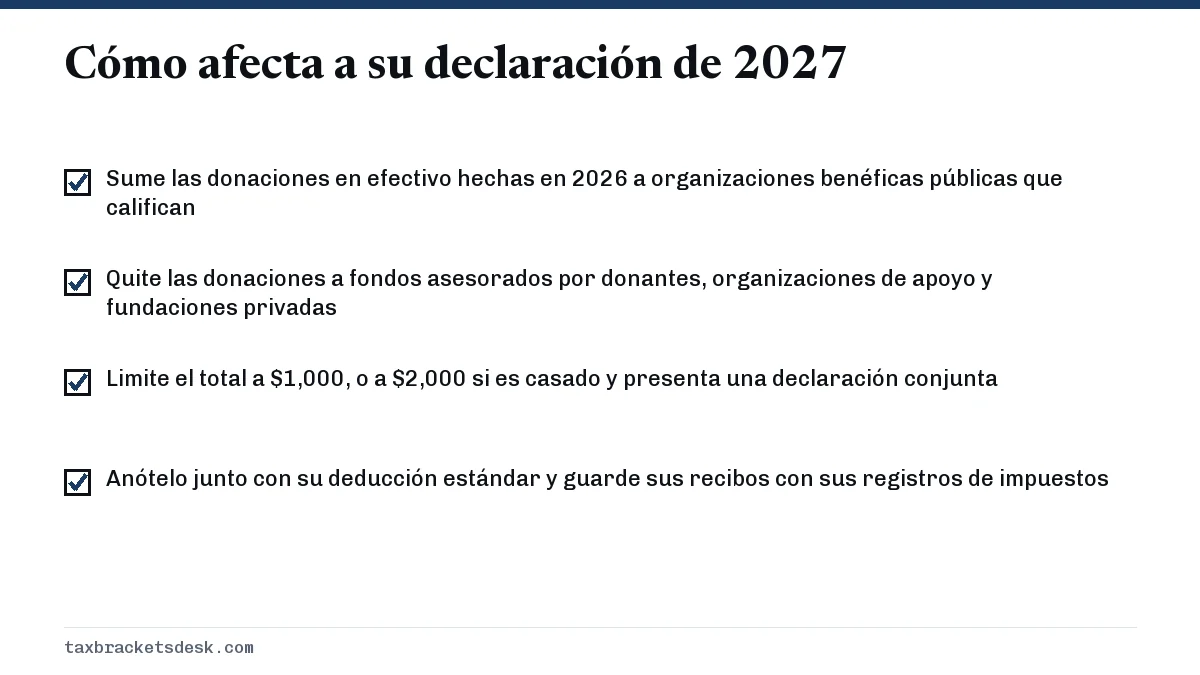
- Sume las donaciones en efectivo hechas en 2026 a organizaciones benéficas públicas que califican.
- Quite las donaciones a fondos asesorados por donantes, organizaciones de apoyo y fundaciones privadas.
- Limite el total a $1,000, o a $2,000 si es casado y presenta una declaración conjunta.
- Anótelo junto con su deducción estándar y guarde sus recibos con sus registros de impuestos.
Si sus donaciones en efectivo son grandes, haga la comparación de las dos maneras. Un matrimonio que declara en conjunto y dona $8,000 podría salir mejor detallando, según su hipoteca y sus impuestos; nuestra guía ¿deducción detallada o estándar? muestra cómo comparar, y límites de deducción por donaciones caritativas explica las reglas que se aplican si detalla. Los montos estándar están en la guía de montos de la deducción estándar. Si además tiene gastos médicos altos, revise el umbral de la deducción de gastos médicos antes de decidir.
Preguntas frecuentes
¿Puedo deducir donaciones sin detallar en 2026?
Sí. Desde el año tributario 2026 puede deducir hasta $1,000 de donaciones en efectivo a organizaciones benéficas públicas que califican, o $2,000 si es casado y presenta una declaración conjunta, y seguir tomando la deducción estándar.
¿Puedo reclamar la deducción de $1,000 por donaciones en mis impuestos de 2025?
No. La deducción empieza con el año tributario 2026, así que aparece por primera vez en las declaraciones presentadas en 2027. Las donaciones hechas en 2025 solo sirven si detalló sus deducciones ese año.
¿Las donaciones a un fondo asesorado por donantes cuentan para la deducción de quienes no detallan?
No. La ley excluye expresamente el dinero aportado para crear un fondo asesorado por donantes o añadirle fondos. Las subvenciones que el fondo haga después a organizaciones benéficas tampoco cuentan para usted.
¿Cuenta donar ropa a Goodwill si no detallo mis deducciones?
No. Solo las donaciones en efectivo califican para la deducción de quienes no detallan. La ropa, los muebles y otros bienes solo son deducibles si detalla sus deducciones.
¿Los casados que presentan por separado pueden deducir $1,000 cada uno?
Cada declaración por separado puede reclamar hasta $1,000, pero ambos cónyuges deben tomar la deducción estándar, porque si uno detalla, el otro también debe hacerlo.
¿Esta deducción reduce mi AGI?
No. Se toma después del AGI, junto a la deducción estándar, así que reduce el ingreso tributable pero no las cifras basadas en el AGI, como el piso de los gastos médicos.
Fuentes
- Topic no. 506, Charitable contributions irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 170(p), deduction for non-itemizers (statute text) law.cornell.edu
- Publication 526, Charitable Contributions irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Deducción de gastos médicos: la regla del 7.5% del AGI
La deducción de gastos médicos cubre los gastos médicos y dentales no reembolsados de usted, su cónyuge y sus dependientes, pero…
¿En qué tramo de impuestos estoy? Averígüelo en tres pasos
¿En qué tramo de impuestos estoy? Su tramo es la tasa de la fila de la tabla de su estado civil tributario donde termina su ingre…