
Deducción detallada o estándar: cómo decidir para su declaración de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Entre la deducción detallada o estándar, detalle solo si el total de su Anexo A (Schedule A) es mayor que su deducción estándar, que en las declaraciones de 2026 es de $16,100 para solteros, $24,150 para cabezas de familia o $32,200 para casados que presentan una declaración conjunta. Desde 2026, quienes no detallan también pueden deducir hasta $1,000 de donaciones en efectivo a organizaciones benéficas ($2,000 en declaración conjunta), lo que sube la barra para detallar.
- 01Deducción estándar 2026, soltero
- $16,100
- 02Deducción estándar 2026, cabeza de familia
- $24,150
- 03Deducción estándar 2026, casados que presentan en conjunto
- $32,200
- 04Deducción adicional para quienes no detallan desde 2026
- Hasta $1,000 en efectivo a organizaciones benéficas ($2,000 en conjunto)
- 05Formulario para detallar
- Anexo A (Formulario 1040)
Deducción detallada o estándar: la prueba rápida
Cada año se elige una u otra, nunca las dos. La decisión entre la deducción detallada o estándar es pura aritmética: tome la cifra más alta, porque una deducción más grande significa menos ingreso tributable. La mayoría de los hogares toma la deducción estándar, y la ley tributaria de 2025 la mantuvo lo bastante alta como para que detallar hoy compense sobre todo a quienes tienen una hipoteca considerable, impuestos estatales y locales altos o grandes donaciones a organizaciones benéficas.
Para un primer cálculo, sume estas cuatro cifras de 2026. Forman la mayor parte de casi cualquier Anexo A.
- Impuestos estatales y locales: el impuesto sobre la renta (o sobre las ventas) retenido o pagado, más el impuesto sobre la propiedad. No use más de $40,400 ($20,200 si es casado y presenta por separado); el tope se reduce cuando el AGI modificado pasa de $505,000.
- Los intereses hipotecarios de la casilla 1 de su Formulario 1098, más las primas de seguro hipotecario que califiquen.
- Las donaciones a organizaciones benéficas, menos el 0.5% de su AGI (el nuevo piso de 2026).
- Las facturas médicas y dentales que pagó de su bolsillo, menos el 7.5% de su AGI. Si el resultado es negativo, use cero.
Si ese total queda muy por debajo de su deducción estándar, no siga: gana la deducción estándar y este año no necesita guardar recibos para el Anexo A. Si queda cerca de la línea o por encima, complete la lista entera en nuestra página de deducciones detalladas antes de decidir.
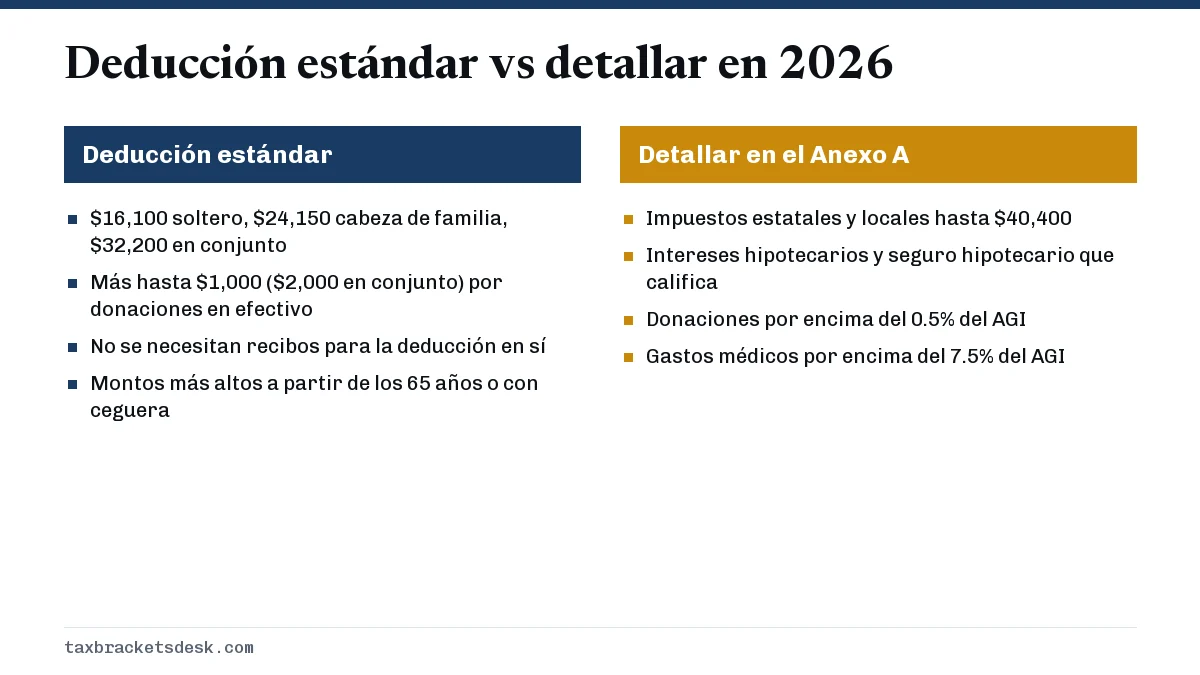
Deducción estándar vs deducciones detalladas: el punto de equilibrio de 2026 según el estado civil tributario
Su punto de equilibrio es la cantidad que sus deducciones detalladas deben superar para que detallar le ahorre algo. A partir de las declaraciones de 2026 hay un cambio: si toma la deducción estándar, también puede deducir hasta $1,000 de donaciones en efectivo a organizaciones benéficas que califican ($2,000 en una declaración conjunta). Si de todos modos dona esa cantidad en efectivo, la barra real para detallar es la deducción estándar más ese monto por donaciones.
| Estado civil tributario | Deducción estándar | Barra si además dona efectivo a organizaciones benéficas |
|---|---|---|
| Soltero | $16,100 | $17,100 |
| Casados que presentan una declaración conjunta | $32,200 | $34,200 |
| Cabeza de familia | $24,150 | $25,150 |
| Casado que presenta por separado | $16,100 (cero si su cónyuge detalla) | $17,100 |
La edad y la ceguera suben todavía más la barra. Cada condición añade $2,050 para un soltero o cabeza de familia y $1,650 por cada cónyuge que califique en el caso de los casados, así que un matrimonio que declara en conjunto y en el que ambos tienen 65 años tiene una deducción estándar de $35,500 antes de cualquier monto por donaciones. Todos los montos están en nuestra guía de montos de la deducción estándar.
¿Me conviene detallar? Un ejemplo resuelto
Tome un matrimonio que presenta una declaración conjunta con un AGI de $150,000. Pagaron $14,000 de intereses hipotecarios, $5,000 de impuesto sobre la propiedad y $4,500 de impuesto estatal sobre la renta. Donaron $6,000 en efectivo a su iglesia y a un banco de alimentos, y pagaron $3,000 en facturas médicas.
| Partida | Pagado | Lo que cuenta en el Anexo A |
|---|---|---|
| Intereses hipotecarios | $14,000 | $14,000 |
| Impuestos estatales y locales | $9,500 | $9,500 |
| Donaciones (el piso es 0.5% x $150,000 = $750) | $6,000 | $5,250 |
| Gastos médicos (el piso es 7.5% x $150,000 = $11,250) | $3,000 | $0 |
| Total detallado | $28,750 |
Su total detallado de $28,750 no llega a la deducción estándar de $32,200. Como sus donaciones fueron en efectivo a organizaciones benéficas que califican, también suman $2,000 a la deducción estándar, para un total de $34,200. Tomar la deducción estándar les da $5,450 más en deducciones de lo que les daría detallar.
Cuándo detallar las deducciones agrupando donaciones
Agrupar (bunching) significa concentrar en un solo año las deducciones opcionales de dos años, normalmente las donaciones, para detallar ese año y tomar la deducción estándar el siguiente. Funciona mejor cuando sus partidas fijas (intereses hipotecarios e impuestos estatales y locales) ya quedan justo por debajo de su deducción estándar.
Suponga que el mismo matrimonio tuviera en cambio $16,000 de intereses hipotecarios y $12,000 de impuestos estatales y locales, y dona $6,000 al año. Las cifras de abajo usan los montos de 2026 para ambos años para simplificar la comparación; la deducción estándar de 2027 aún no se ha anunciado y suele publicarse en octubre o noviembre.
| Estrategia | Deducción del año 1 | Deducción del año 2 | Total de dos años |
|---|---|---|---|
| Donar $6,000 cada año | $34,200 (estándar más $2,000) | $34,200 (estándar más $2,000) | $68,400 |
| Donar $12,000 solo en el año 1 | $39,250 (detallada) | $32,200 (estándar) | $71,450 |
Agrupar suma $3,050 de deducciones en dos años. A la tasa del 22% que se aplica a este matrimonio, son unos $671 menos de impuestos. Fíjese en lo que se pierde al agrupar: en el año sin donaciones, el matrimonio pierde la deducción de $2,000 por donaciones para quienes no detallan. Para quienes tienen partidas fijas muy por debajo de la deducción estándar, ese intercambio puede hacer que agrupar salga perdiendo, así que calcule los dos años antes de adelantar donaciones.
Otras partidas que puede mover de año
- Tratamientos médicos o dentales opcionales, si está cerca del piso del 7.5%.
- La factura del impuesto sobre la propiedad de enero, si su condado le permite pagarla en diciembre y usted está por debajo del tope SALT.
- Un pago estimado estatal del cuarto trimestre hecho a más tardar el 31 de diciembre en lugar de en enero.
Mover impuestos estatales y locales de año solo ayuda mientras siga por debajo del tope. Las reglas de ese límite están en nuestra página sobre el tope de la deducción SALT.
Casados que presentan por separado y declaraciones estatales
Los cónyuges que presentan declaraciones por separado deben tomar la misma decisión. Si uno detalla, la deducción estándar del otro baja a cero, así que el segundo cónyuge también tiene que detallar, aunque casi no tenga nada que anotar. Revisen juntos las dos declaraciones antes de que cualquiera de los dos la presente.
Su declaración estatal es otro asunto. Algunos estados le exigen hacer la misma elección que en la federal, mientras que otros le permiten detallar en la declaración estatal aunque haya tomado la deducción estándar federal. Consulte las instrucciones del formulario de su estado y vea nuestro resumen de las tasas del impuesto estatal sobre la renta para saber qué estados gravan los salarios.
Decida en cuatro pasos
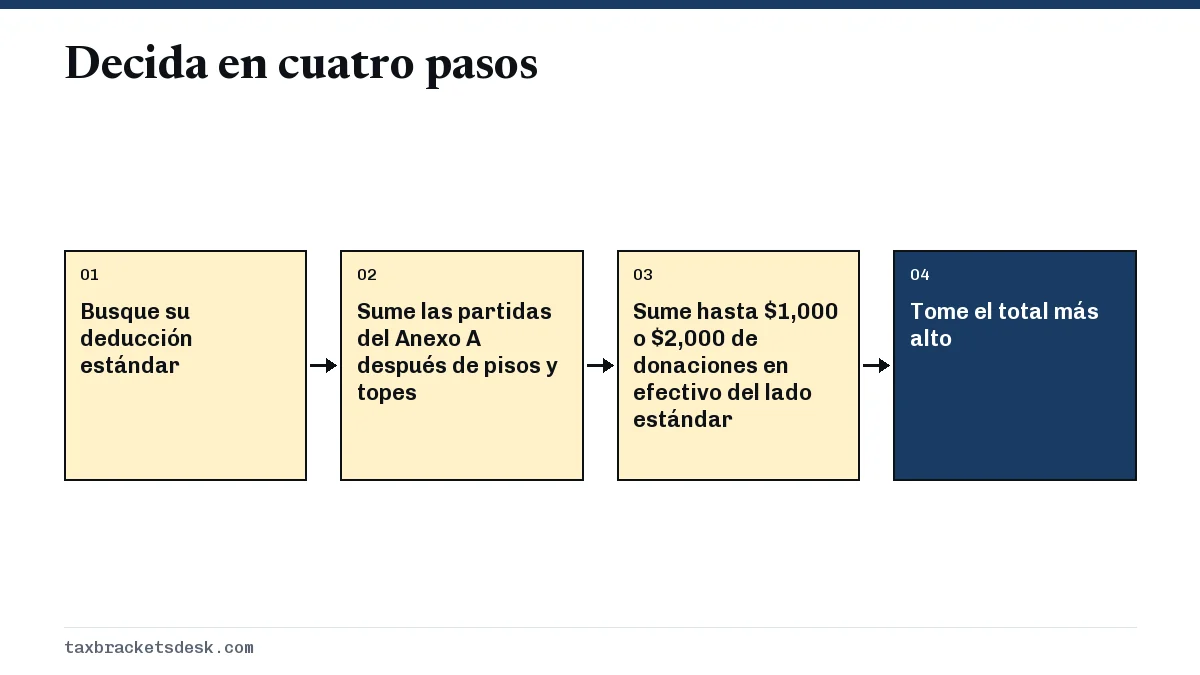
- Busque su deducción estándar según su estado civil tributario, su edad y si tiene ceguera.
- Sume las partidas de su Anexo A después de aplicar cada piso y cada tope.
- Si dona efectivo a organizaciones benéficas, sume hasta $1,000 ($2,000 en conjunto) del lado de la deducción estándar.
- Tome el total más alto. Si la diferencia es pequeña, piense en agrupar las donaciones del próximo año.
El programa de impuestos hace esta comparación automáticamente, pero solo si usted anota las partidas de su Anexo A. Si las omite, el programa no puede decirle que detallar le habría convenido más.
Preguntas frecuentes
¿Cuánto necesito en deducciones para que me convenga detallar en 2026?
Su total detallado debe superar $16,100 si es soltero, $24,150 si es cabeza de familia o $32,200 si es casado y presenta una declaración conjunta. Si además dona efectivo a organizaciones benéficas, compare con la deducción estándar más hasta $1,000 ($2,000 en conjunto), porque desde 2026 quienes no detallan reciben esa deducción adicional.
¿Puedo detallar en la declaración federal y no en la estatal?
Depende del estado. Algunos estados atan su elección estatal a la federal y otros le dejan elegir por separado. Revise las instrucciones del impuesto sobre la renta de su estado antes de presentar la declaración.
¿Me conviene más detallar o tomar la deducción estándar si tengo casa propia?
Tener casa no hace que detallar convenga automáticamente. Sume los intereses hipotecarios, los impuestos sobre la propiedad y estatales sobre la renta, y las donaciones después del piso del 0.5%. Muchos propietarios con préstamos más pequeños siguen saliendo mejor con la deducción estándar.
¿Puedo cambiar cada año entre detallar y la deducción estándar?
Sí. La elección se hace de nuevo cada año, y eso es lo que permite agrupar deducciones en años alternos.
¿Sigue funcionando agrupar donaciones caritativas en 2026?
Puede funcionar, pero la nueva deducción de $1,000 o $2,000 para quienes no detallan y el piso del 0.5% para quienes detallan reducen su beneficio. Compare los totales de dos años con y sin agrupar antes de adelantar donaciones.
¿Qué pasa si tomé la deducción estándar pero me convenía detallar?
Puede presentar el Formulario 1040-X para detallar en su lugar. Por lo general tiene tres años desde la fecha en que presentó la declaración original, o dos años desde que pagó el impuesto si esa fecha es posterior.
Fuentes
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Instructions for Schedule A (Form 1040) irs.gov
- 2026 Form 1040-ES irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
Deducciones detalladas: qué puede deducir en el Anexo A
Las deducciones detalladas son los gastos que usted anota en el Anexo A (Schedule A) del Formulario 1040 en lugar de la deducción…
Tope SALT 2026: límite de $40,400 y reducción por ingresos
El tope SALT de 2026 es de $40,400, o $20,200 si es casado y presenta por separado: es lo máximo que puede deducir en el Anexo A…
Deducción por donaciones sin detallar: $1,000 desde 2026
A partir del año tributario 2026 puede tomar una deducción por donaciones sin detallar: hasta $1,000 de donaciones en efectivo a…
Límite de deducciones detalladas 2026 para ingresos altos
El límite de deducciones detalladas de 2026 reduce las deducciones del Anexo A (Schedule A) de las personas cuyo ingreso llega al…