
Deducción de intereses hipotecarios: límites y quién puede reclamarla en 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La deducción de intereses hipotecarios permite a los propietarios que detallan sus deducciones restar los intereses de hasta $750,000 de deuda usada para comprar, construir o mejorar sustancialmente su vivienda principal o una segunda vivienda ($375,000 si es casado y presenta por separado). Los préstamos más antiguos, obtenidos a más tardar el 15 de diciembre de 2017, conservan un límite de $1 millón. En 2026, las primas de seguro hipotecario vuelven a ser deducibles, sujetas a una eliminación gradual por ingresos.
- 01Límite del préstamo, deuda posterior al 15 de diciembre de 2017
- $750,000 ($375,000 casado que presenta por separado)
- 02Límite del préstamo, deuda del 15 de diciembre de 2017 o anterior
- $1,000,000 ($500,000 casado que presenta por separado)
- 03Viviendas que califican
- La vivienda principal más una segunda vivienda
- 04Primas de seguro hipotecario
- Deducibles de nuevo desde 2026; se eliminan gradualmente con un AGI de más de $100,000
- 05Dónde se anota
- Anexo A (Formulario 1040)
¿Puedo deducir los intereses de mi hipoteca? Quién califica
Sí, si detalla sus deducciones y el préstamo cumple las reglas. La deducción de intereses hipotecarios es una deducción detallada, así que solo ayuda cuando el total de su Anexo A (Schedule A) supera su deducción estándar ($16,100 para solteros y $32,200 en declaración conjunta en 2026). Si toma la deducción estándar, los intereses que pagó no le dan ningún beneficio fiscal aparte.
Además de detallar, la Publicación 936 del IRS (Servicio de Impuestos Internos) fija estas condiciones:
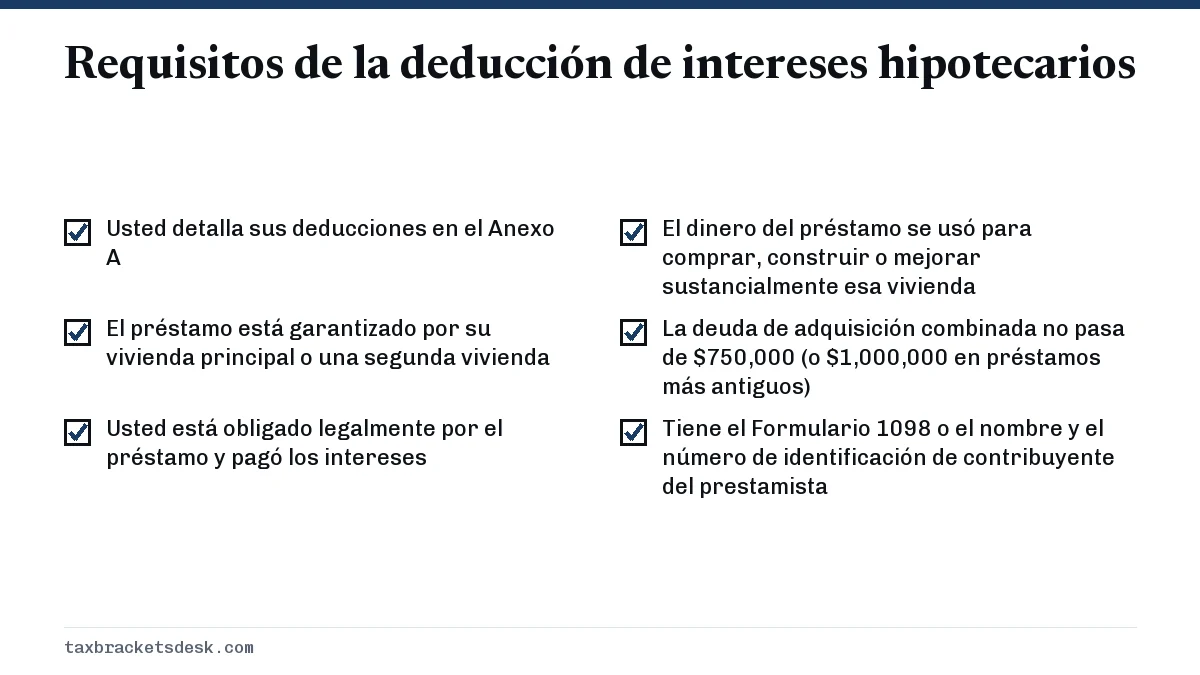
Una vivienda calificada puede ser una casa, un condominio, un apartamento en cooperativa, una casa móvil, un remolque habitable o un barco, siempre que tenga lugar para dormir, cocina y baño. Puede contar su vivienda principal y una segunda vivienda. Los intereses de una tercera propiedad son intereses personales y no son deducibles, salvo que la propiedad sea de alquiler, en cuyo caso van en el Anexo E (Schedule E), no en el Anexo A.
Límites de la deducción de intereses hipotecarios en 2026
El límite se aplica al saldo del préstamo, no a los intereses. Se aplica a la deuda de adquisición de vivienda, es decir, el dinero usado para comprar, construir o mejorar sustancialmente la vivienda que garantiza el préstamo. La ley tributaria de 2025 hizo permanentes los límites posteriores a 2017, así que se aplican en 2026 y los años siguientes sin fecha de vencimiento prevista.
| Cuándo se contrajo la deuda | Límite | Casado que presenta por separado |
|---|---|---|
| Después del 15 de diciembre de 2017 | $750,000 | $375,000 |
| El 15 de diciembre de 2017 o antes | $1,000,000 | $500,000 |
| Contrato escrito vinculante firmado antes del 15 de diciembre de 2017 para cerrar antes del 1 de enero de 2018, con la compra completada antes del 1 de abril de 2018 | $1,000,000 | $500,000 |
Los límites cubren la vivienda principal y la segunda vivienda juntas. Si tiene un préstamo más antiguo, su saldo cuenta contra el límite de $750,000 de cualquier deuda más nueva. Un refinanciamiento conserva la fecha anterior solo hasta el saldo que se refinanció; cualquier retiro de efectivo por encima de eso es deuda nueva.
Qué pasa si su préstamo supera el límite
Deduce una parte de los intereses. La Publicación 936 tiene una hoja de cálculo que usa su saldo promedio del año. Por ejemplo, si una hipoteca obtenida en 2023 tuvo un saldo promedio de $900,000 y usted pagó $54,000 de intereses, la parte deducible es $750,000 dividido entre $900,000, o sea 83.3%. Deduciría $45,000 y los $9,000 restantes serían intereses personales no deducibles.
¿Son deducibles los intereses de un préstamo sobre el valor de la vivienda (home equity)?
Solo cuando el dinero se invirtió en la vivienda. Los intereses de un préstamo o una línea de crédito sobre el valor líquido de la vivienda (home equity) son deducibles si usó el dinero para comprar, construir o mejorar sustancialmente la vivienda que lo garantiza, y la deuda total se mantiene dentro de los límites de arriba. Si gasta el dinero en un auto, la matrícula escolar, unas vacaciones o en pagar tarjetas de crédito, esos intereses no son deducibles, sin importar cuándo empezó el préstamo.
Las mejoras sustanciales añaden valor, alargan la vida de la vivienda o la adaptan a un nuevo uso: un techo nuevo, una ampliación, una cocina remodelada. Las reparaciones de rutina, como volver a pintar, no cuentan. Guarde las facturas de los contratistas y los registros bancarios que muestren en qué se usó el dinero del préstamo, porque el Formulario 1098 del prestamista no informa cómo lo gastó.
La deducción de primas de seguro hipotecario vuelve en 2026
Las primas de seguro hipotecario, incluido el seguro hipotecario privado (PMI) y las primas de los préstamos de la FHA, el VA y el USDA, vuelven a ser deducibles a partir de las declaraciones de 2026. La deducción había vencido después de 2021. La ley de 2025 la restableció de forma permanente para los contratos de seguro emitidos después del 31 de diciembre de 2006, sobre deuda de adquisición de una vivienda principal o una segunda vivienda.
La eliminación gradual por ingresos sigue vigente. La deducción baja un 10% por cada $1,000 (o fracción de $1,000) en que su AGI supere $100,000, o por cada $500 por encima de $50,000 si es casado y presenta por separado. Eso significa que desaparece por completo cuando el AGI pasa de $109,000 ($54,500 si es casado y presenta por separado).
| AGI | Porcentaje deducible de las primas | Sobre $2,400 de primas |
|---|---|---|
| $100,000 o menos | 100% | $2,400 |
| $102,500 | 70% | $1,680 |
| $105,000 | 50% | $1,200 |
| Más de $109,000 | 0% | $0 |
El Formulario 1098 y qué anotar en el Anexo A
Su prestamista debe enviarle el Formulario 1098 a más tardar el 31 de enero si usted pagó $600 o más de intereses durante el año. Esto es lo que significa cada casilla para la sección de intereses del Anexo A:
- Casilla 1: los intereses hipotecarios que pagó durante el año. Esta es su cifra de partida.
- Casilla 2: el capital pendiente al inicio del año, que le ayuda a comprobar el límite de $750,000.
- Casilla 3: la fecha de originación, que le indica si se aplica el límite de $1 millón o el de $750,000.
- Casilla 4: los reembolsos de intereses pagados de más en un año anterior, que pueden ser ingreso si los dedujo antes.
- Casilla 5: las primas de seguro hipotecario, deducibles en 2026 sujetas a la eliminación gradual.
- Casilla 6: los puntos pagados en la compra de una vivienda principal.
Los puntos de un préstamo de compra de su vivienda principal normalmente son deducibles por completo en el año en que se pagan, si cumplen las pruebas de la Publicación 936. Los puntos de un refinanciamiento por lo general se reparten a lo largo de la vida del préstamo. Si pagó intereses a un prestamista privado o a un vendedor que no emitió un Formulario 1098, aún puede deducirlos, pero debe indicar en el Anexo A el nombre, la dirección y el número de identificación de contribuyente de esa persona.
¿Vale la pena reclamar la deducción de intereses hipotecarios?
Haga las cuentas con sus demás partidas. Un contribuyente soltero que pagó $12,000 de intereses hipotecarios y $6,000 de impuestos sobre la propiedad y estatales sobre la renta tiene $18,000 de deducciones detalladas, que superan en $1,900 la deducción estándar de $16,100. Un matrimonio que declara en conjunto con las mismas cifras todavía se quedaría $14,200 por debajo de su deducción estándar de $32,200 y no obtendría ningún beneficio por los intereses.
El impuesto sobre la propiedad va en el total de impuestos estatales y locales, no en la sección de intereses; vea el tope de la deducción SALT para ese límite. Nuestra guía ¿deducción detallada o estándar? recorre la comparación completa, y límites de deducción por donaciones caritativas cubre la otra gran partida del Anexo A que tienen la mayoría de los propietarios.
Preguntas frecuentes
¿Cuál es el límite de la deducción de intereses hipotecarios en 2026?
Los intereses son deducibles sobre hasta $750,000 de deuda de adquisición de vivienda ($375,000 si es casado y presenta por separado) en préstamos obtenidos después del 15 de diciembre de 2017. Los préstamos de esa fecha o anteriores conservan un límite de $1,000,000 ($500,000 si es casado y presenta por separado).
¿El PMI es deducible de impuestos en 2026?
Sí. A partir de las declaraciones de 2026, las primas de seguro hipotecario calificadas de contratos emitidos después de 2006 vuelven a ser deducibles si detalla sus deducciones. La deducción se elimina gradualmente entre $100,000 y $109,000 de AGI.
¿Puedo deducir los intereses hipotecarios si tomo la deducción estándar?
No. Los intereses hipotecarios solo son deducibles en el Anexo A, así que debe detallar sus deducciones para reclamarlos.
¿Puedo deducir los intereses hipotecarios de una segunda vivienda?
Sí, de una segunda vivienda, siempre que la deuda combinada de ambas viviendas se mantenga dentro del límite de $750,000 o $1,000,000. Si alquila la segunda vivienda parte del año, también debe usarla personalmente lo suficiente para que cuente como residencia.
¿Puedo deducir los intereses hipotecarios si mi nombre no está en el préstamo?
Por lo general, usted debe estar obligado legalmente o en equidad por la deuda y pagar realmente los intereses. La Publicación 936 explica los casos en que alguien que no figura en la hipoteca, pero es dueño de la vivienda y paga los intereses, aún puede deducirlos.
Fuentes
- Publication 936, Home Mortgage Interest Deduction irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- 26 U.S. Code 163(h), qualified residence interest (statute text) law.cornell.edu
- Rev. Proc. 2025-32 (2026 standard deduction) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…