
Tope SALT 2026: el límite de $40,400 y cómo funciona la reducción gradual
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El tope SALT de 2026 es de $40,400, o $20,200 si es casado y presenta por separado: es lo máximo que puede deducir en el Anexo A (Schedule A) por impuestos estatales y locales sobre la renta o sobre las ventas, más los impuestos sobre la propiedad. Se reduce en un 30% del AGI modificado por encima de $505,000 ($252,500 por separado), pero nunca baja de $10,000 ($5,000 por separado). Según la ley vigente, sube un 1% al año hasta 2029 y vuelve a $10,000 en 2030.
- 01Tope SALT 2026
- $40,400 ($20,200 MFS)
- 02Empieza la reducción gradual
- MAGI de más de $505,000 ($252,500 MFS)
- 03Tasa de reducción
- 30% del MAGI por encima del umbral
- 04Piso
- $10,000 ($5,000 MFS)
- 05Fin previsto
- Vuelve a $10,000 en los años tributarios posteriores a 2029
El tope SALT año por año
El tope de la deducción de impuestos estatales y locales (SALT, por sus siglas en inglés) fue de $10,000 de 2018 a 2024. La sección 70120 de la ley One Big Beautiful Bill Act (Ley Pública 119-21) lo aumentó a partir de 2025 y añadió una reducción gradual según los ingresos. El límite está en la sección 164(b)(7) del código tributario. En este artículo, MFS significa casado que presenta por separado y MAGI, AGI (ingreso bruto ajustado) modificado.
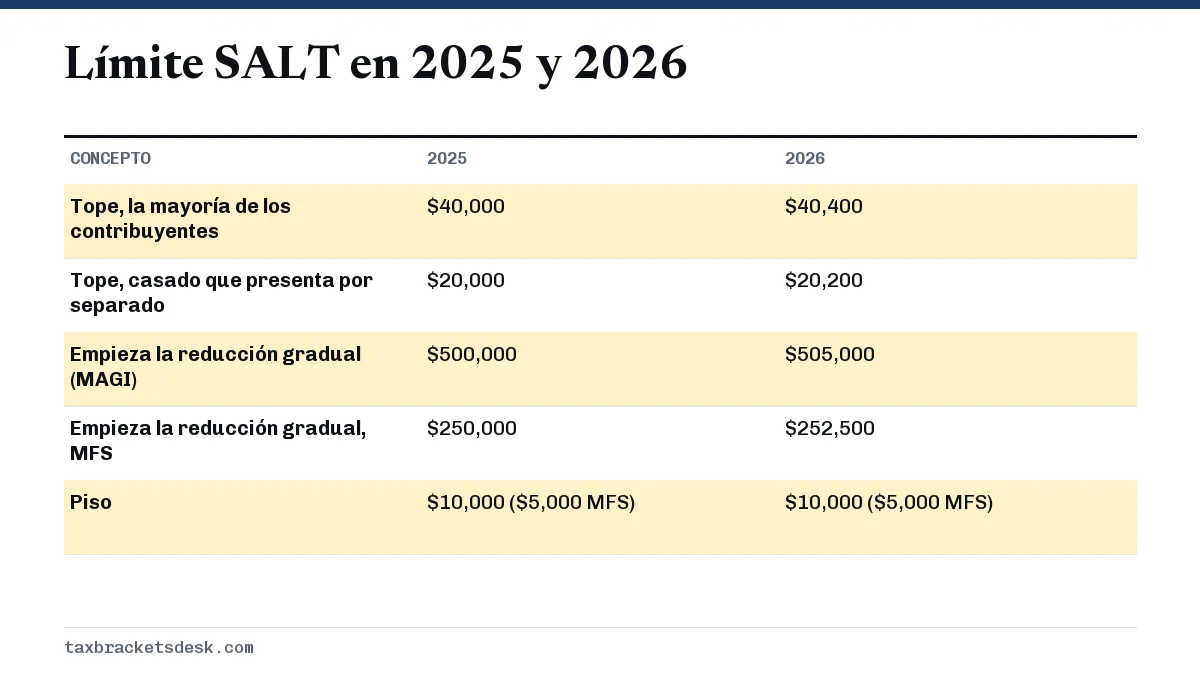
| Año tributario | Tope (MFS entre paréntesis) | Umbral de la reducción gradual (MAGI) | Piso |
|---|---|---|---|
| 2018 a 2024 | $10,000 ($5,000) | Ninguno | No se aplica |
| 2025 | $40,000 ($20,000) | $500,000 ($250,000) | $10,000 ($5,000) |
| 2026 | $40,400 ($20,200) | $505,000 ($252,500) | $10,000 ($5,000) |
| 2027 a 2029 | Tope del año anterior x 101% | Umbral del año anterior x 101% | $10,000 ($5,000) |
| 2030 en adelante | $10,000 ($5,000) | Ninguno | No se aplica |
Al aplicar la regla del 1%, el tope de 2027 resulta de $40,804 y el umbral de $510,050. El IRS (Servicio de Impuestos Internos) todavía no ha publicado las cifras oficiales de 2027, así que tómelas como la fórmula de la ley, no como un monto publicado.
¿Quién recibe la deducción SALT completa de $40,400?
Solo puede usar el tope completo de 2026 si se cumplen tres cosas: detalla sus deducciones en el Anexo A, su AGI modificado es de $505,000 o menos ($252,500 si es casado y presenta por separado) y realmente pagó al menos $40,400 de impuestos estatales y locales que califican.
Para este fin, el AGI modificado es su AGI más cualquier ingreso ganado en el extranjero o monto de vivienda en el extranjero que haya excluido, y el ingreso excluido como residente de Puerto Rico o de ciertos territorios de EE. UU. Para la mayoría de las personas es simplemente el AGI del Formulario 1040.
Cómo funciona la reducción gradual del tope SALT por encima de $505,000
Por cada dólar de AGI modificado por encima de $505,000, el tope baja 30 centavos. La reducción se detiene cuando el tope llega a $10,000. En 2026 ese piso se alcanza con un AGI modificado de unos $606,333, ya que $30,400 dividido entre 30% da $101,333.
- Empiece con el tope: $40,400 ($20,200 si es casado y presenta por separado).
- Reste $505,000 ($252,500) de su AGI modificado. Si el resultado es cero o menos, deténgase; conserva el tope completo.
- Multiplique el exceso por 30%.
- Réstelo del tope. Si el resultado es menor de $10,000 ($5,000), use $10,000 ($5,000).
- Su deducción SALT es la cifra menor entre ese límite y los impuestos que realmente pagó.
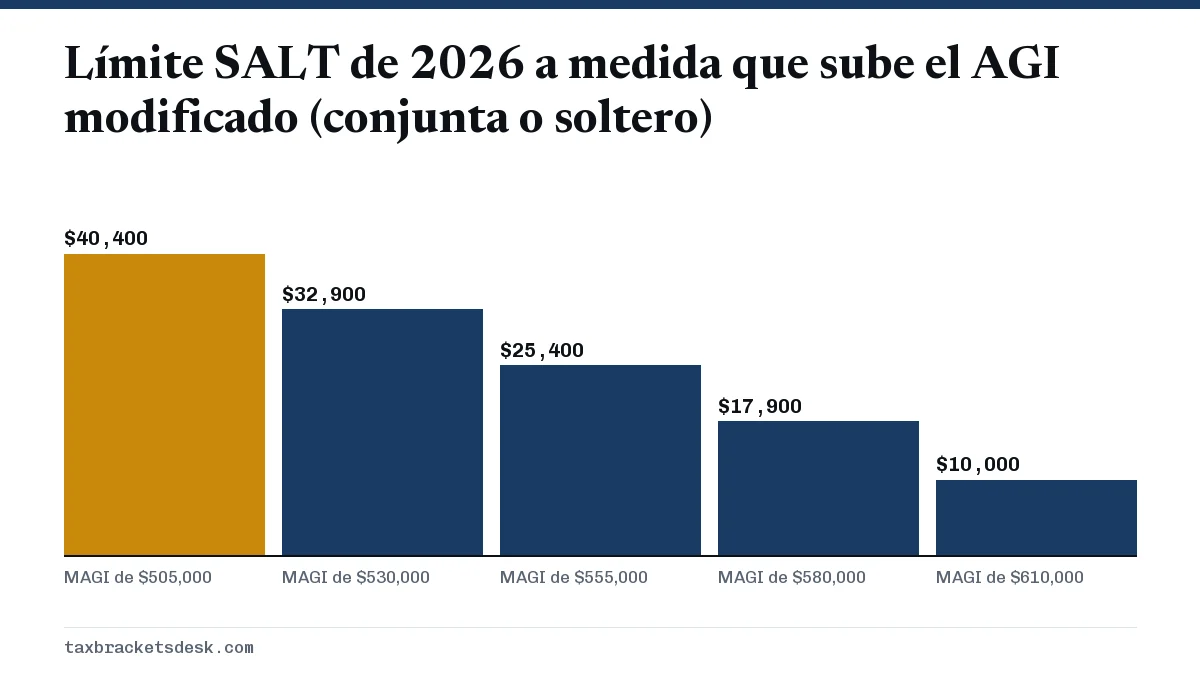
Como cada dólar adicional en este rango también elimina 30 centavos de deducción, el ingreso entre $505,000 y unos $606,000 enfrenta una tasa marginal efectiva más alta de la que muestra el tramo impositivo por sí solo. Los contribuyentes con un ingreso tributable de más de $768,700 en una declaración conjunta también pueden verse afectados por el recorte aparte del 5.4% que se explica en límite de deducciones detalladas para ingresos altos.
Qué impuestos estatales y locales cuentan
La deducción de impuestos estatales y locales cubre tres tipos de impuestos, que se suman antes de aplicar el tope:
- Impuesto sobre la renta o sobre las ventas, no ambos. El impuesto estatal y local sobre la renta retenido (casillas 17 y 19 del formulario W-2), los pagos estimados que hizo durante el año y cualquier saldo pagado con la declaración estatal del año anterior. O bien el impuesto general sobre las ventas, que se elige marcando la casilla de la línea 5a del Anexo A y que por lo general solo ayuda en los estados sin impuesto sobre la renta.
- Impuesto sobre bienes inmuebles de la propiedad que usted posee, ya sea pagado directamente o mediante una cuenta de depósito en garantía (escrow) de la hipoteca.
- Impuesto sobre bienes muebles personales cobrado cada año según el valor, como la parte basada en el valor de algunas tarifas de registro de vehículos.
No son deducibles aquí: el impuesto federal sobre la renta, los impuestos del Seguro Social y de Medicare, los impuestos de transferencia y de timbre en la venta de una vivienda, las cuotas de la asociación de propietarios, los impuestos sobre el patrimonio y la herencia y los cargos por servicios públicos. Vea nuestra página de tasas del impuesto estatal sobre la renta para estimar lo que paga a su estado.
Ejemplos resueltos: límite de la deducción SALT 2026
Matrimonio que declara en conjunto por debajo del umbral
Un matrimonio tiene un AGI modificado de $310,000. Pagaron $14,000 de impuesto sobre la propiedad y $19,000 de impuesto estatal sobre la renta, $33,000 en total. Su ingreso está por debajo de $505,000, así que el tope se mantiene en $40,400 y deducen los $33,000 completos. Con el antiguo límite de $10,000, habrían perdido $23,000 de esa cantidad.
Matrimonio que declara en conjunto dentro de la reducción gradual
Otro matrimonio tiene un AGI modificado de $540,000 y pagó $18,000 de impuesto sobre la propiedad más $32,000 de impuesto estatal sobre la renta, $50,000 en total. El exceso sobre $505,000 es de $35,000, y el 30% de eso es $10,500. Su tope es $40,400 menos $10,500, o sea $29,900, así que deducen $29,900 y pierden los otros $20,100.
Contribuyente soltero por encima de la reducción gradual
Un contribuyente soltero con un AGI modificado de $700,000 pagó $45,000 de impuestos estatales y locales. La reducción sería el 30% de $195,000, o sea $58,500, lo que llevaría el tope por debajo de cero, así que se aplica el piso de $10,000. La deducción es de $10,000.
Qué hacer con el tope SALT más alto
Un tope cuatro veces mayor que antes puede hacer que detallar vuelva a valer la pena para los propietarios de vivienda en estados con impuestos altos. Repita la comparación cada año con ¿deducción detallada o estándar?, sumando sus intereses hipotecarios a la cifra SALT.
- Sume la retención estatal de todos sus formularios W-2, los pagos estimados estatales hechos durante 2026 y el impuesto sobre la propiedad pagado en 2026.
- Compare su AGI modificado esperado con $505,000 antes de fin de año, ya que un bono o una ganancia de capital pueden meterlo en la reducción gradual.
- Si está cerca del umbral, vea si pasar ingresos a otro año, como una venta de acciones, lo mantiene por debajo.
- Si en 2026 recibió un reembolso estatal de un año en que detalló sus deducciones, busque el Formulario 1099-G; parte de ese reembolso puede ser tributable.
La página central de la deducción estándar tiene todos los montos de 2026 para comparar.
Preguntas frecuentes
¿Cuál es el tope SALT para 2026?
Es de $40,400, o $20,200 para casados que presentan por separado. El tope se reduce cuando el AGI modificado pasa de $505,000 ($252,500 por separado), pero nunca baja de $10,000 ($5,000 por separado).
¿Cuándo termina el tope SALT más alto?
Según la Ley Pública 119-21, el tope más alto se aplica a los años tributarios 2025 a 2029 y sube un 1% al año después de 2026. Para los años tributarios que empiezan después de 2029, vuelve a $10,000 sin reducción gradual por ingresos.
¿Puedo deducir los impuestos SALT si tomo la deducción estándar?
No. La deducción de impuestos estatales y locales solo está disponible en el Anexo A, así que debe detallar sus deducciones para usarla. Si el total de sus deducciones detalladas es menor que su deducción estándar, el monto SALT no le ayuda.
¿El tope SALT es de $80,800 para los matrimonios?
No. Una declaración conjunta tiene un solo tope de $40,400. Los casados que presentan por separado reciben $20,200 cada uno, así que el límite combinado es el mismo en ambos casos.
¿Los impuestos sobre la propiedad de una segunda vivienda cuentan para el tope SALT?
Sí. Cuentan los impuestos sobre bienes inmuebles de cualquier propiedad en EE. UU. que tenga para uso personal (los impuestos sobre bienes inmuebles en el extranjero no cuentan), pero todos comparten el mismo tope de $40,400 junto con su impuesto sobre la renta o sobre las ventas.
Fuentes
- Publication 505 (2026), state and local tax deduction increased irs.gov
- Topic no. 503, Deductible taxes irs.gov
- Instructions for Schedule A (Form 1040), line 5 irs.gov
- 26 U.S.C. 164(b)(7), limitation on state and local tax deduction uscode.house.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
¿Deducción detallada o estándar? Cómo decidir
Entre la deducción detallada o estándar, detalle solo si el total de su Anexo A (Schedule A) es mayor que su deducción estándar,…
Deducción de intereses hipotecarios: límites y requisitos
La deducción de intereses hipotecarios permite a los propietarios que detallan sus deducciones restar los intereses de hasta $750…
Límite de deducciones detalladas 2026 para ingresos altos
El límite de deducciones detalladas de 2026 reduce las deducciones del Anexo A (Schedule A) de las personas cuyo ingreso llega al…
Deducciones detalladas: qué puede deducir en el Anexo A
Las deducciones detalladas son los gastos que usted anota en el Anexo A (Schedule A) del Formulario 1040 en lugar de la deducción…