
Tranches d'imposition pour les chefs de famille (head of household)
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pour 2026, les tranches d'imposition chef de famille sont de 10 % jusqu'à 17 700 $ de revenu imposable, 12 % jusqu'à 67 450 $, 22 % jusqu'à 105 700 $, 24 % jusqu'à 201 750 $, 32 % jusqu'à 256 200 $, 35 % jusqu'à 640 600 $ et 37 % au-delà. Combinée à une déduction forfaitaire de 24 150 $, cette situation fait économiser à un parent dont le salaire va de 30 000 $ à 130 000 $ environ 800 $ à 3 700 $ par année par rapport à une déclaration de personne célibataire.
- 01Déduction forfaitaire 2026, chef de famille
- 24 150 $ (8 050 $ de plus que pour une personne célibataire)
- 02Tranche de 10 % (chef de famille c. célibataire)
- 17 700 $ c. 12 400 $
- 03Fin de la tranche de 12 % (chef de famille c. célibataire)
- 67 450 $ c. 50 400 $
- 04Tranches 2027 des chefs de famille
- Pas encore annoncées; habituellement en octobre ou en novembre
Tranches d'imposition 2026 pour les chefs de famille
Le statut de chef de famille (head of household) est une situation de famille aux fins de l'impôt pour les personnes non mariées qui paient plus de la moitié des frais d'entretien d'un logement pour un enfant ou un proche admissible. Il a son propre barème de tranches, situé entre celui des personnes célibataires et celui des couples mariés en déclaration conjointe. Ces chiffres de 2026 s'appliquent à la déclaration que vous produirez en 2027.
| Taux | Revenu imposable | Impôt total au plafond de la tranche |
|---|---|---|
| 10 % | De 0 $ à 17 700 $ | 1 770 $ |
| 12 % | De 17 701 $ à 67 450 $ | 7 740 $ |
| 22 % | De 67 451 $ à 105 700 $ | 16 155 $ |
| 24 % | De 105 701 $ à 201 750 $ | 39 207 $ |
| 32 % | De 201 751 $ à 256 200 $ | 56 631 $ |
| 35 % | De 256 201 $ à 640 600 $ | 191 171 $ |
| 37 % | Plus de 640 600 $ | 191 171 $ plus 37 % de l'excédent |
Les tranches des chefs de famille changent-elles pour 2027? Les seuils augmenteront avec l'inflation, mais les chiffres de 2027 pour les chefs de famille ne sont pas encore annoncés. L'IRS (le fisc fédéral américain) les publie normalement en octobre ou en novembre. Les taux restent les mêmes.
Tranches d'imposition 2025 des chefs de famille
Utilisez-les pour une déclaration de 2025, y compris une déclaration produite en retard ou modifiée.
| Taux | Revenu imposable (2025) |
|---|---|
| 10 % | De 0 $ à 17 000 $ |
| 12 % | De 17 001 $ à 64 850 $ |
| 22 % | De 64 851 $ à 103 350 $ |
| 24 % | De 103 351 $ à 197 300 $ |
| 32 % | De 197 301 $ à 250 500 $ |
| 35 % | De 250 501 $ à 626 350 $ |
| 37 % | Plus de 626 350 $ |
La déduction forfaitaire de 2025 pour un chef de famille était de 23 625 $. Pour 2026, elle est de 24 150 $.
Chef de famille ou personne célibataire : des tranches de 10 % et de 12 % plus larges
Tout l'avantage se trouve au bas du barème. La tranche de 10 % est plus large de 5 300 $ que celle des célibataires, et la tranche de 12 % se termine 17 050 $ plus loin. À partir de 22 %, les deux barèmes sont presque identiques; les seuils des tranches de 24 % et de 32 % des chefs de famille sont même inférieurs de 25 $ à ceux des célibataires.
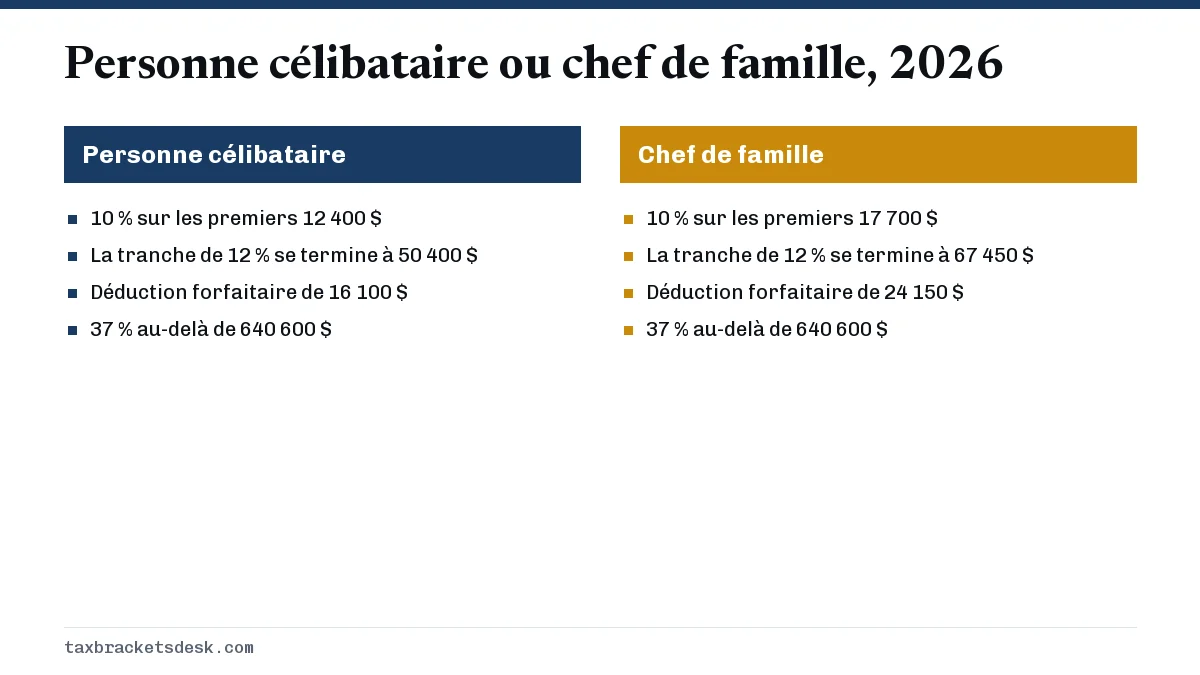
En dollars, l'écart dû aux tranches vaut au plus environ 1 810 $ par année, atteint dès que le revenu imposable dépasse 67 450 $. La déduction forfaitaire plus élevée ajoute davantage : 8 050 $ de déduction supplémentaire valent 966 $ pour une personne dans la tranche de 12 % et 1 932 $ pour une personne dans la tranche de 24 %.
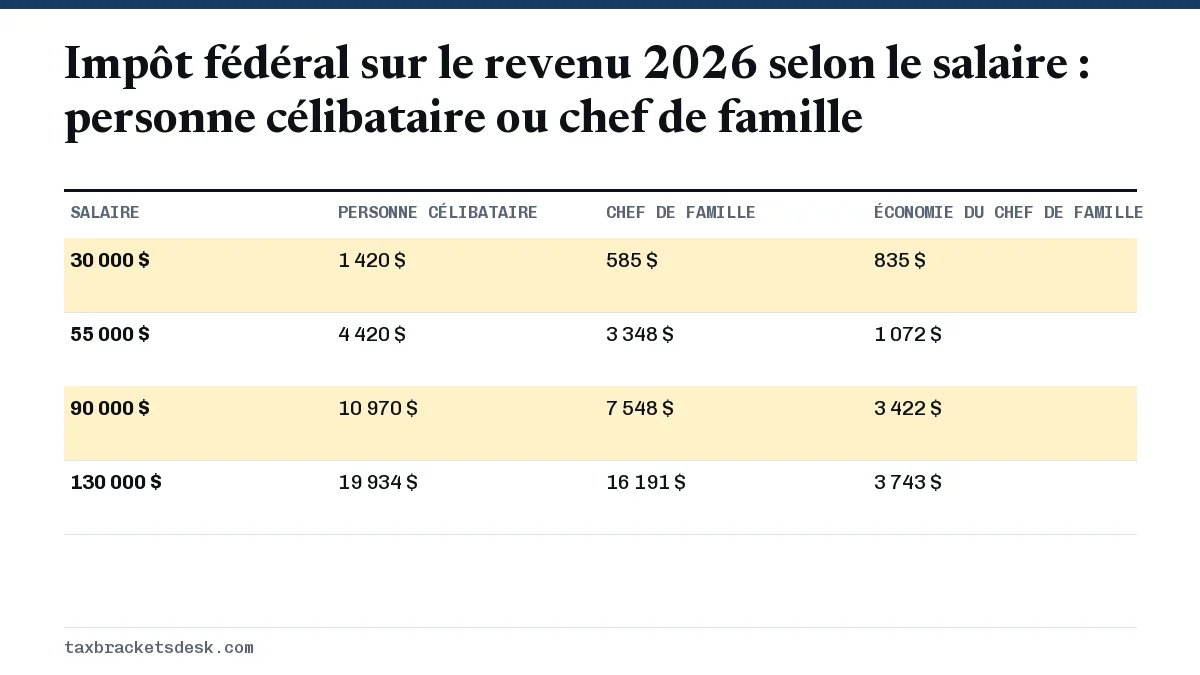
Chaque ligne suppose un revenu uniquement salarial, la déduction forfaitaire de chaque situation et aucun crédit. Le crédit d'impôt pour enfants (CTC) et le crédit d'impôt sur le revenu gagné (EITC) suivent les mêmes règles dans les deux situations, mais à des revenus plus faibles, ils peuvent effacer la majeure partie de l'impôt dans les deux cas, ce qui réduit l'écart réel en dollars.
Déduction forfaitaire pour un chef de famille
La déduction forfaitaire de 2026 pour un chef de famille est de 24 150 $. Si vous avez 65 ans ou plus, ajoutez 2 050 $, et ajoutez encore 2 050 $ si vous êtes aveugle. Un chef de famille de 66 ans a donc droit à 26 200 $, avant toute déduction de l'annexe 1-A (Schedule 1-A).
Les chefs de famille peuvent aussi détailler leurs déductions si elles sont plus élevées. Comparez les deux options dans le guide de la déduction forfaitaire.
Exemple : un parent seul qui gagne 55 000 $
Un parent divorcé gagne un salaire de 55 000 $ en 2026. Son enfant de 9 ans vit avec lui toute l'année, et il paie le loyer et les factures du ménage. Il est admissible au statut de chef de famille.
- Salaire : 55 000 $. Soustrayez la déduction forfaitaire de chef de famille de 24 150 $. Revenu imposable : 30 850 $.
- Impôt sur les premiers 17 700 $ à 10 % : 1 770 $.
- Impôt sur les 13 150 $ suivants à 12 % : 1 578 $.
- Impôt sur le revenu avant crédits : 3 348 $.
- Soustrayez le crédit d'impôt pour enfants de 2 200 $ pour un enfant de moins de 17 ans : 1 148 $ d'impôt fédéral sur le revenu.
En produisant une déclaration de personne célibataire, le même parent aurait un revenu imposable de 38 900 $ et devrait 4 420 $ avant crédits, soit 1 072 $ de plus. Le crédit d'impôt pour enfants est le même dans les deux situations; consultez le guide du crédit d'impôt pour enfants. À 55 000 $, ce parent se situe juste au-dessus de 51 593 $, le revenu où prend fin le crédit d'impôt sur le revenu gagné pour un enfant dans une déclaration autre que conjointe en 2026 : un parent qui gagne quelques milliers de dollars de moins devrait donc vérifier aussi ce crédit.
Qui a droit aux taux d'imposition des chefs de famille?
La Publication 501 de l'IRS énumère trois critères, et vous devez tous les respecter :
- Vous n'êtes pas marié, ou vous êtes considéré comme non marié, le dernier jour de l'année.
- Vous avez payé plus de la moitié des frais d'entretien d'un logement pour l'année.
- Une personne admissible a vécu avec vous dans ce logement pendant plus de la moitié de l'année, sans compter les absences temporaires comme les études. Un parent que vous déclarez comme personne à charge n'a pas à vivre avec vous.
Les détails sur qui est une personne admissible, sur les frais qui comptent dans l'entretien d'un logement et sur la façon dont des conjoints séparés peuvent être considérés comme non mariés se trouvent à la page sur les conditions du statut de chef de famille. Si vous n'êtes pas admissible, vous utilisez les tranches des personnes célibataires. Toutes les situations côte à côte se trouvent sur la page principale des tranches d'imposition par année.
Questions fréquentes
Combien d'impôt un chef de famille paie-t-il de moins qu'une personne célibataire?
Pour un salarié qui prend la déduction forfaitaire en 2026, le statut de chef de famille fait économiser environ 835 $ pour un salaire de 30 000 $ et environ 3 700 $ pour un salaire de 130 000 $. La part de l'économie qui vient des tranches plafonne près de 1 810 $, mais la déduction supplémentaire de 8 050 $ vaut davantage à mesure que votre taux augmente.
Quelle est la déduction forfaitaire d'un chef de famille pour 2026?
24 150 $, plus 2 050 $ si vous avez 65 ans ou plus et 2 050 $ si vous êtes aveugle.
Quelle est la tranche de 12 % pour un chef de famille en 2026?
Le revenu imposable de 17 701 $ à 67 450 $. Au plafond de cette tranche, l'impôt fédéral total sur le revenu est de 7 740 $.
Le seuil du taux maximal est-il plus élevé pour un chef de famille que pour une personne célibataire?
Non. En 2026, le taux de 37 % commence au-delà de 640 600 $ pour les chefs de famille comme pour les personnes célibataires.
Puis-je utiliser les tranches de chef de famille si mon enfant vit avec moi seulement une partie de l'année?
La personne admissible doit vivre avec vous pendant plus de la moitié de l'année, sans compter les absences temporaires. Si votre enfant partage son temps également entre ses deux parents, un seul parent peut respecter ce critère.
Sources
- Rev. Proc. 2025-32 irs.gov
- IRS Publication 501 irs.gov
- IRS: Federal income tax rates and brackets irs.gov
- IRS: Child Tax Credit irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Conditions pour être chef de famille : qui est admissible
Les conditions pour être chef de famille (head of household) sont trois critères à remplir en même temps : vous êtes non marié ou…
Tranches d'imposition célibataire : taux et seuils 2026
Pour 2026, les tranches d'imposition d'une personne célibataire sont de 10 % sur le revenu imposable jusqu'à 12 400 $, 12 % jusqu…
Crédit d'impôt pour enfants : montants, règles et plafonds
Le crédit d'impôt pour enfants vaut jusqu'à 2 200 $ pour chaque enfant admissible de moins de 17 ans dans les déclarations de 202…
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…