
Tranches d'imposition 2027 : où en est l'annonce, ce qui est déjà réglé et comment planifier dès maintenant
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
En date du 20 octobre 2026, l'IRS (le fisc fédéral américain) n'a pas encore annoncé les seuils des tranches d'imposition 2027. Ils sont habituellement publiés dans une revenue procedure en octobre ou en novembre. Ce qui est déjà réglé : les sept taux de 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 % sont permanents, donc seuls les seuils en dollars changeront. D'ici la publication de l'IRS, planifiez avec les chiffres de 2026.
- 01État des tranches de 2027
- Pas encore annoncées (en date du 20 octobre 2026)
- 02Publication habituelle
- Octobre ou novembre de l'année précédente
- 03Taux de 2027
- 10 %, 12 %, 22 %, 24 %, 32 %, 35 %, 37 % (inscrits de façon permanente dans la loi)
- 04Premières déclarations qui les utilisent
- Déclarations de 2027, produites pendant la saison 2028
Les tranches d'imposition 2027 ont-elles été publiées?
Non. En date du 20 octobre 2026, l'IRS n'a publié ni les tranches d'imposition de 2027, ni la déduction forfaitaire de 2027, ni les autres montants de 2027 rajustés pour l'inflation. Tout tableau en ligne qui présente aujourd'hui des seuils exacts pour 2027 est une estimation, et non un chiffre de l'IRS.
L'IRS publie normalement les montants de l'année suivante en octobre ou en novembre. Ceux de 2026 sont sortis le 9 octobre 2025, dans le communiqué IR-2025-103 et la Rev. Proc. 2025-32. L'IRS tient à jour la liste de ces publications sur sa page des éléments fiscaux rajustés pour l'inflation, qui est le premier endroit où les chiffres de 2027 paraîtront.
Ce qui est déjà fixé pour les tranches d'imposition fédérales de 2027
Plusieurs éléments de 2027 sont fixés par la loi : ils ne dépendent donc pas de l'annonce de l'IRS.
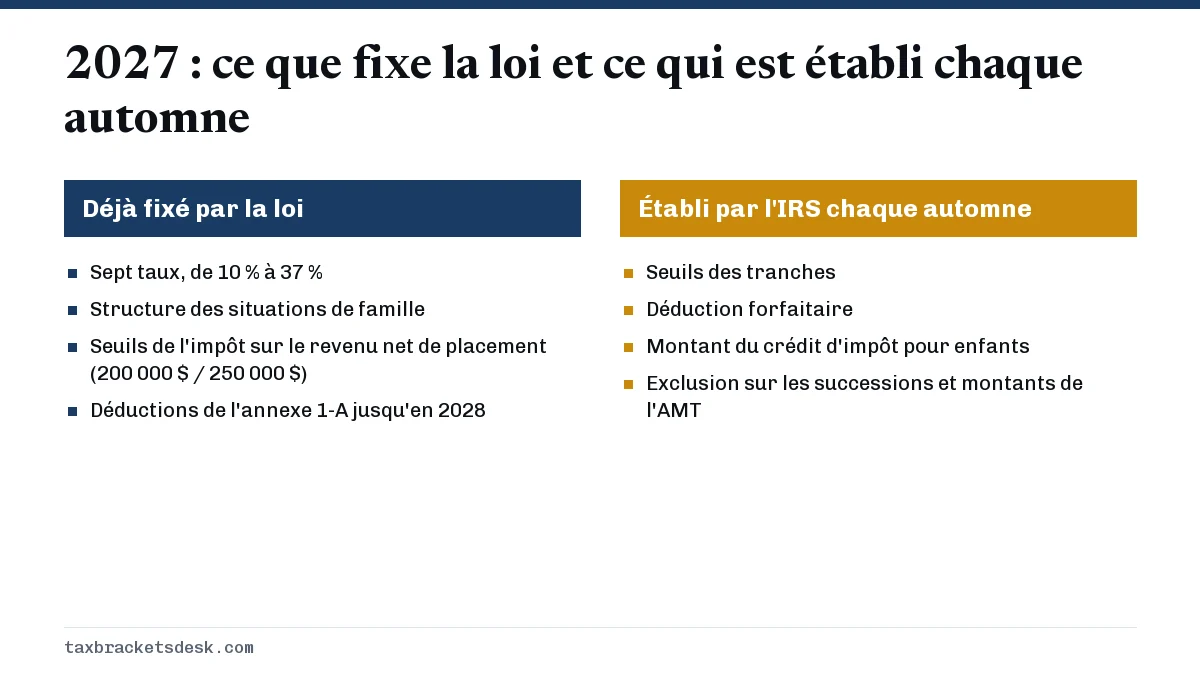
- Les sept taux. La loi fiscale de 2025 (Public Law 119-21) a rendu permanents les taux de 10 % à 37 %. Aucun changement de taux n'est prévu pour 2027.
- La structure des situations de famille. Les personnes célibataires, les couples mariés en déclaration conjointe, les couples mariés en déclarations distinctes, les chefs de famille et les conjoints survivants admissibles gardent des barèmes distincts.
- Les seuils de l'impôt sur le revenu net de placement. L'impôt de 3,8 % commence toujours à 200 000 $ de revenu brut rajusté modifié (MAGI) pour une personne célibataire et un chef de famille, à 250 000 $ pour une déclaration conjointe et à 125 000 $ pour une déclaration distincte. Ces seuils ne sont pas indexés.
- Les déductions de l'annexe 1-A (Schedule 1-A). Les déductions pour les pourboires admissibles, la majoration pour heures supplémentaires, les intérêts sur un prêt pour une voiture neuve et la déduction pour les aînés s'appliquent jusqu'à l'année d'imposition 2028 : elles restent donc offertes pour 2027.
Quelques montants commencent à être indexés en 2027. L'exclusion de base de l'impôt sur les successions, de 15 000 000 $ pour 2026, est rajustée pour l'inflation à compter de 2027. Le seuil d'élimination progressive de l'exemption de l'impôt minimum de remplacement (AMT), de 1 000 000 $ pour une déclaration conjointe, était gelé pour les années d'imposition commençant avant le 1er janvier 2027 : il pourrait donc commencer à bouger pour 2027. Le montant du crédit d'impôt pour enfants (CTC), de 2 200 $, est aussi rajusté pour l'inflation après 2025; le montant de 2027 n'est pas encore publié.
Lire la transcription de la vidéo
Tranches 2027 : ce que l'on sait
En date de septembre 2026, l'IRS n'a pas annoncé les seuils des tranches de 2027.
Ils sont habituellement publiés dans une revenue procedure en octobre ou en novembre de l'année précédente.
Ce qui est réglé : les sept taux, de 10 à 37 %, sont inscrits de façon permanente dans la loi.
Seuls les seuils de revenu changent, et ils suivent l'inflation.
Tout chiffre de 2027 que vous voyez maintenant est une projection, et non un chiffre officiel.
Les premières déclarations utilisant les tranches de 2027 seront produites pendant la saison 2028.
Les taux d'imposition vont-ils changer en 2027?
Selon la loi actuelle, non. Les taux sont les mêmes sept taux utilisés depuis 2018. Ce qui changera, ce sont les niveaux de revenu où chaque taux commence, la déduction forfaitaire et des dizaines d'autres montants en dollars liés à l'inflation. Le Congrès pourrait adopter une nouvelle loi, mais aucune n'est en vigueur à la date de cette mise à jour.
Tous les chiffres de 2027 ne sont pas en attente. Le 14 octobre 2026, la Social Security Administration a annoncé le plafond des salaires assujettis aux cotisations de sécurité sociale pour 2027, soit 192 300 $, contre 184 500 $ en 2026, avec un rajustement au coût de la vie de 3,6 %. Consultez la page sur le plafond des salaires de 2027 pour les détails.
Comment les tranches sont rajustées pour l'inflation
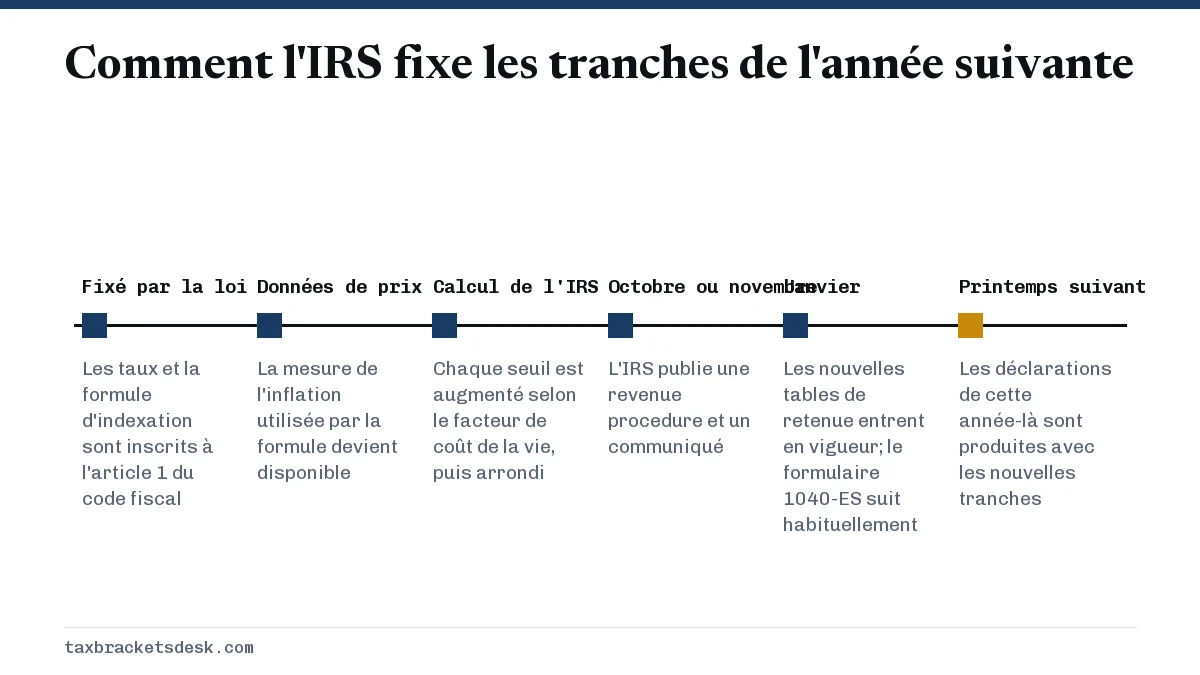
Le rajustement est mécanique. L'article 1 de l'Internal Revenue Code indique à l'IRS comment augmenter chaque seuil de tranche selon un facteur de coût de la vie et comment arrondir les résultats. L'IRS ne choisit pas l'ampleur de la hausse : il applique la formule aux données de prix publiées.
Les hausses ne sont pas toujours uniformes d'une tranche à l'autre. De 2025 à 2026, le plafond des tranches de 10 % et de 12 % pour une personne célibataire a augmenté d'environ 4 %, alors que les seuils à partir de 22 % ont augmenté d'environ 2,3 %. Une estimation de 2027 qui applique un seul pourcentage à toutes les tranches risque donc de rater les vrais chiffres.
Projection des tranches d'imposition 2027 : une illustration clairement identifiée
Le tableau ci-dessous n'est pas une prévision et pas un chiffre de l'IRS. Il montre ce que deviendraient les seuils de 2026 si chacun augmentait d'un taux hypothétique de 2,5 %, avant l'arrondissement de l'IRS. Méthode : seuil de 2026 multiplié par 1,025, arrondi au dollar près. Utilisez-le seulement pour voir l'ordre de grandeur du changement.
| Taux | Célibataire (2026 x 1,025) | Conjointe (2026 x 1,025) |
|---|---|---|
| Fin de la tranche de 10 % | 12 710 $ | 25 420 $ |
| Fin de la tranche de 12 % | 51 660 $ | 103 320 $ |
| Fin de la tranche de 22 % | 108 343 $ | 216 685 $ |
| Fin de la tranche de 24 % | 206 819 $ | 413 639 $ |
| Fin de la tranche de 32 % | 262 631 $ | 525 261 $ |
| Fin de la tranche de 35 % | 656 615 $ | 787 918 $ |
Ce que l'illustration vous apprend : un déplacement des seuils de quelques centaines à quelques milliers de dollars. Pour une personne célibataire ayant 60 000 $ de revenu imposable les deux années, une hausse de 2,5 % des seuils inférieurs réduirait l'impôt d'environ 130 $ (de 7 912 $ à environ 7 780 $). Les vraies tranches de 2027 pour un couple marié en déclaration conjointe seront affichées ici dès leur publication.
Quoi utiliser d'ici la publication des chiffres de 2027 par l'IRS
- Pour planifier votre revenu de 2027, utilisez les tranches de 2026. Comme les seuils augmentent presque toujours, les chiffres de 2026 surestimeront légèrement l'impôt de 2027, ce qui est le côté le plus sûr pour se tromper.
- Pour vos acomptes provisionnels de 2027, appuyez-vous sur la règle d'exonération (safe harbor) : payer 100 % de votre impôt de 2026 (110 % si votre AGI de 2026 dépassait 150 000 $, ou 75 000 $ pour une personne mariée produisant une déclaration distincte) évite la pénalité pour paiement insuffisant, quelles que soient les nouvelles tranches. Les dates d'échéance prévues pour 2027 se trouvent à la page sur les dates des acomptes provisionnels de 2027.
- Pour la retenue d'impôt sur la paie, vous n'avez rien à faire. Les employeurs passent aux tables de retenue de 2027 en janvier. Révisez votre formulaire W-4 si votre revenu ou votre situation familiale change.
- Pour les déductions, consultez la page sur la déduction forfaitaire 2027 après la publication de l'IRS, puisqu'elle évolue avec les tranches.
Pour tous les autres changements connus de 2027, de l'indexation de l'exclusion sur les successions aux dernières années des déductions de l'annexe 1-A, consultez les changements fiscaux de 2027. Les années précédentes se trouvent à la page sur les tranches de 2025 et sur la page principale des tranches par année.
Questions fréquentes
Quand l'IRS va-t-il annoncer les tranches d'imposition 2027?
Fort probablement en octobre ou en novembre 2026. L'IRS a publié les tranches de 2026 le 9 octobre 2025, dans une revenue procedure et un communiqué.
Quelles sont les tranches d'imposition 2027 pour un couple marié en déclaration conjointe?
Elles n'ont pas encore été annoncées. Les tranches de 2026 pour la déclaration conjointe, qui vont de 10 % sur les premiers 24 800 $ à 37 % au-delà de 768 700 $, sont les chiffres officiels les plus récents.
Les taux d'imposition vont-ils augmenter en 2027?
Pas selon la loi actuelle. Les sept taux de 10 % à 37 % ont été rendus permanents en juillet 2025 : seuls les seuils en dollars changeront.
Pourquoi les estimations des tranches de 2027 diffèrent-elles d'un site à l'autre?
Chaque site suppose son propre taux d'inflation et sa propre façon d'arrondir. Seule la revenue procedure de l'IRS est officielle, et d'ici sa publication, tout tableau de 2027 est une projection.
Dois-je modifier mon formulaire W-4 en raison des tranches d'imposition 2027?
Habituellement pas à cause des tranches seules. Les tables de retenue des employeurs sont mises à jour chaque janvier; modifiez votre W-4 lorsque votre emploi, votre revenu, votre mariage ou vos personnes à charge changent.
Sources
- IRS: Inflation-adjusted tax items by tax year irs.gov
- Rev. Proc. 2025-32 irs.gov
- IRS: Tax inflation adjustments for tax year 2026 irs.gov
- IRS Publication 505, Tax Withholding and Estimated Tax irs.gov
- IRS Form 1040-ES irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Tranches d'imposition 2026 : barèmes de l'IRS, 10 % à 37 %
Les tranches d'imposition fédérales 2026 comptent sept taux : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Une personne célibatair…
Quand les tranches d'imposition 2027 seront-elles publiées?
Quand les tranches d'imposition 2027 seront-elles publiées? Elles ne l'avaient pas encore été en date du 20 octobre 2026. D'après…
Déduction forfaitaire 2027 : statut et date d'annonce
Les montants de la déduction forfaitaire 2027 n'ont pas été annoncés en date du 20 octobre 2026. L'IRS (le fisc fédéral américain…
Changements fiscaux 2027 : ce qui change pour votre déclaration
Les principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cett…