
Impôt minimum de remplacement (AMT) : exemption, taux et qui le paie en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'impôt minimum de remplacement (alternative minimum tax, ou AMT) est une deuxième façon de calculer l'impôt fédéral américain sur le revenu : on réintègre certaines déductions et certains avantages fiscaux, puis on impose le résultat à 26 % et à 28 %. Vous payez le plus élevé des deux montants. Pour 2026, l'exemption AMT est de 90 100 $ pour les contribuables non mariés et de 140 200 $ en déclaration conjointe, et elle commence à diminuer à 500 000 $ et à 1 000 000 $ de revenu AMT.
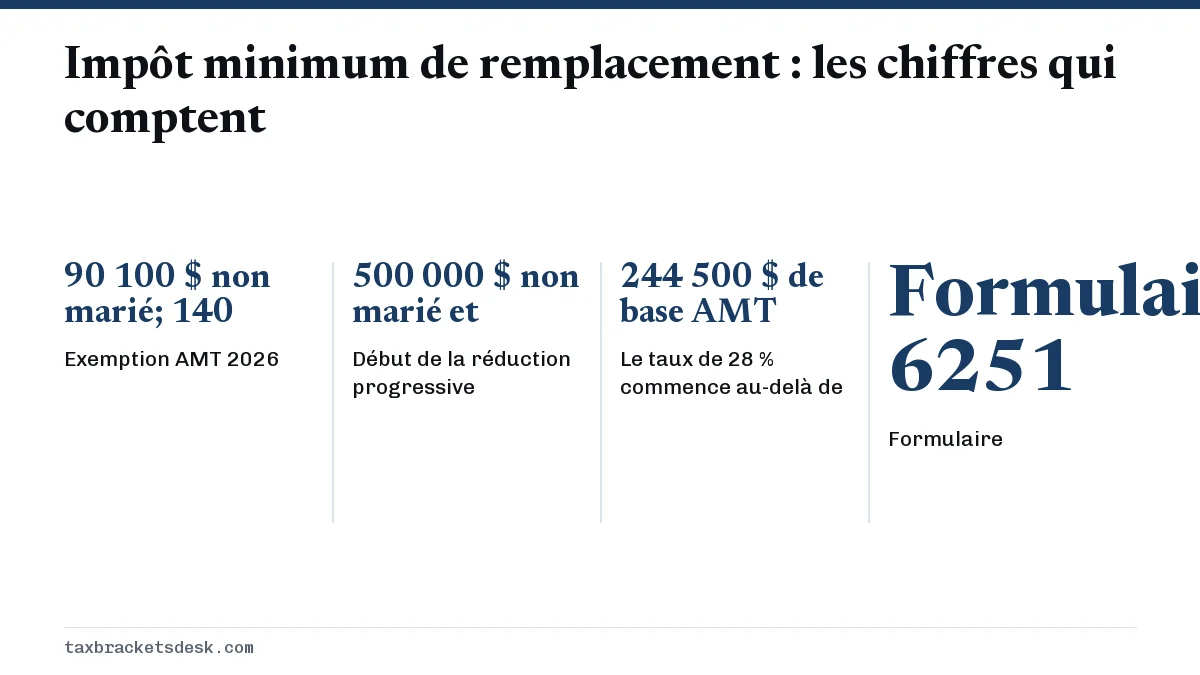
- 01Exemption AMT 2026
- 90 100 $ non marié; 140 200 $ conjointe; 70 100 $ déclarations distinctes
- 02Début de la réduction progressive
- 500 000 $ non marié et déclarations distinctes; 1 000 000 $ conjointe
- 03Le taux de 28 % commence au-delà de
- 244 500 $ de base AMT (122 250 $ en déclarations distinctes)
- 04Formulaire
- Formulaire 6251
L'impôt minimum de remplacement expliqué simplement
Voyez l'AMT comme une déclaration de revenus parallèle qui accorde moins d'avantages. Vous partez du revenu imposable ordinaire, vous réintégrez les éléments que l'AMT ne permet pas, vous soustrayez une exemption et vous appliquez les taux de l'AMT. Si cet impôt minimum provisoire est plus élevé que votre impôt ordinaire, la différence constitue votre AMT et s'ajoute à votre facture.
La plupart des gens n'en doivent jamais. L'exemption est importante, et les changements apportés à l'impôt ordinaire à compter de 2018 ont éliminé plusieurs des déductions qui faisaient autrefois basculer les ménages à revenu moyen dans l'AMT. Il touche encore les personnes qui présentent des déclencheurs précis, surtout l'exercice d'options d'achat d'actions incitatives (ISO), des déductions très importantes pour les impôts des États et locaux, ou des revenus élevés qui réduisent l'exemption.
Exemption AMT 2026 et tableau de la réduction progressive
Les montants de 2026 proviennent de la Rev. Proc. 2025-32. Ils s'appliquent à la déclaration que vous produirez en 2027.
Comment fonctionne la réduction progressive de l'exemption AMT en 2026
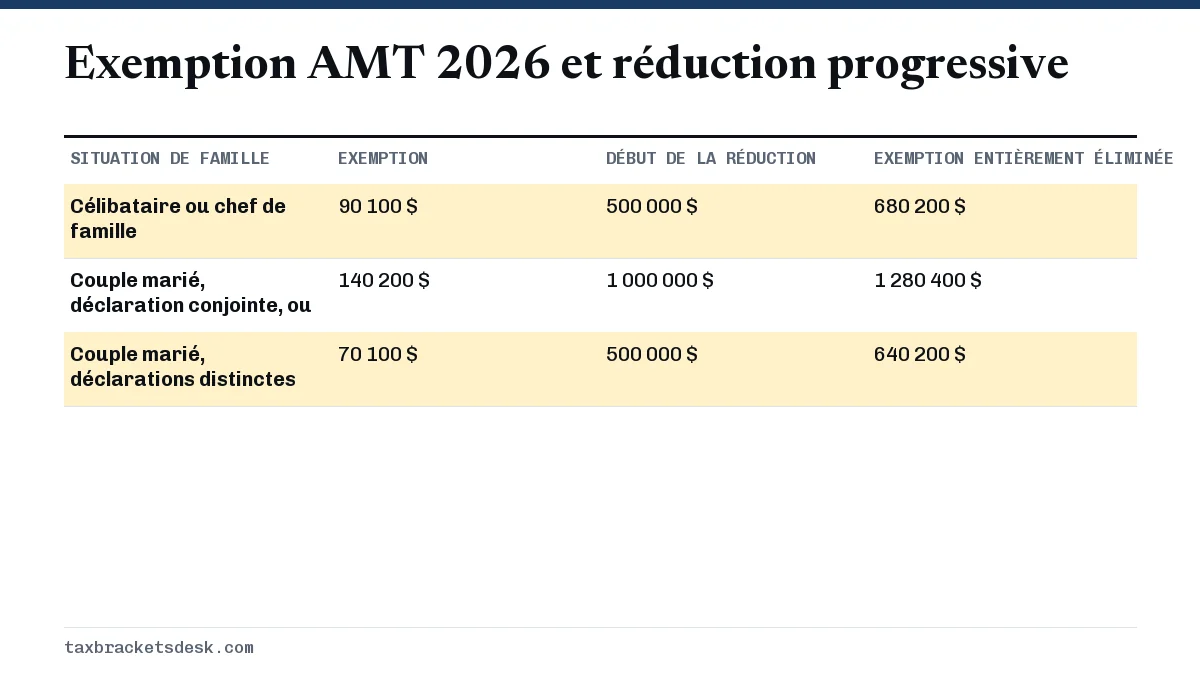
Au-delà du seuil, l'exemption diminue de 50 cents pour chaque dollar de revenu AMT. Voilà pourquoi l'exemption de 90 100 $ d'un contribuable non marié disparaît à 680 200 $ : les 180 200 $ de revenu au-delà de 500 000 $, multipliés par 50 %, égalent l'exemption complète. Avant 2026, la réduction était de 25 cents par dollar et le seuil de 2025 était de 626 350 $ pour les contribuables non mariés; les règles de 2026 réduisent donc l'exemption plus vite et plus tôt pour certains hauts revenus.
Les seuils de 500 000 $ et de 1 000 000 $ ne sont pas indexés à l'inflation pour les années antérieures à 2027. On saura s'ils commencent à bouger pour 2027 lors de la prochaine publication des rajustements pour l'inflation, qui n'est pas encore annoncée; consultez quand les tranches d'imposition 2027 seront publiées.
Les taux de 26 % et de 28 % de l'AMT
Après l'exemption, la base AMT est imposée à 26 % jusqu'à 244 500 $ pour 2026 (122 250 $ pour les couples mariés qui produisent des déclarations distinctes) et à 28 % au-delà. Les gains en capital à long terme et les dividendes admissibles conservent leurs taux de 0 %, 15 % et 20 % dans le calcul de l'AMT; ils ne sont donc pas imposés à 28 % simplement parce que vous êtes assujetti à l'AMT.
Comme le seuil de 28 % est le même, soit 244 500 $, pour les personnes célibataires et les couples en déclaration conjointe, alors que l'exemption n'est pas doublée pour les couples, l'AMT est l'un des endroits où une pénalité de mariage peut apparaître.
Qui doit payer l'AMT? Les déclencheurs courants
Les rajustements et les éléments de préférence de la partie I du formulaire 6251 sont les suspects habituels. Voici ceux qui comptent le plus souvent pour les particuliers :
- Options d'achat d'actions incitatives (ligne 2i). Exercer des ISO et conserver les actions crée un rajustement AMT égal à l'écart entre le prix d'exercice et la juste valeur marchande, même si aucun impôt ordinaire n'est encore dû.
- Impôts des États et locaux (ligne 2a). Les impôts que vous déduisez à l'annexe A sont entièrement réintégrés pour l'AMT.
- Intérêts sur les obligations d'activité privée (ligne 2g). Des intérêts exonérés de l'impôt ordinaire peuvent être imposables pour l'AMT.
- Épuisement, frais de forage incorporels et écarts d'amortissement provenant d'une activité d'entreprise ou de location.
- Aucune déduction forfaitaire. Toute personne qui demande la déduction forfaitaire la réintègre pour calculer le revenu AMT.
Exemple chiffré : l'exercice d'ISO en 2026
Une personne célibataire a 200 000 $ de revenu imposable ordinaire après la déduction forfaitaire de 16 100 $ et exerce des ISO dont l'écart est de 150 000 $. Son revenu AMT est de 200 000 $ plus 16 100 $ plus 150 000 $, soit 366 100 $. C'est moins de 500 000 $; l'exemption complète de 90 100 $ s'applique donc, et la base AMT est de 276 000 $.
| Étape | Montant |
|---|---|
| 26 % des premiers 244 500 $ | 63 570 $ |
| 28 % des 31 500 $ restants | 8 820 $ |
| Impôt minimum provisoire | 72 390 $ |
| Impôt ordinaire sur 200 000 $ | 40 598 $ |
| AMT dû en plus de l'impôt ordinaire | 31 792 $ |
L'AMT causé par des éléments de décalage temporel comme les ISO peut souvent être récupéré les années suivantes sous forme de crédit au formulaire 8801, Credit for Prior Year Minimum Tax (crédit pour l'impôt minimum des années antérieures). Conservez le formulaire 6251 de l'année où vous l'avez payé.
Le plafond SALT a-t-il un effet sur l'AMT?
Indirectement, oui. Le plafond SALT (impôts des États et locaux) de l'impôt ordinaire est passé à 40 400 $ pour 2026, réduit pour les revenus de plus de 505 000 $ mais sans descendre sous 10 000 $, selon la Publication 505. L'AMT, lui, n'en permet toujours aucune partie. Une déduction plus importante pour l'impôt ordinaire creuse donc l'écart entre les deux calculs, et les contribuables des États à impôt élevé qui détaillent leurs déductions et déduisent maintenant davantage à l'annexe A devraient vérifier le formulaire 6251. Les détails se trouvent sur notre page sur le plafond de la déduction SALT.
Notions de base du formulaire 6251
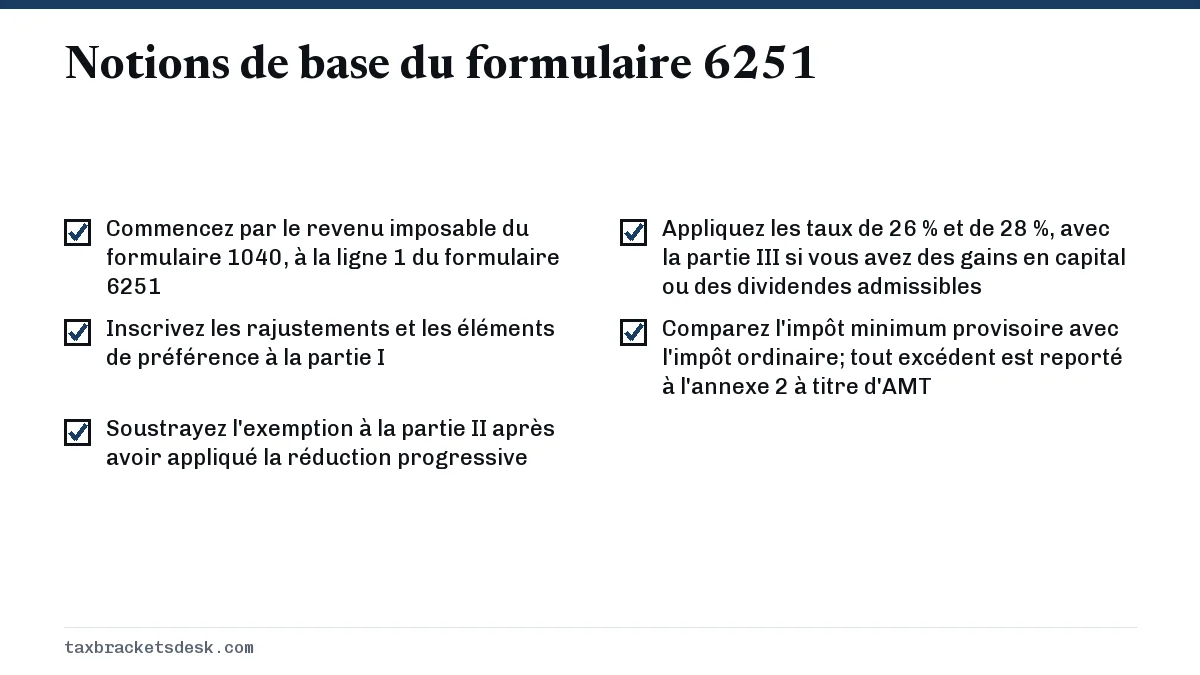
- Commencez par le revenu imposable du formulaire 1040, à la ligne 1 du formulaire 6251.
- Inscrivez les rajustements et les éléments de préférence à la partie I, comme les impôts de l'annexe A (ou la déduction forfaitaire si vous n'avez pas détaillé vos déductions) et l'écart des ISO.
- Soustrayez l'exemption à la partie II après avoir appliqué la réduction progressive.
- Appliquez les taux de 26 % et de 28 %, en utilisant la partie III si vous avez des gains en capital ou des dividendes admissibles.
- Comparez l'impôt minimum provisoire avec l'impôt ordinaire; tout excédent est reporté à l'annexe 2 à titre d'AMT.
Selon les instructions du formulaire 6251, vous devez joindre le formulaire lorsque l'impôt minimum provisoire dépasse l'impôt ordinaire, ainsi que dans quelques autres cas liés à certains crédits. Les logiciels d'impôt font le calcul automatiquement, mais il vaut la peine de lire le formulaire si vous avez exercé des options, vendu un immeuble locatif ou déduit des impôts importants en détaillant vos déductions. Pour le volet ordinaire de la comparaison, consultez les tranches d'imposition fédérales par année.
Questions fréquentes
Quelle est l'exemption AMT pour 2026?
Elle est de 90 100 $ pour les personnes célibataires et les chefs de famille, de 140 200 $ pour les couples mariés en déclaration conjointe et les conjoints survivants, et de 70 100 $ pour les couples mariés qui produisent des déclarations distinctes.
À partir de quel revenu l'exemption AMT diminue-t-elle?
Pour 2026, l'exemption commence à diminuer à 500 000 $ de revenu AMT pour les contribuables non mariés et ceux qui produisent des déclarations distinctes, et à 1 000 000 $ en déclaration conjointe. Elle disparaît complètement à 680 200 $ pour les contribuables non mariés et à 1 280 400 $ en déclaration conjointe.
L'exercice d'options d'achat d'actions déclenche-t-il l'impôt minimum de remplacement?
Exercer des options d'achat d'actions incitatives et conserver les actions après la fin de l'année ajoute l'avantage au revenu AMT. Un écart important est l'un des déclencheurs de l'AMT les plus courants. Les options non admissibles sont plutôt imposées comme un salaire et ne créent pas ce rajustement.
Comment savoir si je dois payer l'AMT?
Remplissez le formulaire 6251 ou laissez votre logiciel d'impôt faire le calcul. Si l'impôt minimum provisoire est plus élevé que votre impôt ordinaire, vous devez la différence et vous devez joindre le formulaire.
Puis-je récupérer l'AMT une année suivante?
L'AMT découlant d'écarts temporels, comme l'exercice d'ISO ou l'amortissement, peut donner droit à un crédit pour impôt minimum. Vous le demandez au formulaire 8801 les années suivantes, lorsque votre impôt ordinaire est plus élevé que votre impôt minimum provisoire.
Sources
- Rev. Proc. 2025-32 (2026 AMT amounts) irs.gov
- Instructions for Form 6251 irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Pénalité du mariage : quand la déclaration conjointe coûte plus
La pénalité du mariage (marriage penalty) en matière d'impôt se produit lorsqu'un couple marié doit plus d'impôt en produisant un…
Quand les tranches d'imposition 2027 seront-elles publiées?
Quand les tranches d'imposition 2027 seront-elles publiées? Elles ne l'avaient pas encore été en date du 20 octobre 2026. D'après…
Plafond SALT 2026 : limite de 40 400 $ et réduction
Le plafond SALT pour 2026 est de 40 400 $, ou de 20 200 $ pour une personne mariée produisant une déclaration distincte : c'est l…
Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposab…