
Tranches d'imposition 2025 : taux et seuils des déclarations produites en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les tranches d'imposition fédérales de 2025 comptent sept taux, de 10 % à 37 % : la tranche de 10 % d'une personne célibataire se termine à 11 925 $, et le taux de 37 % commence au-delà de 626 350 $ de revenu imposable. Les taux sont les mêmes qu'en 2026, mais les seuils sont plus bas. Ces chiffres s'appliquent aux déclarations de 2025, y compris les déclarations prorogées qui étaient dues le 15 octobre 2026, les déclarations en retard et tout formulaire 1040-X que vous produisez pour 2025.
- 01Taux de 2025
- 10 %, 12 %, 22 %, 24 %, 32 %, 35 %, 37 %
- 02Déduction forfaitaire 2025 (telle que modifiée)
- 15 750 $ célibataire, 31 500 $ conjointe, 23 625 $ chef de famille
- 03Annonce initiale
- 22 octobre 2024 (Rev. Proc. 2024-40)
- 04Date limite de la déclaration de 2025 prorogée
- 15 octobre 2026 (date passée)
Tranches d'imposition 2025 selon la situation de famille
L'IRS (le fisc fédéral américain) a fixé les seuils de 2025 dans la Rev. Proc. 2024-40, annoncée le 22 octobre 2024. Les sept taux eux-mêmes ont ensuite été rendus permanents par la loi fiscale de 2025, la Public Law 119-21; les barèmes de 2025 et de 2026 ont donc les mêmes pourcentages. Les fourchettes ci-dessous visent le revenu imposable, après les déductions, tel qu'il est présenté sur la page de l'IRS sur les taux d'impôt fédéral sur le revenu.
| Taux | Personne célibataire | Couple marié, déclaration conjointe | Chef de famille |
|---|---|---|---|
| 10 % | Jusqu'à 11 925 $ | Jusqu'à 23 850 $ | Jusqu'à 17 000 $ |
| 12 % | De 11 926 $ à 48 475 $ | De 23 851 $ à 96 950 $ | De 17 001 $ à 64 850 $ |
| 22 % | De 48 476 $ à 103 350 $ | De 96 951 $ à 206 700 $ | De 64 851 $ à 103 350 $ |
| 24 % | De 103 351 $ à 197 300 $ | De 206 701 $ à 394 600 $ | De 103 351 $ à 197 300 $ |
| 32 % | De 197 301 $ à 250 525 $ | De 394 601 $ à 501 050 $ | De 197 301 $ à 250 500 $ |
| 35 % | De 250 526 $ à 626 350 $ | De 501 051 $ à 751 600 $ | De 250 501 $ à 626 350 $ |
| 37 % | Plus de 626 350 $ | Plus de 751 600 $ | Plus de 626 350 $ |
Les personnes mariées produisant des déclarations distinctes utilisaient la colonne des célibataires jusqu'à 250 525 $. La tranche de 35 % s'arrêtait ensuite à 375 800 $, et le taux de 37 % s'appliquait au-delà. Les conjoints survivants admissibles utilisaient la colonne conjointe. Les couples qui produisent une déclaration conjointe trouveront les mêmes chiffres, avec plus de contexte, à notre page sur les tranches d'imposition des couples mariés en déclaration conjointe.
Impôt dû au plafond de chaque tranche de 2025 pour une personne célibataire
En appliquant les taux fédéraux de 2025 couche par couche, une personne célibataire devait 1 192,50 $ à 11 925 $ de revenu imposable, 5 578,50 $ à 48 475 $, 17 651 $ à 103 350 $, 40 199 $ à 197 300 $, 57 231 $ à 250 525 $ et 188 769,75 $ à 626 350 $. Ajoutez le taux suivant sur tout revenu au-delà du point de repère. Par exemple, un revenu imposable de 60 000 $ donnait 5 578,50 $ plus 22 % de 11 525 $, soit 8 114 $.
La déduction forfaitaire 2025 après la modification de la loi en 2025
La déduction forfaitaire de 2025 a changé après sa première annonce. La Rev. Proc. 2024-40 prévoyait 15 000 $ pour les personnes célibataires, 30 000 $ pour les déclarations conjointes et 22 500 $ pour les chefs de famille. La loi fiscale signée le 4 juillet 2025 a relevé ces montants pour 2025, et l'IRS les a reformulés à l'article 3.01 de la Rev. Proc. 2025-32.
| Situation de famille | Annoncé en oct. 2024 | Définitif pour les déclarations de 2025 |
|---|---|---|
| Personne célibataire ou mariée produisant une déclaration distincte | 15 000 $ | 15 750 $ |
| Couple marié, déclaration conjointe | 30 000 $ | 31 500 $ |
| Chef de famille | 22 500 $ | 23 625 $ |
La même loi a créé quatre nouvelles déductions qui s'appliquent à compter des déclarations de 2025 : les pourboires, la majoration pour heures supplémentaires, les intérêts sur un prêt pour une voiture neuve et un montant additionnel de 6 000 $ pour les personnes de 65 ans et plus. Elles sont demandées à l'annexe 1-A (Schedule 1-A), en plus de la déduction forfaitaire.
Comparaison des tranches d'imposition de 2025 et de 2026
Tous les seuils ont augmenté pour 2026 grâce à l'indexation à l'inflation. Le tableau ci-dessous, pour les personnes célibataires, montre de combien chaque tranche s'est déplacée. L'effet est modeste : un même revenu imposable donne un peu moins d'impôt en 2026.
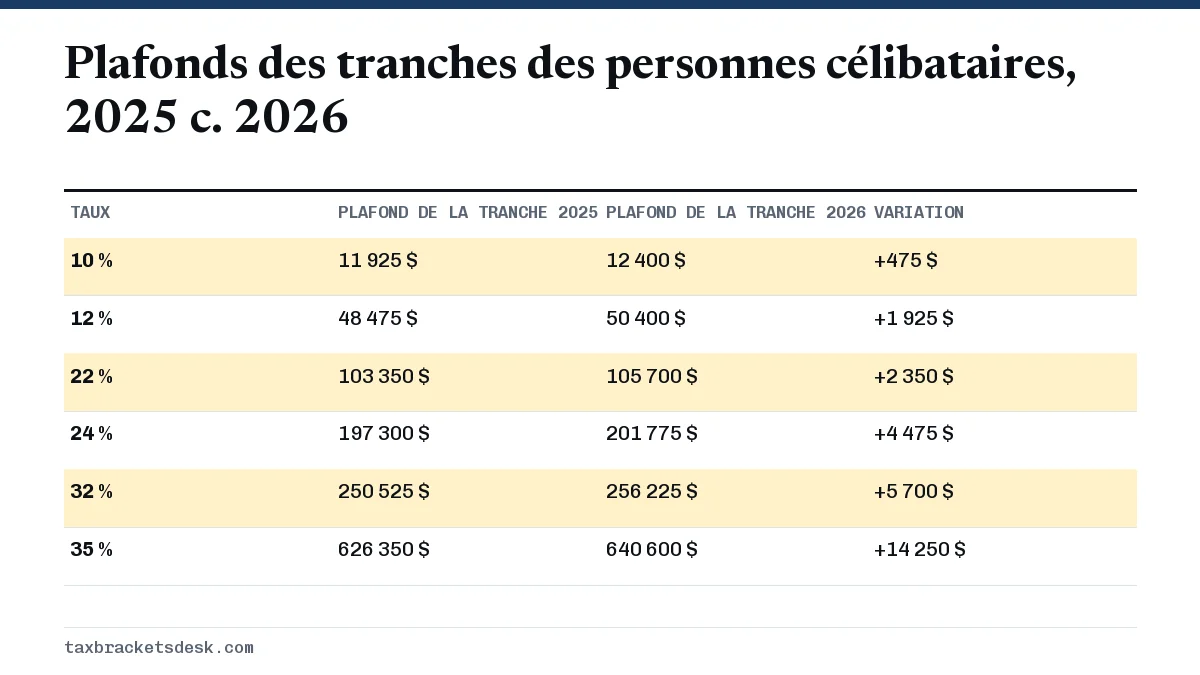
À 60 000 $ de revenu imposable, une personne célibataire devait 8 114 $ pour 2025 et doit 7 912 $ pour 2026, un écart de 202 $ qui vient uniquement des tranches plus larges. La déduction forfaitaire a aussi augmenté, de 15 750 $ à 16 100 $ pour les personnes célibataires; l'écart sur un même salaire brut est donc un peu plus grand. Pour le barème complet de 2026, voir les tranches d'imposition 2026 de l'IRS.
Quand avez-vous encore besoin des chiffres de 2025?
La plupart des gens en ont fini avec 2025 en avril 2026, mais les situations suivantes exigent encore le barème de l'an dernier :
- Déclarations prorogées. Si vous avez produit le formulaire 4868, votre déclaration de 2025 était due le 15 octobre 2026. Une déclaration transmise électroniquement et rejetée à cette date pouvait être corrigée et transmise de nouveau jusqu'au 20 octobre 2026 tout en étant considérée comme produite à temps, et les contribuables des zones sinistrées désignées par l'IRS peuvent avoir une date plus tardive fixée dans l'avis de l'IRS pour leur zone. Une déclaration produite après cette date est en retard, mais elle utilise toujours les tranches et les déductions de 2025, et non celles de 2026.
- Déclarations modifiées. Le formulaire 1040-X pour 2025 recalcule l'impôt selon le barème de 2025. Une demande de remboursement doit généralement être produite dans les trois ans suivant la déclaration initiale ou dans les deux ans suivant le paiement de l'impôt, selon la date la plus tardive.
- Déclarations en retard. Une déclaration de 2025 produite après la date limite utilise quand même les barèmes de 2025. Produire en retard ne vous fait pas passer aux nouveaux seuils.
- Règle d'exonération (safe harbor) des acomptes provisionnels de 2026. Payer 100 % de votre impôt de 2025 (110 % si votre AGI de 2025 dépassait 150 000 $) au moyen de la retenue d'impôt et des acomptes vous protège de la pénalité pour paiement insuffisant pour 2026. Votre impôt total de 2025 devient donc le chiffre à partir duquel planifier; voir les règles d'exonération des acomptes provisionnels.
- Avis. Un avis CP2000 ou un avis d'erreur de calcul concernant votre déclaration de 2025 sera établi selon les taux de 2025.
Autres seuils de 2025 souvent recherchés
- Gains en capital à long terme : taux de 0 % jusqu'à 48 350 $ de revenu imposable pour une personne célibataire et 96 700 $ en déclaration conjointe; 15 % jusqu'à 533 400 $ pour une personne célibataire et 600 050 $ en déclaration conjointe.
- Exemption de l'impôt minimum de remplacement (AMT) : 88 100 $ pour une personne célibataire et un chef de famille, 137 000 $ en déclaration conjointe, selon les instructions du formulaire 6251 de 2025.
- Exclusion de base de l'impôt sur les successions : 13 990 000 $.
Qu'est-ce qui vient après 2026?
Les seuils de 2027 ne sont pas encore annoncés. L'IRS les publie habituellement en octobre ou en novembre, et les taux resteront de 10 % à 37 % parce que la loi de 2025 les a rendus permanents. Notre page sur les tranches d'imposition 2027 projetées explique ce qui peut être estimé dès maintenant et ce qui ne peut pas l'être, et l'historique complet se trouve dans les tranches d'imposition fédérales par année.
Questions fréquentes
Quelles étaient les tranches d'imposition 2025 pour une personne célibataire?
10 % jusqu'à 11 925 $, 12 % jusqu'à 48 475 $, 22 % jusqu'à 103 350 $, 24 % jusqu'à 197 300 $, 32 % jusqu'à 250 525 $, 35 % jusqu'à 626 350 $ et 37 % au-delà. Tous les montants visent le revenu imposable après les déductions.
Faut-il utiliser les tranches de 2025 ou de 2026 pour une déclaration modifiée de 2025?
Utilisez les tranches de 2025. Chaque déclaration et chaque modification se calcule avec les barèmes de l'année d'imposition visée, peu importe quand vous la produisez.
La déduction forfaitaire 2025 était-elle de 15 000 $ ou de 15 750 $?
Le montant définitif pour les personnes célibataires est de 15 750 $. L'IRS avait d'abord annoncé 15 000 $ en octobre 2024, et la loi fiscale de juillet 2025 l'a relevé avant la production des déclarations de 2025.
Les taux d'imposition de 2025 ont-ils augmenté ou baissé par rapport à 2024?
Les taux sont restés les mêmes. Seuls les seuils de revenu ont été relevés en fonction de l'inflation, ce qui donne un peu moins d'impôt sur un même revenu imposable.
Où sont publiées les tranches d'imposition 2025 officielles?
L'IRS les présente sur sa page des taux et des tranches de l'impôt fédéral sur le revenu et dans la Rev. Proc. 2024-40, la déduction forfaitaire modifiée figurant dans la Rev. Proc. 2025-32.
Sources
- Federal income tax rates and brackets irs.gov
- IR-2024-273, tax inflation adjustments for tax year 2025 irs.gov
- Rev. Proc. 2025-32 irs.gov
- Instructions for Form 6251 (2025) irs.gov
- File an amended return irs.gov
- Topic 409, Capital gains and losses irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Tranches d'imposition 2026 couple marié : barème et impôt dû
Selon les tranches d'imposition 2026 d'un couple marié en déclaration conjointe, le couple paie 10 % sur les premiers 24 800 $ de…
Tranches d'imposition 2027 : ce que l'on sait déjà
En date du 20 octobre 2026, l'IRS (le fisc fédéral américain) n'a pas encore annoncé les seuils des tranches d'imposition 2027. I…
Tranches d'imposition 2026 : barèmes de l'IRS, 10 % à 37 %
Les tranches d'imposition fédérales 2026 comptent sept taux : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Une personne célibatair…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…