
简短回答
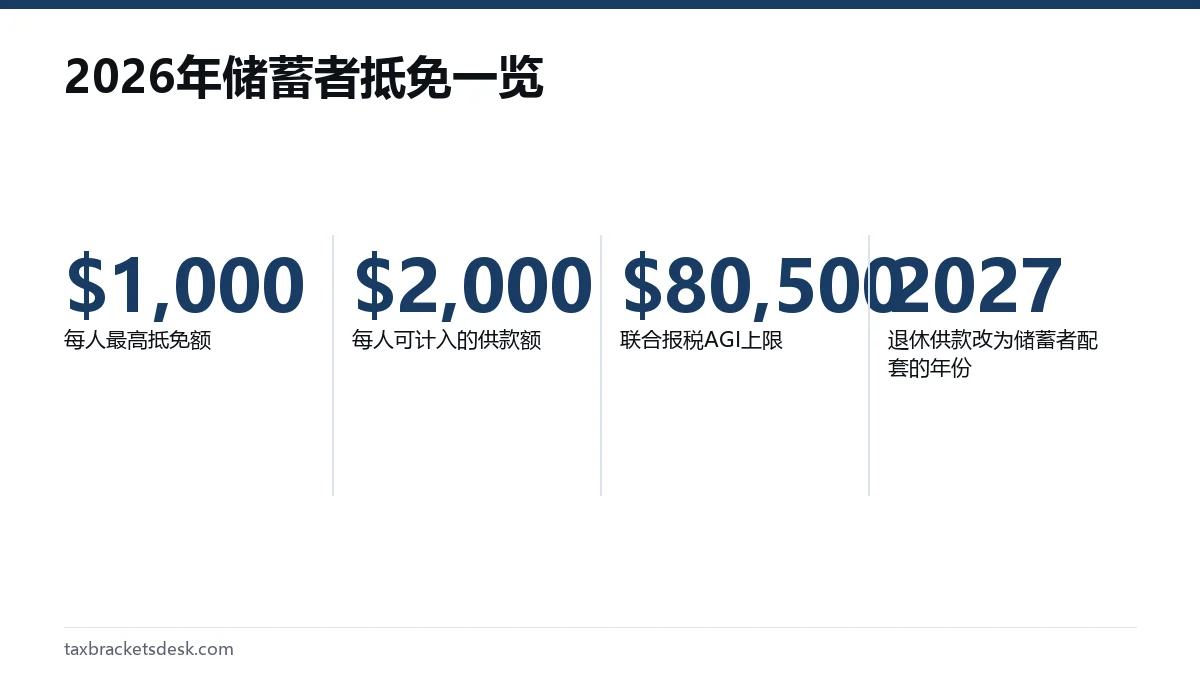
2026年的储蓄者抵免等于您存入IRA、401(k)或类似计划的最多$2,000供款的50%、20%或10%(夫妻合计$4,000),因此每人最多能拿到$1,000。一旦调整后总收入超过单身$40,250、户主$60,375或夫妻联合报税$80,500,这项抵免就消失。它不可退还,用8880表申报。
- 01抵免比例
- 供款的50%、20%或10%
- 02可计入的供款
- 每人最多$2,000(联合报税$4,000)
- 03最高抵免额
- $1,000(夫妻联合报税$2,000)
- 042026年AGI上限
- 单身$40,250,户主$60,375,联合报税$80,500
- 05表格
- 8880表(合格退休储蓄供款抵免)
- 06从2027年报税表起
- 退休供款抵免改为储蓄者配套(Saver's Match)存款
什么是储蓄者抵免?
储蓄者抵免的正式名称是退休储蓄供款抵免(retirement savings contributions credit),这是面向中低收入劳动者的一项联邦税收抵免,适用于把钱存入退休账户或ABLE账户的人。2026纳税年度,它按每人最多$2,000供款的50%、20%或10%计算,具体比例取决于调整后总收入(AGI)和报税身份(美国国税局(IRS):储蓄者抵免)。
它是在供款本身已有的税收优惠之上再加的一层。一笔$1,000可扣除的传统IRA供款,既可以把应税收入降低$1,000,又可以带来储蓄者抵免;8880表明确写道,除IRA扣除之外,您还可以申报这项抵免。
这项抵免不可退还:它能把您2026年的所得税减到零,但超出的部分不会退给您。因此它的实际价值取决于您要缴多少税,下面的计算示例会说明这一点。
2026年储蓄者抵免的收入限制是多少?
2026年储蓄者抵免的收入上限是:单身和夫妻分开报税者AGI $40,250,户主$60,375,夫妻联合报税$80,500。国税局在2025-67号通知(Notice 2025-67)中确定了这些数字,并于2025年11月13日公布(IR-2025-111)。每一档上限都比2025年有所提高,2025年分别是$39,500、$59,250和$79,000。
| 抵免比例 | 夫妻联合报税 | 户主 | 单身、夫妻分开报税、丧偶配偶 |
|---|---|---|---|
| 50% | $48,500或以下 | $36,375或以下 | $24,250或以下 |
| 20% | $48,501至$52,500 | $36,376至$39,375 | $24,251至$26,250 |
| 10% | $52,501至$80,500 | $39,376至$60,375 | $26,251至$40,250 |
| 没有抵免 | 超过$80,500 | 超过$60,375 | 超过$40,250 |
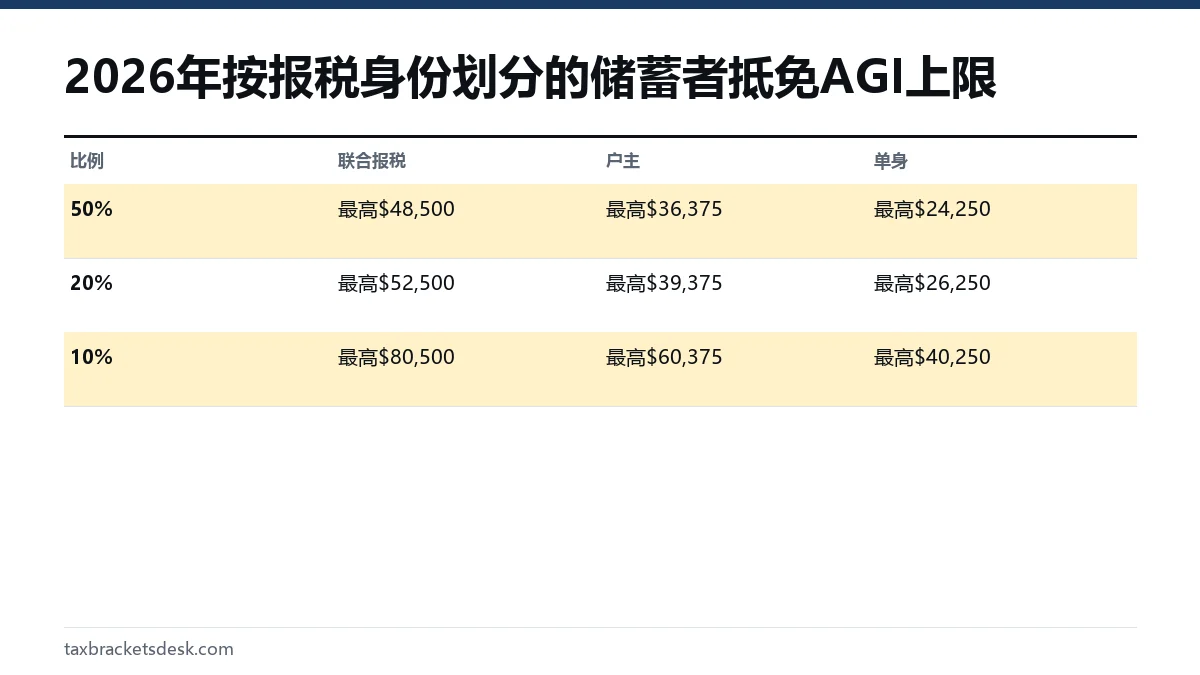
这里用的AGI是1040表第11a行的数字。税前401(k)扣缴款本来就不计入W-2表第1栏的工资,所以会自动拉低这个AGI。在1号附表(Schedule 1)上申报的可扣除传统IRA供款同样会拉低它。我们的应税收入如何计算指南说明了AGI在报税表的顺序中处于哪个环节。
储蓄者抵免有多少钱?50%、20%和10%三档比例
抵免额等于您的合格供款(每人上限$2,000)乘以您AGI档次对应的比例。下表列出的是在应用应缴税款限额之前的抵免额。
| 供款金额 | 50%比例 | 20%比例 | 10%比例 |
|---|---|---|---|
| $500 | $250 | $100 | $50 |
| $1,000 | $500 | $200 | $100 |
| $2,000 | $1,000 | $400 | $200 |
| $5,000 | $1,000 | $400 | $200 |
夫妻联合报税时,夫妻双方的供款分别计算,每人最多$2,000。如果只有一方存了$4,000,报税表上仍然只计$2,000,因为上限是按人算,而不是按夫妻算。
计算示例:处于50%档的单身劳动者
一位单身报税者2026年AGI为$24,000,向Roth IRA存入$1,500。她的比例是50%,因此初始抵免额为$750。应税收入是$24,000减去$16,100的标准扣除额,即$7,900,按10%的税级税率计算,税款为$790。$750的抵免正好装得下,于是她的联邦所得税降到$40。
计算示例:接近20%档边缘的夫妻
一对夫妻联合报税,AGI为$53,000,双方各向单位的401(k)扣缴了$2,000。在$53,000时,他们比20%档高出$500,因此比例是10%,抵免额为$400。如果其中一方再多扣缴$500税前供款,AGI就会降到$52,500,比例翻倍到20%,抵免额就变成$800。这些档次像台阶一样陡,所以在分界线附近多存一点,价值可能远远超过它的面值。
哪些人可以申报退休储蓄供款抵免?
只要您的AGI低于限额,并且满足2026年的三项个人条件,就符合退休储蓄供款抵免的资格。做出供款的那个人必须三项全部满足。
- 到2026年底已满18岁。2025年的表格把2008年1月1日之后出生的人排除在外,这条分界线每年往后推一年。
- 没有被别人列为其2026年报税表上的受抚养人。
- 不是学生。按国税局的标准,如果您在一年中任何五个日历月的任何一段时间内在学校全日制注册,或者参加了全日制的农场培训课程,就算是学生。
学生这一条挡住了很多年轻劳动者。一位22岁的年轻人在5月读完了全日制的春季学期,那么他从1月到5月都是学生,也就是五个月,即使6月起有了全职工作,当年也不能申报这项抵免。半日制学生和夜校学生不在排除范围内。
哪些账户可以计入储蓄者抵免?
大多数个人和单位的退休供款都算,但转存(rollover)和雇主出的钱不算。根据8880表和国税局储蓄者抵免页面,合格供款包括:
- 传统IRA和Roth IRA供款,但不包括转存供款。
- 向401(k)、403(b)、政府类457(b)、SARSEP、SIMPLE计划或联邦节俭储蓄计划(TSP)缴纳的选择性扣缴款。
- 向合格计划或403(b)自愿缴纳的税后员工供款。
- 向501(c)(18)(D)计划缴纳的供款。
- 指定受益人向自己的ABLE账户缴纳的供款。
雇主的配比供款和利润分享供款不算,因为那不是您自己缴的。只有W-2表上显示的您本人的扣缴款,通常在第12栏、代码为D、E、G或AA,才填到8880表第2行。
提款如何减少您的供款额
提款会把供款抵消掉。8880表第4行要减去在考察期内收到的某些退休计划、IRA和ABLE账户分配款:考察期包括该纳税年度之前的两年、该纳税年度本身,以及直到报税截止日(含延期)为止的这段时间。对2025年报税表而言,这意味着2022年之后的分配款;对2026年报税表而言,则涵盖2024年起的分配款。转存和另外一些款项属于例外,夫妻联合报税时要把双方的分配款都算进去。如果您提前提取过401(k),税务方面请看401(k)提款如何缴税。
怎样用8880表申报储蓄者抵免?
- 确认1040表第11a行的AGI,按您的报税身份不超过$40,250、$60,375或$80,500。
- 把IRA和ABLE账户供款填在第1行,把单位计划的扣缴款填在第2行,本人和配偶分列填写。
- 把考察期内收到的分配款填在第4行并减去。
- 把每人的净额上限设为$2,000,两栏相加,再乘以表上AGI表格对应的小数(0.5、0.2或0.1)。
- 填写8880表填表说明中的抵免限额工作表(Credit Limit Worksheet),它会把抵免额限制在您剩余的所得税之内。
- 把较小的那个金额填到3号附表(Schedule 3,1040表)第4行,并把8880表附在报税表上。
由于这项抵免不可退还,而且要与终身学习抵免等其他抵免共用同一笔应缴税款,有子女的家庭有时会发现剩不下多少税款可以用它来抵。我们的教育及其他抵免总览列出了2026年哪些抵免可以退还。
储蓄者抵免在2027年会怎么变?
从2028年提交的2027年报税表开始,《2022年SECURE 2.0法案》(SECURE 2.0 Act of 2022)把针对退休供款的储蓄者抵免改为储蓄者配套(Saver's Match):这是联邦政府按供款最多50%给予的一笔存款,每人上限$1,000,直接存入指定的退休账户。国税局表示,它将用一份新的8880-A表申报。到那时,8880表只用于ABLE账户供款的储蓄者抵免,而《大而美法案》已经把这一部分永久化。
| 报税身份 | 全额50%配套的收入上限 | 达到或超过此数额没有配套 |
|---|---|---|
| 单身或夫妻分开报税 | $20,500 | $35,500 |
| 户主 | $30,750 | $53,250 |
| 夫妻联合报税 | $41,000 | $71,000 |
这些配套的收入限制低于2026年储蓄者抵免的上限,所以有些人在2026年报税表上能拿到10%的抵免,却拿不到配套。可以享受配套的计划是401(k)、403(b)、政府类457(b)以及传统或Roth IRA(国税局:储蓄者配套)。2027年的其他变化,我们在2027年税法变化页面上持续跟踪。储蓄者抵免与2025年之后终止的住宅能源抵免无关;那部分内容请看能源税收抵免。
分步说明
核对AGI
把1040表第11a行与您报税身份对应的2026年上限比对:$40,250、$60,375或$80,500。
列出供款
把夫妻双方的IRA、ABLE和单位计划供款分别填在8880表第1行和第2行。
减去分配款
在第4行减去考察期内收到的分配款,并把每人的金额上限设为$2,000。
套用比例
乘以8880表AGI表格中的0.5、0.2或0.1。
设限并申报
用抵免限额工作表把抵免额限制在您的税款之内,再填到3号附表第4行。
常见问题
2026年储蓄者抵免的收入限制是多少?
2026年,单身和夫妻分开报税者AGI超过$40,250、户主超过$60,375、夫妻联合报税超过$80,500,就不能申报储蓄者抵免。50%的比例则分别只适用到$24,250、$36,375和$48,500。
储蓄者抵免可以退还吗?
不可以。它能把您的所得税减到零,但不能让退税超过您应缴的税款。上限由8880表填表说明中的抵免限额工作表确定。
雇主的401(k)配比算进储蓄者抵免吗?
不算。只有您自己缴的供款才算,例如从薪水中扣缴的选择性供款和IRA供款。雇主的配比和利润分享款项不计入。
大学生可以拿到储蓄者抵免吗?
如果该学生在一年中任何五个日历月的任何一段时间内全日制注册,或者被别人列为受抚养人,就不行。18岁或以上、又不是受抚养人的半日制学生可以符合条件。
我可以既申报储蓄者抵免又扣除IRA供款吗?
可以。8880表说明,这项抵免可以在1号附表(Schedule 1)的IRA扣除之外一并申报。同一笔传统IRA供款既能降低您的AGI,又能带来这项抵免。
储蓄者抵免要取消了吗?
就退休供款而言是的,2026年之后取消。从2027年报税表开始,它被储蓄者配套取代,用8880-A表申报。向自己的ABLE账户供款,仍然可以继续申报这项抵免。
来源
- Retirement Savings Contributions Credit (Saver's Credit) irs.gov
- Notice 2025-67, 2026 amounts relating to retirement plans and IRAs irs.gov
- IR-2025-111, 401(k) limit increases to $24,500 for 2026 irs.gov
- Form 8880 (2025), Credit for Qualified Retirement Savings Contributions irs.gov
- Saver's Match irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 2026年教育税收抵免:金额与其他抵免
2026年有两项联邦教育税收抵免:美国机会抵免(American Opportunity Credit),每名学生最高$2,500,其中$1,000可退还;以及终身学习抵免(lifetime learning credit),每份报税表最高$2,000,不可…
终身学习抵免:金额、收入限制与规则
终身学习抵免(lifetime learning credit,LLC)等于合格学费和必缴杂费前$10,000的20%,每份报税表最高$2,000,而不是每名学生$2,000。它不可退还,申报年数没有限制,研究生课程和单门职业技能课程都涵盖在内。修正后调整总…
401(k)提款要交多少税:算法与背后的原因
401(k)提款要交多少税?传统401(k)的提款按您平时的税级缴纳普通联邦所得税,因为这笔税前资金在存入时从未缴税。大多数一次性发放会先预扣20%;如果您未满59岁半,除非符合某项例外,通常还要加征10%的附加税。预扣只是一笔预缴款,真正的税额要在报税表上…
2027年税务变化:下一份报税表有哪些新规定
2027年主要的税务变化,都体现在您在那个报税季提交的2026纳税年度报税表上:不分项扣除也能扣除$1,000(联合报税$2,000)的慈善捐款、高收入者的分项扣除削减5.4%、W-2表上新增小费和加班费代码,以及住宅能源抵免取消。2027纳税年度带来$19…
2026年能源税收抵免:住宅能源抵免已取消
2026年已经没有新的住宅能源税收抵免:住宅清洁能源抵免(太阳能、蓄电池、地热)和住宅节能改善抵免(热泵、窗户、隔热材料),都不适用于2025年12月31日之后投入使用的设备。2025年完工的工程仍可用5695表在2025年报税表上申报,未用完的太阳能抵免还…