
Nómina y trabajo por cuenta propia
Impuestos sobre bonos en 2026: por qué le retienen el 22% y cuánto debe en realidad
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
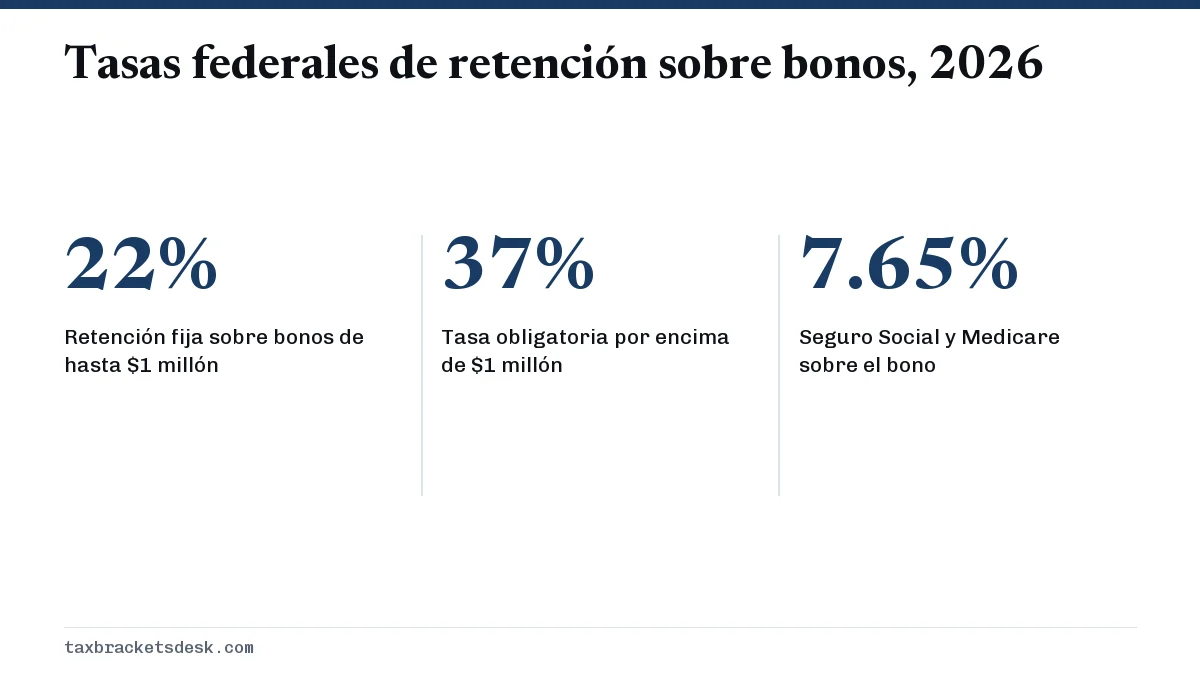
Los impuestos sobre bonos en 2026 se retienen a una tasa federal fija del 22% del impuesto sobre la renta, que los empleadores pueden usar en los bonos pagados aparte del sueldo normal, y que sube a un 37% obligatorio sobre los salarios suplementarios de más de $1 millón en un año (Publicación 15 del IRS). También se aplican los impuestos del Seguro Social y de Medicare del 7.65%. El 22% es solo una retención; su impuesto real depende de su tramo.
- 01Retención federal fija opcional sobre los bonos
- 22%
- 02Tasa obligatoria sobre salarios suplementarios de más de $1 millón
- 37%
- 03FICA sobre un bono
- 7.65% (6.2% hasta $184,500 más 1.45%)
- 04Retención federal más FICA sobre un bono de $10,000
- $2,965 antes del impuesto estatal
- 05Tasa especial para los bonos al presentar la declaración
- Ninguna; se aplican los tramos normales de 2026
¿Cuál es la tasa de impuestos sobre bonos en 2026?
La tasa de impuestos sobre bonos que ve la mayoría de la gente es el 22%, la tasa fija de retención del impuesto federal sobre la renta que un empleador puede aplicar a un bono pagado aparte del salario normal, según la sección 7 de la Publicación 15 (2026) del IRS (Servicio de Impuestos Internos). Con ese método fijo no se permite ningún otro porcentaje. Cuando sus bonos y otros salarios suplementarios de un mismo empleador pasan de $1 millón en un año calendario, el exceso debe retenerse al 37%.
El IRS llama a los bonos salarios suplementarios (supplemental wages), así que la tasa de retención sobre salarios suplementarios y la tasa de impuestos sobre bonos son lo mismo. Las comisiones, las indemnizaciones por despido, los premios, los sueldos atrasados, los aumentos retroactivos y los pagos por días de enfermedad acumulados entran en la misma categoría. Los empleadores pueden optar por tratar las horas extra y las propinas como salario normal.
¿Cuánto le quitan de impuestos a un cheque de bono?
De un bono típico salen cuatro montos: 22% de impuesto federal sobre la renta, 6.2% de impuesto del Seguro Social, 1.45% de impuesto de Medicare e impuesto estatal sobre la renta donde su estado lo cobre. En un bono de $10,000 pagado con el método fijo, la parte federal suma $2,965.
| Concepto | Tasa | Monto |
|---|---|---|
| Impuesto federal sobre la renta | 22% | $2,200 |
| Impuesto del Seguro Social | 6.2% | $620 |
| Impuesto de Medicare | 1.45% | $145 |
| Impuesto estatal sobre la renta | Varía según el estado | Consulte su estado |
| Neto antes del impuesto estatal | $7,035 |
Si su salario acumulado en el año con ese empleador ya pasó la base salarial del Seguro Social de $184,500, los $620 desaparecen. Si pasa de $200,000, el empleador agrega el impuesto adicional de Medicare del 0.9%. Nuestro resumen del impuesto FICA explica los dos límites, y la página del impuesto del Seguro Social muestra cómo un bono grande puede hacer que llegue antes al tope.
El método fijo del 22% frente al método combinado
Los empleadores tienen dos formas de hacer la retención sobre un bono de $1 millón o menos, y esa elección explica por qué dos compañeros de trabajo pueden ver descuentos muy distintos sobre el mismo bono.
- Método fijo (porcentual): el 22% del bono, sin tomar en cuenta su Formulario W-4. Solo se permite cuando el bono se identifica por separado y se retuvo impuesto sobre la renta de su salario normal este año o el año pasado.
- Método combinado (aggregate method): el bono se suma al salario normal del periodo de pago, el impuesto se calcula sobre el total como si fuera un solo cheque normal y se resta el impuesto ya retenido del salario normal. Este método sí usa su Formulario W-4.
- Bono incluido en un cheque normal sin un monto aparte: el empleador debe hacer la retención sobre el total como un solo pago normal.
El método combinado muchas veces retiene más del 22%. Las tablas de retención tratan cada cheque como si se repitiera todo el año, así que un cheque de $4,000 cada dos semanas más un bono de $6,000 se retiene como si usted ganara $10,000 cada dos semanas, unos $260,000 al año. Eso puede llevar parte del cheque al rango de retención del 32% o del 35% durante un periodo de pago.
¿Un bono paga más impuestos que el sueldo?
No. Al presentar la declaración, un bono es ingreso salarial ordinario que se suma a la casilla 1 de su Formulario W-2 y paga impuestos con los mismos tramos impositivos de 2026 que su sueldo. El 22% es un pago anticipado; la declaración decide el monto real, y cualquier diferencia pasa a formar parte de su reembolso o del saldo que debe.
La tabla compara los $2,200 retenidos sobre un bono de $10,000 con el impuesto sobre la renta adicional de 2026 que ese bono genera en realidad para un contribuyente soltero que toma la deducción estándar de $16,100 y no tiene otros ingresos.
| Sueldo antes del bono | Tramo en el que cae el bono | Impuesto adicional real | Frente a los $2,200 retenidos |
|---|---|---|---|
| $40,000 | 12% | $1,200 | $1,000 retenidos de más |
| $70,000 | 22% | $2,200 | Coincide |
| $200,000 | 24% | $2,400 | $200 retenidos de menos |
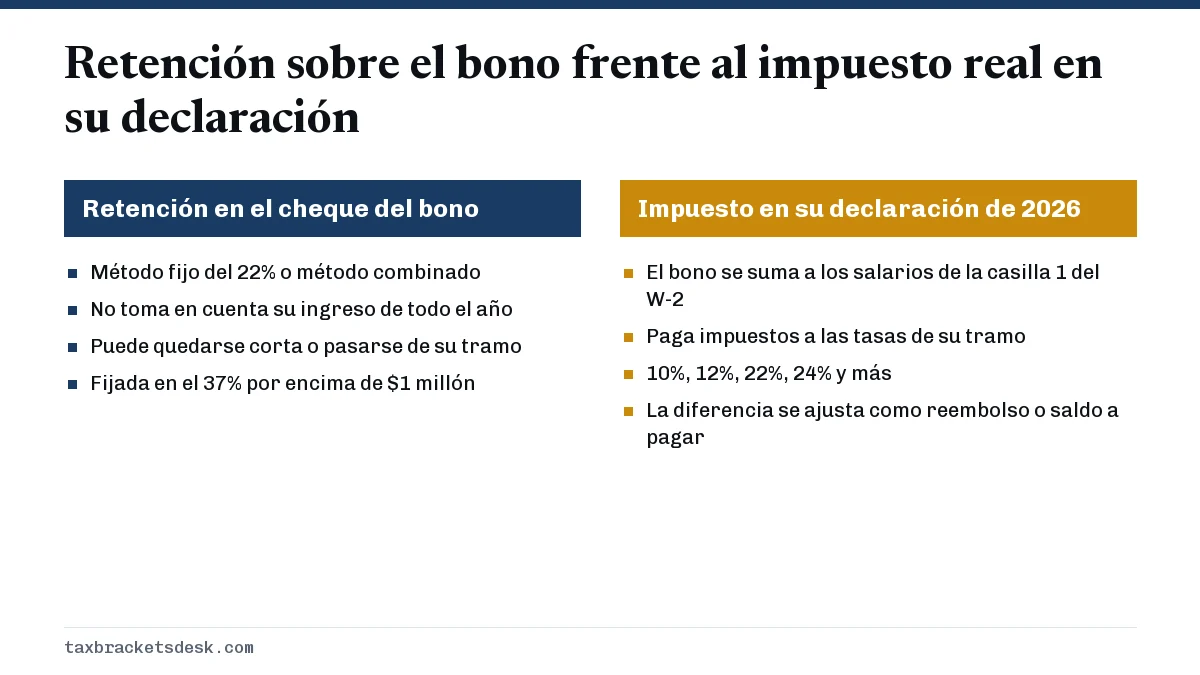
El bono paga impuestos a su tasa más alta porque se suma encima de sus otros ingresos. Así funcionan las tasas marginales con cualquier dólar adicional, como explica la página de la tasa marginal de impuestos; no es un castigo a los bonos. La misma lógica se aplica a las horas adicionales, que se tratan en ¿las horas extra pagan más impuestos?.
¿Qué es la regla del 37% para bonos de más de $1 millón?
Cuando los salarios suplementarios pagados a un empleado en un año calendario superan $1 millón, el empleador debe retener el 37% sobre el monto que pasa de $1 millón, sin importar el Formulario W-4 del empleado (Publicación 15, sección 7). Los pagos de todas las empresas bajo control común cuentan para el límite de $1 millón.
Ejemplo: un ejecutivo recibe $1.5 millones en bonos en 2026. Si el empleador usa el método fijo para el primer $1 millón, retiene $220,000 (22%) sobre esa parte y $185,000 (37%) sobre los otros $500,000, para un total de $405,000 de retención del impuesto federal sobre la renta.
¿Cuánto impuesto estatal se retiene de un bono?
La retención estatal sobre los bonos varía. Algunos estados publican su propia tasa fija para salarios suplementarios, otros exigen que los empleadores usen las tablas de retención normales y los estados que no gravan los salarios no retienen nada. Su talón de pago muestra el monto estatal; la tasa en sí la fija el departamento de ingresos de su estado, y nuestra página de tasas del impuesto estatal sobre la renta muestra lo que cobra cada estado al presentar la declaración.
Qué hacer si le retuvieron demasiado o muy poco de su bono
- Averigüe cuál será probablemente su tramo del año. Si es el 10% o el 12%, lo más probable es que el 22% fijo haya retenido de más, y el exceso vuelve como parte de su reembolso.
- Si está en el tramo del 24% o uno más alto, el 22% no alcanzará. Agregue una retención adicional en la línea 4(c) del Formulario W-4 durante el resto del año; nuestra guía de retención del W-4 muestra cómo hacerlo.
- Si espera deber $1,000 o más al presentar la declaración, compare su retención total con la regla de protección (safe harbor) del impuesto estimado.
- Pregunte a recursos humanos si su plan de jubilación le permite aportar parte del bono a un 401(k). Los aportes reducen la retención del impuesto sobre la renta, pero el Seguro Social y Medicare se siguen aplicando.
- Guarde el último talón de pago del bono y compárelo con la casilla 2 de su Formulario W-2 en enero.
Preguntas frecuentes
¿Por qué me quitaron el 40% de mi bono?
Sumando el 22% de retención federal, el 7.65% de FICA y el impuesto estatal se puede llegar fácilmente al 35% o 40%. Si su empleador usó el método combinado, la retención federal por sí sola pudo ser mayor del 22%, porque el bono se trató como parte de un solo cheque más grande.
¿Puedo pedirle a mi empleador que me retenga menos de mi bono?
No con el método fijo, que está fijado en el 22% y no toma en cuenta el Formulario W-4. Con el método combinado, su W-4 sí afecta el monto, pero cualquier cambio también se aplica a sus cheques de pago normales.
¿Los bonos pagan impuestos al 22% o al 25%?
La tasa federal fija de retención sobre los bonos es del 22% en 2026. La tasa del 25% se aplicaba antes de 2018; ya no se usa.
¿Un bono cuenta para la deducción de impuestos sobre las horas extra?
No. La deducción por horas extra cubre solo la parte adicional del pago de horas extra exigido por la FLSA (ley federal de normas laborales justas). Un bono es un salario suplementario que sigue siendo totalmente tributable.
¿Un bono de contratación paga impuestos de otra forma?
No. Un bono de contratación es un salario suplementario, se retiene al 22% fijo o con el método combinado, y está sujeto a los impuestos del Seguro Social y de Medicare como cualquier otro bono.
Fuentes
- Publication 15 (2026), Employer's Tax Guide, section 7 Supplemental Wages irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Rev. Proc. 2025-32 (2026 tax brackets and standard deduction) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Cómo llenar el Formulario W-4 de 2026: retención
Para saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la ren…
Calculadora de impuesto de trabajo por cuenta propia 2026
Esta calculadora de impuesto de trabajo por cuenta propia estima el impuesto del Anexo SE de 2026: toma el 92.35% de su ganancia…
Tasa marginal de impuestos: qué es y cómo saber la suya
Su tasa marginal de impuestos es la parte de su próximo dólar de ingreso que se va en impuestos. En el impuesto federal sobre la…
¿Las horas extras pagan más impuestos? Retención vs. impuesto
No, las horas extras no pagan más impuestos: son ingresos salariales normales que tributan con las mismas tasas de los tramos fed…