
Nómina y trabajo por cuenta propia
Impuesto sobre el trabajo por cuenta propia: la tasa del 15.3%, el paso del 92.35% y la mitad que puede deducir
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
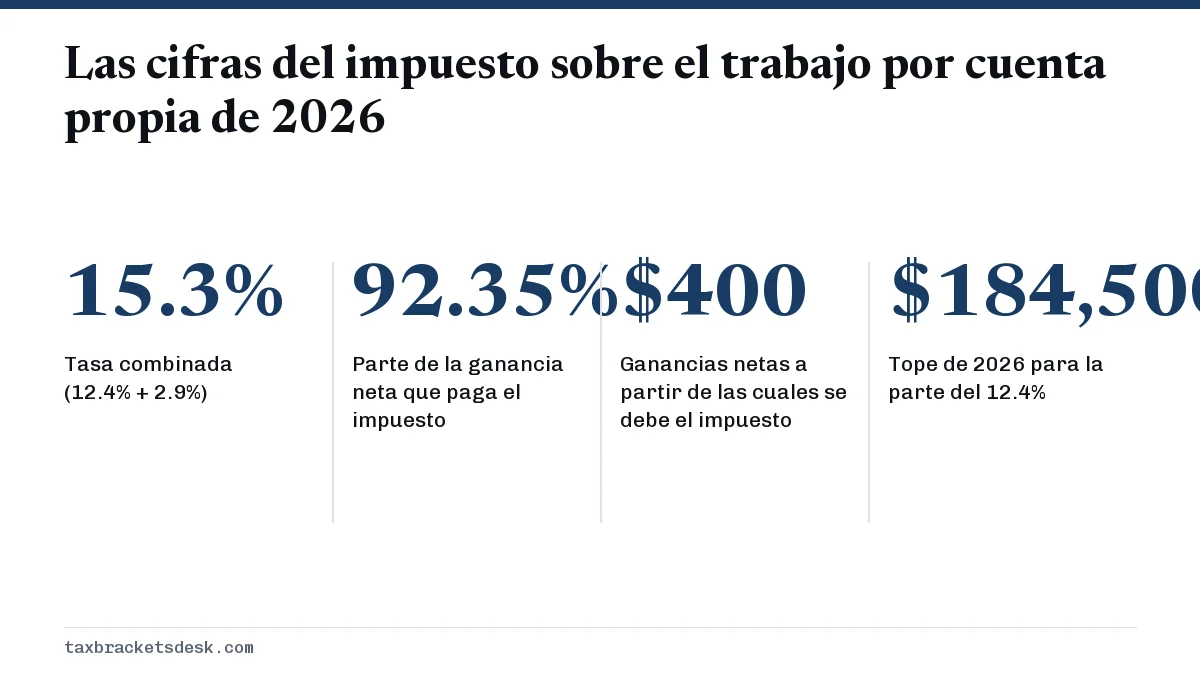
El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.35% de sus ganancias netas del trabajo por cuenta propia; usted lo debe cuando esas ganancias netas llegan a $400 (Tema 554 del IRS). En 2026, la parte del 12.4% se detiene en $184,500, y la mitad del impuesto se puede deducir al calcular el ingreso bruto ajustado.
- 01Tasa del impuesto sobre el trabajo por cuenta propia
- 15.3% (12.4% Seguro Social + 2.9% Medicare)
- 02Parte de la ganancia que paga el impuesto
- 92.35% de las ganancias netas
- 03Umbral para declarar
- $400 de ganancias netas ($108.28 para ingresos como empleado de una iglesia)
- 04Tope del Seguro Social de 2026
- $184,500, compartido con los salarios W-2
- 05Tasa efectiva por debajo del tope
- Cerca del 14.13% de la ganancia neta
- 06Formulario
- Anexo SE (Formulario 1040)
¿Cuál es la tasa del impuesto sobre el trabajo por cuenta propia?
La tasa del impuesto sobre el trabajo por cuenta propia es del 15.3%: 12.4% para el Seguro Social y 2.9% para Medicare, aplicada al 92.35% de las ganancias netas del trabajo por cuenta propia (Tema 554 del IRS, el Servicio de Impuestos Internos). Como solo se grava el 92.35% de la ganancia, la tasa real sobre cada dólar de ganancia neta es de cerca del 14.13% hasta que usted llega a la base salarial del Seguro Social.
El impuesto sobre el trabajo por cuenta propia es el impuesto del Seguro Social y de Medicare para quienes trabajan por su cuenta. Un empleado reparte estos impuestos con su empleador; un propietario único, un contratista independiente o un socio de un negocio paga las dos mitades. La tasa para las declaraciones del impuesto sobre el trabajo por cuenta propia de 2026 es el mismo 15.3% que se usa desde hace muchos años; solo cambia la base salarial.
¿Quién tiene que pagar el impuesto sobre el trabajo por cuenta propia?
Usted debe pagar el impuesto sobre el trabajo por cuenta propia si sus ganancias netas del trabajo por cuenta propia son de $400 o más en el año. El umbral para los ingresos como empleado de una iglesia es más bajo, de $108.28, salvo que tenga una exención (Tema 554 del IRS).
- Propietarios únicos y dueños de una LLC de un solo miembro que declaran en el Anexo C.
- Contratistas independientes a quienes se les paga con el Formulario 1099-NEC o mediante aplicaciones de pago que emiten el Formulario 1099-K.
- Socios de sociedades colectivas (partnerships) que operan un negocio, según su Anexo K-1.
- Agricultores que declaran en el Anexo F.
El impuesto se aplica aunque usted no deba impuesto sobre la renta. Un vendedor a tiempo parcial con $9,000 de ganancia y una deducción estándar grande puede tener cero impuesto sobre la renta y aun así deber unos $1,272 de impuesto sobre el trabajo por cuenta propia. No recibir un Formulario 1099 no cambia esto: el ingreso es tributable aunque el pagador no envíe ningún formulario.
¿Cómo se calcula el impuesto sobre el trabajo por cuenta propia en el Anexo SE?
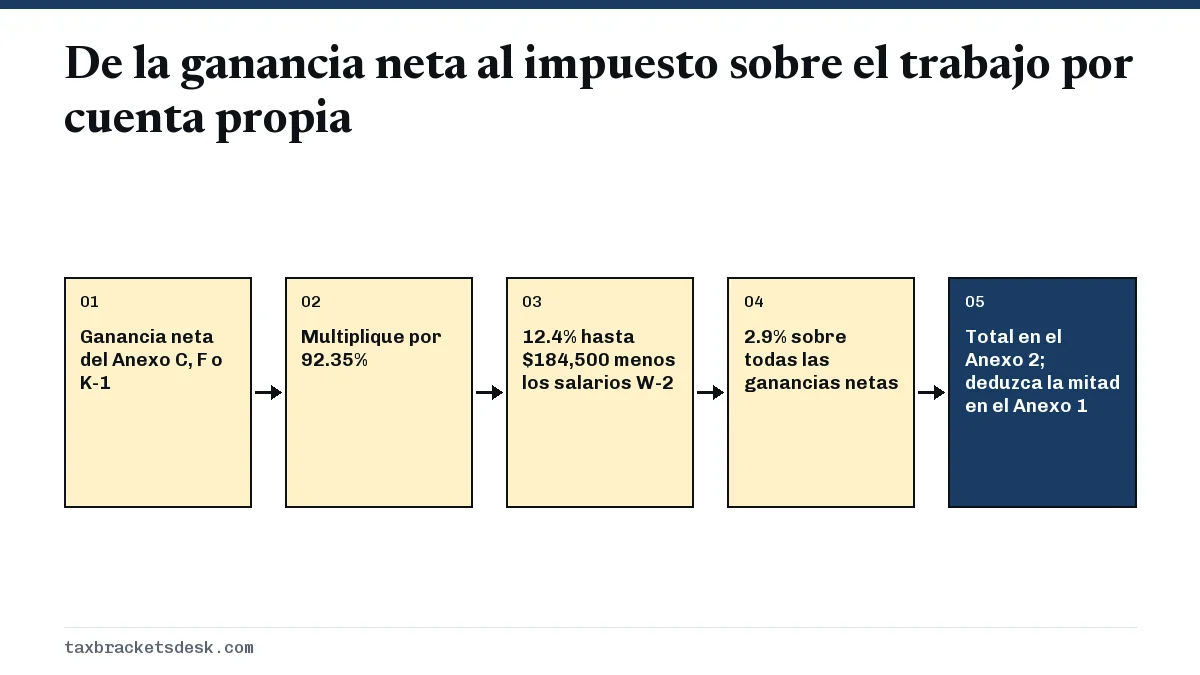
El Anexo SE (Formulario 1040) convierte la ganancia neta en impuesto sobre el trabajo por cuenta propia en cuatro pasos. El resultado se anota en el Anexo 2 del Formulario 1040 y se suma a su impuesto total.
- Empiece con la ganancia neta del Anexo C (línea 31), del Anexo F o de su K-1 de la sociedad.
- Multiplique por 92.35% para obtener las ganancias netas del trabajo por cuenta propia. Si el resultado es menor de $400, deténgase; no debe impuesto sobre el trabajo por cuenta propia.
- Aplique el 12.4% a las ganancias netas hasta $184,500 en 2026, menos cualquier salario del Seguro Social que ya haya tenido de un empleo.
- Aplique el 2.9% a todas las ganancias netas, sin tope, y sume los dos montos.
La cifra del 92.35% es igual al 100% menos el 7.65%. Refleja la manera en que la mitad del FICA que paga el empleador no cuenta como salario del empleado, así que a un trabajador por cuenta propia no se le cobra impuesto sobre la parte que equivale a la del empleador.
Ejemplo resuelto: $80,000 de ganancia neta
Una diseñadora gráfica soltera tiene $80,000 de ganancia neta en el Anexo C en 2026 y ningún empleo con W-2. Este es el cálculo del Anexo SE.
| Paso | Cálculo | Monto |
|---|---|---|
| Ganancias netas | $80,000 x 92.35% | $73,880.00 |
| Parte del Seguro Social | $73,880 x 12.4% | $9,161.12 |
| Parte de Medicare | $73,880 x 2.9% | $2,142.52 |
| Impuesto sobre el trabajo por cuenta propia | Suma | $11,303.64 |
| Deducción por la mitad | $11,303.64 / 2 | $5,651.82 |
La diseñadora paga $11,303.64 de impuesto sobre el trabajo por cuenta propia y resta $5,651.82 al calcular su ingreso bruto ajustado. Para hacer sus propios cálculos, use nuestra calculadora de impuesto de trabajo por cuenta propia.
¿Cómo limita la base salarial del Seguro Social el impuesto sobre el trabajo por cuenta propia?
La parte del Seguro Social del 12.4% se aplica solo hasta la base salarial de 2026 de $184,500, y los salarios del Seguro Social del W-2 ocupan primero ese margen. La parte de Medicare del 2.9% no tiene límite. Es el mismo tope que se explica en nuestra página sobre el impuesto del Seguro Social y la base salarial. Para 2027, la base sube a $192,300, anunciada por la SSA el 14 de octubre de 2026, lo que eleva el impuesto máximo del Seguro Social que puede deber un trabajador por cuenta propia de $22,878 a $23,845.20; vea la base salarial del Seguro Social de 2027.
Ejemplo: una ingeniera gana $150,000 de salario W-2 y tiene $70,000 de ganancia por consultoría. Las ganancias netas son $64,645, pero solo quedan $34,500 de margen por debajo del tope. El impuesto del Seguro Social es de $4,278.00 (12.4% de $34,500) y el impuesto de Medicare es de $1,874.71 (2.9% de $64,645), para un total de $6,152.71. Sin el empleo, la misma ganancia llevaría $9,890.69 de impuesto sobre el trabajo por cuenta propia.
Alguien sin salarios llega al tope con unos $199,783 de ganancia neta. Por encima de esa cifra, cada dólar adicional de ganancia lleva solo la tasa de Medicare del 2.9%, más el impuesto adicional de Medicare del 0.9% cuando la suma de salarios e ingresos por cuenta propia pasa de $200,000 para solteros o de $250,000 para quienes presentan en conjunto. Ese recargo se calcula en el Formulario 8959.
¿Puedo deducir la mitad del impuesto sobre el trabajo por cuenta propia?
Sí. Usted deduce la mitad de su impuesto sobre el trabajo por cuenta propia como un ajuste al ingreso en el Anexo 1 (Formulario 1040), detalle o no sus deducciones (Tema 554 del IRS). Reduce el impuesto sobre la renta, pero no reduce el impuesto sobre el trabajo por cuenta propia en sí.
- La deducción se calcula en el Anexo SE y se pasa al Anexo 1.
- El impuesto adicional de Medicare del 0.9% no forma parte de la mitad deducible.
- La deducción por ingreso calificado de negocios (QBI) reduce solo el impuesto sobre la renta; no reduce las ganancias netas para el impuesto sobre el trabajo por cuenta propia.
- Los gastos del negocio en el Anexo C son la principal forma legal de reducir el impuesto sobre el trabajo por cuenta propia, porque reducen la ganancia neta antes del paso del 92.35%.
Casos especiales en el Anexo SE
Parejas casadas
Si los dos cónyuges tienen ingresos por cuenta propia, cada uno presenta su propio Anexo SE, incluso en una declaración conjunta. Cada cónyuge tiene su propio tope de $184,500 y su propio umbral de $400, y las ganancias se acreditan al historial del Seguro Social de cada persona.
Una pérdida neta
Una pérdida en el trabajo por cuenta propia significa que ese negocio no genera impuesto sobre el trabajo por cuenta propia, pero no puede reducir el FICA ya retenido de un empleo con W-2. Quienes tienen ganancias bajas pueden revisar los métodos opcionales de las instrucciones del Anexo SE para seguir acumulando créditos del Seguro Social.
Cómo pagar el impuesto sobre el trabajo por cuenta propia durante el año
Ningún empleador le retiene el impuesto sobre el trabajo por cuenta propia, así que usted lo paga por adelantado mediante impuestos estimados si espera deber al menos $1,000 en el año después de la retención y los créditos. Las fechas de vencimiento de 2026 son el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027. Nuestra página sobre impuestos estimados para trabajadores por cuenta propia muestra cómo calcular cada pago, y la guía del impuesto FICA lo compara con lo que pagan los empleados.
Preguntas frecuentes
¿El impuesto sobre el trabajo por cuenta propia es el 15.3% del ingreso bruto?
No. Es el 15.3% del 92.35% de la ganancia neta, es decir, del ingreso después de los gastos del negocio. Eso equivale a cerca del 14.13% de la ganancia neta por debajo de la base salarial del Seguro Social.
¿Pago impuesto sobre el trabajo por cuenta propia si también tengo un empleo con W-2?
Sí, si sus ganancias netas del trabajo por cuenta propia son de $400 o más. Sus salarios del Seguro Social del W-2 reducen la cantidad de ingreso por cuenta propia a la que se aplica la parte del 12.4%, pero la parte de Medicare del 2.9% se sigue aplicando a todo.
¿Dónde se anota el impuesto sobre el trabajo por cuenta propia en el Formulario 1040?
Se calcula en el Anexo SE, el impuesto se declara en el Anexo 2 y la deducción por la mitad se toma en el Anexo 1. Los dos anexos pasan al Formulario 1040.
¿Una LLC paga impuesto sobre el trabajo por cuenta propia?
Una LLC de un solo miembro que tributa como propietario único declara en el Anexo C, y el dueño paga el impuesto sobre el trabajo por cuenta propia sobre la ganancia. Una LLC que elige tributar como corporación sigue otras reglas de nómina.
¿Cuál es el máximo del impuesto sobre el trabajo por cuenta propia en 2026?
La parte del Seguro Social llega como máximo a $22,878, que es el 12.4% de $184,500. La parte de Medicare del 2.9% no tiene máximo, así que el impuesto total sobre el trabajo por cuenta propia sigue subiendo con la ganancia. Para 2027, la parte del Seguro Social llega como máximo a $23,845.20, el 12.4% de $192,300.
Fuentes
- Topic 554, Self-employment tax irs.gov
- Instructions for Schedule SE (Form 1040) irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Calculadora de impuesto de trabajo por cuenta propia 2026
Esta calculadora de impuesto de trabajo por cuenta propia estima el impuesto del Anexo SE de 2026: toma el 92.35% de su ganancia…
Impuestos del Seguro Social 2026: 6.2% hasta $184,500
Los impuestos del Seguro Social en 2026 son el 6.2% del salario del empleado hasta la base salarial de $184,500, así que el impue…
Impuesto adicional de Medicare: 0.9% sobre $200,000
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta pr…
Impuestos estimados para trabajadores por cuenta propia
Los impuestos estimados para trabajadores por cuenta propia deben cubrir tanto el impuesto federal sobre la renta como el impuest…